
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
كيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
كيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها: واحد ألف يكتب رقم واحد وأمامه 3 أصفار واحد مليون يكتب رقم واحد وأمامه 6 أصفار واحد مليار يكتب رقم واحد وأمامه 9 أصفار واحد بليون يكتب رقم واحد وأمامه 12 صفر واحد بليار يكتب رقم واحد وأمامه 15 صفر واحد ترليون يكتب رقم واحد وأمامه 18 صفر واحد ترليار يكتب رقم واحد وأمامه 21 صفر واحد كرليون يكتب رقم واحد وأمامه 24 صفر واحد كرليار يكتب رقم واحد وأمامه 27 صفر واحد سنكليون يكتب رقم واحد وأمامه 30 صفر واحد سنكليار يكتب رقم واحد وأمامه 33 صفر واحد سيزليون يكتب رقم واحد وأمامه 36 صفر واحد سيزليار يكتب رقم واحد وأمامه 39 صفر واحد سيتليون يكتب رقم واحد وأمامه 42 صفر واحد سيتليار يكتب رقم واحد وأمامه 45 صفر العدد واحد ويتليون يكتب رقم واحد وأمامه 48 صفر واحد ويتليار يكتب رقم واحد وأمامه 51 صفر واحد تيفليون يكتب رقم واحد وأمامه 54 صفر واحد تيفليار يكتب رقم واحد وأمامه 57 صفر واحد ديشليون يكتب رقم واحد وأمامه 60 صفر واحد ديشليار يكتب رقم واحد وأمامه 63 صفر مقالات ذات صلة:المخصصات قصيرة الاجلالمدير المالي التقليدي و المدير المالي الحديث15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟
جديد
- بواسطة مدير التحرير
- September 24, 2026
طرق حساب اهتلاك الأصول الثابتة: القسط الثابت مقابل الرصيد المتناقص
طرق حساب اهتلاك الأصول الثابتة: القسط الثابت مقابل الرصيد المتناقص طريقة القسط الثابت (Straight-Line Method) بتوزع تكلفة الأصل (بعد خصم القيمة التخريدية) بالتساوي على سنوات عمره الإنتاجي. الطريقة الأبسط والأكتر استخدامًا، ومناسبة للأصول اللي بتقدم خدمتها بمعدل ثابت تقريبًا كل سنة. طريقة الرصيد المتناقص (Declining Balance Method) بتحمّل الأصل بنسبة إهلاك أعلى في السنوات الأولى وأقل في السنوات الأخيرة، وده بيعكس واقع أصول زي السيارات والأجهزة التقنية اللي بتفقد قيمتها وكفاءتها بسرعة في البداية. أيهما تختار؟ الاختيار مش بس مسألة تفضيل، لازم يعكس النمط الفعلي لاستهلاك الأصل لمنفعته الاقتصادية. اختيار طريقة إهلاك غير مناسبة ممكن يشوّه صورة الأرباح الحقيقية للشركة على مدار سنين.
جديد
- بواسطة مدير التحرير
- September 24, 2026
أحكام وحساب زكاة الفطر
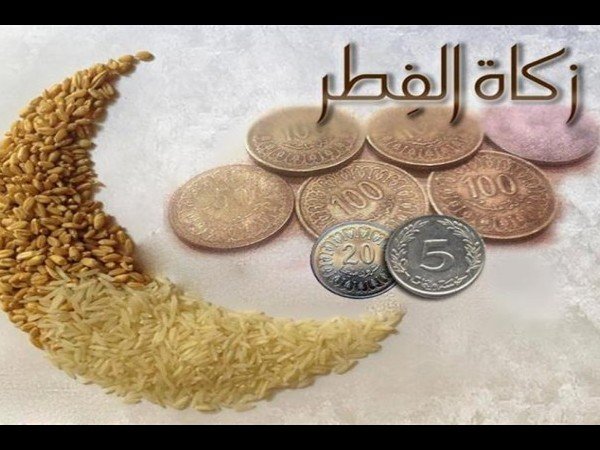
أحكام وحساب زكاة الفطر (4-1)- معنى زكـاة الفـطر . + هى الصدقة التى تجب بالفطر من رمضان ، وهى واجبة على كل فـرد مسلم سواء كان عبداً أو حـراً ، ذكراً أو أنثى ، صغيراً أو كبيراً . + وهى طُهرة للصائم من اللغو والرفث , وطعمة المساكين ويطلق عليها أحيانا : صدقة الفطر ، أو صدقة رمضان أو زكاة البدن . (4-2)- مشروعية وحكمة زكـاة الفـطر + لقد فرضت زكاة الفطر فى السنة الثانية من الهجرة وهى واجبة عند جمهور الفقهاء ، وقال بعضهم بأنها سنة مؤكدة ودليل وجوبها من القـرآن الكريم قوله الله عـز وجل : ) وَالَّذِينَ فِي أَمْوَالِهِـمْ حَقٌّ مَّعْلومٌ لِلسَّائِلِ وَالْمَحْرُومِ( (سورة المعارج : 24-25 ) ، فهى حق للفقير والمسكين ونحوهم فى مال الأغنياء بمناسبة شهر الصيام . + ولقد وردت بشـأنها أحـاديث نبوية كثيرة عن رسول الله صلى الله عليه وسلم كدليل على وجوبها ، فعن ابن عباس رضى الله عنه قال : فرض رسول الله صلى الله عليه وسلم زكاة الفطر طهرة للصائم من اللغو والرفث وطعمة للمساكين ، من أداها قبل الصلاة فهى زكاة مقبولة ومن أداها بعد الصلاة فهى صدقة من الصدقات ( سبق تخريجه ) . (4-3)- الأصناف الواجب إخراج زكاة الفطر منها. + اختلف الفقهـاء فى الأصناف الواجب إخراجها كزكاة للفطر ، وخلصوا إلى أن النبى صلى الله عليه وسلـم فرض صدقة الفطر صاعاً من تمر أو صاعاً من شعير أو صاعاً من زبيب ، وكانت هذه غالب أقواتهـم بالمدينة ، فأما أهل بلد أو غير ذلك فإنما عليهم صاع من أغلب قوتهم مثل الأذرة والأرز والتين وغير ذلك من الحبوب ، فإن كان قوتهم من غير الحبوب كاللبن أو اللحم أو السمك أخرجوا فطرتهم من قوتهم كائناً ما كان …. وهذا قول جمهـور العلمـاء وهو الراجح . + والأصل أن تؤدى الزكاة عيناً وهذا رأى جمهور الفقهاء ويرى البعض جواز أدائها نقداً إذا كانت حالة الفقراء تستدعى ذلك . (4-4)- دليل جواز إخراج زكاة الفـطر نقـداً + يقول ابن القيم : الزكاة تابعة لمصلحة المعطى صاحب المال ومصلحة الفقير آخذ الزكاة ، ولا يكلف أحدهما فوق طاقته حتى لا تنتفى السهولة واليسر عن الشريعة ، وينتهى بالقول إلى أن أنفع ما كان الزكاة فى موضعها اللائق وتنفق فى نفع وسد حاجة المحتاجين ، فإن كانت مصلحة الفقراء أن تؤدى لهم الزكاة نقداً فلا حرج ، وهذا رأى الأحناف وبعض الفقهاء المعاصرين مثل القرضاوى والهيئة الشرعية العالمية للزكاة . (4-5)- مقـدار زكـاة الفـطر . + تقاس زكاة الفطر بالمكيال وهى ما تعادل صاعاً من أغلب قوت الناس ، وهو يعادل بالمكاييل المعاصرة حوالى قدحان ، أو أربعة أحفنة ، وهذا يعادل بالموازين المعاصرة لأغلب قوت الناس حوالى 2.25 كيلو جرام . + وتأسيساً على ذلك يؤدى المسلم صاعاً من أغلب قوت بلده أو ما يعادل ذلك وزنا أو قيمة ذلك نقداً إذا كان ذلك فى مصلحة الفقير ، ويدفع ذلك عن نفسه وعن من يعول . (4-6)- على من تجب زكـاة الفـطر ؟ ومتى تخـرج ؟ + تجب زكاة الفطر على العبد والحر والذكر والأنثى والصغير والكبير من المسلمين ، ويخرجها المسلم عن نفسه وعن من تلزمه نفقاتهم مثل الزوجـة والأولاد والخادم وكذلك الوالدين ، وهى واجبة عن كـل فـرد متى غربت شمس آخر يوم من رمضان . + ولقد ورد عن الصحابة رضوان الله عليهم أنهم كانوا يخرجونها فى النصف الأخير من شهر رمضان وكان بعضهم يخرجها قبل العيد بيوم أو يومين وهى لا تسقط بالتأخير بل تصبح دينا فى الذمة ، حتى يستطيع الفقير الانتفاع بها . + ولقد أجمع الفقهاء بأنها يجب أن تدفع قبل صلاة العيد ، وإلاّ اعتبرت صدقة تطوعية . + ويجوز إعطائها للجمعيات الخيرية ، ولجان البر ، ولجان الزكاة لتتولى إنفاقها فى مصارفها الشرعية ، وهى أقدر على توصيلها إلى مستحقيها من الأفراد . (4-7)- إلى من تعطى زكـاة الفـطر . + يرى الفقهاء أن مصارف زكاة الفطر هى نفس مصارف زكاة المال ، والتى حددها الله سبحانه وتعالى فى القرآن الكريم بقوله عز وجل : " إِنَّمَا الصَّدَقَاتُ لِلْفُقَرَاءِ وَالْمَسَاكِينِ وَالْعَامِلِينَ عَلَيْهَا وَالْمُؤَلَّفَةِ قُلُوبُهُمْ وَفِي الرِّقَابِ وَالْغَارِمِينَ وَفِي سَبِيلِ اللَّهِ وَابْنِ السَّبِيلِ فَرِيضَةً مِّنَ اللَّهِ وَاللَّهُ عَلِيمٌ حَكِيمٌ " ( سورة التوبة : 60 ) . + وتأسيساً على ذلك يكون من بين مستحقى زكاة الفطر : الفقراء والمساكين الذين هم دون حد الكفاف أو الكفاية ، وكذلك يجوز إخراجها لفئة المؤلفة قلوبهم الذين دخلوا الإسلام حديثاً أو يرجى دخلوهم وكذلك للمساهمة فى تحرير العبيد وفك الأسرى المعتقلين أو إنفاقها على أسرهم ، كما يجوز إرسالها عند الحاجة الشديدة إلى المجاهدين المسلمين وإلى الأطفال والأرامل وما فى حكمهم كما فى كشمير وفلسطين والشيشان والصومال . + ويجوز أن يختص بها الفقراء والمساكين وهذا مذهب المالكية وابن تيمية لأن الأحاديث النبوية تشير إلى أنها طعمة للمساكين وهذا هو الرأى الذى نرجحه . (4-8)- مكان إخراج زكـاة الفـطر . + الأولى والأفضل أن تخرج زكاة الفطر فى المكان الذى قام وصام فيه المزكى ، أما لو صام رمضان فى غير بلده الأصلى لسفر أو غير ذلك ، فيخرجها فى البلد الذى صام فيه وهذا رأى الحنابلة والشافعية لأن زكاة الفطر متعلقة بالبدن . + ولقد أجاز فريق من الفقهاء المعاصرين نقلها إلى مكان آخر إذا لم يوجد فقير أو مسكين أو مستحق للزكاة فى ذلك المكان وذلك لصلة رحم من مستحقى الزكاة ودليلهم فى ذلك ما روى عن سحنون أنه قال : لو بلغ الإمام أن فى بعض البلاد حاجة شديدة جاز له نقل بعض الصدقة المستحقة فى غيره إليه فإن الحاجة إذا نزلت وجب تقديمها على من ليس بمحتاج والمسلم أخو المسلم لا يسلمه ولا يظلمه " . ( ويرجع فى ذلك إلى فقه الزكاة للقرضاوى الجزء الثانى صفحة 816) والرأى الذى نميل إليه هـو جـواز نقلهـا عند الحاجة. ملاحظة : لمزيد من التفصيل عن فقه وحساب زكاة الفطر يرجع إلى كتابنا بهذا العنوان والذى يطلب من المؤلف (د/حسين شحاتة) . u مسألة : إعطاء صدقة الفطر نقداً . س ـ أنا طبيب فى أحد المستشفيات الحكومية ، وهناك فقراء مرضى يكادون يموتون بسبب نقص الدواء ، فهل يجوز أن اشترى لهم الدواء من زكاة الفطر ؟ جـ ـ يرى الأحناف وبعض الشافعية جواز أداء قيمة صدقة الفطر نقداً إذا كان ذلك فى مصلحة الفقير . ـ والحالة التى بين أيدينا ينطبق علها رأى الأحناف فلا حرج من إعطاء زكاة الفطر نقداً ليستفيد منها المرضى الفقراء فى شراء الدواء . للدكتور / دكتور حسين حسين شحاتة مقالات ذات صلة:ضوابط التطبيق المعاصر الزكاةحكم خضوع المال العام وأموال الجمعيات الخيرية وأموال الوقف وما فى حكم ذلك للزكاةحكم زكاة المال الذى اختلط فيه الحلال بالحرام
عاجل
- بواسطة الادمن
- September 24, 2026
أحكام وحساب زكاة الحلى
أحكام وحساب زكاة الحلى يقصد بالحلى : الذهب والفضة وما فى حكم ذلك ، الذى يستعمله النساء عادة للزينة ولقد اختلف الفقهاء حول زكاته على النحو التالى : ! ـ الرأى الأول : لا يخضع للزكاة مهما كان وزنه أو مقداره . ! ـ الرأى الثانى : يخضع للزكاة متى وصل النصاب وحال عليه الحول . ! ـ الرأى الثالث : لا يخضع للزكاة متى كان فى حدود المعتاد ، وما يزيد عن المعتاد يخضع للزكاة ، وهذا هو الرأى الأرجح الذى سوف نأخذ به . ويتوقف مقدار المعتاد من حلى المرأة المعد للزينة حسب المستوى الاجتماعى للأسرة والقبيلة والزمان والمكان ، فالقدر المعتاد لامرأة تعيش فى مصر يختلف عن القدر المعتاد لامرأة تعيش فى الحجاز ، والقدر المعتاد لامرأة ثرية يختلف عن المعتاد لامرأة فقيرة وهكذا . والحلى المرصد للاستثمار وليس للزينة يخضع جميعه للزكاة متى وصل النصاب وحال عليه الحول ويطبق عليه أحكام الثروة النقدية السابق بيانها أمّا إذا كان لدى بعض الرجال أشياء ذهبية : مثل ساعة من ذهب ، قلم كتابة من ذهب ، أو سلسلة من ذهب ، فمن منظور الفقه الإسلامى فهذا محرم ، ويجب تسييله إلى نقد ، ومن منظور الزكاة فإنه يُقَوّم حسب قيمته السوقية ويخضع للزكاة بنسبة 2.5% . u ـ نموذج تطبيقى على حساب زكاة الحلى : فلو فرض أن السيدة / آمنة بنت حبيب لديها ما يلى : + ـ حلى للزينة وزنه 500 جراماً عيار 21 ، وأن القدر المعتاد لوسطها الاجتماعى هو 300 جراماً . + ـ حلى بنية الاستثمار وزنه 250 جراما عيار24 . + ـ متوسط سعر الجرام عيار 24 مبلغ 100جنيها فَتحَسَب الزكاة على النحو التالى : + ـ مقدار الزيادة عن القدر المعتاد = 500 جراماً – 300 جراما = 200 جراماً $ ـ قيمة الحلى الزائد عن القدر المعتاد =200جراماً × 100 جنيها = 20000جنيه $ ـ قيمة الحلى لأغراض الاستثمار = 250 جراماً × 100 جنيها = 25000جنيه وعاء زكاة الحلى = 45000 جنيه $ ـ حساب الزكاة = 45000 × 2.5% = 1250 جنيهاً. من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أسس حساب الزكاةمفاهيم ومصطلحات محاسبة الزكاةمهام وصفات محاسب الزكاة
عاجل
- بواسطة مدير التحرير
- September 24, 2026
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي
28 أداة مالية أساسية للإدارة والاستثمار 2026 | مجلة المحاسب العربي هناك العديد من الأدوات المالية التي يمكن استخدامها للإدارة المالية وتحقيق أهداف مالية محددة. هذه مجرد عينة من الأدوات المالية المتاحة، وتختلف الأدوات المالية المناسبة حسب الأهداف الشخصية والمهنية والظروف المالية لكل فرد أو مؤسسة. يجب دائمًا استشارة مستشار مالي قبل استخدام أي أداة مالية لضمان تلبية الاحتياجات وتلافي المخاطر المحتملة. إليك بعض الأدوات المالية الشائعة-: 1- ميزانية: وثيقة تحدد التدفقات النقدية المتوقعة والمصروفات المخططة لفترة زمنية محددة مثل العام المالي. تساعد الميزانية على تخطيط وتحقيق الأهداف المالية المحددة ورصد الأداء المالي. 2- تقارير مالية: وثائق تلخص النتائج المالية لشركة أو مؤسسة، مثل التقرير الدوري للدخل والميزانية العمومية وقوائم الدفعات النقدية. توفر هذه التقارير معلومات هامة للمساهمين والمسؤولين لتقييم أداء المؤسسة واتخاذ القرارات المالية. 3- حسابات الودائع والاستثمار: تتضمن الحسابات المصرفية التقليدية وحسابات التوفير والودائع الثابتة والحسابات الجارية. تسمح هذه الأدوات المالية بتخزين الأموال وكسب الفوائد على الودائع أو الاستثمار في أدوات توفر عوائد مالية مثل الشهادات المالية وصناديق التحوط. 4- الأوراق المالية: تشمل الأسهم والسندات والخيارات وصناديق المؤشرات. تعتبر هذه الأدوات متغيرة القيمة وتستخدم للمضاربة أو الاستثمار لتحقيق عوائد مالية. يجب مراعاة المخاطر المرتبطة بهذه الأدوات قبل الاستثمار فيها. 5- قروض وتمويل: بغض النظر عن حرمة القروض، تشمل القروض المصرفية والتمويل من شركات التمويل والمزايدات على السندات. يستخدم القروض والتمويل لتوفير رأس المال لمشاريع التوسع أو تلبية احتياجات التمويل القصيرة الأجل. 6-التأمين: يوفر الحماية المالية ضد المخاطر المحتملة مثل التأمين على الحياة والتأمين الصحي والتأمين على الممتلكات. يستخدم التأمين لتحويل المخاطر المالية على المؤسسات أو الأفراد للشركات التأمين. 7-وسائل الدفع الإلكترونية: تشمل البطاقات الائتمانية والبطاقات الاستهلاكية والتحويلات البنكية الإلكترونية والمحافظ الرقمية. تستخدم هذه الأدوات المالية لإجراء المعاملات المالية بسهولة وسرعة. 8-أدوات التخطيط للتقاعد: تشمل صناديق التوفير للتقاعد وحسابات الجمعية التعاونية للتقاعد. يساعد استخدام هذه الأدوات في التخطيط المبكر للتقاعد وتحقيق الاستقرار المالي في المرحلة المتقدمة من الحياة. 9- المشتقات: وتشمل الخيارات والعقود الآجلة والمبادلات. تستمد المشتقات قيمتها من أصل أو أداة مالية أساسية. تستخدم عادة للتحوط من تقلبات الأسعار أو لأغراض المضاربة. 10-الصناديق المشتركة: هي أدوات استثمارية تجمع الأموال من مستثمرين متعددين للاستثمار في محفظة متنوعة من الأسهم أو السندات أو الأوراق المالية الأخرى. تدار الصناديق المشتركة من قبل مديري الصناديق المحترفين. 11- الصناديق المتداولة في البورصة (ETFs): على غرار الصناديق المشتركة ، تجمع صناديق الاستثمار المتداولة أموال المستثمرين للاستثمار في محفظة متنوعة من الأوراق المالية. ومع ذلك ، يتم تداول صناديق الاستثمار المتداولة في البورصات مثل الأسهم الفردية ، مما يوفر للمستثمرين المرونة في الشراء والبيع طوال يوم التداول. 12-صناديق الاستثمار العقاري (REITs): هي الشركات التي تمتلك أو تشغل أو تمول العقارات المدرة للدخل. يمكن للمستثمرين شراء أسهم في صناديق الاستثمار العقاري ، مما يمنحهم التعرض للأصول العقارية دون شراء العقارات مباشرة. 13-السلع: وتشمل السلع المادية مثل الذهب والنفط والغاز الطبيعي والمنتجات الزراعية وغيرها. يمكن تداول السلع من خلال العقود الآجلة ، مما يسمح للمستثمرين بالمضاربة على تحركات الأسعار أو إدارة المخاطر المرتبطة بالأصول الأساسية. 14- التمويل الجماعي: هذه طريقة لجمع الأموال عن طريق جمع مساهمات صغيرة من عدد كبير من الأفراد ، عادةً من خلال منصات الإنترنت. يتم استخدامه بشكل شائع لتمويل المشاريع أو الشركات الناشئة أو المبادرات الاجتماعية. 15-رأس المال الاستثماري: يقدم أصحاب رأس المال الاستثماري التمويل للشركات في مرحلة مبكرة أو الشركات ذات النمو المرتفع مقابل الحصول على حصة في رأس المال. عادة ما يستثمرون في الشركات ذات إمكانات النمو الكبيرة. 16-العملات المشفرة: العملات الرقمية أو الافتراضية التي تستخدم التشفير للأمن. ومن الأمثلة على ذلك البيتكوين والإيثريوم. يمكن استخدام العملات المشفرة للمعاملات أو لأغراض الاستثمار، علما بأني لا اثق في مثل هذه التعاملات او هذا النوع من الاستثمار ولكن هو فعلا موجود بالسوق. 17- خطط التقاعد: خطط التقاعد التي وضعها أصحاب العمل أو الحكومات لتوفير الدخل للأفراد بعد التقاعد. أنها تساعد الأفراد على الادخار والاستثمار من أجل أمنهم المالي في المستقبل. 18- التعهيد الجماعي: وهو يتضمن تعهيد المهام أو الأفكار أو حل المشكلات إلى جمهور أو مجتمع. يمكن للأفراد أو المؤسسات استخدام منصات التعهيد الجماعي لجمع المدخلات أو الحلول الإبداعية أو التمويل. 19- السندات: هي سندات دين حيث يقرض المستثمرون أموالاً لمُصدر (حكومة أو بلدية أو شركة) مقابل مدفوعات فائدة دورية وعودة رأس المال عند الاستحقاق. 20-شهادة الإيداع (CD): القرص المضغوط هو وديعة لأجل مقدمة من البنوك والاتحادات الائتمانية ، حيث يقوم الأفراد بإيداع مبلغ معين من المال لفترة محددة بسعر فائدة ثابت. عادة ما يكون للأقراص المدمجة أسعار فائدة أعلى من حسابات التوفير العادية. 21- أذون الخزانة (أذون الخزانة): هي سندات دين قصيرة الأجل تصدرها الحكومة لتمويل أنشطتها. تُباع أذون الخزانة عادةً بخصم من قيمتها الاسمية وتوفر عائدًا ثابتًا للمستثمرين عند الاستحقاق. 22-المعاشات: المعاش هو منتج مالي تبيعه شركات التأمين ، ويوفر تدفق دخل مضمون للمقدم السنوي مقابل دفع مبلغ مقطوع أو سلسلة من المدفوعات. 23-عقود الخيار: توفر الخيارات للمشتري الحق ، ولكن ليس الالتزام ، بشراء (خيار الشراء) أو بيع (خيار البيع) أصل أساسي بسعر محدد مسبقًا خلال فترة زمنية محددة. تُستخدم الخيارات بشكل شائع للتحوط أو المضاربة على تحركات الأسعار 24- الاكتتاب العام الأولي (IPO): يحدث الاكتتاب العام عندما تعرض شركة خاصة أسهمها للجمهور لأول مرة. يمكن للمستثمرين شراء هذه الأسهم ويصبحوا مالكين جزئيًا للشركة. 25- صناديق التحوط: صناديق التحوط هي شراكات استثمارية خاصة تجمع الأموال من الأفراد ذوي الملاءة المالية العالية والمستثمرين المؤسسيين. يستخدمون استراتيجيات استثمار مختلفة ، مثل الصفقات الطويلة والقصيرة ، لتوليد عوائد ، وغالبًا ما تستهدف عوائد أعلى معدلة حسب المخاطر من الاستثمارات التقليدية. 26- المنتجات المهيكلة: هي أدوات مالية معقدة تجمع بين أصول أو مشتقات متعددة لتقديم ملامح مخصصة للمخاطر والعائد. تشمل الأمثلة التزامات الدين المضمونة (CDOs) والأوراق المالية المدعومة بالأصول (ABS). 27- أدوات سوق المال: توفر سندات الدين قصيرة الأجل هذه ، مثل أذون الخزانة والأوراق التجارية ، خيارًا استثماريًا منخفض المخاطر وعائدات منخفضة نسبيًا. أدوات سوق المال عالية السيولة وغالبًا ما تستخدم لإدارة المراكز النقدية. 28-الإقراض من نظير إلى نظير (P2P): تربط منصات الإقراض P2P المقترضين مباشرة بالمستثمرين الراغبين في إقراض المال. هذا الشكل من الإقراض يزيل الوسطاء الماليين التقليديين ، مما قد يوفر عوائد أعلى للمستثمرين ومعدلات أقل للمقترضين. من المهم ملاحظة أن كل أداة مالية تحمل مجموعة المخاطر والاعتبارات الخاصة بها. يُنصح بإجراء بحث شامل وفهم المخاطر المرتبطة والتشاور مع المتخصصين الماليين قبل اتخاذ أي قرارات استثمارية. مقالات ذات صلة:نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية )مختصر شرح المؤشرات المالية المهمةالنسبة الحالية (Current Ratio)
