
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
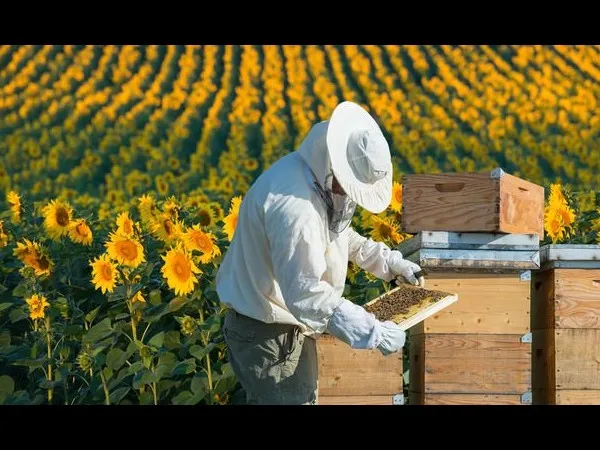
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل تقوم مشروعات مزارع إنتاج عسل النحل على شراء المناحل ووضعها فى مزرعة أو قريبا من المزارع ، ويهيأ المكان ليقوم النحل بشم الزهور والثمار ونحوها وإنتاج العسل وهذا ما أشار إليه الله سبحانه وتعالى بقوله : " وَأَوْحَى رَبُّكَ إِلَى النَّحْلِ أَنِ اتَّخِذِي مِنَ الجِبَالِ بُيُوتاً وَمِنَ الشَّجَرِ وَمِمَّا يَعْرِشُونَ ، ثُمَّ كُلِي مِن كُلِّ الثَّمَرَاتِ فَاسْلُكِي سُبُلَ رَبِّكِ ذُلُلاً يَخْرُجُ مِن بُطُونِهَا شَرَابٌ مُّخْتَلِفٌ أَلْوَانُهُ فِيهِ شِفَاءٌ لِّلنَّاسِ إِنَّ فِي ذَلِكَ لآيَةً لِّقَوْمٍ يَتَفَكَّرُونَ " ( النحل : 68 ـ 69 ). ويخضع نشاط عسل النحل للزكاة لأنه من المستغلات التى تقوم على اقتناء عروض القنية ( وهى النحل ) بغرض تحقيق الكسب والإيراد ، وهو العسل ، ويحكم حساب تلك الزكاة الأسس الآتية : (1) ـ ليس على قيمة المنحل وملحقاته من التركيبات والمبانى والمرافق والآلات والمعدات والأثاث والسيارات زكاة ، لأنها من عروض القنية (أصول ثابتة) ، والتى لا تخضع عينها للزكاة ولكن الذى يخضع هو ناتج استغلالها . (2) ـ تجب الزكاة على قيمة الناتج من العسل خلال الحول سواء تم بيعه أو مازال موجوداً بالمخازن ، ويقوَّم الأخير على أساس القيمة السوقية (سعر الجملة) (3) ـ يطرح من قيمة الناتج النفقات والمصروفات الفعلية ومنها على سبيل المثال : * ـ نفقات ومصروفات المنحل من غذاء إضافى وأجور عمال وإيجار المكان ولوازم التعبئة والتغليف . * ـ أى ضرائب أو رسوم أو ديون مسددة . (4) ـ يطرح كذلك النفقات الشخصية لصاحب المنحل إذا لم يوجد له مصدر آخر للإنفاق منه وكذلك الديون المسددة . (5) ـ يتمثل وعاء الزكاة فى الفرق بين قيمة الناتج والنفقات والمصروفات والديون المدفوعة . (6) ـ يقاس نصاب العسل على نصاب عروض التجارة والمستغلات وهو ما يعادل 85 جراماً من الذهب الخالص عيار 24 . (7) ـ اختلف الفقهاء فى سعر زكاة العسل : منهم من يرى 10% من إجمال الناتج الإجمالى ، ومنهم من يرى 10% من الصافى بعد خصم النفقات والديون ، ومنهم من يرى 2.5% من الصافى قياساً على زكاة المستغلات ، والرأى الذى أخذت به الهيئة الشرعية العالمية للزكاة هو 10% من الصافى بعد خصم النفقات لأن دور الإنسان فى إنتاج العسل قليل وأنه هبة من الله عز وجل . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاة
عاجل
- بواسطة الادمن
- September 24, 2026
برنامج الميزان - الحسابات التجميعية
برنامج الميزان - الحسابات التجميعية الموقع الرسمي لبرنامج الميزان - تركيا يمكننا من خلال الحسابات التجميعية تجميع عدد من الحسابات الموجودة لدينا في شجرة الحسابات بغض النظر عن طبيعة هذه الحسابات أو الحساب الرئيسي لها. ويمكننا أن نطلع على نتيجة تجميع هذه الحسابات من خلال طلب دفتر الأستاذ للحساب التجميعي الذي أدرجنا الحسابات المطلوبة ضمنه. ويمكننا تعريف الحساب التجميعي من خلال الانتقال إلى قائمة "محاسبة" ومن ثم الضغط على "حسابات تجميعية" كما في الشكل التالي: فتظهر على الشاشة نافذة نقوم من خلالها بتعريف الحساب التجميعي بإدخال اسم الحساب والحسابات التي تدخل ضمنه والموجودة في شجرة الحسابات. وكمثال:نفرض أنه لدينا حسابات مواد لسيارات الكيا وحسابات مواد لسيارات الهونداي ورغبنا بمعرفة مجموع المبيعات من نوعي السيارتين وكان لنوعي السيارات حسابي مبيعات منفصلين في شجرة الحسابات عندها نعرف الحساب التجميعي كما في الشكل التالي: عندها يمكننا أن نطلب دفتر الأستاذ للحساب الجديد المسمى مبيعات السيارات فينتج لدينا التقرير التالي: مقالات ذات صلة:برنامج الميزان - الحسابات التوزيعيةبرنامج الميزان - طرق الدفعبرنامج الامين - محاسبة الذهب ( أتمتة ورشات صياغة وبيع الذهب والمجوهرات )
جديد
- بواسطة مدير التحرير
- September 24, 2026
أحكام وحساب زكاة الصداق
أحكام وحساب زكاة الصداق u ـ الصداق : ( المَهْرُ ) : القدر من المال المفروض للمرأة على الرجل لتطييب نفسها ، وهو حق لها وليس لأبيها أو لغيره . ودليل ذلك قول الله تبارك وتعالى : "وَآتُوا النِّسَاءَ صَدُقَاتِهِنَّ نِحْلَةً" ( النساء : 4 ) . الأصل تعجيل أداء الصداق ، ويجوز تأجيله ، أو تعجيل البعض وتأجيل البعض الآخر حسب الاتفاق والتراضى ، والأولى التعجيل ، والمؤجل هو دين فى ذمة الزوج . ويختلف حكم زكاة الصداق حسب التعجيل والتأجيل على النحو التالى : (1) ـ زكاة الصداق المعجل : إذا احتفظت المرأة به ولن تعطه أحداً ولم تنفقه يضم إلى بقية أموالها النقدية الأخرى ويزكى الجميع بنسبة 2.5% عند حلول ميعاد الزكاة . (2) ـ زكاة الصداق المؤجل : يأخذ حكم زكاة الدين : فإذا كانت النيَّة والاتفاق أن سداده مرتبطاً بوفاة الزوج أو الطلاق ، فليس عليه زكاة ، ويؤخذ حكم زكاة الدين المقيد وعند قبضه يضم إلى بقية الأموال النقدية ويزكى الجميع إذا بلغ النصاب عند حلول ميعاد الزكاة ، أَمَّا إذا كانت النيّة والاتفاق أنه يسدد عند طلبه والزوج ملىء وموسر ، ففى هذه الحالة يضم سنويا إلى أموالها الزكوية ويزكى معها متى وصل الكل النصاب عند حلول ميعاد الزكاة ويأخذ حكم زكاة الدين الجديد . u ـ نموذج تطبيقى على حساب زكاة الصداق . لو فرض أن مقدار الصداق المتفق عليه للأخت / مريم بنت مسعود مبلغ 25000 جنيه ، منها مبلغ 15000 جنيه معجل ، والباقى مؤجل مرتبط بالوفاة أو الطلاق ، ولقد ساهمت الأخت مريم بالمعجل فى تأسيس البيت ، فلا زكاة عليها ، أمّا إذا احتفظت به لديها فى صورة نقدية ، فيخضع للزكاة سنويا بنسبة 2.5% وتحسب الزكاة كما يلى : 15000 × 5و2 % = 225 جنيها . أما الصداق المؤجر فلا زكاة عليه . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:خطوات حساب الزكاةأسس حساب الزكاةمفاهيم ومصطلحات محاسبة الزكاة
عاجل
- بواسطة مدير التحرير
- September 24, 2026
أحكام وحساب زكاة الديون على الغير
أحكام وحساب زكاة الديون على الغير u ـ الدين هو مبلغ فى الذمة على الغير ، وتقسم الديون من منظور الخضوع للزكاة إلى : (1) ـ ديون جيدة مرجوة التحصيل : تخضع للزكاة كل حول ، إذ تضاف إلى الأموال النقدية الزكوية وتزكى بمعدل 2.5% على أساس السنة الهجرية . (2) ـ ديون مشكوك فى تحصيلها ، غير مرجّوة التحصيل : والرأى الأرجح أنها لا تزكى ، وإن حُصّلَت فيما بعد فإنها تضاف إلى بقية الأموال النقدية وتزكى لحول واحد ، هذا هو الرأى الأرجح الذى سوف نأخذ به . (3) ـ ديون ضمار معدومة : لا تزكى ، وإن حُصلت فيما بعد فإنها تضاف إلى بقية الأموال النقدية الزكوية وتزكى لحول واحد . u ـ نموذج تطبيقى على حساب زكاة الدين لو فرض أن أحد المسلمين كانت له ديون على الغير على النحو التالى : ـ قرض حسن على الأخ زياد محمود يستحق بعد ستة شهور قيمته 25000 جنيه والمدين ملئ ، والدين مرجو التحصيل . ـ أمانة نقدية لدى الأخت / آية الله محمود مقدارها 10000 جنيه تحت الطلب ، والمستأمن ذمته المالية طيبة وملىء . ـ دين على أحد الشباب أخذه للزكاة بمناسبة الزواج مقداره 2500 جنيه وظروفه المالية صعبة ، ولا يُنتظر تحصيله . ـ دين على مسلم آخر مقداره مبلغ 5000 جنيه ، ولقد توفى ولم يترك ميراثا ولقد أبرأت ذمته . ففى ضوء المعلومات السابقة يكون حساب الزكاة على النحو التالى : u ـ حساب زكاة الدين ـ قرض حسن على الأخ / زياد محمود 25000 جنيه . أمانة لدى الأخت / آيه محمود 10000 جنيه . ـ وعاء الزكاة 10000 جنيه . ـ النصاب : ما يعادل 85 جراما من الذهب بفرض سعر الجرام100جنيها = 8500جنيهاً ـ مقدار الزكاة = 10000 × 2.5 % = 250 جنيهاً . لا تخضع الديون المشكوك فيها أو التى لا يرجى تحصيلها للزكاة مثل الدين المستحق على الشاب الذى حالته صعبة ، والدين الذى على المسلم المتوفى ولم يترك شيئاً . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:مفاهيم ومصطلحات محاسبة الزكاةمهام وصفات محاسب الزكاةمعنى محاسبة الزكاة
جديد
- بواسطة مدير التحرير
- September 24, 2026
أحكام وحساب زكاة الخلطة (الشراكة) فى الأنعام
أحكام وحساب زكاة الخلطة (الشراكة) فى الأنعام قد يتفق اثنان أو أكثر على خلط كل واحد ما يملك من الأنعام مع الآخر أو مع الآخرين ، ويكوِّناَ شركة ، وتصبح كل الأنواع خلطة واحدة فى المرعى والمشرب والرعاية وتحسب الزكاة على الخلطة مجتمعة حسب الأحكام السابق بيانها ، ولا يجوز التفريق لإنقاص مقدار الزكاة ، وهذا ما ذهب إليه جمهور الفقهاء ما عدا الأحناف . u ـ نموذج تطبيقى على حساب زكاة الخلطة . + لو فرض أن لدى أحد المسلمين يمتلك 30 رأساً من الغنم يمتلك آخر 100 رأساً من الغنم ، وكونا شركة ( خلطة ) فى الرعى والمشرب والرعاية . قَبْلَ الخلطة ليس على الأول زكاة لأن ما عنده دون النصاب هو 40 رأساً ، وعلى الثانى شاة واحدة لأنه يقع فى الشريحة من 40 إلى 120 ، ولكن بعد الخلطة أصبح لديهما 130 رأسا وعليهما شاتان لأن الخلطة تقع فى الشريحة من 121 إلى 200 . وبذلك يكون مقدار الزكاة على الخلطة شاتان . + وإذا فرض أن أحد المسلمين يمتلك 35 رأس بقر ، وعمل خلطة مع آخر يمتلك20 رأسا من البقر ، فإن عدد الخلطة 55 رأساً فعليها مسنة ( أنثى البقر التى أتمت سنتين ودخلت فى الثالثة ) ، وقبل الخلطة كان على الأول تبيع ولا على الثانى شيئا . + لو فرض أحد المسلمين يمتلك 100 رأساً من الغنم و30 رأساً من الماعز ، 6 نياق منها ناقة عاملة لحمل الأمتعة ، وبقرة حلوب للألبان ، فلا يجوز ضم الأغنام إلى الإبل ، ولكن يجوز ضم الأغنام إلى الماعز ، وتحسب الزكاة كما يلى : * زكاة الأغنام = 100 + 30 = 130 رأساً : شاتان . * زكاة الإبل = 6 – 1 = 5 بنت مخاض . لا تخضع البقر للزكاة ـ لا تخضع الناقة العاملة للزكاة . مقالات ذات صلة:أحكام وحساب زكاة الزروع والثمارأحكام زكاة العقارات بقصد السُّكْنىَأحكام وحساب زكاة نشاط تأجير العقارات
