
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
من هم مستخدمو البيانات المالية
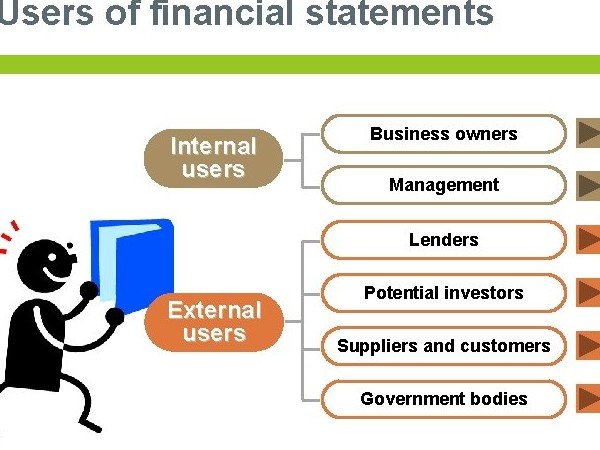
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
عاجل
- بواسطة مدير التحرير
- September 24, 2026
تطور الوظيفة المالية
تطور الوظيفة المالية تعرضت الوظيفة المالية لتغيرات كثيرة واكبت التغيرات التي حدثت في البيئة الاقتصادية والمالية والمنظمات ، وسيتم التعرض لهذا التطور والتركيز على شكل الوظيفة المالية خلال كل مرحلة . فعندما ظهرت الوظيفة المالية كمجال مستقل للدراسة في بداية القرن العشرين كان تركيزها الاساسي على الجوانب القانونية لعمليات الاندماج وانشاء الشركات الجديدة وكذلك النواحي القانونية الخاصة باصدار الاوراق المالية بواسطة الشركات المختلفة . وقد ادى الاتجاه العالمي نحو التصنيع والذي عم العالم كله الى حدوث مشكله اساسيه وهي ظهور الحاجه الى الاموال الضخمه تمويل عمليات التوسع هذه ، لكن ظهرت مشكله اخرى وهي ان اسواق المال كانت بدائيه خلال هذه الحقبه من الزمن ، وادى ذلك الى صعوبه انتقال الاموال من الافراد او المستثمرين الى منظمات الاعمال وهناك مشكله اخرى ارتبطت بكفاءه اسواق المال هذه وهي أن الارباح التي كان يعلن عنها وكذلك قيم اصول المنظمات المعتمده على التقييم المحاسبي كانت تواجه بعدم ثقة من قبل حمله الاسهم في هذه التقديرات بالاضافه الى تلاعب المضاربين في اسعار الاسهم والسندات ونظرا لهذه الظروف البيئيه أحجم المتعاملون عن شراء وبيع الاوراق الماليه مما دفع الاداره الماليه او التمويل بصفه عامه الى الاهتمام بالنواحي القانونيه الخاصه باصدار الاسهم والسندات اي النسيم الاساسيه لهذه المرحله داخل الوظيفه الماليه كانت تركيب على الجوانب القانونيه لاصدار الاوراق الماليه مقالات ذات صلة:التحليل الافقيالتحليل الرأسيأهم المؤشرات للتحليل المالي
جديد
- بواسطة مدير التحرير
- September 24, 2026
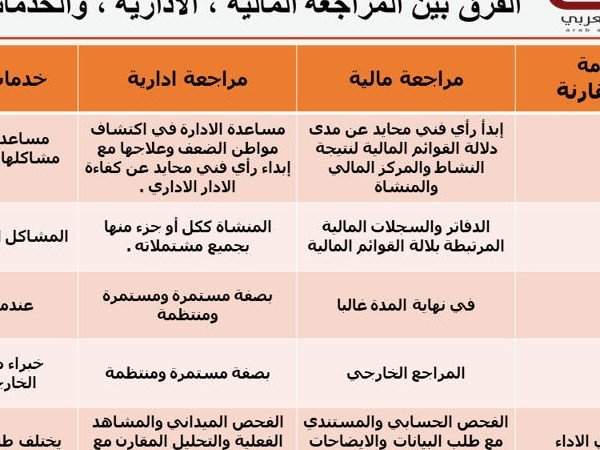
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات
عاجل
- بواسطة مدير التحرير
- September 24, 2026
النفقات الرأسمالية
النفقات الرأسمالية وهذه النوعية من النفقات تستفيد خدماتها على فترات طويلة الاجل نسبياً ويتم إقتنائها بغرض زيادة الطاقة الانتاجية للمنشأة وتتميز هذه النوعية من النفقات بأنها نفقات غير دورية وكبيرة الحجم نسبياً ، حيث تنفق لزيادة الطاقة الانتاجية الثابتة للمنشأة أو للحصول على أصول ثابتة جديدة. وهنا نلاحظ أنه لا يتم تحميل الفترة المالية ( أي تحميل حساب الارباح والخسائر الفترة المالية ) من هذه النفقات إلا بذلك الجزء الذي أستفادت منه هذه الفترة المالية والذي يطلق عليه قسط الاهلاك السنوي ، أما الباقي منها فيت ترحيلة إلى السنوات التالية حيث يظهر ذلك الرصيد المتبقي بقائمة المركز المالي مقالات ذات صلة:المصروفات ما هي وما هي أنواعها؟مجموعة العلوم الشرعية ذات الصلة بالمعاملات الماليةما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟
عاجل
- بواسطة مدير التحرير
- September 24, 2026
طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية
طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة المالية تعتبر القوائم المالية الخارجية ذات الغرض العام إحدى منتجات المحاسبة المالية، ومن ثم فان أهداف القوائم المالية ومقدرتها على تقديم المعلومات إلى من يستخدمونها - من خارج المنشأة - تتأثر بطبيعة النتائج التي يمكن استخراجها من سجلات المحاسبة المالية وترتبط المعلومات التي تشملها مجموعة معينة من القوائم المالية ذات الغرض العام بوحدة اقتصادية محددة، قد تكون منشأة فردية، أو شركة قابضة مع شركاتها التابعة ، وبالتالي فإن نطاق المعلومات التي تشملها القوائم المالية يقتصر على وحدة معينة يمكن تمييزها على وجه التحديد ويقتصر التسجيل في الحسابات على الأحداث التي وقعت فعلا والتي يمكن قياسها قياسا نقديا ويتأثر بها المركز المالي للمنشأة، ومن ثم فان المعلومات التي تشملها القوائم المالية تقتصر إلى حد كبير على الآثار النقدية للأحداث التي وقعت فعلا دون غيرها. وفي المحاسبة المالية يتم التعبير عن المركز المالي للمنشأة في صورة معادلة مثل حقوق المساهمين حقوق الملكية = الأصول - الالتزامات الخصوم وكل معاملة أو حدث يؤثر على المركز المالي للمنشأة له تأثير أيضا على اثنين أو أكثر من أطراف هذه المعادلة. ويعتبر تبويب تلك الآثار إلى آثار ايرادية وآثار رأسمالية من الاهتمامات الأساسية للمحاسبة المالية. ومن ثم فإن المعلومات التي تشملها القوائم المالية ذات الغرض العام تتركز حول رأس المال والدخل. ويتم إعداد تقارير تشمل المعلومات التي تتجمع في حسابات الوحدة المحاسبية، وتقدم هذه التقارير إلى الأطراف والجهات التي تهتم بالمنشأة في فترات زمنية منتظمة خلال حياة المنشأة. وفي المحاسبة المالية تقاس الآثار المالية للأحداث على أساس فرض استمرار المنشأة بمعنى أنه ليست هناك نية أو ضرورة لتصفية المنشأة وتقليص نطاق عملياتها. ولهذا الافتراض أثر كبير على القوائم المالية فالمنشأة بطبيعتها تيار مستمر من الأنشطة ويؤدي تقسيم هذا التيار إلى أجزاء دورية، تعد عن كل منها مجموعة من القوائم المالية ، إلى تجزئة كثير من العلاقات الواقعية ويضفي على القوائم المالية هالة من الدقة ليس لها ما يبررها. فالقوائم المالية - حتى في أفضل الظروف المواتية – تتسم بأنها ليست نهائية فالانطباع الذي تتركه هذه القوائم والقرارات التي تبني عليها قد تتغير جميعها في ضوء الأحداث المقبلة، وبالتالي يجب دراسة هذه القوائم في ضوء هذا الاحتمال، كما يجب اتخاذ القرارات على هذا الأساس. ولا تقتصر المعلومات التي تشملها القوائم المالية على المتحصلات والمدفوعات النقدية وحدها، إذ أنه قد يتم تسجيل الدخل الذي ينتج عن معاملة معينة أو النفقة التي يتطلبها إنجاز تلك المعاملة، في فترة زمنية سابقة أو لاحقة للتحصيل أو الإنفاق النقدي الذي يرتبط بها، وذلك حتى يمكن تحديد الدخل الذي ينسب لكل فترة زمنية على حدة، وتحديد أثر ذلك الدخل أو النفقة على الأصول والخصوم في نهاية تلك الفترة. ولا تختص المحاسبة المالية بالتقييم الكمي لكثير من المتغيرات والأحداث التي قد لا تكون على جانب كبير من الأهمية لمن يستخدمون القوائم المالية خارج المنشأة عند اتخاذ قراراتهم المالية لا تختص بقياس قيمة السمعة الحسنة لنوعية منتج أو خدمة، كما أنها لا تختص بقياس الأثر الاجتماعي لعمليات منشأة أو أثر الأحوال الاقتصادية العامة على تلك المنشأة. فهي لا تقيس سوى الأحداث التي يؤيدها الدليل الموضوعي والقابل للمراجعة والتحقيق - إلا إذا كان ذلك مطلوبا على وجه التحديد لغرض آخر يتعلق بالقوائم المالية - مثل الإفصاح عن معلومات إضافية تعتبر ضرورية لكي تكون القوائم غير مضللة ومن ثم فان المعلومات التي تشملها القوائم المالية ليست سوى نوع واحد من المعلومات التي يتعين أن يعتمد عليها من يستخدمون القوائم المالية خارج المنشأة عند اتخاذ قراراتهم يضاف إلى ذلك أن المحاسبة المالية لا تختص بتزويد من يستخدمون القوائم المالية خارج المنشأة بتقييم للنتائج الاقتصادية التي تترتب على كل من الاختيارات أو البدائل التي يواجهونها، فبالرغم من أن توفير المعلومات المالية عن المنشأة يعتبر من وظائف المحاسبة المالية إلا أن التحليل الذي يجب أن يقوم به المستثمرون والمقرضون الحاليون والمرتقبون فيما يتعلق بتقييم النتائج الاقتصادية لكل من الاختيارات أو البدائل المختلفة التي يواجهونها لا يعتبر من وظائف المحاسبة. وبالمثل، فان المحاسبة المالية تختص بتقديم معلومات مفيدة لتقييم أداء الإدارة إلا أن إجراء هذا التقييم ليس من وظائف المحاسبة. وبصفة عامة يجب التمييز بين وظيفة تقديم المعلومات المالية واستخدام تلك المعلومات ويتوقف نجاح أو فشل المنشأة على كثير من العوامل الاقتصادية العامة مثل الطلب على منتجاتها وخدماتها، ومثل الموارد الاقتصادية للمنشأة وقدرة الإدارة على الاستفادة من الفرص المتاحة والتغلب على الظروف غير الملائمة. فالواقع أن هناك بعض العوامل التي تؤثر على نجاح أو فشل المنشأة دون أن يكون في مقدور الإدارة أن تؤثر في تلك العوامل أو تسيطر عليها. ولا تستطيع المحاسبة المالية أن تفصل بين أداء الإدارة وأداء المنشأة إذ أن المعلومات التي تحتويها القوائم المالية تقصر عن تقييم أداء الإدارة بمعزل عن أداء المنشأة نفسها مقالات ذات صلة:الاحتياطي القانونيالتعريف بالاحتياطي وتحديده وأهميتهمصروفات التأسيس - موضوع للنقاش
