
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
.webp)
عاجل
- بواسطة مدير التحرير
- September 24, 2026
دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عملية
دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عملية في عالم الأعمال سريع التغير، يتطلب النجاح ليس فقط القدرة على التخطيط، ولكن أيضًا الاستفادة القصوى من المعلومات المالية المتاحة. التحليل المالي يُعد العمود الفقري لعملية اتخاذ القرارات الاستراتيجية للشركات، حيث يمد الإدارة بالأدوات اللازمة لفهم الوضع المالي وتحديد مسارات النمو وتحقيق الكفاءة التشغيلية. ما هو التحليل المالي؟ التحليل المالي هو دراسة البيانات المالية للشركة لتحليل الأداء المالي الحالي، التنبؤ بالمستقبل، والتعرف على الاتجاهات. باستخدام أدوات مثل النسب المالية، وتحليل التدفقات النقدية، يصبح بإمكان الشركات معرفة مكامن القوة والضعف بشكل دقيق. أهمية التحليل المالي: 1-تقييم الأداء المالي: يساعد التحليل المالي في فهم كيفية أداء الشركة خلال فترات محددة، مما يمنح المدراء نظرة واضحة على الأرباح، الإيرادات، ونفقات التشغيل. 2-اتخاذ قرارات استراتيجية: يساهم في تحديد المشاريع التي يجب الاستثمار فيها، وكيفية تخصيص الموارد لتحقيق أقصى عائد. 3-إدارة المخاطر: من خلال فهم نقاط الضعف في التدفقات النقدية أو توقع الفجوات المالية، يمكن وضع خطط لتجنب الأزمات. 4-التواصل مع المستثمرين: التحليل المالي يُظهر قوة الشركة وجدواها للمستثمرين والبنوك، مما يدعم جمع التمويل عند الحاجة. أهم أدوات التحليل المالي: النسب المالية: 1-نسبة الربحية: لتحديد مدى كفاءة الشركة في تحقيق الأرباح. 2-نسبة السيولة: لفهم قدرة الشركة على تغطية التزاماتها القصيرة الأجل. 3-نسبة المديونية: لتحليل هيكل رأس المال. 4-تحليل التدفقات النقدية: يوضح حركة النقد داخل وخارج الشركة، مما يساعد في التحقق من مدى ملاءمة الموارد النقدية لتغطية الأنشطة المختلفة. 5تحليل الاتجاهات: متابعة البيانات التاريخية لاكتشاف الأنماط التي قد تشير إلى تحسينات أو تحديات مستقبلية. تخيل شركة تواجه انخفاضًا مستمرًا في السيولة، ولكن أرباحها تبدو مستقرة. من خلال التحليل المالي، يمكن للإدارة تحديد السبب وراء هذا التضارب، مثل التأخير في تحصيل الفواتير أو الزيادة في المخزون غير الضروري. بناءً على هذه النتائج، يمكن اتخاذ قرارات تصحيحية. كيف تطور مهاراتك في التحليل المالي؟ التدريب المستمر: شارك في دورات متخصصة مثل CMA أو FMVA لتعزيز معرفتك. استخدام التكنولوجيا: استثمر في أدوات تحليل البيانات مثل Excel أو برامج التحليل المالي المتقدمة. البقاء على اطلاع: تابع الأخبار الاقتصادية والتقارير المالية لفهم السياقات الاقتصادية التي تؤثر على شركتك. في النهاية، يعد التحليل المالي البوصلة التي توجه الشركات نحو النمو والاستدامة. بفضل استخدامه، يمكن للإدارة فهم الواقع المالي بوضوح واتخاذ قرارات تعزز الربحية وتقلل المخاطر. إذا كنت محاسبًا أو مديرًا ماليًا، فلا شك أن إتقان التحليل المالي سيجعلك العنصر الأبرز في فريقك. فلنبدأ الآن في تعزيز هذه المهارة الحيوية لتحقيق النجاح مقالات ذات صلة:أساليب التحليل الماليهيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقدية
التحيل المالي
- بواسطة وائل مراد
- September 24, 2026
هيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟
هيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟ بص يا صاحبي… تعالى نبدأ الموضوع من أوله وبراحة كده، كإننا قاعدين على المصطبة بعد العصر، والشمس داخلة من ناحية الجبل وبنحلي القعدة بكوباية شاي حلوة. هيكل رأس المال يا غالي هو ببساطة: الطريقة اللي شركتك بتجيب بيها فلوس عشان تكبر وتشتغل هل بفلوسك إنت؟ ولا بفلوس البنك؟ ولا الاثنين مع بعض؟ يعني الموضوع عبارة عن خلطة زي ما الستات ما بيقولوا: الطبق الحلو محتاج مقادير مظبوطة شوية من ده على شوية من ده نفس الكلام في شركتك. فيه مكوّنين رئيسيين: أولًا: الديون — فلوس الناس اللي عليك ترجعها وده اللي بنسميه Debt. يعني إيه؟ يعني الفلوس اللي بتستلفها بنك، مؤسسات، موردين، أي حد. مميزات الدين: أرخص غالبًا من إنك تدخل شريك الفايدة بتتخصم من الضرايب (يعني وفر) اللي بيسلفك ما يقعدش جنبك في الاجتماع ولا يقاسمك الربح عيوب الدين: زي القرض اللي بياخده واحد من البلد… تاخده راجل… وتسدّه راجلين التزام شهري لازم تدفعه لو كتر عليك… يضغطك جامد ثانيًا: حقوق الملكية — فلوسك وفلوس الشركاء اللي معاك وده اللي بنسميه Equity. يعني الفلوس اللي إنت أو الشركاء حاطينها في الشركة، سواء رأس مال أو أرباح محتفظ بيها. مميزات الملكية: مفيش حد بيجري وراك يقولك: هات القسط يا عم الحج بتقلل المخاطر بتقوّي مركز الشركة عيوب الملكية: الشريك بياخد جزء من الربح وأوقات رأيه يدخل في القرار وعلى المدى البعيد… تكلفة الملكية أغلى من الدين طيب… أنا كصاحب شركة صغيرة أوشركة متوسطة استفاد إزاي من الكلام ده؟ أهو ده مربط الفرس إنت محتاج تظبط الخلطة: مش كله ديون ومش كله ملكية لا… تعملها كده نص-نص، ولاّ 60/40… حسب ظروفك. خليني أقولك المبدأ العام: الدين نستخدمه لما يكون الفلوس هتجيب ربح يغطي الدين. والملكية نستخدمها في الحاجات اللي فيها مخاطرة أو مفيهاش ربح سريع. يعني لو هتشتري ماكينة جديدة هتزود الإنتاج ← الدين ممتاز. لو لسه في بداية المشروع ومفيش دخل ثابت ← ملكية. لو عايز توسّع شركة لكن مش ضامن السداد ← ملكية أكتر. لو عندك مبيعات ثابتة ومحتاج مخزون ← الدين مناسب. طب نعرف إزاي إن الخلطة ظابطة؟ في الصعيد يقولوا: اعرف عضمك قبل ما تشيل الحِمِل نفس الكلام هنا… بنبص على نسب بسيطة: نسبة الدين لحقوق الملكية (D/E) الديون ÷ حقوق الملكية دي كده زي ميزان القمح لو الميل بقى ناحية الدين زيادة، تعرف إن فيه حمل زايد. أقل من 1 تمام وعايش في الأمان بين 1 و 2 ماشي الحال أكتر من 2 خفف الحمل يا ولد العم… ده كتير عليك. نسبة تغطية الفايدة الربح التشغيلي ÷ مصروف الفوائد يعني ببساطة: هل الشركة بتكسب كفاية إنها تغطي الفوائد بدون وجع قلب؟ أكتر من 3 مرات ممتاز من 1.5 – 3 → مقبول أقل من 1.5 تسلم وتعيش… لكن خليك حذر قوي نسبة الدين للأصول الديون ÷ الأصول دي زي ما تعرف وزن البيت هل البيت متسند على أساس قوي ولا على طوب سايب؟ أقل من 40% جامد 40–60% مقبول فوق 60% خطر… ده كده لو هوا شال الزينتي وقعت الحيطة. الشركة يا ولد العم… زي الدابة. لو حملتها أكتر من طاقتها تبرُك. ولو ما حملتهاش خالص ما تنفعكش. المَسْكِين اللي يعرف يشيلها قَدّها. هيكل رأس المال هو إنك تعرف تِقَدّر الحِمِل وتوزّع التمويل بين دين و ملكية حسب مصلحة الشغل. مقالات ذات صلة:رأس المال العامل Working Capitalقائمة التدفق النقديتطور الوظيفة المالية
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
الذهب كأداة تحوط: كيف تقيّم الشركات جدوى الاستثمار في المعادن النفيسة؟
يُصنَّف الذهب محاسبياً كأصل استثماري وليس كأداة تُدرّ عائداً دورياً كالسندات أو الأسهم الموزعة للأرباح، وهذا يعني أن العائد المتوقع منه يأتي بالكامل تقريباً من ارتفاع قيمته السوقية على المدى الطويل، وليس من دخل دوري ثابت. الشركات والصناديق التي تخصص جزءاً من محافظها للذهب تفعل ذلك عادة كوسيلة لتقليل التقلب الكلي للمحفظة، لأن أداء الذهب لا يرتبط بقوة بأداء الأسهم أو السندات في أغلب الأوقات، بل يتحرك أحياناً في اتجاه معاكس لهما، وهو ما يمنح المحفظة توازناً إضافياً وقت اضطراب الأسواق التقليدية. من الناحية المحاسبية، يُقيَّم الذهب المحتفظ به لأغراض استثمارية عادة بالقيمة العادلة (Fair Value) في تاريخ كل قائمة مالية، مع تسجيل التغير في القيمة ضمن الدخل الشامل أو قائمة الدخل حسب سياسة التصنيف المتبعة، وهو ما يستوجب من الشركة توثيقاً دقيقاً لسبب الاحتفاظ بهذا الأصل وطريقة تقييمه بشكل متسق من فترة لأخرى. القاعدة العملية لأي شركة تفكر في هذه الاستراتيجية هي عدم النظر للذهب كبديل كامل عن الأصول المُدرّة للدخل، بل كعنصر تكميلي ضمن استراتيجية تنويع أوسع، بنسبة محدودة تتناسب مع طبيعة نشاط الشركة وقدرتها على تحمل المخاطر.
جديد
- بواسطة مدير التحرير
- September 24, 2026
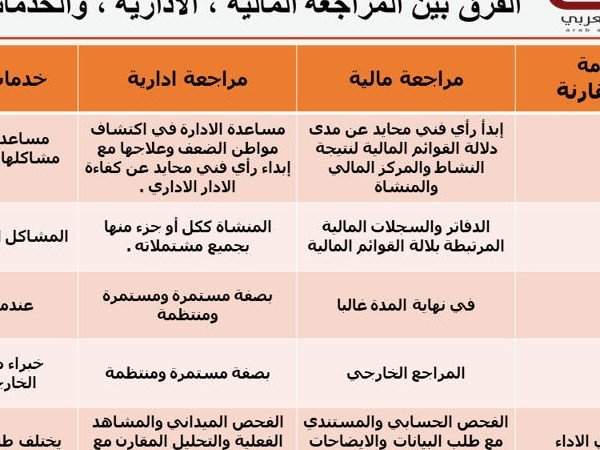
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات
جديد
- بواسطة مدير التحرير
- September 24, 2026
القوائم المالية المجمعة
القوائم المالية المجمعة القوائم المالية المجمعة : هي تلك القوائم المالية لمجموعة و التي يتم عرضها و كأنها لمنشِأة اقتصادية واحدة. السيطرة : هي مدى القدرة على التحكم في السياسات المالية والتشغيلية لمنشأة وذلك للحصول على منفعة من أنشطتها . طريقة التكلفة : هي طريقة محاسبية يتم بناءً عليها إثبات الاستثمار بالتكلفة. و يعترف المستثمر بإيرادات الاستثمار فقط في حدود ما يستلمه المستثمر من توزيعات الأرباح المحققة للشركة المستثمر فيها بعد تاريخ الاقتناء و تعتبر التوزيعات المستلمة بالزيادة عن تلك الأرباح بمثابة استرداد للاستثمار و يتم الاعتراف بها كتخفيض لتكلفة الإستثمار . المجموعة : هي الشركة القابضة و كل الشركات التابعة لها. حقوق الأقلية : هي ذلك الجزء من ناتج التشغيل ربح أو خسارة و من صافى أصول شركة تابعة و التي تتعلق بحقوق لا تمتلكها الشركة القابضة بشكل مباشر أو غير مباشر عن طريق إحدى الشركات التابعة للشركة القابضة. الشركة القابضة : هي المنشأة التي يكون لديها شركة تابعة أو أكثر . القوائم المالية المستقلة : هي تلك القوائم التي يتم عرضها بواسطة الشركة القابضة أو أي مستثمر في شركة شقيقة أو شريك في منشأة تخضع لسيطرة مشتركة و التي يتم فيها معالجة الاستثمارات على أساس الحصة المباشرة فى الملكية و ليس على أساس نتائج الأعمال وصافى أصول الشركات المستثمر فيها . الشركة التابعة : هي المنشأة التي تسيطر عليها شركة أخرى ( الشركة القابضة ) وهى تشمل شركات الأفراد أيضاً. حمل من هنا القوائم المالية المجمعة - التغييرات فى المجموعة حمل من هنا القوائم المالية المجمعة - المجموعات الأكثر تعقيدا حمل من هنا القوائم المالية المجمعة - المجموعات البسيطة حمل من هنا القوائم المالية المجمعة - مراجعة حمل من هنا القوائم المالية المجمعة - مراجعة 2 حمل الملف كاملاً من هنا مقالات ذات صلة:متطلبات إعداد قائمة التدفقات النقديةتعلم كيف تقرأ وتعد القوائم المالية!الإفصاح الكامل في القوائم المالية
