
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المحاسبة المالية
- بواسطة فريق عمل المجلة
- September 24, 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
عاجل
- بواسطة مدير التحرير
- September 24, 2026
التخطيط المالي: دليل شامل لإدارة المال وتحقيق الاستقرار المالي
التخطيط المالي هو عملية تحديد الأهداف المالية ووضع الخطط والاستراتيجيات التي من شأنها تحقيق هذه الأهداف. يعتمد التخطيط المالي على تحليل الوضع المالي الحالي والمستقبلي للفرد أو المؤسسة، وتحديد السبل التي من شأنها تحقيق الاستقرار المالي وتحقيق الأهداف المالية المحددة. يشمل التخطيط المالي العديد من الجوانب، مثل إدارة الديون، والاستثمار، والتأمين، وتخطيط التقاعد، وغيرها الكثير. التخطيط المالي هو عملية تقوم على وضع الاستراتيجيات والخطط المالية التي تهدف إلى تحقيق الأهداف المالية للأفراد أو المؤسسات. يتضمن التخطيط المالي تحليلًا شاملاً للوضع المالي الحالي وتحديد الخطوات التي يجب اتخاذها لتحقيق الأهداف المالية المحددة. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد التخطيط المالي في تحديد الأهداف المالية الواقعية ووضع الخطط لتحقيقها، سواء كانت توفير التقاعد المريح، شراء منزل، تحقيق الاستقرار المالي، أو غيرها من الأهداف المالية. التحكم في النفقات والديون: يساعد التخطيط المالي في مراقبة النفقات الشخصية أو العملية وإدارتها بشكل فعال. كما يُسهم في إدارة الديون وسدادها بشكل منتظم ومن دون مشاكل. تحقيق الاستقرار المالي: يوفر التخطيط المالي الاستقرار المالي عبر إدارة الدخل والمصروف بشكل متوازن وبناء قاعدة مالية قوية لتفادي المخاطر المالية المحتملة. الاستثمار الذكي: يساعد التخطيط المالي في اتخاذ قرارات استثمارية مدروسة ومناسبة لتحقيق العائد المرجو وتحقيق الأهداف المالية بشكل أفضل. خطوات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن ذلك فحص الدخل والمصروف الشهري، وإجمالي الأصول والالتزامات المالية. وضع الأهداف المالية: تحديد الأهداف القصيرة والطويلة الأمد التي تسعى لتحقيقها، سواء كانت شراء منزل، تأمين التعليم، تحقيق الاستقرار المالي، أو غيرها. إنشاء خطة مالية: وضع خطة تفصيلية لتحقيق الأهداف المالية، وتشمل الادخار، والاستثمار، وسداد الديون. تنفيذ الخطة ومتابعتها: تطبيق الخطة المالية ومراقبتها بانتظام لضمان تحقيق الأهداف المالية المحددة وإجراء التعديلات عند الضرورة. مكونات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن دراسة الدخل والمصروف الشهري، الأصول والالتزامات المالية، وتقييم الوضع الحالي لفهم كيفية إدارة المال. تحديد الأهداف المالية: تحديد الأهداف الشخصية أو المؤسساتية المحددة التي يرغب المرء في تحقيقها، مثل توفير التقاعد المريح، شراء منزل، إنشاء عمل خاص، أو توسيع الاستثمارات. وضع خطة مالية: بناء خطة تفصيلية تشمل استراتيجيات لتحقيق الأهداف المالية المحددة، مثل إدارة الديون، وتوفير الطوارئ، والاستثمارات المستقبلية. تنفيذ الخطة ومراقبتها: تطبيق الخطة المالية ومراقبتها بانتظام لمراقبة التقدم واتخاذ التعديلات إذا لزم الأمر. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد في تحديد الأهداف المالية ووضع الخطط اللازمة لتحقيقها. إدارة الديون: يمكن التخطيط المالي من إدارة الديون بفعالية وسدادها بانتظام. الاستثمار الذكي: يعتمد التخطيط المالي على اتخاذ القرارات المستنيرة في الاستثمارات لتحقيق العائد المرجو. الاستقرار المالي: يسهم في بناء قاعدة مالية قوية تحافظ على الاستقرار المالي للفرد أو المؤسسة. التخطيط المالي يمثل عملية حيوية للحفاظ على الاستقرار المالي وتحقيق الأهداف المالية المرادة. باعتباره عملية دائمة، يجب مراجعة الخطط المالية بانتظام وتعديلها وفقًا للتغيرات في الحياة الشخصية أو الظروف الاقتصادية. تخطيطك المالي هو جزء أساسي من حياتك الشخصية أو نجاح عملك. من خلال وضع خطط مالية مدروسة وتنفيذها بانتظام، يمكنك تحقيق الاستقرار المالي وتحقيق الأهداف المالية التي تسعى لتحقيقها. تذكر أن التخطيط المالي ليس عملية ثابتة، بل يمكن أن يتطلب التعديل والتكيف مع التغيرات في الحياة الشخصية أو الظروف الاقتصادية. مقالات ذات صلة:دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عمليةفن التحليل المالي: أداة المحاسب لتحويل الأرقام إلى قرارات استراتيجيةالمعايير الدولية للتقرير المالي (IFRS)
عين على الأسواق
- بواسطة فريق إعداد المجلة
- September 24, 2026
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026
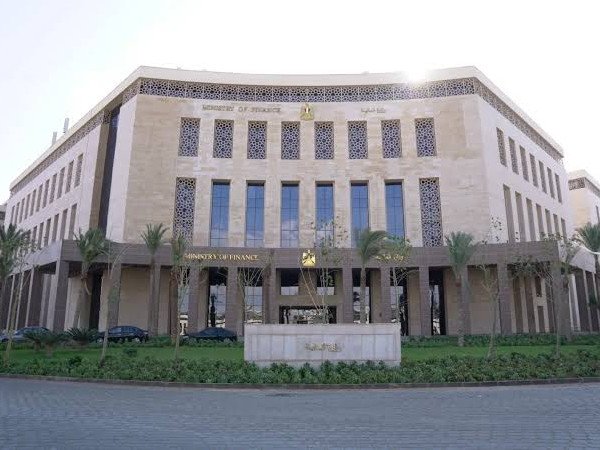
مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026 أعلنت الحكومة المصرية عن تفاصيل خطتها لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026، في إطار جهودها لسداد استحقاقات أدوات الدين وتمويل عجز الموازنة العامة للدولة. ونشرت وزارة المالية الخطة على موقعها الإلكتروني الرسمي، مؤكدةً أنه سيتم طرح 105 مزادات لأدوات الدين خلال الفترة من أكتوبر الماضي إلى نهاية ديسمبر المقبل بقيمة إجمالية تبلغ 2.524 تريليون جنيه مصري. ووفقًا للخطة، سيطرح البنك المركزي المصري، الذي يدير الإصدارات نيابةً عن الحكومة، 52 مزادا لأذون خزانة بقيمة 2.042 تريليون جنيه مصري، و48 مزادا لسندات خزانة بقيمة 462 مليار جنيه مصري، وخمسة مزادات لصكوك سيادية بقيمة 20 مليار جنيه مصري خلال هذه الفترة. في أكتوبر وحده، طُرحت مزادات بقيمة 845 مليار جنيه مصري، بينما سيشهد نوفمبر إصدارات بقيمة 687 مليار جنيه مصري، يليها 992 مليار جنيه مصري مُخطط لها في ديسمبر. يُظهر الجدول التفصيلي أن الحكومة ستُصدر ثلاثة عشر مزادًا لأذون خزانة لأجل 91 يومًا بقيمة 350 مليار جنيه مصري، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 182 يومًا بقيمة 451 مليار جنيه مصري. كما سيتم طرح ثلاثة عشر مزادًا آخر بقيمة 561 مليار جنيه مصري لأذون لأجل 273 يومًا، بالإضافة إلى ثلاثة عشر مزادًا لأذون لأجل 364 يومًا بقيمة إجمالية تبلغ 680 مليار جنيه مصري. تتضمن خطة الاقتراض أيضًا ثلاثة عشر مزادًا لسندات حكومية لأجل عامين بقيمة إجمالية 124 مليار جنيه مصري. كما تُحدد ثمانية مزادات لسندات متغيرة الفائدة لأجل ثلاث سنوات بقيمة 40 مليار جنيه مصري، إلى جانب ثلاثة عشر مزادًا لسندات ثابتة الفائدة لأجل ثلاث سنوات بقيمة إجمالية 246 مليار جنيه مصري. بالإضافة إلى ذلك، سيتم إجراء ثمانية مزادات لسندات متغيرة العائد لأجل خمس سنوات بقيمة 32 مليار جنيه مصري، وستة مزادات لسندات ثابتة العائد لأجل خمس سنوات بقيمة 20 مليار جنيه مصري. ولأول مرة، تتضمن الخطة إصدار خمسة مزادات لصكوك سيادية بقيمة إجمالية تبلغ 20 مليار جنيه مصري. لا تزال البنوك العاملة في السوق المصرية أكبر المستثمرين في أذون وسندات الخزانة، التي تصدرها الحكومة بانتظام لتمويل عجز الموازنة العامة للدولة. تُطرح هذه الأوراق المالية من خلال خمسة عشر بنكًا مشاركًا كمتعاملين رئيسيين في السوق الأولية. ثم تعيد هذه البنوك بيع جزء من الإصدارات في السوق الثانوية للمستثمرين المحليين والأجانب من المؤسسات والأفراد. مقالات ذات صلة:شروط المنافسة التامة في ضوء المعالم الشرعية للسوق الإسلاميةلماذا النشاط المالي ؟اختصارات العملات حول العالم
عاجل
- بواسطة الادمن
- September 24, 2026
تعلم كيف تقرأ وتعد القوائم المالية!
تعلم كيف تقرأ وتعد القوائم المالية! فى حقيقة الأمر إن مثل هذا الاستفسار ليس بالهين ، لسبب بسيط ، وهو لقد دار فى هذا المجال عدة دراسات جامعية ونال أصحابها درجات علمية، وبالطبع أيضا تحتاج إلى آليات عديدة مثل المعرفة التامة بطريقة عرض هذه القوائم المالية، كذلك أدوات التحليل المالى المناسبة للوصول إلى كيفية قراءة القوائم المالية واستخلاص التقارير المالية منها والاستفادة من النتائج التى تم التوصل إليها فى مجالات عديدة. ومن هنا رأيت أن أبدأ بفتح مجال النقاش فى هذا الموضوع، وذلك بالاستعانة ببعض ما تم كتابته فى هذا المجال، حتى يستطيع القارئ أن يلم بنواحى الأمور من ناحية، ومن ناحية أخرى فتح باب النقاش، للوصول إلى عديد من الآراء التى منها تعم الاستفادة والله الموفق.. القوائم المالية مصدر المعلومات مفهوم القوائم المالية وأهدافها تمثل القوائم المالية الناتج النهائي والأساسي للعمل المحاسبي في أي وحدة اقتصادية ، وهي تنشأ نتيجة إجراء مجموعة من المعالجات المحاسبية على البيانات التي ترتبط بالأحداث والأنشطة التي تقوم بها الوحدة الاقتصادية لغرض تقديمها بصورة إجمالية وملخصة إلى كافة الجهات التي يمكن تستفاد منها في إتخاذ القرارات المختلفة . ويتحدد الهدف العام للقوائم المالية من خلال الهدف العام للمحاسبة وذلك بتوفير البيانات والمعلومات اللازمة والمفيدة للعديد من الجهات التي لها علاقة (مباشرة أو غير مباشرة) بالوحدة الاقتصادية بهدف اتخاذ القرارات المختلفة في ضوئها ، وذلك من خلال : 1. توضيح وتحديد نتيجة العمليات والأنشطة التي قامت بها الوحدة الاقتصادية خلال فترة مالية معينة (من ربح أو خسارة) 2. توضيح قوة المركز المالي للوحدة الاقتصادية في لحظة زمنية تتمثل في نهاية الفترة المالية . ويتم إعداد القوائم المالية في نهاية الفترة المالية التي جرى العرف على إنها تمثل سنة مالية تبدأ في 1/1 وتنتهي في 31/12 ، وهي تقدم إلى مجموعة من الجهات التي لها علاقة (مباشرة أو غير مباشرة) بالوحدة الاقتصادية ، سواء كانت من داخل الوحدة الاقتصادية مثل : المالكين ، الإدارة (بمختلف مستوياتها) ، العاملين في الوحدة الاقتصادية ، أو من خارج الوحدة الاقتصادية مثل : المساهمين، المستثمرين ، المصارف والمؤسسات المالية الأخرى ، الدائنين والمقرضين ، أجهزة الدولة المختلفة (مثل الوزارة المختصة ، وزارة التخطيط ، الهيئة العامة للضرائب ، … الخ) ، حيث يتم اتخاذ العديد من القرارات في ضوء البيانات التي تحتويها القوائم المالية . وبغرض تحقيق الهدف العام للقوائم المالية فان هناك مجموعة من الأهداف الفرعية التي يجب مراعاة تحقيقها عند إعداد القوائم المالية من أهمها الآتي : 1. إن البيانات التي تحتويها القوائم المالية يجب أن تساعد في توفير المعلومات المفيدة للعديد من الجهات (الداخلية والخارجية) التي لها علاقة بالوحدة الاقتصادية بهدف اتخاذ القرارات المختلفة ، وبما يعني ضرورة التأكد من توفير المعلومات لأولئك المستخدمين الذين ليس لديهم السلطة أو القدرة أو الإمكانيات على طلب المعلومات مباشرة من الوحدة الاقتصادية إلى جانب المستخدمين من داخل الوحدة الاقتصادية . 2. ضرورة الأخذ بنظر الاعتبار اختلاف الاحتياجات من البيانات والمعلومات التي تحتاجها الجهات المختلفة ، وبما يعني أن القوائم المالية يجب أن تعد في ظل الأهداف التي يتوقع أن تحقق الفائدة لاحتياجات المستخدمين المتعددين سواء في عمليات التخطيط أو الرقابة أو تقييم الأداء ... الخ. 3. يجب أن توضح البيانات الواردة في القوائم المالية إمكانية المقارنة مع بيانات فترة (أو فترات) مالية سابقة بهدف المساعدة على توفير البيانات والمعلومات الملائمة لاتخاذ القرارات الخاصة بتقييم الأداء واتخاذ القرارات المستقبلية أو التخطيط لها وكذلك عمل المقارنات المختلفة . 4. توفير المعلومات اللازمة لما يتعلق بالكيفية التي مارست بها الوحدة الاقتصادية نشاطاتها المختلفة وذلك من خلال تحليل تلك الأنشطة وتوضيح كيفية تدبير أموالها (الحصول عليها) والمجالات التي تم فيها استخدام تلك الأموال . 5. ضرورة توفير البيانات اللازمة عن المجالات غير الربحية التي قامت أو ساهمت بها الوحدة الاقتصادية ، وخاصة فيما يتعلق بتوفير البيانات عن الدور الاجتماعي (المسؤولية الاجتماعية) وكذلك توفير البيانات المتعلقة بالبيئة ، على اعتبار أن هذه الأنشطة لها تأثيراً واضحاً (مباشراً أو غير مباشر) على المجتمع الذي تعمل الوحدة الاقتصادية ضمن نطاقه . 6. الأخذ بنظر الاعتبار القدرات المختلفة لاستخدام وفهم البيانات الواردة في القوائم المالية من قبل المستخدمين المتعددين (المحتملين) من حيث درجة ثقافتهم الإدارية والمحاسبية وخبرتهم في مجال التعامل مع تلك البيانات خلال فترة أو فترات زمنية سابقة . وفي سبيل تحقيق الأهداف العامة والفرعية السابقة ، فان هناك عدة أنواع من القوائم المالية التي يمكن أن يقوم النظام المحاسبي بإعدادها في نهاية كل فترة مالية والتي يمكن تقسيمها إلى نوعين أساسيين هما : 1. القوائم المالية الأساسية . وهي تشمل مجموعة القوائم المالية التي يجب أن يقوم النظام المحاسبي بإعدادها في نهاية الفترة المالية ، فهي تعتبر إلزامية ، وتشمل كلا من : آ. قائمة الدخل . ب. قائمة المركز المالي . ج. قائمة التدفقات النقدية . 2. القوائم المالية الإضافية (الملحقة) وهي تشمل كافة القوائم المالية الأخرى التي يمكن إعدادها إلى جانب القوائم المالية الأساسية اعتماداً على درجة الحاجة إلى إعدادها والأغراض التي يمكن أن تساعد في تحقيقها لمجموعة من المستخدمين سواء من داخل الوحدة الاقتصادية أو من خارجها ، وهي تشمل كلا من : آ. قائمة التغير في المركز المالي (قائمة مصادر الأموال واستخداماتها) . ب. قائمة حقوق الملكية . ج. قائمة القيمة المضافة . وسوف يتم التركيز في هذا الفصل على دراسة كل من : قائمة الدخل وقائمة المركز المالي ، نظراً لأنهما يعدان الأساس في إعداد أي قوائم أخرى فضلاً عن احتوائها اكبر كمية ممكنة من البيانات التي تهم العديد من مستخدميها والتي يتم في ضوئها اتخاذ العديد من القرارات المتعلقة بالوحدة الاقتصادية المعنية. قائمة الدخل تمثل قائمة الدخل أحد القوائم المالية الأساسية التي يجب إعدادها في نهاية كل فترة مالية ، حيث يتم من خلالها توضيح كافة العمليات المتعلقة بالأنشطة التي قامت بها الوحدة الاقتصادية خلال الفترة المالية وصولاً إلى تحديد نتيجة تلك العمليات والأنشطة (من ربح أو خسارة) . وعليه فإن الهدف الأساسي لإعداد قائمة الدخل يكمن في تحديد كيفية الوصول إلى صافي نتيجة نشاط لوحدة الاقتصادية (من ربح أو خسارة) من خلال عرض البيانات التي تتأثر وتؤثر في نتيجة النشاط ، حيث يتم من خلالها تلخيص الحسابات الختامية (حساب المتاجرة وحساب الأرباح والخسائر) وعرضها بصورة يمكن أن تحقق الفائدة لمستخدميها بعيداً عن التفصيلات المحاسبية للدائنية والمديونية التي تكون عليها بنود تلك الحسابات . أهمية قائمة الدخل تأني أهمية قائمة الدخل من خلال : 1. الإفصاح عن نتيجة النشاط الذي قامت به الوحدة الاقتصادية خلال الفترة المالية (سواء كان النشاط جارياً أو عرضياً) والبنود التي تؤثر في عملية تحديده. 2. تتيح القائمة إمكانية حذف أو إلغاء بنود غير ذات أهمية لمستخدمي القائمة ، أي يمكن الإيجاز أو التفصيل حسب الغرض والاستخدام. 3. لا تتطلب من مستخدميها الإلمام بالنواحي الفنية في المحاسبة وقواعد القيد والترحيل لحساب الأستاذ ، بعكس حسابي المتاجرة والأرباح والخسائر فهما حسابان فنيان يتطلبان الإلمام بقواعد التسجيل والترحيل حتى يمكن فهم دلالة البيانات التي تظهر بهما. 4. المساعدة في إجراء عملية التحليل المالي من خلال العلاقات المترابطة بين العديد من البنود التي تحتويها وبصورة مفهومة وسهلة الاستخدام من قبل المحلل المالي. وبما أن نتيجة النشاط (من ربح أو خسارة) تتحدد من خلال الفرق بين ما تحصل عليه الوحدة الاقتصادية من إيرادات وما يمكن أن تنفقه من مصاريف (سواء من خلال ممارستها لنشاطها الجاري أو لنشاطات عرضية أخرى) ، فإن محتويات قائمة الدخل سوف تتركز في توضيح تلك الإيرادات والمصاريف بصورة تفصيلية من خلال الأنشطة التي تتأثر بها ، وعليه فإن قائمة الدخل هي ليست حساباً وإنما تقريراً أو كشفاً يحتوي على البيانات الأساسية الآتية: 1. صافي المبيعات وهو يمثل صافي الإيرادات التي تحصل عليها الوحدة الاقتصادية من خلال ممارسة نشاطها الجاري (بيع البضاعة) . ويتم التوصل إلى صافي المبيعات من خلال استبعاد كافة مردودات ومسموحات المبيعات والخصم المسموح به من إجمالي الإيرادات التي تحصل عليها من بيع البضاعة ، أي أن : صافي المبيعات = إيراد المبيعات – (مردودات ومسموحات المبيعات + الخصم المسموح به) 2. كلفة المبيعات (كلفة البضاعة المباعة) وهي تتضمن كافة المبالغ التي أنفقتها الوحدة الاقتصادية في سبيل الحصول على البضاعة (أو تصنيعها في حالة الشركات الصناعية) ، وعليه فإن كلفة المبيعات سوف تتأثر بكل من المشتريات والمصاريف المدفوعة للحصول على المشتريات ، مردودات المشتريات ومسموحاتها ، الخصم المكتسب، وإذا ما كان هناك مخزوناً (بضاعة) في أول الفترة أو آخرها ، فسوف تؤثر في كلفة المبيعات أيضاً وكما يأتي: كلفة المبيعات = صافي المشتريات +المصاريف المدفوعة على المشتريات + بضاعة أول الفترة – بضاعة آخر الفترة . إذ إن : صافي المشتريات=إجمالي المشتريات–(مردودات ومسموحات المشتريات+الخصم المكتسب) 3. مجمل الدخل يشير مجمل الدخل إلى الفرق بين صافي المبيعات وكلفتها ، وهو إما أن يكون مجمل ربح أو مجمل خسارة ، فإذا زاد مبلغ صافي المبيعات عن مبلغ كلفة المبيعات (كلفة البضاعة المباعة) كانت نتيجة النشاط الجاري للوحدة الاقتصادية مجمل ربح أما إذا زاد مبلغ كلفة المبيعات عن الإيراد المتحصل من صافي المبيعات كانت النتيجة مجمل خسارة ، أي أن : مجمل الدخل = صافي المبيعات – كلفة المبيعات وبذلك فإن رقم مجمل الدخل يشير إلى مدى كفاءة إدارة الوحدة الاقتصادية في ممارسة نشاطها الجاري من خلال العمليات التشغيلية التي قامت بها خلال الفترة المالية . 4. صافي الدخل التشغيلي وهو يمثل الناتج الصافي من العمليات التشغيلية التي قامت بها الوحدة الاقتصادية من خلال ممارسة نشاطها الجاري (الأساسي) . ويتم التوصل إلى صافي الدخل التشغيلي عن طريق استبعاد (طرح) كافة المصاريف التشغيلية (المتعلقة بالنشاط الجاري) من مجمل الدخل أي أن : صافي الدخل التشغيلي = مجمل الدخل – المصاريف التشغيلية وتتعلق المصاريف التشغيلية بكل من المصاريف الإدارية (رواتب ، قرطاسية ، الاندثارات ، إيجار ، تأمين ، عمولات البيع والتوزيع ، …الخ) . وتشير نتيجة صافي الدخل التشغيلي إلى حصول الوحدة الاقتصادية على صافي الربح التشغيلي أو صافي الخسارة التشغيلية ، فإذا زاد مجمل الدخل على المصاريف التشغيلية كانت النتيجة صافي ربح تشغيلي ، والعكس ، إذا زادت المصاريف التشغيلية على مجمل الدخل كانت النتيجة صافي خسارة تشغيلية. وتتحقق الاستفادة من التوصل إلى صافي الدخل التشغيلي من خلال معرفة مدى تأثير المصاريف التشغيلية على مجمل الدخل في سبيل تحليلها وتفسير أسباب زيادتها أو نقصانها. 5. صافي الدخل قبل الضريبة في كثير من الأحيان تقوم الوحدات الاقتصادية بصورة عامة ، بممارسة أنشطة أخرى إلى جانب النشاط الجاري (الأساسي) لها ، ويطلق عليها (الأنشطة العرضية) أو (الأنشطة غير العادية) ، ومن خلال العمليات التي تقوم بها من خلال ممارسة الأنشطة العرضية سوف تتحمل بعض المصاريف التي يطلق عليها (المصاريف العرضية) أو (المصاريف أخرى) . كما يمكن أن تتحقق إيرادات من خلال تلك الأنشطة العرضية يطلق عليها (الإيرادات العرضية) أو (الإيرادات الأخرى) . ومن أمثلة المصاريف العرضية : إيرادات العقارات ، أرباح بيع الموجودات الثابتة ، إيراد الأوراق المالية ، أرباح بيع الأوراق المالية ، … الخ) . أما الإيرادات العرضية فتتمثل في : خسائر بيع الموجودات الثابتة ،خسائر بيع الأوراق المالية ، فوائد القروض من الغير ، .. الخ. ويتم التوصل إلى صافي الدخل قبل الضريبة من خلال إضافة الإيرادات الأخرى (العرضية) إلى صافي الدخل التشغيلي وطرح المصاريف الأخرى (العرضية) منه ، أي أن : صافي الدخل قبل الضريبة = صافي الدخل التشغيلي + الإيرادات الأخرى- المصاريف الأخرى وتشير نتيجة صافي الدخل قبل الضريبة إلى حصول الوحدة الاقتصادية على صافي الربح قبل الضريبة أو صافي الخسارة قبل الضريبة ، والتي يتم من خلالها الحكم على كافة الأنشطة (الجارية والعرضية) التي قامت بها الوحدة الاقتصادية خلال الفترة المالية بدون الأخذ بنظر الاعتبار مبلغ الضريبة الذي يمكن أن تدفعه الوحدة الاقتصادية ، حيث أن مبلغ الضريبة يمثل التزاماً قانونياً على الوحدة الاقتصادية في حالة تحقيقها أرباحاً وبما يعني أن مبلغ الضريبة الذي يمكن أن تدفعه الوحدة الاقتصادية ليس له علاقة مباشرة بأي من الأنشطة (الجارية والعرضية) التي قامت بها الوحدة الاقتصادية خلال الفترة المالية . وعليه فإن صافي الدخل قبل الضريبة سوف يفيد الوحدة الاقتصادية في معرفة مدى تأثير الأنشطة الأخرى (العرضية) على صافي الدخل الذي حصلت عليه من خلال ممارسة نشاطها الجاري (الأساسي) وتحليل أسبابه . 6. صافي الدخل بعد الضريبة وهو يمثل صافي الدخل الذي نتج عن قيام الوحدة الاقتصادية بأنشطتها (الجارية والعرضية) وكذلك تسديد ما بذمتها من التزامات تجاه دائرة الضريبة في حالة تحقق الأرباح ، وعليه فإن صافي الدخل بعد الضريبة سوف يمثل صافي الربح النهائي أو صافي الخسارة النهائية ، فإذا كانت النتيجة النهائية صافي ربح فإن المبلغ سوف يمثل ما يمكن أن يوزع إلى أصحاب الملكية أو المساهمين (الدخل القابل للتوزيع) ، أما إذا كانت النتيجة النهائية صافي خسارة فذلك يعني أن على الوحدة الاقتصادية معالجة تلك الخسارة عن طريق تخفيض حقوق الملكية المتاحة لديها والمتمثلة بالأرباح المحتجزة أو (الاحتياطيات) أو زيادة رأس المال بمبلغ الخسارة في سبيل المحافظة عليه في أثناء الفترة المالية التالية . فضلاً عن ذلك ، يفيد صافي الدخل بعد الضريبة في الحكم على كفاءة الوحدة الاقتصادية في تحقيق أهدافها خاصة إذا كان هدفها الرئيسي هو تحقيق أقصى الأرباح الممكنة. واستناداً لما سبق توضيحه ، يمكن أن تظهر قائمة الدخل بصورة تفصيلية وفق الشكل الآتي : شركة ………… قائمة الدخل عن الفترة المنتهية في 31/12/-- ×× إجمالي المبيعات (إيراد المبيعات) يطرح ×× مردودات ومسموحات المبيعات (××) ×× الخصم المسموح به ××× صافي المبيعات يطرح: كلفة المبيعات (كلفة البضاعة المباعة) ×× المشتريات يطرح : ×× مردودات ومسموحات المشتريات ×× الخصم المكتسب ×× صافي المشتريات ×× يضاف : مصاريف الشراء ×× بضاعة أول المدة (××) يطرح : بضاعة آخر المدة (×××) كلفة المبيعات ××× مجمل الدخل التشغيلي يطرح : المصاريف التشغيلية ×× المصاريف الإدارية ×× المصاريف التسويقية (×××) ××× صافي الدخل التشغيلي يضاف : الإيرادات الأخرى ×× أرباح بيع الموجودات الثابتة ×× أرباح بيع الأوراق المالية ×× إيراد العقار ××× يطرح : المصاريف الأخرى ×× خسائر بيع الموجودات الأخرى ×× خسائر بيع الأوراق المالية (×××) ×× فوائد مدينة ××× صافي الدخل قبل الضريبة (×××) يطرح : ضريبة الدخل ××× صافي الدخل بعد الضريبة وقد تظهر قائمة الدخل بصورة إجمالية ووفق الشكل الآتي ××× صافي المبيعات (×××) يطرح: كلفة المبيعات (كلفة البضاعة المباعة) ××× مجمل الدخل التشغيلي (×××) يطرح: المصاريف التشغيلية ××× صافي الدخل التشغيلي ××× يضاف: الإيرادات الأخرى (×××) يطرح: المصاريف الأخرى ××× صافي الدخل قبل الضريبة (×××) يطرح : ضريبة الدخل ××× صافي الدخل بعد الضريبة قائمة المركز المالي تمثل قائمة المركز المالي أحد القوائم المالية الأساسية التي يجب إعدادها في نهاية كل فترة مالية إلى جانب قائمة الدخل ، حيث يتم من خلالها عرض كافة ممتلكات الوحدة الاقتصادية وكافة التزاماتها في لحظة زمنية معينة (غالباً ما تكون نهاية الفترة المالية في 31/12 من كل سنة) . وتحتوي قائمة المركز المالي على كافة أرصدة الحسابات التي تم التوصل إليها باستخدام مجموعة من المبادئ والقواعد والسياسات المحاسبية التي تشمل عمليات التسجيل والتبويب والترحيل والعرض ، بعد إقفال الحسابات التي يتأثر بها كل من حسابي المتاجرة والأرباح والخسائر (الحسابات المؤقتة). وتشمل أرصدة الحسابات التي تظهر في قائمة المركز المالي كافة الحسابات التي يمكن أن تبدأ بها الوحدة الاقتصادية في الفترة المالية اللاحقة ، وهو ما يطلق عليه (الحسابات الأسمية) التي لا يتم قفلها في نهاية الفترة الحالية ، والتي تشمل كافة عناصر الموجودات التي تملكها الوحدة الاقتصادية من خلال الأموال التي حصلت عليها من الغير في صورة ديون أو قروض من جهات من خارج الوحدة الاقتصادية أو في صورة أموال مستثمرة (أسهم) من قبل المالكين (المساهمين) وبما يساعد كافة الجهات (الداخلية والخارجية) على اتخاذ القرارات الخاصة بكل منهم وبما له علاقة بتلك الوحدة الاقتصادية . ويمكن تلخيص محتويات قائمة المركز المالي من خلال المجموعات الآتية: أولاً. الموجودات تمثل الموجودات كافة ممتلكات الوحدة الاقتصادية التي تستخدمها في ممارسة أنشطتها المختلفة وصولاً إلى تحقيق أهدافها ، ويعبر عن عناصر الموجودات بوحدات نقدية تمثل قيمتها التاريخية (وقت الحصول عليها) اعتماداً على مبدأ الكلفة التاريخية. ويتم ترتيب عرض عناصر الموجودات في قائمة المركز المالي اعتماداً على درجة سيولتها ، أي إمكانية تحويل الموجود إلى نقدية سائلة ، فيتم البدء بعرض الموجودات الأكثر سيولة وصولاً إلى الموجودات الأقل سيولة بحيث تظهر وفق التسلسل الآتي : 1. الموجودات المتداولة 2. المجودات الثابتة 3. الموجودات الأخرى وفي غالبية الوحدات الصناعية يتم البدء أولاً بعرض الموجودات الثابتة قبل الموجودات المتداولة نظراً لكبر حجم الأموال المستثمرة في الموجودات الثابتة ، وهو ما اعتمد عليه النظام المحاسبي الموحد أيضاً. ويمكن توضيح مكونات الأنواع الثلاثة الرئيسية للموجودات كما يلي: 1. الموجودات المتداولة وهي كافة الممتلكات التي تستخدمها الوحدة الاقتصادية في ممارسة نشاطها الجاري ، حيث يتم تداولها خلال الفترة المالية المعينة مع إمكانية تحويل أي عنصر منها إلى نقدية سائلة خلال تلك الفترة المالية ، وهي تشمل الآتي: آ. النقدية يشير عنصر النقدية إلى النقدية السائلة التي تمتلكها الوحدة الاقتصادية والتي يتم إيداعها في الصندوق الموجود في داخل الوحدة الاقتصادية أو يتم إيداعها في المصرف الذي تتعامل معه الوحدة الاقتصادية ضمن الحساب الجاري أو حساب التوفير . وغالباً ما تلجأ الوحدات الاقتصادية إلى الاحتفاظ برصيد نقدي مناسب أو ما يطلق عليه (الحد الأدنى لرصيد النقدية) تحقيقاً للأغراض الآتية: آ-1- لأغراض التعاملات المالية والتجارية حيث تحتفظ الوحدة الاقتصادية برصيد نقدي مناسب يكفيها لمواجهة احتياجات عملياتها العادية مثل دفع ثمن المشتريات وأجور العاملين ومقابلة النفقات الأخرى. آ-2 لأغراض احتياطية وذلك لمواجهة ظروف غير عادية يمكن أن تواجهها الوحدة الاقتصادية ، وغالباً ما يكون النقد المحتفظ به لهذه الأغراض على شكل ودائع مربوطة أو أوراق مالية سريعة التحول إلى نقدية في سبيل تقليل فرص الربح الضائعة ، ويحدد مقدار النقد اللازم لهذه الأغراض في ضوء دقة انتظام التدفق النقدي للوحدة الاقتصادية المعنية ، فإذا كانت التدفقات النقدية منتظمة يمكن الاحتفاظ باحتياطي منخفض ، وإذا كان العكس يجب الاحتفاظ باحتياطي نقدي عال ، وهناك عامل آخر يلعب دوراً في تحديد النقد المحتفظ به لهذه الأغراض ، وهو قدرة الوحدة الاقتصادية على الاقتراض عندما تنشأ الحاجة لذلك خلال فترة قصيرة جداً ، وذلك يعتمد على الوضع المالي للوحدة الاقتصادية وعلاقاتها مع المصارف والمؤسسات المالية. آ-3 لأغراض المضاربة قد تكون أحد المبررات للاحتفاظ بالرصيد النقدي هو الاستفادة من أي فرص استثمارية مربحة ، ويكون هذا الدافع مبرراً قوياً في الوحدة الاقتصادية التي ترتكز بصفة أساسية على عمليات المضاربة ، فالاحتفاظ بأرصدة نقدية له تكلفة تتمثل في العائد الذي يمكن تحقيقه من استثمار هذه الأرصدة في مجال آخر ، وبما يعني انه يجب على الوحدة الاقتصادية تحقيق أكبر ما يمكن من المكاسب التي يمكن الحصول عليها من الفرص الاستثمارية العادية. ب. المدينون يمثل رصيد حساب المدينين صافي المبالغ المترتبة بذمة الغير (الزبائن) لصالح الوحدة الاقتصادية والناتجة عن عمليات البيع بالآجل لهم ، على أن يتم تحصيلها خلال الفترة المالية. ولكي يتم تحديد صافي رصيد حساب المدينين لابد من التعرف على أنواع الديون التي يمكن أن تؤثر في إظهار ذلك الرصيد والتي تشمل الأنواع الرئيسية الآتية : ب-1 الديون الجيدة وهي تلك الديون المترتبة بذمة زبائن يمكن أن يسددوا ما بذمتهم خلال الفترة المالية بصورة مؤكدة على الغالب ، ويمكن الحكم على نوعية الديون بأنها جيدة من خلال الاطلاع على التعاملات المالية السابقة مع الزبائن ومدى انتظامهم في عمليات التسديد ، وكذلك قوة وسلامة مركزهم المالي ومدى توفر الضمانات الخاصة بعمليات التسديد. وعليه فإن هذا النوع من الديون سوف لا يؤثر على رصيد حساب المدينين المستخرج من الدفاتر والسجلات المحاسبية ، وبالطبع كلما كانت الديون مصنفة بأنها جيدة فذلك يعني دقة وصحة رصيد المدينين الظاهر في قائمة المركز المالي للوحدة الاقتصادية. ب-2 الديون المعدومة وهي الديون التي لا أمل في تحصيلها نتيجة لإشهار إفلاس المدين أو لوفاته وعدم كفاية التركة لتسديد كل أو بعض ديونه أو لمضي المدة القانونية على الدين أو لأي سبب آخر ، وتعتبر الديون المعدومة خسارة حقيقية وقعت فعلاً ، لذا يجب تنزيلها من رصيد حساب المدينين (لذلك المدين) ، لكي يتم إظهاره بالمبلغ الصافي في قائمة المركز المالي(4) . ولا يظهر حساب الديون المعدومة في قائمة المركز المالي لأنه يعتبر من ضمن الحسابات المؤقتة ، إذ يتم إقفاله في حساب الأرباح والخسائر . ب-3 الديون المشكوك في تحصيله وهي الديون التي يحتمل عجز المدين عن التسديد كلياً أو جزئياً ، كما تشير بذلك بعض الظواهر مثل عدم انتظام سداد الديون في مواعيدها وأن ما يسددونه لا يتناسب مع مقدار مشترياتهم أو كثيراً ما رفضوا دفع الكمبيالات المسحوبة عليهم أو تجديدها أو أن يكون المدين في طريقه للتصفية أو غير ذلك من الأسباب التي تدعو إلى الشك ، وتعتبر الديون المشكوك فيها خسارة متوقعة الحصول لذا يجب أخذها بالحسبان عند إعداد الحسابات الختامية وقائمة المركز المالي ، وذلك بخصمها من أرباح الفترة الحالية أو بمعنى آخر حجز مبلغ من أرباح السنة لمقابلة هذه الخسائر ، وذلك بتكوين مخصص يطلق عليه (مخصص الديون المشكوك في تحصيلها) يحمل به حساب الأرباح والخسائر ، وينزل هذا المخصص من رصيد المدينين في قائمة المركز المالي ، ويتم تقدير هذه الديون إما عن طريق دراسة أنواع الديون (السابق ذكرها) أو على أساس نسبة مئوية من رصيد حساب المدينين بناءً على الخبرة السابقة أو تقدير نسبة مئوية من المبلغ الصافي للمبيعات الآجلة . وعليه يظهر حساب المدينين في قائمة المركز المالي بالصورة الآتية: ×× المدينون ×× يطرح : مخصص الديون المشكوك في تحصيلها ×× المدينون (بالصافي) ج. أوراق القبض في كثير من الأحيان تلجأ الوحدات الاقتصادية إلى عمليات البيع بالأجل عن طريق الحصول على ضمانات مكتوبة وموثقة يطلق عليها (الأوراق التجارية) التي يمكن من خلالها ضمان الحصول على المبالغ المترتبة بذمة الزبائن وقبضها في التاريخ المثبت عليها ، ولذلك يطلق على هذا النوع من الأوراق التجارية مصطلح (أوراق القبض) . ويجب ملاحظة أن المدة التي يمكن أن تستحق خلالها أوراق القبض يجب أن لا تزيد عن السنة ، أي يجب تحصيل وقبض مبالغها خلال الفترة الحالية الآتية: ولغرض زيادة الإفصاح عن رصيد أوراق القبض الظاهر في قائمة المركز المالي يفضل إظهار رصيد أوراق القبض بالصافي أي بعد طرح مخصص الفوائد التي يمكن أن تتحملها الوحدة الاقتصادية في حالة خصم أوراق القبض الموجودة لديها ، وبذلك يمكن أن تظهر أوراق القبض ومخصص فوائد خصمها بالشكل الآتي: ×× أوراق االقبض ×× يطرح : مخصص فوائد خصم أوراق القبض ×× أوراق القبض (بالصافي) وهناك نوعين رئيسين من الأوراق التجارية هما : 1. السند الإذني (السند لأمر) ، وهو عبارة عن تعهد كتابي من شخص ما بأن يدفع مبلغاً معيناً في تاريخ معين لأمر شخص آخر ، فالشخص الأول يسمى المدين والسند الأذني بالنسبة له يمثل أوراق دفع (لأنه ملزم بدفع قيمتها) ، أما الشخص الآخر فيسمى المستفيد والسند الأذني بالنسبة له يمثل ورقة قبض (لأنه سوف يقبض قيمتها في تاريخ الاستحقاق). 2. الكمبيالة ، وهي عبارة عن أمر صادر من شخص معين يسمى (ساحب الكمبيالة) إلى شخص آخر يسمى (المسحوب عليه) ،وهو الشخص الذي يقبل الكمبيالة ويتعهد بدفع قيمتها في التاريخ المثبت فيها حسبما متفق عليه. د. الأوراق المالية تمثل الأوراق المالية كافة الأسهم والسندات التي تحصل عليها الوحدة الاقتصادية بهدف استثمار جزء من النقد الموجود لديها خلال فترة زمنية لا تزيد عن السنة . ويمثل الاستثمار في الأوراق المالية لمدة قصيرة الأجل (لا تزيد عن السنة) نشاطاً عرضياً تلجا إليه الوحدات الاقتصادية بهدف الحصول على أرباح وفوائد إضافية في حالة وجود فائض نقدي لديها في أغلب الأحيان. ويتم تحديد قيمة الأوراق المالية في نهاية الفترة المالية على أساس قاعدة (السوق أو الكلفة أيهما أقل) ، فإذا كانت القيمة الدفترية اقل من القيمة السوقية فإنها تظهر في قائمة المركز المالي بالقيمة الدفترية دون أي تغيير ، أما إذا كانت القيمة السوقية اقل من القيمة الدفترية فالفرق بينهما يمثل مخصص يطلق عليه (مخصص هبوط أسعار الأوراق المالية) والذي يحمل على حساب الأرباح والخسائر ، ويطرح هذا المخصص من القيمة الدفترية للأوراق المالية لكي تظهر بالصافي في قائمة المركز المالي بالشكل الآتي: ×× الأوراق المالية ×× يطرح مخصص هبوط أسعار الأوراق المالية ×× الأوراق المالية (بالصافي) هـ. المخزون السلعي (بضاعة آخر المدة) يمثل المخزون السلعي كافة السلع التي تمتلكها الوحدة الاقتصادية في نهاية الفترة المالية والتي تنوي استخدامها في نشاطها الجاري لأغراض التصنيع أو البيع خلال الأجل القصير. ويختلف مفهوم المخزون السلعي طبقاً للنشاط الذي تمارسه الوحدة الاقتصادية ، فإذا كان نشاطها صناعياً فإن المخزون السلعي سوف يشمل : المواد الأولية ، البضاعة نصف المصنعة ، البضاعة تامة الصنع . أما إذا كان النشاط تجارياً فإن المخزون السلعي سوف يشمل كافة أنواع البضائع التي تتاجر بها الوحدة الاقتصادية والتي تتضمن : هـ-1 البضاعة الموجودة في المخازن الخاصة بالوحدة الاقتصادية . هـ-2 البضاعة الموجودة في المعارض التابعة للوحدة الاقتصادية . هـ-3 البضاعة الموجودة لدى فروع الوحدة الاقتصادية. هـ-4 البضاعة الموجودة لدى وكلاء البيع. هـ-5 البضاعة في الطريق ، التي قامت الوحدة بشرائها ، إلا انها لم تصل إليها بعد حتى نهاية الفترة المالية. ويتم تحديد رصيد بضاعة آخر المدة اعتماداً على قاعدة (السوق أو الكلفة أيهما اقل) اعتماداً على سياسة (الحيطة والحذر) التي تقضي بالاحتياط للخسارة قبل وقوعها والحذر من احتساب الأرباح إلا عند تحققها بصورة مؤكدة. ويمكن توضيح المقصود بسعر الكلفة أو السوق كما يأتي: يقصد بسعر الكلفة : ثمن الكلفة الفعلي أو التاريخي ، الذي يتضمن ثمن الشراء الفعلي الموضح بالفاتورة مضافاً إليه جميع المصروفات التي تنفق على البضاعة حتى تصبح معدة للبيع ، وتشمل هذه المصاريف : مصاريف النقل والتأمين وعمولة الشراء والرسوم الكمركية ، وتجدر الإشارة إلى أن هناك طرقاً عديدة تستخدمها الوحدات الصناعية في تسعيرها للمواد المنصرفة للإنتاج وتقوم كلها على أساس الكلفة التاريخية ، وهذه الطرق تؤثر على تسعير المواد الباقية بالمخازن ، ومن أهمها : طريقة كلفة الوارد أولاً صادر أولاً ، طريقة كلفة الوارد أخيراً صادر أولاً ، طريقة المتوسط المرجح . أما بالنسبة لسعر السوق فهناك ثلاثة آراء في تفسيره هي : الرأي الأول : سعر السوق هو سعر الكلفة الاستبدالي ، ويقصد به ما يدفع ثمناً لشراء بضائع جديدة لإحلالها محل البضاعة الباقية بالمخازن في تاريخ الإحلال مستقبلاً. الرأي الثاني: سعر السوق هو صافي القيمة البيعية لبضاعة آخر المدة ، أي صافي ما ينتظر أن تحصل عليه الوحدة الاقتصادية من بيعها للبضاعة المتبقية وهو ثمن البيع المنتظر بعد استبعاد جميع مصروفات البيع المنتظرة وكذلك الخصم التجاري المنتظر منحه للمشتري . الرأي الثالث:سعر السوق هو سعر الشراء الحاضر في تاريخ إعداد القوائم المالية ، أي ما يدفع ثمناً لشراء بضائع مماثلة للموجود بمخازن الوحدة في تاريخ الجرد. 2. الموجودات الثابتة وهي كافة الممتلكات التي تستخدمها الوحدة الاقتصادية بهدف تسهيل القيام بنشاطها الجاري لأكثر من فترة مالية ، وهي أما أن تكون ملموسة أو غير ملموسة . وللتمييز بين الموجودات الثابتة والموجودات المتداولة يجب ملاحظة الآتي: آ. إن الهدف الأساسي من الحصول على الموجودات الثابتة هو ليس إعادة بيعها خلال الفترة المالية الواحدة (في الأجل القصير) ، وإنما للمساعدة في القيام بالنشاط الجاري ، أما إذا كان الهدف هو إعادة بيعها ضمن الفترة المالية فإنها سوف تعتبر موجودات متداولة (بضاعة) ، فمثلاً إذا قامت شركة لتجارة الأثاث بشراء أثاث فإن الأثاث تعتبر بضاعة في هذه الحالة ، أما إذا قامت شركة لتجارة المواد الغذائية بشراء أثاث فانه يعتبر موجوداً ثابتاً في هذه الحالة. ب. إن عمليات التصرف بالموجودات الثابتة (من بيع أو استبدال) تمثل نشاطاً عرضياً للوحدة الاقتصادية ويجب أن تتم خلال فترات زمنية اكثر من سنة (في الأجل الطويل) ، وبالتالي فإن أية أرباح أو خسائر تتعلق بهذا التصرف سوف تكون م مقالات ذات صلة:6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات الماليةأهداف قائمة التدفقات النقدية
عاجل
- بواسطة الادمن
- September 24, 2026
الخطر المالي
الخطر المالي الخطر هو التقلب المحتمل في النواتج، وأن الخطر مفهوم موضوعي، ويمكن قياسه كمياً، وأنه يخلق خسائر محتمله، حيث يمكن أن يترتب على التصرف الذي يصاحبه الخطر مكاسب أو خسائر ولا يمكن التنبؤ بأيهما سوف يحدث فعلاً. الخطر المالي يعني أن هناك فرصة لحدوث خسارة مالية، وأن مصطلح الخطر يستخدم للإشارة إلى التغير الذي يمكن أن يحدث في العوائد المصاحبة لأصل معين. الخطر يشير إلي عدم التأكد المحسوب بشكل كمي، وأن الخطر المالي يرتبط بالتغير غير المرغوب في قيمة المتغير المالي. الخطر ما هو إلاَّ أداة تعريفية تساعدنا في التعامل مع الحالات التي لا يمكننا فيها التنبؤ بالمستقبل على وجه اليقين. الخطر هو “الفقد الجزئي أو الكلى المحتمل في قيمة ثروة المساهمين.” ويمكن تحديد المبررات التالية : 1- أنه يرتبط بشكل مباشر بالهدف النهائي للشركة وهو تعظيم ثروة المساهمين. 2- أنه يرتبط مباشرة بالقرارات المالية بالشركة، والتي تمثل المصادر الرئيسية لأجل : أ- توليد التدفقات النقدية بما يحقق أرباحاً اقتصادية، تزيد من قيمة الثروة المستثمرة من قبل المساهمين. ب- إدارة مخاطر التدفقات النقدية بما يحافظ على ثروة المساهمين، دون ضياع العائد المتوقع أو تآكل الثروة. 3- أنه يساعد على تحقيق الربط المباشر بين مفهوم المخاطر المالية بالشركة، وبين أدوات القياس لها، وبين الهدف من إدارتها. أنواع المخاطر إن الشركات المعاصرة تواجه مجموعة متنوعة من المخاطر المالية في المجالات الوظيفية المختلفة، وفى جميع أرجاء الشركة، ومن هذه المخاطر ما يلي : مخاطر الأعمال: وهي المخاطر المرتبطة بالصناعة والمجال الذي تعمل فيه الشركة. مخاطر التشغيل: وهي المخاطر المرتبطة بالنظم الداخلية بالشركة. مخاطر الإدارة : وهي المخاطر المرتبطة بالوظائف والممارسات الإدارية. المخاطر القانونية: وهي المخاطر الناشئة عن الدخول في اتفاقيات تعاقدية مع أطراف أخرى مع عدم التأكد بالوفاء بالالتزامات تجاه هذه الأطراف. مخاطر الائتمان: وهي المخاطر المرتبطة بفشل الطرف الآخر في الوفاء بالتزاماته. مخاطر الأسعار: وهي المخاطر المرتبطة بالتحركات غير المرغوبة )صعوداً أو هبوطاً) في الأسعار بالسوق، وهي تنقسم إلى؛ مخاطر سعر الفائدة، مخاطر سعر العملة أو سعر الصرف، مخاطر أسعار السلع، مخاطر الملكية. مخاطر الأموال: وهي المخاطر الناتجة عن فشل الشركة في الوفاء بأعباء الديون وفقاً للشروط المتفق عليها مع الممولين أو المقرضين. مخاطر التركيز: وهي المخاطر الناتجة عن تركيز الاستثمارات في قطاع واحد أو عدة قطاعات صغيرة، وتسمى “مخاطر عدم التنويع”. مخاطر التغطية: وهى المخاطر الناتجة عن الخطأ في التغطية أو الفشل في تحقيق التغطية الكافية للمخاطر التي تتعرض لها الشركة. المخاطر السياسية: وهي المخاطر الناتجة عن القرارات الحكومية مثل الضرائب،التسعير،الجمارك، التأميم. مقالات ذات صلة:المحاسبة النشأة والتطويرآليات معالجة أوضاع الشركات المتعثرةأثار التشغيل الإلكتروني على النظم المحاسبية
