
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
التضخم والذهب: العلاقة الاقتصادية الكلاسيكية ودلالاتها المحاسبية
العلاقة التقليدية بين التضخم والذهب تقوم على فكرة بسيطة: حين ترتفع الأسعار العامة وتفقد العملة قوتها الشرائية، يلجأ المستثمرون للذهب كأصل مادي محدود الكمية يصعب "طباعته" كما هو الحال مع العملات الورقية، وهذا يدعم قيمته نسبياً في مواجهة التضخم. لكن هذه العلاقة ليست ميكانيكية تماماً، لأن أسعار الفائدة تلعب دوراً موازياً ومهماً. حين يستجيب البنك المركزي للتضخم برفع أسعار الفائدة بشكل حاد، يصبح الاحتفاظ بأصول تُدرّ عائداً ثابتاً، مثل السندات أو الودائع، أكثر جاذبية نسبياً مقارنة بالذهب الذي لا يمنح عائداً دورياً، وهذا قد يحدّ من ارتفاع سعره حتى لو استمر التضخم مرتفعاً. لذلك فإن أفضل توقيت لأداء الذهب تاريخياً هو عندما يكون التضخم مرتفعاً بينما تبقى أسعار الفائدة الحقيقية (بعد خصم التضخم) منخفضة أو سالبة، لأن المستثمر في هذه الحالة لا يخسر شيئاً يُذكر من عدم حصوله على عائد ثابت من أصول أخرى. من منظور التخطيط المالي، فهم هذه العلاقة المزدوجة بين التضخم وأسعار الفائدة يساعد الشركات والأفراد على تقييم توقيت أي قرار استثماري في المعادن النفيسة بشكل أكثر دقة، بدلاً من الاعتماد على القاعدة المبسطة "تضخم مرتفع = ذهب مرتفع" وحدها.
جديد
- بواسطة الأدمن
- September 24, 2026
المحاسبة المالية
دراسة المحاسبة المالية بطريقة مبسطة والتى نتتبع فيها المعاملات المالية منذ نشأتها حتى إعداد الحسابات الختامية والميزانيات . تعريف المحاسبة المالية المحاسبة المالية هى العلم الذى يبحث فى تحليل المعاملات المالية وتسجيلها وتبويبها وتلخيصها وعرضها بما يسمح بتوفير البيانات لمتخذى القرارات سواء من داخل المنشأة أوخارجها عن نتيجة نشاط المنشأة ومركزها المالى مما يساعد على اتخاذ القرارات أهم المصطلحات العلمية للمحاسبة المالية ؟ الأصول ( الأصول الثابتة - الأصول المتداولة - أصول الأخرى ( الخصوم ( الخصوم الثابتة – الخصوم المتداولة – خصوم آخري ) حقوق الملكية قيود اليومية دفتر اليومية العامة دفتر الأستاذ العام المساعد دفتر الأستاذ دفتر ( المودين / العملاء ) ميزان المراجعة الحسابات الختامية ( حساب المتاجرة / الأرباح والخسائر / الميزانية العمومية ) قائمة الدخل أنواع الحســــــــــــابــات : المبيعات المشتريات المصروفات وتشمل م التأسيس - م الإدارية والعمومية - م التشغيل - م البيع والتسويق - م التمويل المصروفات المقدمة المصروفات المستحقة الآيرادات المقدمة الإيرادات المستحقة مردودات المبيعات مردودات المشتريات الخصم المسموح به - خصم تعجيل الدفع الخصم التجاري الخصم المكتسب المخصصات الاحتياطيات الإهلاكات مجمع الآهلاك الجرد والتسويات الجردية ما هى المعاملة المالية ؟ يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم يقصد بالأصول : كل ما تقوم المنشأة بامتلاكه وكل ما يمثل حق للمنشأة لدى الغير. وتنقسم الأصول بحسب طبيعتها ومدة انتفاع المنشأة بها إلى الأصول الثابتة : وهى كل أصل ملموس تقوم المنشأة بامتلاكه بهدف الانتفاع به على المدى الطويل لعمر المنشأ . وقد اختلفت الآراء فى المدة التى يجب أن تستفيد المنشأة من الأصل حتى يصنف على أنه أصل ثابت ولكن يفضل ألا تقل مدة استفادة المنشأة من الأصل عن ثلاث سنوات مالية ...... مثال ذلك : الأراضى التى تمتلكها المنشأة بهدف الانتفاع بها المبانى التى تنشأها أو تتملكها المنشأه بهدف استغلالها فى الأنشطة الانتاجية أو التسويقية أو الإدارية الآلات والمعدات التى تستخدمها المنشأه فى التشغيل السيارات التى تستخدمها المنشأة سواء لنقل العاملين أو لاستخدام الإدارة أو لنقل البضائع الأجهزة الكهربية والمكتبية وأجهزة التكييف التى تملكها المنشأة لاستخدامها الأثاثات والتجهيزات التى بامتلاكها المنشأة لاستعمالها الأصول المتداولة : ويقصد بها كل أصل تقوم المنشأة باقتنائه وذلك بهدف استخدامه خلال السنة المالية وكل حق ينتج للمنشأة قبل أو لدي الغير ...... ومثال ذلك : البضاعة النقدية بالصندوق ( حساب الصندوق ) النقدية بالبنوك ( حساب البنك ) أوراق القبض - الشيكات والكمبيالات المسحوبة لصالح المنشأة العملاء أى تأمينات للمنشأة قبل الغير أى حقوق أخرى للمنشأة قبل الغير سواء من داخل المنشأة مثل العهد النقدية أو سلف العاملين أو الرصيد المدين للشركاء ......الخ الأصول الأخرى : وهى عبارة عن الأصول غير الملموسة ومثال ذلك : مصروفات التأسيس مصروفات سابقة على بدء النشاط قيمة براءات الاختراع وشهرة المحل أي مصروفات ( تعامل تلك المصروفات معاملة الأصول ) يقصد بالخصوم / الالتزامات : كل حق مالى على المنشأة للغير، فإذا كان هذا الحق للشركاء أو المساهمين ويتعلق برأس المال أو الأرباح المحجوزة - الاحتياطيات - سمى حقوق الملكية ، أما إذا تعلق هذا الحق بالغير أو بالحساب الجارى الدائن للشركاء فإنه يسمى التزام وفى هذه الحالة فإنه يتم تقسيم الالتزامات تبعا لمدة الوفاء بها إلى قسمين التزامات طويلة الأجل وهى الالتزامات التى يتم الالتزام بسدادها للغير على أكثر من سنة مالية ومثال ذلك القروض طويلة الأجل التزامات قصيرة الأجل - متداولة وهى الالتزامات التى تلتزم المنشأة بسدادها خلال السنة المالية ، مثال ذلك الموردين أوراق الدفع وهى الشيكات والكمبيالات التى تم سحبها على المنشأة للغير حساب البنك سحب على المكشوف و هو عملية يسمح البنك بموجبها لعميله بسحب مبالغ أكثر من الرصيد المتوفر للعميل وذلك نظير فائده معينه يحصل عليها البنك . وبالتالي فإن حساب البنك في حالة السحب أكبر من الرصيد ........... سيصبح دائناً ويعتبر هذا سحب على المكشوف , أي انه بإمكانك سحب مبالغ من البنك ورصيدك مكشوف ( ليس لديك رصيد ) وعندها سيظهر حساب البنك تحت بند الخصوم لكونه دائنا للبنك ويكون عليه إلتزام يظهر تحت بند الخصوم المتداوله وهو مايسمى بالسحب على المكشوف . تأمينات للغير قبل المنشأة شراء على الحساب = نشأة التزام = موردين بيع على الحساب = نشأة حق / أصل = عملاء >> عودة لشرح المعاملة المالية << كما سبق أن أوضحنا فإنه يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم تحليل المعاملة المالية يقصد بتحليل المعاملة المالية تحديد الطرف الدائن والطرف المدين لهذه المعاملة وهنا أحب أن أنبه إلى أن الطرف المدين بالنسبة لنا هو الطرف الذى أخذ القيمة وتربطه بالمنشأة صفة ، وقد يصبح الطرف المدين طرفا دائنا فى معاملة أخرى والعكس صحيح وكذلك فإن الطرف الدائن هو الذى أعطى القيمة وتربطه بالمنشأة صفة وأود أن أشير إلى أن المعاملة المالية لا بد أن يكون لها هذان الطرفين ، كما أن كل طرف من طرفيها قد يكون له حساب واحد أو أكثر من حساب . طريقة أخرى للتعرف على طرفى المعاملة المالية وذلك فى ضوء تعريفنا السابق لكل من الأصول والمصروفات والمشتريات وحقوق الملكية والخصوم * ( أصل / مشتريات / مصروفات ) زادت ( عن طريق شراء أصل – شراء بضاعة – سداد مصروفات ) يصبح حسابها مدين . * ( أصل / مشتريات / مصروفات ) نقصت ( عن طريق بيع أصل – رد مشتريات – استرداد مصروف سبق سداده بالزيادة أو توجيهه بالخطأ ) يصبح الحساب دائنا * ( حق ملكية / مبيعات - إيرادات ) التزام زاد ( عن طريق زيادة رأس المال أو تحقيق أرباح – بيع بضاعة أو تحقيق إيراد خدمات – شراء بضاعة أو أصول أو استقضاء خدمات على الحساب ) يصبح الحساب دائن * ( حق ملكية / مبيعات - إيرادات ) التزام نقص ( عن طريق تخفيض رأس المال أو توزيع أرباح – رد مبيعات او ايرادات – سداد للموردين أو الدائنين ) يصبح الحساب مدين . الأصول والمصاريف : إذا زادت فهي مدين ........... وإذا نقصت فهي دائن الخصوم والإيرادات : إذا زادت فهي دائن ........... وإذا نقصت فهي مدين نعرض أولا لمعني القيد المزدوج المعروف لنا جميعا : هو اثبات لعملية تجارية لها طرفان : أحدهما مدين ، والآخر دائن ...... الطرف المدين هو من تثرى ( تزداد ) ذمته بمقدار ما أخذ والطرف الدائن هو من تفتقر ( تنقص ) ذمته بمقدار ما أعطي فان كان القيد : من حـ / البنك الي حـ / العميل فمعني ذلك أن ذمة (رصيد ) البنك قد أثريت ( زادت ) بمقدار ما دفعه العميل وفي الوقت ذاته افتقرت ( نقصت ) ذمة العميل - أى أمواله - بمقدار ما سدده الي البنك* هل تم تحليل المعاملات المالية لمجرد التحليل ؟ بالطبع لا . ماذا إذا ؟ إن تحليل المعاملة المالية يهدف إلى وضع الأساس السليم الذى تبنى عليه العمليات المحاسبية . ما هى العمليات المحاسبية ؟ تأخذ العمليات المحاسبية تسلسل منطقى يتمثل فى : 1 – إجراء قيد اليومبة . 2 – ترحيل القيود إلى الحسابات المختصة بدفتر الأستاذ العام المساعد 3 – ترصيد تلك الحسابات بدفتر الاستاذ العام 4 – إعداد ميزان المراجعة . في نهاية الفترة المالية : 5 – إجراء الجرد والتسوبات الجردية . 6 – إعداد القوائم المالية . 7 – تصوير المركز المالى للمنشأة . عندما يقال بدأت الشركة نشاطها فإن ذلك يعنى أن المبلغ الذى بدات به يمثل رأس مال الشركة ، وحيث أن راس مال الشركة هو من حقوق الملكية وأنه يعتبر زاد بمبلغ 250000 جم _ حيث كان صفر قبل تكوين الشركة _ وبالتالى فإن رأس المال يعتبر هو الطرف الدائن للمعاملة والقيد ، أما الطرف المدين ؟ يتمثل الطرف المدين فى كل من الصندوق حيث أنه أصل زادت قيمته بما أودع فيه من نقدية – 50000 جم البنك حيث أنه أصل للشركة _ الحساب الجارى للشركة بالبنك _ زاد بقيمة ما تم إيداعه فى الحساب 20000 جم ( 250000 جم – 50000 جم ) هذا هو تحليل المعاملة ويكون القيد على النحو التالى :فى 1 / 1 / 2005 من مذكورين 50000 حـ / الصندوق 200000 حـ / البنك 250000 إلى حـ / رأس المال بدأ نشاط الشركة برأس مال 250000 جم تم إيداع 50000جم بالصندوق والباقى بالبنك المصروفات يتم تقسيمها وظيفيا ( أى حسب الوظائف الإدارية ) إلى : مصروفات إنتاج / تشغيل : وهى المصروفات التى يتم إنفاقها على قسم الإنتاج / التشغيل بالمنشأة ومثال ذلك مصروفات ومستلزمات صيانة الآلات والمعدات قطع الغيار مواد ومهمات التشغيل كهرباء للتشغبل ( فى حالة امكانية تحديد قيمة استهلاك الكهرباء داخل أقسام الإنتاج بوجود عدادات مستقلة لهذه الأقسام ) إيجار المصنع مرتبات العاملين والمشرفين بأقسام الإنتاج وغيرها من المصروفات التى تخص أقسام الإنتاج والتشغيل مصروفات بيع وتسويق : وتتمثل فى المصروفات التى يتم إنفاقها على بيع المنتج والتى تتمثل فى : مصروفات حملات الدعاية والإعلان مرتبات أقسام البيع عمولات البيع مواد التعبئة والتغلبف إيجار المخازن والمعارض كهرباء المخازن والمعارض صيانة المخازن والمعارض وغيرها من المصروفات التى تتعلق بعملية بيع المنتج مصروفات تمويل : وتتمثل التكلفة التى تتحملها المنشأة فى سبيل توفير التمويل اللازم لمباشرة النشاط مثل فوائد القروض وفوائد الحسابات الجارية للشركاء مصروفات عمومية وإدارية : وتتمثل فى جميع المصروفات التى ترتبط بالإدارة مثل مرتبات المدير العام مرتبات المحاسبين والسكرتارية والأمن إيجار المقر الرئيسى للإدارة كهربة مبانى الإدارة المياه الأدوات الكتابية مستلزمات كمبيوتر لاستخدامات الإدارة صيانة الأثاثات والأجهزة المستخدمة بأقسام الإدارة ( مكاتب ، أجهزة كمبيوتر ، ماكينات تصوير ، طابعات ، تكييفات ، مراوح ، ثلاجات ، ..إلخ ) صيانة مبانى الإدارة مصروفات الضيافة والاستقبال وغيرها من المصروفات التى تتسم بالعمومية ولا ترتبط بصورة مباشرة بأحد الأقسام الأخرى ملاحظة هامة * المصروفات المشتركة من الممكن تحميلها على حساب المصروفات العمومية ومن اللمكن أن يتم تحميلها على القسم الأكثر استخداما ( طبقا للمنفعة النسبية لكل قسم من هذا المصروف ) فمثلا فى حالة إذا كان بند الكهرباء لا يوجد إلا عداد واحد بالمنشأة ومن ثم يصعب تحديد نصيب كل قسم من استهلاك الكهرباء فى هذه الحالة من الممكن أن يتم تحميل استهلاك الكهرباء ضمن المصروفات الإدارية ومن الممكن تحميله على الحساب الأكثر انتفاعا من استخدام الكهرباء ففى حالة كون المنشأة تستخدم معدات تعتمد على الكهرباء فى التشعيل فإنه فى هذه الحالة يكون من الواضح أن قسم الإنتاج هو الأكثر استفادة ومن ثم تحمل على مصروفات الإنتاج أما فى حالة كون المنشأة تجارية وتقوم باستخدام معارض لتوزيع وبيع المنتجات وتستخدم وسائل إنارة مميزة لإظهار المنتج بصورة تجذب المشترى ، ففى هذه الحالة يكون قسم البيع والتسويق الأكثر استفادة من استهلاك الكهرباء وبالتالى تحمل على حساب مصروفات البيع والتسويق أما إذا كانت استهلاك الأقسام من الكهرباء متقارب فتحمل على حساب المصروفات العمومية والإدارية . مقالات ذات صلة:الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصصاتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحابالفرق بين الفوائد المكتسبة والفوائد المحققة
عاجل
- بواسطة مدير التحرير
- September 24, 2026
برنامج الامين - الأوراق المالية
برنامج الامين - الأوراق المالية تصفح الموقع الرسمي للبرنامج تعريف أنواع متعددة من الأوراق المالية المتداولة مثل الشيكات والكمبيالات وغيرها، وإمكانية المعالجة الآلية لتأثيرها على الحسابات. إمكانية اختيار أي من الأوراق المالية كطريقة لدفع الفواتير – أثناء تحرير الفاتورة. إمكانية تجزئة المبلغ المدفوع، بتوزيعه على عدة أوراق مالية تستحق بعد فترات زمنية محدّدة في نافذة الفاتورة مباشرة أو في نافذة الورقة المالية. إمكانية التعامل بالفيزا والماستر كارد أثناء عمليات الدفع أو القبض. كشف بالأوراق المالية المستحقة لحساب معين أو لكافة الحسابات، وحسب تاريخ الاستحقاق أو التحرير، مع توفر الكثير من الخيارات التي تتيح تخصيص التقرير لعرض أنواع معيّنة من الأوراق المالية أو لاستعراض أوراق مالية أجريت عليها عمليات محدّدة. إمكانية إجراء العمليات المختلفة على الأوراق المالية (تحصيل, تظهير, إرجاع، استرجاع) إضافة إلى إمكانية تحصيل عدة أوراق مالية دفعة واحدة. ويستطيع المستخدم بسهولة معرفة ما له وما عليه من دفعات مستحقة وتحصيلها آلياً أو تظهيرها. إمكانية إظهار الأوراق المالية المستحقة الدفع أو التي اقترب موعد استحقاقها على سطح المكتب. مقالات ذات صلة:برنامج الامين - الاستيراد والتصديربرنامج الامين - اللصاقاتبرنامج الامين - الأدوات
عاجل
- بواسطة الادمن
- September 24, 2026
العلاقة بين بنود القوائم المالية
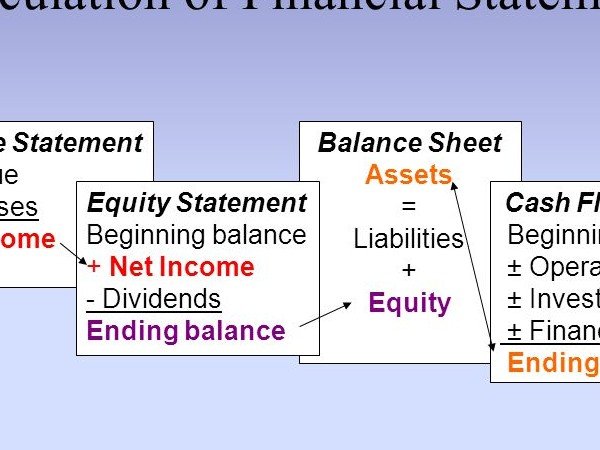
العلاقة بين بنود القوائم المالية إن البيانات المالية ليست بنوداً معزولة، فهي مرتبطة ارتباطاً وثيقاً وتتدفق فيما بينها لتعطي صورة أكبر عن الظروف المالية للشركة. يمكن أن يكون كل بيان مستقلاً ليقدم لمحة سريعة عن المعلومات المقدمة. لكن بشكل منفصل، فإنها لا تسمح بإلقاء نظرة متعمقة على الوضع المالي للشركة بأكمله. إن فهم هذه العلاقات بين البيانات المالية يسمح بإجراء تحليل شامل للأداء المالي للشركة ومركزها وتدفقاتها النقدية. فهو يوفر نظرة ثاقبة لحركة الأموال، والتغيرات في حقوق الملكية، والصحة المالية العامة للشركة. تسلط هذه العلاقات الضوء على الترابط بين البيانات المالية وكيف يمكن أن يكون للتغيرات في بيان واحد آثار على البيانات الأخرى. ومن خلال تحليل هذه العلاقات، يمكن لأصحاب المصلحة الحصول على فهم أعمق للوضع المالي للشركة والأداء وديناميكيات التدفق النقدي. هذه العلاقات تساعد في فهم تداخل بنود القوائم المالية وتأثيرها على بعضها البعض. يجب على المحللين الماليين والمستثمرين النظر في هذه العلاقات وتحليلها لفهم الوضع المالي وأداء الشركة. بنود القوائم المالية مترابطة ويوجد علاقة وثيقة بينها. إليك بعض العلاقات الرئيسية بين بنود القوائم المالية: 1. العلاقة بين قائمة الدخل وقائمة قائمة المركز المالي - الإيرادات المسجلة في قائمة الدخل تؤدي إلى زيادة الأصول أو تقليل الخصوم في قائمة المركز المالي. - المصروفات المسجلة في قائمة الدخل تؤدي إلى زيادة الخصوم أو تقليل الأصول في قائمة المركز المالي. - الربح الصافي الناتج من قائمة الدخل يؤثر في قيمة حقوق الملكية (حقوق المساهمين أو حقوق المالكين) في قائمة المركز المالي. 2. العلاقة بين قائمة المركز المالي وقائمة التدفقات النقدية - التغييرات في الأصول والخصوم في قائمة المركز المالي تؤثر على التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. - زيادة النقد أو الأرصدة النقدية في قائمة المركز المالي تنعكس في التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. 3. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية - الأرباح المحققة في قائمة الدخل تؤثر على النقد المتولد من أنشطة التشغيل في قائمة التدفقات النقدية. - المصروفات غير النقدية، مثل الاستهلاك والإطفاء، في قائمة الدخل تؤثر على التدفقات النقدية من أنشطة التشغيل في قائمة التدفقات النقدية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 4. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي - تنعكس التغيرات في النقد وما في حكمه في الميزانية العمومية في قائمة التدفق النقدي، وتحديداً في التدفق النقدي من أنشطة التشغيل والاستثمار والتمويل. - تؤثر أنشطة الاستثمار والتمويل في قائمة التدفق النقدي على أرصدة الأصول والالتزامات في الميزانية العمومية. 5. العلاقة بين قائمة الدخل وقائمة التدفق النقدي: - المصروفات غير النقدية مثل الإهلاك والإطفاء تظهر في قائمة الدخل ولكنها لا تؤثر على التدفقات النقدية. تتم إضافتها مرة أخرى في قسم أنشطة التشغيل في بيان التدفق النقدي. - قد تختلف مصاريف ضريبة الدخل في قائمة الدخل عن النقدية المدفوعة للضرائب، وهو ما ينعكس في التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. 6. العلاقة بين قائمة التدفق النقدي وقائمة الدخل: - صافي النقد المقدم أو المستخدم من قبل الأنشطة التشغيلية في قائمة التدفق النقدي مشتق من صافي الدخل المدرج في قائمة الدخل. - تساهم التدفقات النقدية التشغيلية في تكوين النقدية المتاحة للأنشطة الأخرى مثل الاستثمار والتمويل. 7. العلاقة بين قائمة الدخل والميزانية العمومية: - يتدفق صافي الدخل من قائمة الدخل إلى جزء الأرباح المحتجزة في الميزانية العمومية، والذي يمثل الأرباح أو الخسائر التراكمية للشركة مع مرور الوقت. - إن توزيعات الأرباح أو التوزيعات المعلنة في قائمة الدخل تقلل من الأرباح المحتجزة وبالتالي تؤثر على قسم حقوق الملكية في الميزانية العمومية. 8. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي: - تؤثر التغييرات في رأس المال العامل، مثل الحسابات المدينة والمخزون والحسابات الدائنة، التي تنعكس في الميزانية العمومية، على التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. - يعكس التدفق النقدي من الأنشطة الاستثمارية في قائمة التدفق النقدي التغيرات في الأصول الثابتة، مثل الممتلكات والمصانع والمعدات، والتي تظهر في الميزانية العمومية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 9. العلاقة بين قائمة الدخل وقائمة حقوق الملكية (للمؤسسات الفردية) أو قائمة حقوق المساهمين (للشركات): - يتم إظهار صافي الدخل من قائمة الدخل كزيادة في حقوق المالك أو حقوق المساهمين في القائمة المقابلة. - توزيعات الأرباح المدفوعة للمالكين أو المساهمين تقلل من حقوق المالك أو حقوق المساهمين الواردة في البيان. 10. العلاقة بين الميزانية العمومية وقائمة التدفقات النقدية: - يجب أن تتطابق الأرصدة النقدية في البداية والنهاية في الميزانية العمومية مع الرصيد النقدي الوارد في قائمة التدفقات النقدية - يجب أن يتوافق صافي النقد المقدم أو المستخدم من قبل جميع الأنشطة في قائمة التدفقات النقدية مع التغير في الرصيد النقدي المدرج في الميزانية العمومية. 11. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية: - يتم إضافة مصاريف الاستهلاك والإطفاء الواردة في قائمة الدخل إلى صافي الدخل في قائمة التدفقات النقدية لأنها مصاريف غير نقدية. - يتم إدراج الفوائد وضرائب الدخل المدفوعة، والتي تظهر في قائمة الدخل، في قسم الأنشطة التشغيلية في قائمة التدفقات النقدية. مقالات ذات صلة:الإيرادات غير المكتسبة Unearned Revenuesالديون المشكوك في تحصيلهاكيفية تحليل بيان الدخل؟
التحليل المالي
- بواسطة فريق إعداد المجلة
- September 24, 2026
مختصر شرح المؤشرات المالية المهمة
مختصر شرح المؤشرات المالية المهمة هامش الربح الإجمالي ٪ المعادلة = إجمالي الربح / المبيعات انخفاض النسبة يؤدي إلى انخفاض الأرباح بسبب الارتفاع في تكاليف المواد أو الرواتب. ارتفاع النسبة يدل على قدرة الشركة على توليد الأرباح. كلما زادت النسبة مقارنة بالمنافسين فإن ذلك يدل على كفاءة إدارة التشغيل. هامش صافي الربح ٪ Net Profit Margin المعادلة = صافي الربح / المبيعات لمعرفة الشركة الجيدة يجب مقارنة النسبة مع الشركات المماثلة في النشاط. ارتفاع النسبة يدل على كفاءة إدارة الشركة في الرقابة على المبيعات. انخفاض النسبة بأقل من معيار القطاع يدل على أن أسعار بيع منتجات الشركة منخفضة أو أن أسعار التكلفة مرتفعة أو كلاهما، لذا يجب مراجعة عدد العاملين والرواتب والمزايا والمكآفات وكذلك تكلفة المواد المستخدمة بالإنتاج وتكاليف التخزين وغيرها من أجل الاستفادة من هذا المؤشر لتحسين أرباح الشركة وهو يعني ماذا يتبقى للشركة من كل ريال مبيعات كأرباح بعد سداد كافة تكاليف النشاط. العائد على الموجودات ٪ المعادلة = صافي الربح/ اجمالي الموجودات ارتفاع النسبة يدل على كفاءة الإدارة في استخدام الأصول ويعتبر المقياس الحقيقي لربحية الشركة، وهذا المؤشر يشير إلى مقدار الأرباح التي تستطيع الشركة تحقيقها لكل ريال من الموجودات. الشركات التي لديها معدل عائد على الموجودات أعلى من معدل عائد القطاع على الموجودات تعتبر أكثر قدرة على تحويل وترجمة الموجودات إلى أرباح، لذلك تعتبر الشركات التي تحقق عائد على الموجودات أعلى من الأخرى تدار بطريقة أكفأ من الطريقة التي تدار بها الشركات التي حققت عائد ضعيف وأن إدارة الأولى أفضل في تحويل موجوداتها إلى أرباح من الثانية. إدارة الشركة قادرة على رفع العائد على الموجودات بطريقتين: الأولى برفع أسعار المنتج، والثانية برفع سرعة تدوير الموجودات وهنا تبرز أهمية الإدارة المحكمة للمخزون. من الأفضل مقارنة هذا المؤشر عام بعد عام لمعرفة الفرق. العائد على حقوق المساهمين ٪ المعادلة= صافي الربح / حقوق المساهمين يعتبر العائد على حقوق المساهمين مقياس شامل ومهم لربحية الشركة، لأنه يقيس كفاءة الشركة في استخدام حقوق المساهمين، وبمعنى آخر، بواسطة هذا المؤشر نتعرف على قدرة الشركة على كسب عائد مناسب على أموال حملة الأسهم ويعتبر مقياس مهم لمعرفة الأرباح المحققة على كل ريال من حقوق المساهمين. الشركة التي تحقق ٢٠٪ عائد على حقوق المساهمين تعتبر فرصة جيدة للاستثمار، والشركة التي تحقق ١٠٪ لا بأس فيها، الشركة التي تحقق ٤٠٪ أو أعلى يجب الحذر والتدقيق بمصادر هذه الربحية. الأفضل استخدام متوسط حقوق المساهمين (العام الماضي+العام الحالي ) مقسوم على ٢. إجمالي المطلوبات للحقوق ٪ المعادلة= إجمالي المطلوبات / حقوق المساهمين ارتفاع النسبة تؤدي الى ارتفاع نسبة المخاطر للمساهمين وكذلك الدائنين مقالات ذات صلة:النسبة الحالية (Current Ratio)ما هو رأس المال العامل ؟ وما فائدتة ؟النسبة السريعة Quick Ratio
