
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
من هم مستخدمو البيانات المالية
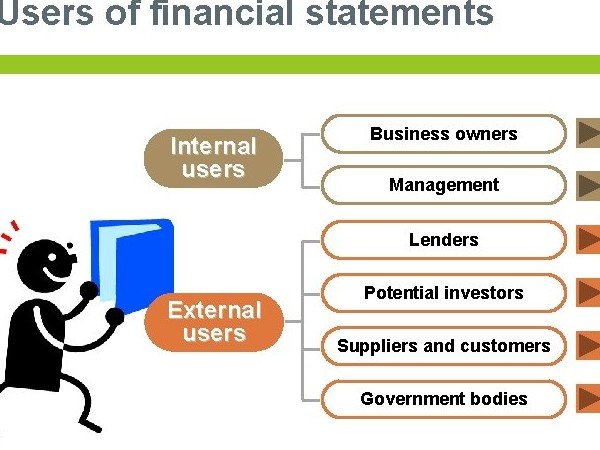
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
جديد
- بواسطة مدير التحرير
- September 24, 2026
مهارات إعداد القوائم المالية
مهارات إعداد القوائم المالية الخطوة الأولى: عمل شجرة حسابات متكاملة بحيث يراعى فيها ترتيب الأصول والخصوم كما تقدم، إضافة إلى تصنيف الإيرادات والمصاريف البيعية وغيرها. الخطوة الثانية : تطبيق المعادلة المحاسبية للميزانية الأصول = الخصوم + حقوق الملكية تطبيق معادلة الإيرادات والمصاريف لقائمة الدخل: الإيرادات – المصاريف = صافي الربح (الخسارة) منقول مقالات ذات صلة:أهمية قائمة التدفقات النقديةأهداف التقارير الماليةشرح شامل خطوات إعداد القوائم المالية
عاجل
- بواسطة الادمن
- September 24, 2026
الخطر المالي
الخطر المالي الخطر هو التقلب المحتمل في النواتج، وأن الخطر مفهوم موضوعي، ويمكن قياسه كمياً، وأنه يخلق خسائر محتمله، حيث يمكن أن يترتب على التصرف الذي يصاحبه الخطر مكاسب أو خسائر ولا يمكن التنبؤ بأيهما سوف يحدث فعلاً. الخطر المالي يعني أن هناك فرصة لحدوث خسارة مالية، وأن مصطلح الخطر يستخدم للإشارة إلى التغير الذي يمكن أن يحدث في العوائد المصاحبة لأصل معين. الخطر يشير إلي عدم التأكد المحسوب بشكل كمي، وأن الخطر المالي يرتبط بالتغير غير المرغوب في قيمة المتغير المالي. الخطر ما هو إلاَّ أداة تعريفية تساعدنا في التعامل مع الحالات التي لا يمكننا فيها التنبؤ بالمستقبل على وجه اليقين. الخطر هو “الفقد الجزئي أو الكلى المحتمل في قيمة ثروة المساهمين.” ويمكن تحديد المبررات التالية : 1- أنه يرتبط بشكل مباشر بالهدف النهائي للشركة وهو تعظيم ثروة المساهمين. 2- أنه يرتبط مباشرة بالقرارات المالية بالشركة، والتي تمثل المصادر الرئيسية لأجل : أ- توليد التدفقات النقدية بما يحقق أرباحاً اقتصادية، تزيد من قيمة الثروة المستثمرة من قبل المساهمين. ب- إدارة مخاطر التدفقات النقدية بما يحافظ على ثروة المساهمين، دون ضياع العائد المتوقع أو تآكل الثروة. 3- أنه يساعد على تحقيق الربط المباشر بين مفهوم المخاطر المالية بالشركة، وبين أدوات القياس لها، وبين الهدف من إدارتها. أنواع المخاطر إن الشركات المعاصرة تواجه مجموعة متنوعة من المخاطر المالية في المجالات الوظيفية المختلفة، وفى جميع أرجاء الشركة، ومن هذه المخاطر ما يلي : مخاطر الأعمال: وهي المخاطر المرتبطة بالصناعة والمجال الذي تعمل فيه الشركة. مخاطر التشغيل: وهي المخاطر المرتبطة بالنظم الداخلية بالشركة. مخاطر الإدارة : وهي المخاطر المرتبطة بالوظائف والممارسات الإدارية. المخاطر القانونية: وهي المخاطر الناشئة عن الدخول في اتفاقيات تعاقدية مع أطراف أخرى مع عدم التأكد بالوفاء بالالتزامات تجاه هذه الأطراف. مخاطر الائتمان: وهي المخاطر المرتبطة بفشل الطرف الآخر في الوفاء بالتزاماته. مخاطر الأسعار: وهي المخاطر المرتبطة بالتحركات غير المرغوبة )صعوداً أو هبوطاً) في الأسعار بالسوق، وهي تنقسم إلى؛ مخاطر سعر الفائدة، مخاطر سعر العملة أو سعر الصرف، مخاطر أسعار السلع، مخاطر الملكية. مخاطر الأموال: وهي المخاطر الناتجة عن فشل الشركة في الوفاء بأعباء الديون وفقاً للشروط المتفق عليها مع الممولين أو المقرضين. مخاطر التركيز: وهي المخاطر الناتجة عن تركيز الاستثمارات في قطاع واحد أو عدة قطاعات صغيرة، وتسمى “مخاطر عدم التنويع”. مخاطر التغطية: وهى المخاطر الناتجة عن الخطأ في التغطية أو الفشل في تحقيق التغطية الكافية للمخاطر التي تتعرض لها الشركة. المخاطر السياسية: وهي المخاطر الناتجة عن القرارات الحكومية مثل الضرائب،التسعير،الجمارك، التأميم. مقالات ذات صلة:المحاسبة النشأة والتطويرآليات معالجة أوضاع الشركات المتعثرةأثار التشغيل الإلكتروني على النظم المحاسبية
جديد
- بواسطة مدير التحرير
- September 24, 2026
6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل
6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل العلاقة بين الأصول وبعضها ( يزي اصل وينقص أصل أخر ) مثل سداد احد المدينين ما عليه . العلاقة بين الأصول والخصوم ( يزيد اصل بالشراء ويزداد حساب الخصوم " حساب الدائنين " ) مثل شراء أصل على الحساب العلاقة بين الخصوم وبعضها ( زيادة خصم ونقص اخر) مثل سداد دائنون بكمبيالة. العلاقة بين الأصول وحقوق الملكية ( مثل سداد المال نقداً ). العلاقة بين الأصول والايرادات ( المبيعات النقدية ). العلاقة بين الأصول والمصروفات ( مثل سداد الأجور نقداً ). مقالات ذات صلة:6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات الماليةأهداف قائمة التدفقات النقدية
عاجل
- بواسطة مدير التحرير
- September 24, 2026
أساليب التحليل المالي
أساليب التحليل المالي تحدثنا في العدد السابع عن التحليل المالي من حيث المفهوم والاهمية والاهداف في هذا العدد سوف نتطرق على السالي التحليل المالي حيث سنتطرق على اسلوبين من هذه الاساليب بشي من التفصيل وسنتحدث في العدد القادم ان شاء الله عن بقية الاساليب . علماً ان هذه الاساليب هي الاكثر شيوعاً وهنا اساليب اخرى متعددة غير هذه الاساليب . يتوجب على المحلل المالي استعمال الأدوات التحليلية المناسبة والتي تمكنه من الحصول على المعلومات اللازمة من اجل الوصول إلى نتائج أو قرارات عقلانية تحافظ على مسيرة المنشأة نحو تحقيق أهدافها وأهداف المستثمرين وجميع الأطراف المهتمة بنتائج هذا التحليل , ومن أهم هذه الأدوات التحليلية التي يمكن استعمالها لهذه الغاية وأكثرها انتشاراً :القوائم المالية المقارنة . النسب المالية . تحليل التعادل . قائمة التدفق النقدي . أولاً – القوائم المالية المقارنة : تعتمد هذه الأداة التحليلية على بيان التغيرات التي تطرأ على كل بند من بنود القوائم المالية من سنة لسنة خلال سنوات عديدة , وذلك من خلال المقارنة بين بنود القوائم المالية للسنوات المختلفة , حيث تساعد هذه المقارنة في التوقف على مدى التقدم أو التراجع الذي حققته المنشأة على مدى سنوات حياتها[1] ,والتحليل بمقارنة القوائم المالية يهدف إلى تحديد نقاط القوة والضعف في الهيكل المالي لمساعدة الإدارة في اتخاذ القرارات المناسبة . وقبل القيام بهذه الدراسة لابد من ترتيب القوائم المالية وتصنيفها بالشكل الملائم وذلك لتصبح قابلة للدراسة بشكل سليم , ويأخذ تحليل القائم المالية المقارنة احد الشكلين التاليين [2]: التحليل الرأسي : في هذا الشكل من التحليل يتم تحويل الأرقام المطلقة للبنود في القوائم المالية إلى نسب مئوية في كل مجموعة والهدف من هذا إظهار الأهمية النسبية لأحد العناصر أو لكل العناصر التي تشكل مجموعة معينة في القائمة من جهة ولإظهار الأهمية النسبية للمجموعات الفرعية التي تشكل مجموع القائمة من جهة أخرى , ولعل أهم ما يوفره هذا التحليل توضيحه للأهمية النسبية للبنود التي تتكون منها قائمة معينة ويمكن استخراج الأهمية النسبية للبنود من خلال الصيغة التالية: قيمة البند الوزن النسبي للبند = ـــــــــــــــــــــــــــــــــــــــــــــــ × 100 مجموع البنود التي ينتمي إليها البند وبعد استخراج الوزن النسبي لكل البنود يقوم المحلل المالي برصد هذه النسب والتعرف على أسباب ارتفاعها أو انخفاضها . ولكن يؤخذ على هذا الأسلوب من التحليل بأنه يقتصر على فترة زمنية واحدة مما يجعل المؤشرات التي يتم الحصول عليها ليست ذات جدوى كبيرة , وكذلك تغير الوزن النسبي لعنصر ما في مجموعة معينة ليست بالضرورة راجع إلى تغير قيمة هذا العنصر , ربما يكون هذا التغير بسب تغير قيمة المجموعة رغم ثبات قيمة العنصر نفسه . التحليل الأفقي : ويقوم هذا التحليل بدراسة سلوك واتجاهات البنود المختلفة في القوائم المالية ورصد التغيرات الحادثة فيها من خلال أكثر من فترة مالية مما يؤدي إلى إظهار التغيرات التي طرأت على هذه البنود , ومن هنا وصف هذا الأسلوب بأنه أسلوب حركي ديناميكي بعكس أسلوب التحليل الراسي الذي يوصف بأنه تحليل سكوني . ويتم هذا التحليل للقوائم المالية عن طريق دراسة الاتجاه وحساب الأرقام القياسية لعدد من الفترات الزمنية بعد أخذ أرقام العناصر لقترة معينة على أنها رقم فترة الأساس وتحسب الأرقام القياسية لسنوات المقارنة من خلال المعادلة : قيمة العنصر في سنة المقارنة ـــــــــــــــــــــــــــــــــــــــــــــــــــــــ × 100 قيمة العنصر في سنة الأساس ويقوم المحلل المالي من خلال هذا التحليل برصد سلوك واتجاهات البنود المختلفة من خلال إيجاد التغير فيها بالقيم المطلقة والنسب المئوية على حد سواء وهو مايساعده بشكل أفضل على انجاز تحليله . ومن الجدير ذكره هنا ضرورة إعطاء عملية اختيار سنة الأساس أهمية خاصة واختيارها بشكل سليم وبحيث تكون هذه السنة صالحة لان تكون أساسا للمقارنة , وان تكون هذه السنة سنة طبيعية لم تتعرض لظروف استثنائية تؤثر على الأداء العام في المنشأة , وذلك لان صحة النتائج التي نحصل عليها من حساب الأرقام القياسية تتوقف على مدى صحة اختيار سنة الأساس وكذلك القدرة على الاستفادة من هذه النتائج . ثانياً – النسب المالية: تعد النسب المالية وسيلة هامة من وسائل تحليل المركز المالي وربحية المنشأة[3] , وهي عبارة عن نسبة مئوية بين عنصر أو أكثر من مجموعة معينة وعنصر آخر أو أكثر من مجموعة أخرى , وتعتبر النسب المالية من الأدوات المفيدة في التحليل المالي إذا استخدمت بدقة وفُسرت نتائجها بعناية وهي من أقدم أدوات التحليل المالي حيث ظهرت في العقد الثاني من القرن التاسع عشر , كما تعد النسب المالية وسيلة هامة وناجحة في تقويم الأداء والرقابة المالية وذلك للأسباب التالية[4]: سهولة استخراجها من القوائم المالية إمكانية الاعتماد على النسب المالية في تحديد اتجاهات النمو والانكماش لأوجه النشاط كافة في المشروع . إمكانية متابعة أوجه النشاط في المشروع عن طريق مقارنة النسب المستخرجة لعدة سنوات إمكانية إجراء المقارنات بين النسب المماثلة لعدد من المنشآت المتماثلة من حيث النشاط للحكم على مدى نجاح أعمال المشروع موضع الدراسة . أنواع النسب المالية : تصنف النسب المالية وفق أسس مختلفة ومتعددة , فقد تصنف حسب مصادر المعلومات التي تكونت منها النسب , أو حسب الهدف من التحليل , أو حسب الأنشطة الاقتصادية للمشروع ولامجال هنا لذكر جميع هذه التصنيفات إنما سيتم عرض النسب المالية الأكثر دلالة وفائدة في دراسة وتحليل المركز المالي واهم هذه النسب : نسب السيولة نسب الربحية نسب النشاط نسب التغطية نسب السيولة : تعتبر السيولة في أي مؤسسة من المؤشرات الهامة التي تقيس مقدرة هذا المؤسسة على مواجهة الالتزامات الناجمة عن أعمالها الاعتيادية , ودراسة السيولة تتناول الفترة الزمنية اللازمة لتحويل الأصل إلى نقدية وكذلك تكاليف تحويل هذا الأصل إلى نقدية ,وتتم دراسة سيولة المشروع بواسطة النسب الثلاث التالية : نسبة التداول : وتقيس هذه النسبة قدرة المنشأة على الوفاء بالتزاماتها قصيرة الأجل وهي تعكس نسبة الأصول المتداولة إلى الخصوم المتداولة وتعطى بالعلاقة التالية : الأصول المتداولة نسبة التداول = ـــــــــــــــــــــــــــــــــ ×100 الخصوم المتداولة ولا توجد هناك نسبة دقيقة ومعينة لأخذها كمعيار للحكم على سيولة أي منشأة و هي تختلف من منشأة إلى أخرى حسب طبيعة نشاط هذه المنشاة , إلا انه عادة مايقوم المحلل المالي بالحكم علة مؤشرات نسبة التداول من خلال مقارنتها بالمعيار النمطي المتعارف عليه وهو (1:2) حيث يشير هذا المعيار إلى إن تحتفظ أي منشأة بوحدتي نقد من الأصول المتداولة لكل وحدة نقدية من الالتزامات . الأمر الذي يساعد المنشات على سداد ديونها في المدى القصير دون أن تتأثر الأنشطة المختلفة فيها بهذا السداد . نسبة السيولة السريعة : في هذه الحالة يتم استبعاد المخزون عند احتساب هذه النسبة وتعطى بالعلاقة التالية : الأصول المتداولة – المخزون نسبة السيولة السريعة = ـــــــــــــــــــــــــــــــــــــــــــــــــــ ×100 الخصوم المتداولة والسبب في استبعاد المخزون عند احتساب هذه النسبة يعود إلى وجود عدة أصناف من المخزون لا يمكن بيعها بسهولة لأنها تكون مكملة لأصناف أخرى وكذلك عادة مايتم بيع المخزون بالدين وهذا يعني انه يتحول إلى ذمم مدينة قبل إن يتحول إلى نقد نسبة الجاهزية النقدية : في هذه الحالة يتم مقارنة الأصول النقدية وشبه النقدية والتي تمثل الأموال النقدية وشبه النقدية والتي تمثل الأموال النقدية في صندوق المنشأة أو في المصارف وكذلك أوراق القبض القابلة للخصم والأوراق المالية القابلة للبيع في سوق الأوراق المالية وحيث يتم مقارنتها مع الخصوم المتداولة بالعلاقة : الأصول النقدية نسبة الجاهزية النقدية = ـــــــــــــــــــــــــــــــــــــــــــ × 100 الخصوم المتداولة نسب الربحية : يعتبر تحقيق الأرباح السبب الرئيسي في قيام المنشآت الاقتصادية واستمرارها وكذلك يتم اللجوء إلى دراسة معدلات الربحية لهذه المنشآت ومقارنتها مع المنشآت المماثلة لها لما لهذا التحليل من أثر مباشر على تحليل باقي أوجه النشاط في هذه المنشآت ويمكن دراسة ربحية أي مشروع بواسطة نوعين من النسب هي : نسب ربحية المبيعات : وهي نسبة هامش الربح , وهامش الربح الإجمالي نسبة هامش الربح : ويقيس هذا المؤشر المبلغ المتبقي على شكل نسبة مئوية من كل وحدة نقدية بعد دفع المنشأة لثمن بضائعها وكلما زادت هذه النسبة كان ذلك أفضل[5] وتحسب العلاقة : مجمل الربح هامش الربح = ـــــــــــــــــــ × 100 صافي المبيعات نسبة هامش الربح الصافي : وهذه النسبة تبين لنا مقدار الربح الصافي الذي تحققه المنشأة من صافي مبيعاتها التمحققة وتحسب بالعلاقة التالية : صافي الربح هامش الربح الصافي = ـــــــــــــــــــ × 100 صافي المبيعات نسب ربحية الاستثمارات : نسبة العائد على الاستثمار : وتوضح هذه النسبة العلاقة بين صاف الربح بعد الضريبة ومجموع الأصول , وكذلك تقيس هذه النسبة مدى كفاءة المنشأة في تحقيق الأرباح من استخدام الأصول المتاحة وتعطى بالعلاقة التالية : صافي الربح بعد الضريبة العائد على الاستثمار = ــــــــــــــــــــــــــــــــــــــــــ × 100 إجمالي الأصول العائد على حقوق الملكية : وتقيس هذه النسبة العائد المتحقق من استثمار المالكين في المنشأة وتعطى بالعلاقة التالية : صافي الربح بعد الضريبة العائد على حقوق الملكية = ــــــــــــــــــــــــــــــــــــــــــ × 100 حقوق الملكية نسبة الربح الشامل : صافي الربح الشامل بعد الضريبة نسبة الربح الشامل = ــــــــــــــــــــــــــــــــــــــــــــــــــــــــ × 100 صافي المبيعات نسب النشاط : تستخدم هذه النسب لتقييم كفاءة المنشأة في إدارة موجوداتها المتاحة حيث إن دوران هذه الأصول يحدد زمن الدورة التشغيلية والذي يعرف بالزمن اللازم لتحويل النقد إلى بضاعة ثم نقد مرة أخرى [6] ومن هذه النسب التالية : معدل دوران المخزون : وتبين هذه النسبة قدرة وكفاءة المنشأة في أدارة المخزون وبيع بضائعها وتعطى بالعلاقة التالية : صافي المبيعات معدل دوران المخزون = ـــــــــــــــــــــــ × 100 وسطي المخزون ويتوقف ارتفاع وانخفاض معدل دوران المخزون على طبيعة السلع التي تتعامل فيها المنشأة من حيث سرعة التلف والبضائع التي ترغب المنشأة بالتخلص منها بشكل سريع بينما يكون عكس ذلك في المنشآت التي تتعامل مع سلع لها قدرة تخزينية كبيرة كالسلع المعمرة والمجوهرات الثمينة وغيرها . معدل دوران الحسابات المدينة :يستخدم هذا المعدل لتقويم كفاءة المنشأة في تحصيل ديونها وتقويم السياسة الائتمانية المتبعة في هذه المنشأة : صافي المبيعات الآجل معدل دوران الحسابات المدينة = ــــــــــــــــــــــــــــــــ × 100 وسطي الحسابات المدينة متوسط فترة التحصيل : وتعتبر هذه النسبة من المؤشرات التي تساعد في تقييم سياسة منح الائتمان وسياسة التحصيل في المنشأة حيث تقيس السرعة التي تقوم بها المنشأة بتحصيل ديونها من الغير وسطي الحسابات المدينة متوسط فترة التحصيل = ـــــــــــــــــــــــــــــــــــ × عدد أيام الفترة المدروسة صافي المبيعات الآجلة معدل دوران الأصول الثابتة : وهذا المعدل يقيس كفاءة المنشأة في استخدام أصولها الثابتة في تحقيق المبيعات وهذا المعدل يدل أما على زيادة الاستثمار في الأصول الثابتة أو وجود طاقة معطلة صافي المبيعات معدل دوران الأصول الثابتة = ــــــــــــــــــــــــــــــــــ × 100 صافي الأصول الثابتة معدل دوران صافي رأس المال العامل : وهذا المعدل يقيس مقدرة المنشأة في استغلال الأصول السائلة التي تحتفظ بها المنشأة المبيــعات معدل دوران رأس المال العامل = ـــــــــــــــــــــــ × 100 رأس المال العامل نسب التغطية : تقيس هذه النسب مدى اعتماد إدارة المنشأة على كل مصدر من مصادر التمويل ومن أهم هذه النسب : 1-نسبة المديونية : توضح نسبة المديونية مدى اعتماد المنشأة على المصادر الخارجية في تمويل استثماراتها ، وكلما انخفضت هذه النسبة كلما دل ذلك على اعتماد المنشأة على مصادرها الذاتية في تمويل استثماراتها إجمالي القروض نسبة المديونية = ـــــــــــــــــــــــ × 100 إجمالي الموجودات نسبة المديونية طويلة الأجل : وتبين مدى اعتماد المنشأة على المصادر الخارجية في تمويل استثماراتها إجمالي القروض طويلة الأجل نسبة المديونية طويلة الأجل = ــــــــــــــــــــــــــــــــــــــــــــ × 100 إجمالي رأس المال الدائم نسبة الملكية وتعطى بالعلاقة التالية : حقوق الملكية نسبة الملكية = ـــــــــــــــــــــــ × 100 إجمالي الأصول نسبة حقوق الملكية إلى الأصول الثابتة : وتبين مدى مساهمة أموال الملكية في تمويل الأصول الثابتة حقوق الملكية نسبة حقوق الملكية إلى الأصول الثابتة = ــــــــــــــــــــــــــــــــــــ × 100 صافي الأصول الثابتة نسبة تغطية فوائد القروض :وتبين هذه النسبة إلى أي مدى يمكن لأرباح المنشأة أن تتدنى ولايزال باستطاعتها تغطية ودفع الفوائد عن قروضها وتعطى بالعالقة الرياضية التالية : الأرباح قبل الفوائد والضرائب نسبة تغطية الفوائد = ــــــــــــــــــــــــــــــــــــــــــــــــ × 100 الفوائد المدفوعة مشاكل وحدود النسب المالية يوجد هناك حدوداً لاستخدام النسب المالية بسبب بعض العيوب الذاتية فيها مما يؤدي إلى نتائج مظللة في بعض الأحيان لذلك لابد من أخذ هذه المحددات بعين الاعتبار عند التحليل باستخدام النسب المالية ولعل ابرز هذه المشاكل ما يلي[7] : مشكلة اختيار الأساس السليم للمقارنة مشكلة اختلاف ظروف المقارنة من مشروع إلى آخر ومن فترة إلى أخرى مشكلة التغير في قيمة النقد الاختلاف في المصطلحات والمفاهيم المحاسبية مشكلة المعطيات في الأجل القصير والى اللقاء في العدد القادم باذن الله مخلف محمد سليمان ماجستير في إدارة الإعمال مقالات ذات صلة:كيف يحميك تحليل دوبونت من الكوارث المالية؟دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عمليةفن التحليل المالي: أداة المحاسب لتحويل الأرقام إلى قرارات استراتيجية
