
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
نظام XBRL الكويت
- بواسطة وائل مراد
- September 25, 2026
نظام XBRL في الكويت : الاستعداد لبوابة قيد قبل يناير 2027
ما هو نظام XBRL؟ لماذا فرضته وزارة التجارة على جميع الشركات الكويتية؟ وكيف تستعد قبل الموعد الإلزامي في يناير 2027 ؟ نظام XBRL الكويت نظام "قيد" (QAYD) بتقنية XBRL في الكويت: الثورة الرقمية في التقارير المالية في إطار التحول الرقمي الذي تشهده دولة الكويت، أطلقت وزارة التجارة والصناعة مشروع "قيد" (QAYD)، المنصة الوطنية لإيداع القوائم المالية إلكترونياً باستخدام تقنية XBRL (eXtensible Business Reporting Language). يمثل هذا النظام نقلة نوعية في طريقة إعداد وتقديم التقارير المالية، وسيصبح إلزامياً لجميع الجهات القانونية اعتباراً من 1 يناير 2027. ما هو نظام "قيد" وتقنية XBRL؟ و التحول الرقمي للشركات الكويتية XBRL هي لغة عالمية مفتوحة للتقارير المالية والأعمال، تعتمد على "التصنيفات" (Taxonomies) التي تحول البيانات المالية إلى معلومات منظمة وقابلة للقراءة الآلية. بدلاً من ملفات PDF أو ورقية تقليدية، ينتج النظام بيانات يمكن للحواسيب استخراجها وتحليلها فوراً. مشروع "قيد" هو البوابة الرسمية الوحيدة المعتمدة من وزارة التجارة والصناعة (qayd.moci.gov.kw). قرارات وزارة التجارة والصناعة الكويتية يهدف إلى: تعزيز الشفافية والحوكمة. تقليل الأخطاء البشرية. تسهيل عمليات التدقيق والرقابة من قبل الجهات الحكومية والمستثمرين. دعم اتخاذ القرارات الاقتصادية المبنية على بيانات دقيقة ومقارنة. كيفية استخدام النظام والموقع الرسمي زيارة البوابة: ادخل إلى qayd.moci.gov.kw. التسجيل والمصادقة: استخدم الهوية الرقمية أو الحسابات المعتمدة للجهات القانونية. إعداد التقرير: أعد قوائمك المالية وفق المعايير الدولية للتقارير المالية (IFRS)، ثم قم بتعيين (Mapping) البيانات حسب تصنيفات XBRL المعتمدة في الكويت. التحقق والإيداع: يقوم النظام بفحص آلي للبيانات، ثم يتم الإيداع الإلكتروني. المهلة: يجب إيداع القوائم خلال ستة أشهر من نهاية السنة المالية. المرحلة الحالية (2026) اختيارية، مما يتيح للشركات والمكاتب المحاسبية التدريب والاختبار دون مخاطر. الاستفادة من نظام "قيد" XBRL للشركات والمؤسسات: تقليل الوقت والتكاليف الإدارية، تحسين سمعة الشركة أمام المستثمرين والجهات الرقابية، وتسهيل الامتثال للمتطلبات المستقبلية (مثل الضرائب الجديدة). للمحاسبين والمراجعين: أتمتة جزء كبير من عمليات التدقيق، تقليل الأخطاء، وزيادة الكفاءة التحليلية. للجهات الحكومية: تحليل سريع للبيانات الاقتصادية الكلية، كشف المخاطر المالية مبكراً، ودعم عملية صنع السياسات. على المستوى الوطني: تعزيز جاذبية الكويت للاستثمار الأجنبي من خلال التوافق مع المعايير الدولية. المتطلبات والتهيئة في الأنظمة المالية والمحاسبية لضمان الامتثال السلس، يجب على الشركات تهيئة أنظمتها المحاسبية مسبقاً. إليك أبرز النقاط: 1- تقييم الفجوة التقنية: راجع نظامك الحالي (ERP أو برامج المحاسبة) — هل يدعم تصدير XBRL؟ هل دليل الحسابات متوافق مع التصنيفات الكويتية؟ 2- دعم المعايير الدولية: ضمن إعداد القوائم وفق IFRS بشكل كامل. 3- تعيين البيانات (Mapping): ربط كل حساب أو عنصر مالي بالعنصر المقابل في تصنيف XBRL. 4- ترقية أو استبدال النظام: أنظمة حديثة مثل Odoo تدعم وحدات XBRL مخصصة بسهولة. تجنب الاعتماد الكلي على Excel أو برامج قديمة مثل Tally أو QuickBooks دون تكامل. 5- التدريب والكفاءات: درب فريق المحاسبة والمراجعة على أدوات XBRL وiXBRL (الجيل الجديد الذي يجمع بين القراءة البشرية والآلية). 6- الاختبار المبكر: استخدم المرحلة الاختيارية في 2026 لرفع تقارير تجريبية عبر البوابة. الموعد الإلزامي XBRL 2027 نصيحة للمكاتب المحاسبية: طوروا خدمات جديدة حول "الامتثال لـ XBRL"، حيث ستصبح مطلباً أساسياً لعملائكم. التقارير المالية الرقمية الكويت ابدأوا الآن بتقييم أنظمتكم، وتابعوا التحديثات الرسمية عبر موقع وزارة التجارة والصناعة وبوابة qayd.moci.gov.kw. مقالات ذات صلة:أهمية استخدام الحاسب الآلي في مجال مراقبة المخزونكورس المحاسبة المالية – الجزء الاول – مجلة المحاسب العربيالعاملون في مجال المستودعات
عاجل
- بواسطة مدير التحرير
- September 25, 2026
التخطيط المالي: دليل شامل لإدارة المال وتحقيق الاستقرار المالي
التخطيط المالي هو عملية تحديد الأهداف المالية ووضع الخطط والاستراتيجيات التي من شأنها تحقيق هذه الأهداف. يعتمد التخطيط المالي على تحليل الوضع المالي الحالي والمستقبلي للفرد أو المؤسسة، وتحديد السبل التي من شأنها تحقيق الاستقرار المالي وتحقيق الأهداف المالية المحددة. يشمل التخطيط المالي العديد من الجوانب، مثل إدارة الديون، والاستثمار، والتأمين، وتخطيط التقاعد، وغيرها الكثير. التخطيط المالي هو عملية تقوم على وضع الاستراتيجيات والخطط المالية التي تهدف إلى تحقيق الأهداف المالية للأفراد أو المؤسسات. يتضمن التخطيط المالي تحليلًا شاملاً للوضع المالي الحالي وتحديد الخطوات التي يجب اتخاذها لتحقيق الأهداف المالية المحددة. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد التخطيط المالي في تحديد الأهداف المالية الواقعية ووضع الخطط لتحقيقها، سواء كانت توفير التقاعد المريح، شراء منزل، تحقيق الاستقرار المالي، أو غيرها من الأهداف المالية. التحكم في النفقات والديون: يساعد التخطيط المالي في مراقبة النفقات الشخصية أو العملية وإدارتها بشكل فعال. كما يُسهم في إدارة الديون وسدادها بشكل منتظم ومن دون مشاكل. تحقيق الاستقرار المالي: يوفر التخطيط المالي الاستقرار المالي عبر إدارة الدخل والمصروف بشكل متوازن وبناء قاعدة مالية قوية لتفادي المخاطر المالية المحتملة. الاستثمار الذكي: يساعد التخطيط المالي في اتخاذ قرارات استثمارية مدروسة ومناسبة لتحقيق العائد المرجو وتحقيق الأهداف المالية بشكل أفضل. خطوات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن ذلك فحص الدخل والمصروف الشهري، وإجمالي الأصول والالتزامات المالية. وضع الأهداف المالية: تحديد الأهداف القصيرة والطويلة الأمد التي تسعى لتحقيقها، سواء كانت شراء منزل، تأمين التعليم، تحقيق الاستقرار المالي، أو غيرها. إنشاء خطة مالية: وضع خطة تفصيلية لتحقيق الأهداف المالية، وتشمل الادخار، والاستثمار، وسداد الديون. تنفيذ الخطة ومتابعتها: تطبيق الخطة المالية ومراقبتها بانتظام لضمان تحقيق الأهداف المالية المحددة وإجراء التعديلات عند الضرورة. مكونات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن دراسة الدخل والمصروف الشهري، الأصول والالتزامات المالية، وتقييم الوضع الحالي لفهم كيفية إدارة المال. تحديد الأهداف المالية: تحديد الأهداف الشخصية أو المؤسساتية المحددة التي يرغب المرء في تحقيقها، مثل توفير التقاعد المريح، شراء منزل، إنشاء عمل خاص، أو توسيع الاستثمارات. وضع خطة مالية: بناء خطة تفصيلية تشمل استراتيجيات لتحقيق الأهداف المالية المحددة، مثل إدارة الديون، وتوفير الطوارئ، والاستثمارات المستقبلية. تنفيذ الخطة ومراقبتها: تطبيق الخطة المالية ومراقبتها بانتظام لمراقبة التقدم واتخاذ التعديلات إذا لزم الأمر. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد في تحديد الأهداف المالية ووضع الخطط اللازمة لتحقيقها. إدارة الديون: يمكن التخطيط المالي من إدارة الديون بفعالية وسدادها بانتظام. الاستثمار الذكي: يعتمد التخطيط المالي على اتخاذ القرارات المستنيرة في الاستثمارات لتحقيق العائد المرجو. الاستقرار المالي: يسهم في بناء قاعدة مالية قوية تحافظ على الاستقرار المالي للفرد أو المؤسسة. التخطيط المالي يمثل عملية حيوية للحفاظ على الاستقرار المالي وتحقيق الأهداف المالية المرادة. باعتباره عملية دائمة، يجب مراجعة الخطط المالية بانتظام وتعديلها وفقًا للتغيرات في الحياة الشخصية أو الظروف الاقتصادية. تخطيطك المالي هو جزء أساسي من حياتك الشخصية أو نجاح عملك. من خلال وضع خطط مالية مدروسة وتنفيذها بانتظام، يمكنك تحقيق الاستقرار المالي وتحقيق الأهداف المالية التي تسعى لتحقيقها. تذكر أن التخطيط المالي ليس عملية ثابتة، بل يمكن أن يتطلب التعديل والتكيف مع التغيرات في الحياة الشخصية أو الظروف الاقتصادية. مقالات ذات صلة:دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عمليةفن التحليل المالي: أداة المحاسب لتحويل الأرقام إلى قرارات استراتيجيةالمعايير الدولية للتقرير المالي (IFRS)
جديد
- بواسطة الادمن
- September 25, 2026
علاقة نظام التكاليف بنظام المحاسبة المالية
علاقة نظام التكاليف بنظام المحاسبة المالية تتصف المحاسبة المالية بأن بياناتها تاريخية أي أنها تسجل الأحداث المالية التي حدثت فعلاً بعد حدوثها، وإن المحاسبة المالية تُركز على الإجماليات دون الاهتمام بتفصيلات الأحداث المالية. أما نظام محاسبة التكاليف فبياناته تاريخية بما حدث فعلاً، وكذلك بياناته تقديرية ومعيارية وهي بيانات متعلقة بالمستقبل. كما أن نظام محاسبة التكاليف يقدم بيانات تحليلية أي تفصيلية وليست إجمالية. أي أن محاسبة التكاليف تغطي القصور الموجود في نظام المحاسبة المالية. وعلى الرغم من استقلال نظام محاسبة التكاليف عن نظام المحاسبة المالية إلا أن هناك ارتباط وثيق بينهما تتضح مظاهره في الآتي: أ) مطابقة بيانات ونتائج كلا النظامين، فطالما أن النظامان يخدمان نشاطاً واحداً فإن تفصيلات محاسبة التكاليف لابد وأن تتفق مع اجماليات المحاسبة المالية. ب) هناك تداول بين النظامين للبيانات، فمحاسبة التكاليف تستفيد من البيانات التي يستخدمها نظام المحاسبة المالية. وفي الوقت ذاته هناك بيانات أخرى تنساب من نظام التكاليف إلى نظام المحاسبة المالية. ج) هناك تعاون بين نظام محاسبة التكاليف ونظام المحاسبة المالية في إعداد الحسابات الختامية والمركز المالي. مقالات ذات صلة:استخدام الاساليب الكمية وبحوث العمليات فى خفض التكاليف7 خطوات لتسعير المنتجات بذكاء: خطوات عملية لحساب التكلفة وتحقيق الربحالفرق بين نظام الدفع ونظام السحب في التكاليف الادارية
عاجل
- بواسطة الأدمن
- September 25, 2026
حوكمة الشركات - الرقابة ضد الفساد المالي والإداري
حوكمة الشركات - الرقابة ضد الفساد المالي والإداري إعداد: أ. أيمن هشام عزريل ماجستير محاسبة جامعة أليجار الإسلامية-الهند تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون في ضوء الواقع العالمي أصبح هناك ضرورة ملحة للالتزام بقواعد حوكمة الشركات لتأمين وتحسين المناخ الاستثماري العام سواء كان على المستوى المحلي أو المستوى الدولي، مما له من قدرة على إنعاش الاستثمار الخاص، وتحفيز المدخرين على ضخ أموالهم في السوق في ظل توفير درجة عاليه من الثقة للرقابة، والسيطرة على المعاملات. إن هناك الكثير من الممارسات، والأعمال التي تتجاوز القانون، والقواعد، والأصول الواجبة في إدارة الشركات والأعمال، وبالتالي تخالف اقتصاديات السوق الصحيحة والدقيقة، وما تتضمنه من قواعد صارمة لضبط الأعمال والمعاملات، والشركات لحماية الاقتصاد الوطني للدولة، وحماية المستثمرون والمساهمون، وكذلك جهود المستهلكين والعملاء، حيث يمثلون المنظومة التي تصنع في النهاية القدرة التنافسية للاقتصاد وتخرجه عن طريق السوء والفساد والانحراف، وتقوده إلى طريق النمو والانتعاش والتقدم والتحديث(1). إن الغش والخداع هما اللبنة الأولى في منظومة الفساد، واكتشاف الغش خاصة في الأمور المالية يمثل تحدياً كبيراً للمحاسبين، حيث يملك هؤلاء المفسدين أدوات جديدة، ويطورونها من آن لآخر، وبالتالي لابد من مقابلتها بإجراءات وقائية متطورة تطوراً كاملاً تمثل آليات جديدة للرقابة تعمل في ظل وضوح وجلاء أكثر(2). إذاً لابد من تأسيس، وتنفيذ استراتيجيات، وإجراءات فعالة ضد الفساد بتحديد، وتضمين القواعد، واللوائح القانونية، وتوضيح القوانين المعنية، وتبني مبدأ الشفافية، حيث من الضروري أن تكون واضحة ومفهومة لدى جمهور المتعاملين(3). عناصر الإستراتيجية المضادة للفساد: ١- إصلاح الهيئات الحكومية – ومحاربة الأداء البيروقراطي، وتقييم أساليب العمل بصفة مستمرة، مع تقوية قدرات الهيئات الحكومية الإدارية والتنفيذية من خلال تطوير قدرات العاملين، ورفع مستوى خبراتهم من خلال التأهيل الجيد، وتحسين كفاءة النظام القضائي بتوفير الموارد المالية والفنية الكافية واللازمة لتنفيذ القوانين. ٢- وضع آليات تنفيذ حوكمة الشركات - حيث أن تأسيس الإطار المؤسسي اللازم لتثبيت جذور حوكمة الشركات يتطلب إصلاح الكثير من القوانين واللوائح المعمول بها الآن في مختلف الشركات، وذلك لتنفيذ مبادئ الحوكمة. ٣- مراعاة النزاهة والعدالة في العمل - حيث أن تحمل المسؤولية، وقبول المحاسبة، والشفافية تجاه المساهمين، وأصحاب المصلحة لا يقتصر على تحسين سمعة الشركة، وجذب الاستثمارات فقط، بل يعطيها ميزة تنافسية، وبالتالي لابد من إقامة علاقات جيدة بين أصحاب المصالح لتحقيق أهداف الشركة، وجعلهم جزءاً من إستراتيجيتها طويلة المدى، فالاهتمام بأصحاب المصلحة، وتحقيق الربح يسيران جنباً إلى جنب مع النمو الإنتاجي، وبمعنى آخر الاهتمام والربح يسيران جنباً إلى جنب مع الاستخدام الحكيم لرأس المال. تأسيس وممارسة حوكمة الشركات في هياكل الشركات العامة والخاصة: حيث أن شركات القطاع العام تساهم في الاقتصاد أكثر من شركات القطاع الخاص، وبالتالي يكون لها النصيب الأكبر في الناتج الوطني، والتوظيف، والدخل، واستخدام رأس المال، وبالتالي تشكيل السياسات العامة – وإن كان الاتجاه إلى ما يسمى بإدارة الأصول في هذه الشركات – أي التخلص منها وبيعها، والاندماج في اقتصاديات السوق الجديدة، وإن كان هذا الاتجاه لا ينفي ضرورة إتباع أساليب الحوكمة لتحقيق التنمية الاقتصادية، وإدارة الموارد بكفاءة ونزاهة، وزيادة الإنتاجية، وحماية حقوق العاملين، إن الممارسات الجيدة في الإدارة، والتركيز على قيم تؤدي إلى تحقيق الأرباح المالية المستمرة يؤدي ذلك إلى تحسين العلاقة، والتعامل الجيد مع أصحاب المصلحة(4). الهوامش: 1. أسامه غيث – تزييف القوائم المالية – جريدة الأهرام – العدد 43482 – 2005. 2. John D., The Detection of Fraud and the Management Accountant, Management Accounting, May, 1985. 3. دليل تأسيس حوكمة الشركات في الأسواق الصاعدة – مركز المشروعات الدولية، (2005). 4. معهد المحاسبة والأخلاقية – بريطانيا - www.accountableility.org.ur. مقالات ذات صلة:رأس المال : Capitalتعرف على ما هية الأوراق المالية في سطورتعرف على ما هية الأوراق المالية في سطور
Businessweek
- بواسطة فريق إعداد المجلة
- September 25, 2026
كيف نربي جيل "ألفا" على الوعي المالي في عصر الرقمنة الكاملة؟
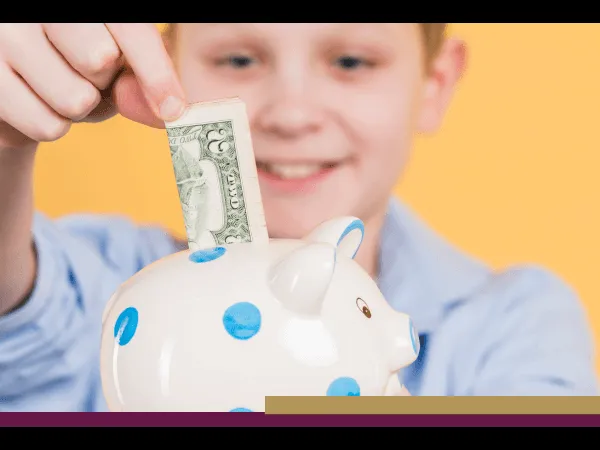
في لحظة يضغط فيها طفل صغير على زر "دفع" عبر شاشة هاتفه، يختفي المبلغ دون أن يمسك ورقة نقدية أو يعد قطع معدنية. هذه اللحظة البسيطة تكشف للكثير من الآباء حقيقة محرجة: أن فهمهم للمال التقليدي لم يعد كافياً لتفسير عالم أطفالهم الرقمي. جيل "ألفا" – المولودون بين 2010 و2024 – يعيشون في زمن يتحكمون فيه بمصروفهم أكثر من أي جيل سابق في نفس العمر، سواء من خلال بيع أغراض مستعملة عبر الإنترنت أو صناعة محتوى على وسائل التواصل أو حتى كسب المال من البث المباشر. وفقاً لمسح أجراه "مورنينغ كونسلت" بالتعاون مع "بلومبرغ بيزنس ويك"، فإن نحو 80% من أطفال جيل "ألفا" في الولايات المتحدة كسبوا أموالاً مقابل أعمال منزلية، ونصف هؤلاء باعوا أشياء غير مرغوب فيها مرة واحدة على الأقل، بينما حصل 38% على دخل من إنتاج المحتوى أو العمل كمؤثرين. هذا الواقع يجعل مهمة تعليمهم المالية أكثر تعقيداً، لكنه يفتح أبواباً لجعل الحديث عن المال أمراً يومياً طبيعياً، كما تؤكد أناماريا لوساردي، المديرة الأكاديمية لمبادرة اتخاذ القرارات المالية في جامعة ستانفورد. تقول لوساردي: "الآباء الأكثر نجاحاً هم الذين يتحدثون بانتظام مع أطفالهم عن المال، بدلاً من تجنب الموضوع". الخبراء يتفقون على أن الأساسيات لا تتغير – تحديد الميزانية، الادخار، اتخاذ قرارات مدروسة – لكن طريقة تقديمها تحتاج إلى تحديث يتناسب مع الواقع الرقمي. إليك أبرز النصائح العملية التي جمعناها من مستشارين ماليين وأكاديميين متخصصين: ابدأ بالنقود الملموسة لتبني أساساً قوياً رغم سيطرة الدفع الإلكتروني، يظل فهم القيمة الحقيقية للمال يبدأ بالشيء الملموس. يقول مات شيرز، المخطط المالي في "شير إمباورمنت فاينانشال": "عندما يمسك الطفل بالنقود ويرى كيف تقل أو تزيد في محفظته، يدرك مفهوم المفاضلة بطريقة لا يوفرها الضغط على زر". توصي أوليفيا ميتشل، أستاذة في كلية وارتون، بمنح مصروف أسبوعي منتظم مع فرص كسب إضافي مقابل مهام منزلية، وفتح حساب ادخار يظهر الرصيد بوضوح. كما ينصح شيرز بتشجيع جمع مقتنيات بسيطة مثل بطاقات رياضية، حيث يتعلم الطفل قيمة الندرة والطلب من خلال متابعة أسعارها. انتقل تدريجياً إلى العالم الرقمي تحت إشرافك بعد استيعاب الأساسيات، يأتي دور المدفوعات الرقمية. يشدد بريان بليكمان من "أونوارد فاينانشال أدفايزينغ" على أهمية التجربة المعتدلة: "دعهم يجربون أبل باي أو حتى شراء عملة مشفرة صغيرة كدرس، لكن مع ضوابط صارمة مثل حدود منخفضة وإشراف الوالدين". يوصي ببطاقات خصم مخصصة للأطفال مثل "غرين لايت"، التي تتيح للوالدين مراقبة الإنفاق وفرض قيود، مع تجنب البطاقات مسبقة الدفع ذات الرسوم العالية. اجعل الدروس عملية ويومية النقاشات العائلية حول الميزانية وسداد الفواتير ضرورية، كما يقترح "مضاهاة" مدخرات الأطفال لتشجيعهم. ترى أليسا كراسنر ميزيس أن التسوق عبر الإنترنت فرصة ذهبية: "دعهم يقارنون الأسعار في عدة متاجر قبل الشراء، ثم يذهبون لإتمام الصفقة فعلياً". عرض أرصدة حسابات الادخار أو برامج مثل "529" للتعليم يساعد في إظهار نمو المال مع الوقت. حتى شرح موازنة دفتر الشيكات التقليدي يبقى مفيداً كأداة تعليمية لفهم التدفقات النقدية. في النهاية، الهدف ليس صنع مستثمرين محترفين في سن مبكرة، بل جعل المال موضوعاً مفتوحاً وغير مخيف. مع تزايد تأثير المؤثرين والإعلانات الرقمية والمخاطر مثل الاحتيال عبر الإنترنت، يصبح دور الوالدين حاسماً في توجيه أطفالهم نحو قرارات مالية سليمة في عالم يتغير بسرعة مذهلة. مقالات ذات صلة:الركائز الأساسية للنظام اليابانى فى إدارة الموارد البشريةاستراتيجية تمكين العاملينإدارة سلسلة التوريد ( الشراء والتخزين )
