
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
قالب إكسيل
- بواسطة الادمن
- September 26, 2026
جدول سداد قرض إكسيل بالأقساط والفوائد
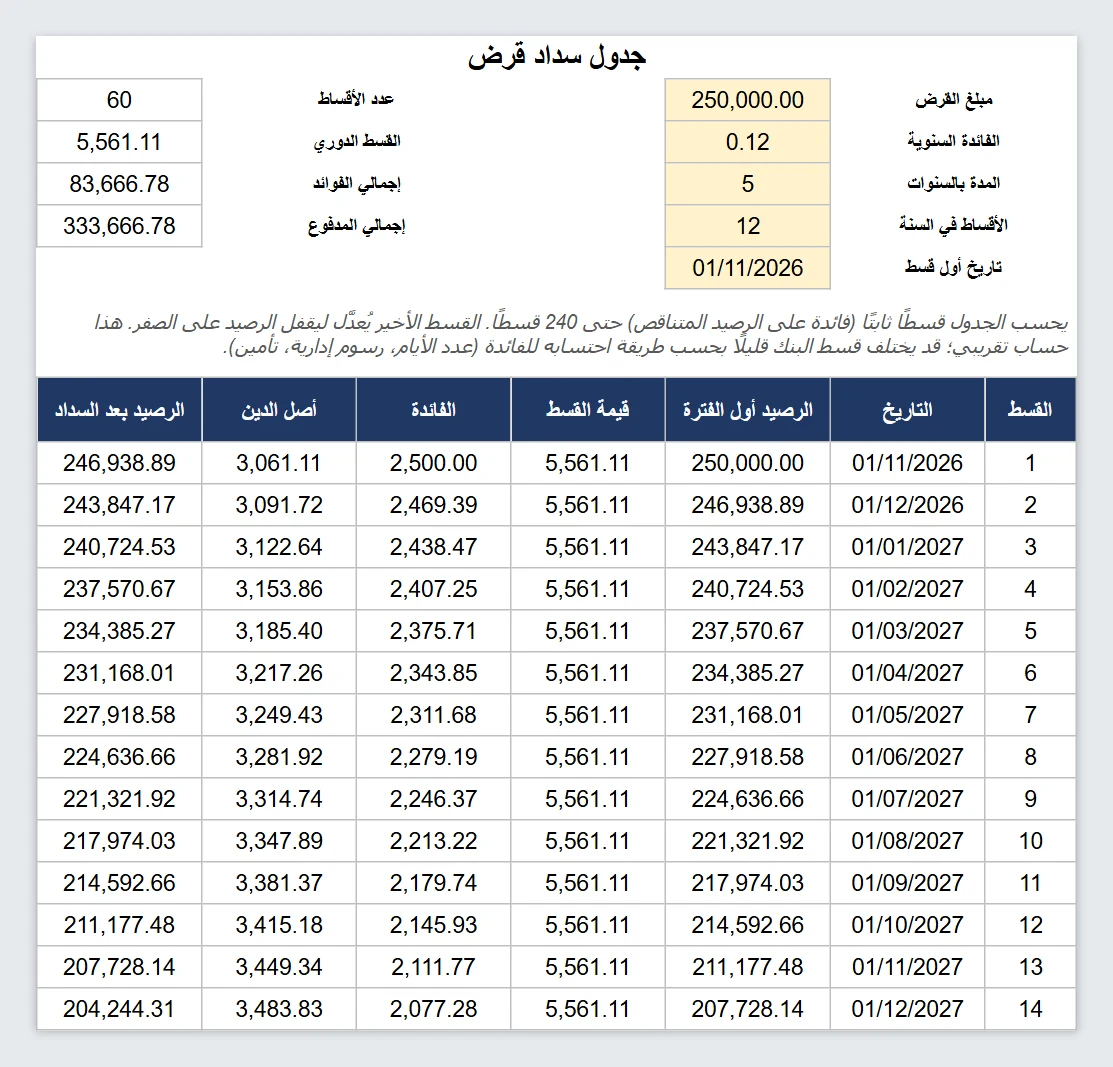
قبل أن توقّع على قرض، اعرف كم ستدفع فعلًا. هذا الملف يريك القسط الشهري وكم فائدة ستدفع في المجموع، ويعرض الجدول كاملًا: لكل قسط الفائدة وأصل الدين والرصيد المتبقي. ما تكتبه خمس خانات فقط: مبلغ القرض، والفائدة السنوية، والمدة بالسنوات، وعدد الأقساط في السنة (12 شهريًا)، وتاريخ أول قسط. والباقي يُحسب: عدد الأقساط، والقسط الدوري، وإجمالي الفوائد، وإجمالي المدفوع. كيف يحسب القسط ثابت ويُحسب بدالة PMT المعروفة في إكسيل، والفائدة كل فترة = الرصيد أول الفترة × (الفائدة السنوية ÷ عدد الأقساط في السنة). ما يزيد من القسط على الفائدة يخصم من أصل الدين، فتنزل الفائدة تدريجيًا ويزيد الجزء الذي يسدد الأصل. القسط الأخير يُعدَّل ليقفل الرصيد على الصفر تمامًا؛ لذلك قد يختلف بقروش عن غيره. مثال: قرض 250 ألف بفائدة 12% لخمس سنوات شهريًا يعطي قسطًا قدره 5,561.11 تقريبًا، وإجمالي فوائد نحو 83.7 ألف. احذر من مقارنة أرقامك بأرقام البنك البنوك تحسب بطرق مختلفة: عدد الأيام الفعلي، أو فائدة ثابتة على المبلغ الأصلي (وليس على الرصيد المتناقص)، مع رسوم إدارية أو تأمين على القرض. فإن جاءك عرض بفائدة «ثابتة» فسيكون القسط مختلفًا عن هذا الجدول. استخدمه لتقدير الأمر وللمقارنة بين العروض، ثم اطلب من البنك جدول السداد الرسمي. وللحساب السريع دون فتح ملف، جرّب حاسبة القروض على الموقع. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
قالب إكسيل
- بواسطة الادمن
- September 26, 2026
متابعة الديون والمستحقات وأعمار الديون إكسيل
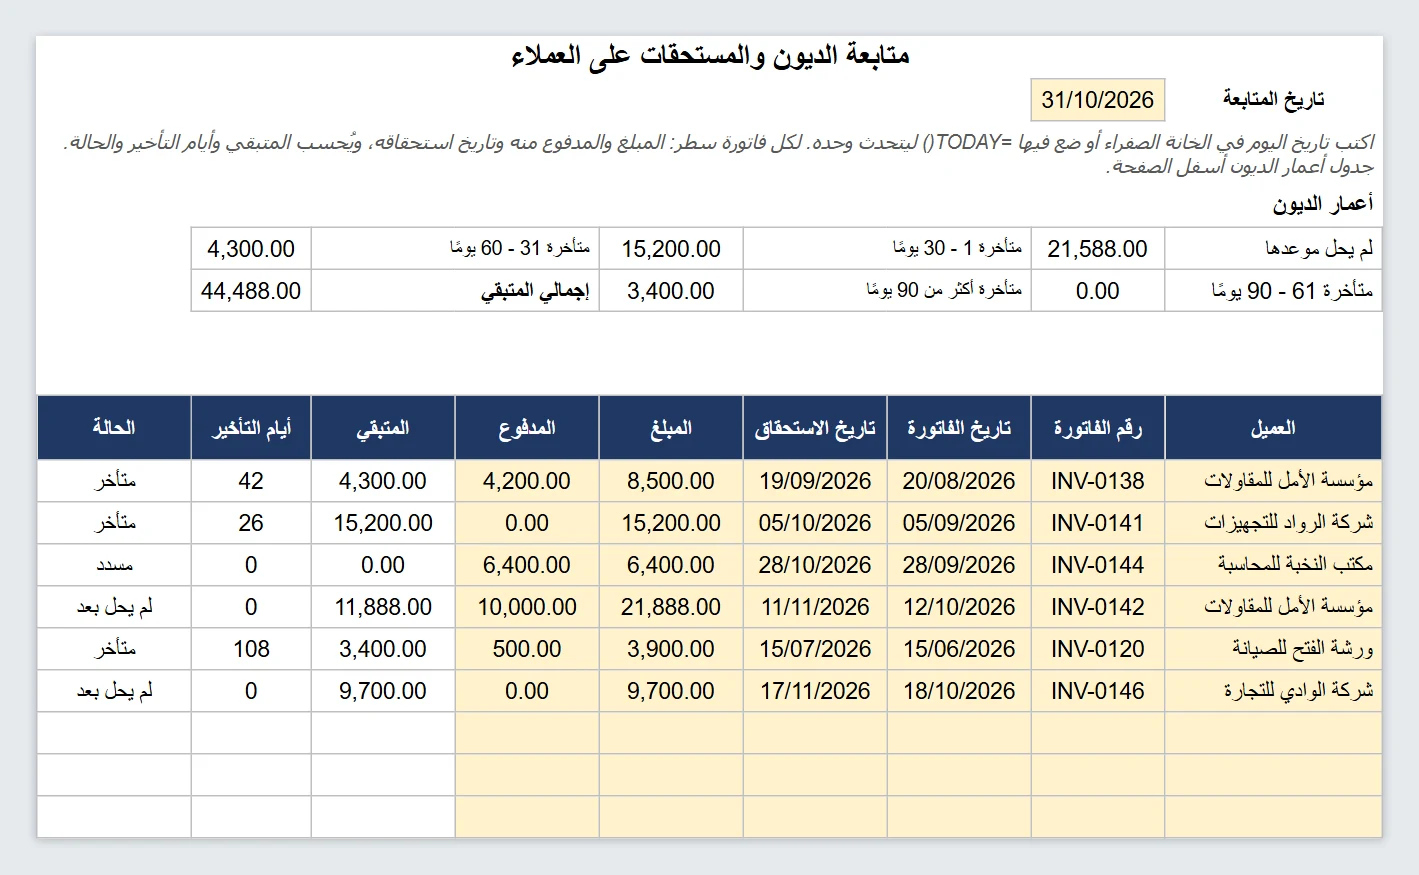
أكبر مشكلة تواجه كثيرًا من الأنشطة الصغيرة ليست قلة المبيعات، بل الفلوس التي عند الناس. وأسوأ من ذلك ألا تعرف بالضبط من تأخر ولكم. هذا الملف يجيب عن هذا السؤال. ما يفعله لكل فاتورة سطر: العميل ورقم الفاتورة وتاريخها وتاريخ استحقاقها والمبلغ وما دُفع منه. يحسب الملف المتبقي وأيام التأخير والحالة: «مسدد» أو «متأخر» أو «لم يحل بعد». ويصبغ المتأخر بالأحمر. وفي أعلى الصفحة جدول «أعمار الديون» يجمع المتبقي بحسب مدة التأخير: لم يحل، 1-30، 31-60، 61-90، وأكثر من 90 يومًا. لماذا أعمار الديون؟ الدين المتأخر شهرًا غير المتأخر ستة أشهر. كلما طال التأخير قلّ احتمال التحصيل، فالمحاسبون يقسّمون الديون على هذه الشرائح ليعرفوا أين يركّزون، وليقدّروا الديون المشكوك فيها. فإن رأيت أن الجزء الأكبر في شريحة «أكثر من 90» فهذه إشارة تحتاج قرارًا. تاريخ المتابعة أيام التأخير تُحسب حتى «تاريخ المتابعة» في الخانة الصفراء. اكتب فيها تاريخًا ثابتًا لتصوّر الحال في يوم معين، أو اكتب =TODAY() ليتحدث الملف كل يوم تفتحه. هذا الملف لا يرسل تنبيهات ولا يتصل بالعملاء، بل يخبرك من تتصل به اليوم. وجهّز كشف الحساب للمتأخر من كشف حساب عميل أو مورد. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
قالب إكسيل
- بواسطة الادمن
- September 26, 2026
كشف حركة المخزون إكسيل
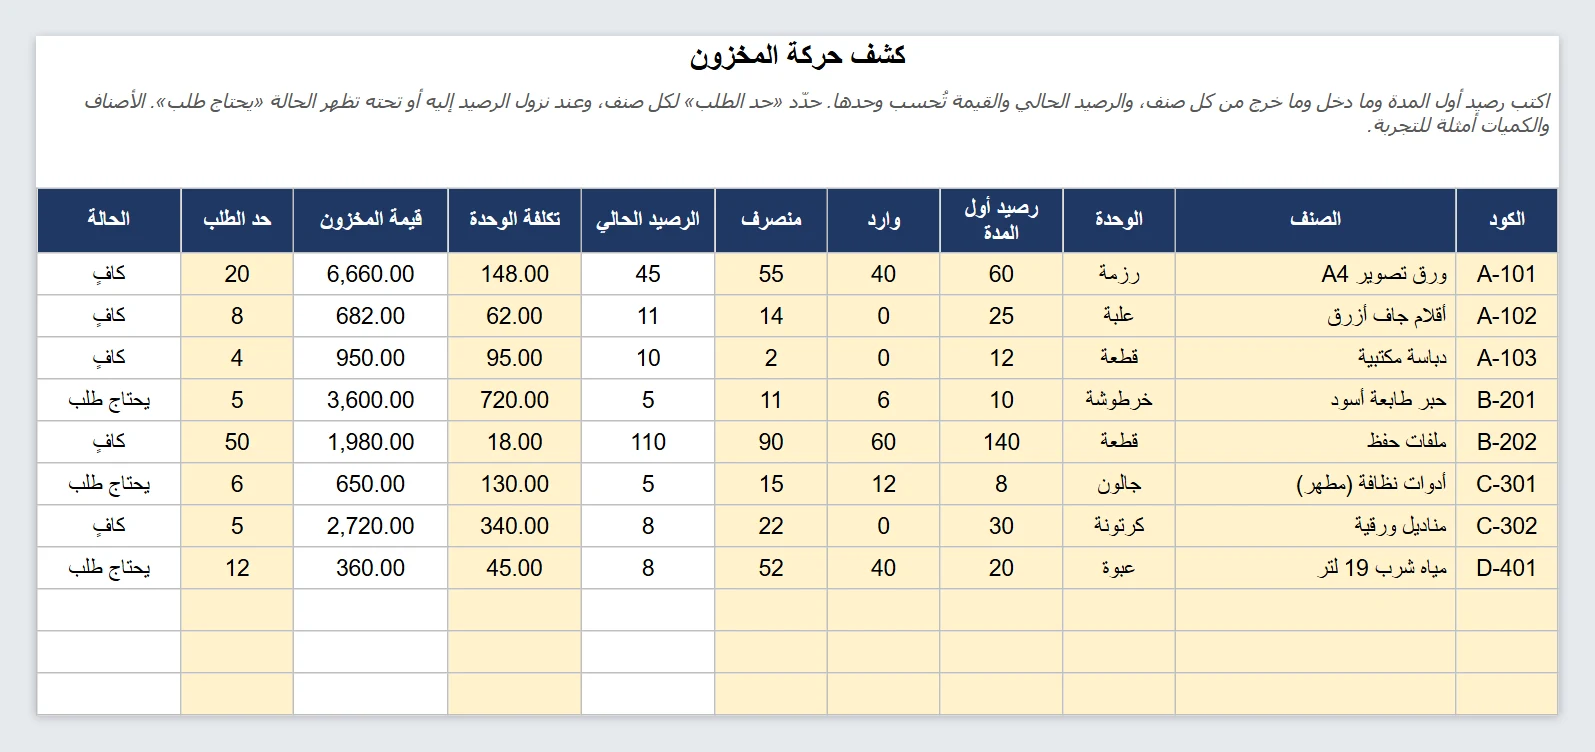
المخزن الصغير في الغالب لا يحتاج نظامًا كبيرًا. يحتاج أن تعرف كم الموجود من كل صنف، ومتى يجب أن تطلب. هذا الكشف يعطيك ذلك على صفحة واحدة. ماذا يحسب لكل صنف تكتب الكود والاسم والوحدة، ورصيد أول المدة، ومجموع ما دخل وما خرج خلال الفترة، وتكلفة الوحدة، وحد الطلب. الملف يحسب الرصيد الحالي (أول المدة + وارد − منصرف)، وقيمة المخزون لكل صنف (الرصيد × التكلفة)، وإجمالي القيمة في آخر الكشف. وعمود «الحالة» يكتب «يحتاج طلب» بالأحمر حين يصل الرصيد إلى حد الطلب أو أقل، وإلا «كافٍ». مثال سريع ورق التصوير: بدأنا بـ 60 رزمة، ودخل 40 وخرج 55، فالرصيد 45. وحد الطلب 20، فالصنف كافٍ. أما الحبر فرصيده 5 وحد الطلب 5، فيظهر «يحتاج طلب». الأصناف والأرقام هنا أمثلة للتوضيح؛ امسحها وأدخل أصنافك. كيف تعمل به شهريًا في آخر كل فترة (شهر أو أسبوع) اجمع ما دخل وما خرج من كل صنف من الفواتير وأذونات الصرف واكتبها في العمودين. وفي الفترة التالية انسخ الملف واجعل «رصيد أول المدة» هو الرصيد الحالي للفترة السابقة، وصفّر الوارد والمنصرف. بهذا يبقى لديك ملف لكل فترة. حدود مهمة التكلفة هنا رقم واحد لكل صنف، فلا يفرّق الملف بين دفعات اشتُريت بأسعار مختلفة (لا يطبّق الوارد أولًا صادر أولًا ولا المتوسط المرجّح). فإن كانت أسعار الشراء تتغير كثيرًا فحدّث تكلفة الوحدة بمتوسطها بنفسك. وإن كنت تحتاج جردًا محاسبيًا مدققًا فاستخدم الملف كأداة مساعدة فقط وقارنه بالجرد الفعلي. ولتسجيل مصروفات الشراء ومتابعة الصندوق، راجع دفتر اليومية. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
قالب إكسيل
- بواسطة الادمن
- September 26, 2026
ميزانية شهرية شخصية وعائلية إكسيل
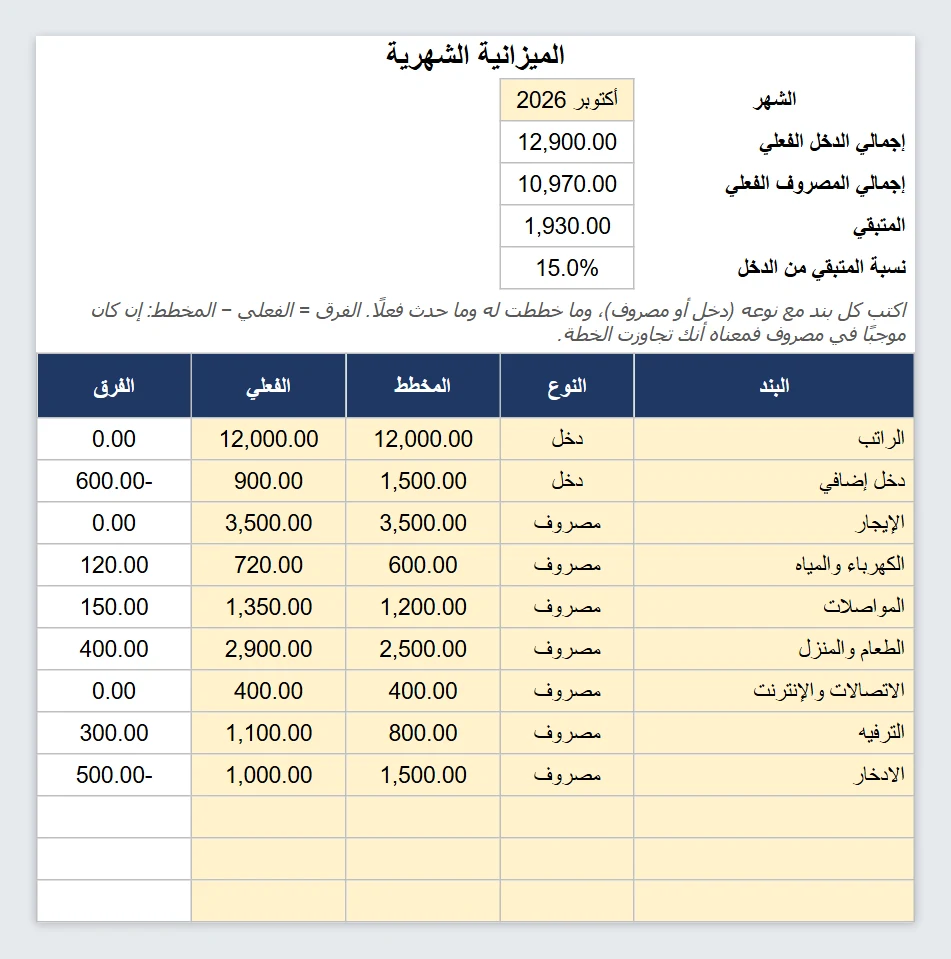
الميزانية ليست جدولًا معقدًا. هي إجابة عن سؤالين: كم ندخل؟ وأين نصرف؟ هذا الملف يجيب عنهما في صفحة واحدة، ويقارن ما خططت له بما حدث فعلًا. كيف تستخدمه في أول الشهر اكتب بنود الدخل والمصروف مع نوع كل بند (دخل أو مصروف) والمبلغ الذي تتوقعه في عمود «المخطط». وطوال الشهر أو في آخره اكتب ما حدث في عمود «الفعلي». يعرض الملف في الأعلى إجمالي الدخل والمصروف الفعليين والمتبقي، ونسبة المتبقي من الدخل، وبجانب كل بند الفرق بين الفعلي والمخطط. قراءة الأرقام الفرق = الفعلي − المخطط. في بند المصروف الرقم الموجب معناه أنك صرفت أكثر مما خططت. وفي بند الدخل الرقم الموجب معناه أنك دخلت أكثر. في المثال المكتوب زاد الطعام 400 والترفيه 300 عن الخطة، وقلّ الدخل الإضافي 600، فبقي من الدخل نحو 15%. لاحظ أننا وضعنا «الادخار» بندًا في المصروفات عمدًا: من يعامل الادخار مصروفًا ثابتًا يلتزم به أكثر من الذي يدّخر «ما يتبقى». نصائح صغيرة لا تجعل الخطة مثالية؛ ابدأ بأرقام الشهر الماضي الفعلية. سجّل أول شهر ثم جدّد الملف بنسخة جديدة (احفظه باسم الشهر) لتقارن الأشهر ببعضها. الأرقام الموجودة أمثلة، فامسحها. وإن كنت تدير نشاطًا صغيرًا لا شؤونًا شخصية، فالأنسب دفتر اليومية. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
قالب إكسيل
- بواسطة الادمن
- September 26, 2026
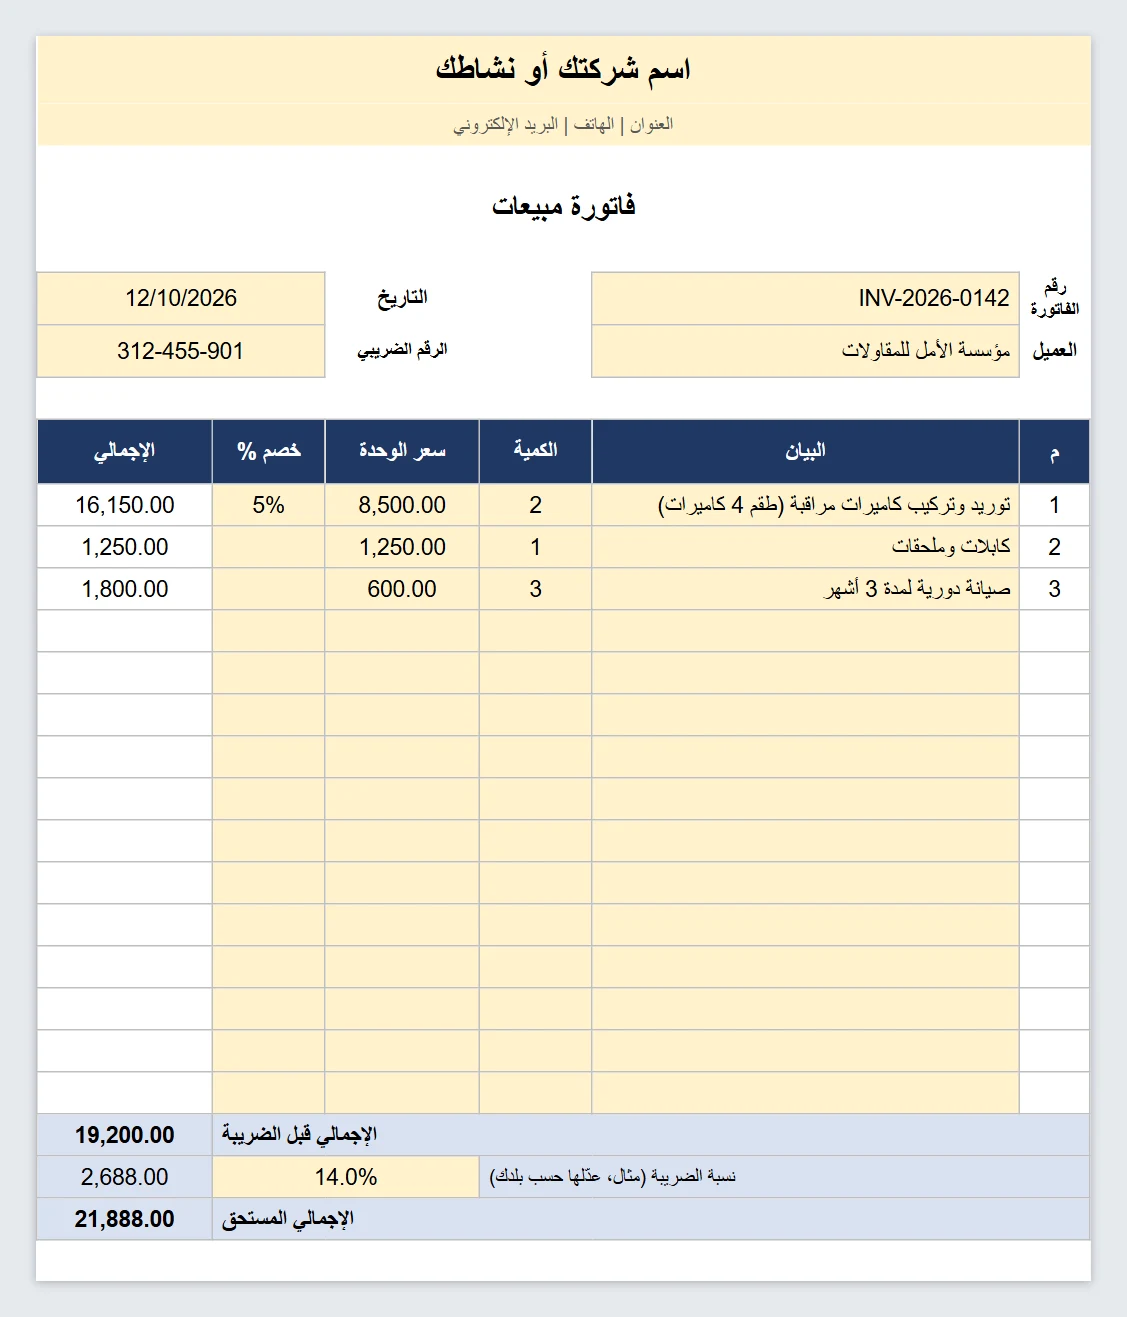
فاتورة مبيعات إكسيل جاهزة للطباعة
لو تعمل بمفردك أو في نشاط صغير وتحتاج فاتورة تُرسلها لعميل أو تطبعها، فلا تحتاج برنامجًا لهذا. نموذج على ورقة A4 واحدة، وتغيّر فيه اسمك والبنود وينتهي الأمر. مكونات الفاتورة في الأعلى اسم نشاطك وعنوانه وبيانات التواصل. ثم رقم الفاتورة وتاريخها واسم العميل ورقمه الضريبي إن وجد. بعدها جدول بـ 15 بندًا: البيان، والكمية، وسعر الوحدة، وخصم بالنسبة المئوية إن أردت، ويحسب الملف إجمالي كل بند. وفي الأسفل الإجمالي قبل الضريبة، ونسبة الضريبة، وقيمتها، والإجمالي المستحق، وسطر للشروط ومكان للتوقيعين. عن نسبة الضريبة وضعنا 14% كمثال في خانة النسبة، ولا يعني ذلك أنها النسبة عندك. اكتب النسبة المعمول بها في بلدك، أو صفرًا إن كنت غير مسجّل في ضريبة المبيعات. وللتنبيه: هذا نموذج للاستخدام العملي، وليس فاتورة إلكترونية معتمدة، فإن كانت بلدك تشترط الفاتورة الإلكترونية أو نظامًا ضريبيًا محددًا فلا يغني هذا الملف عنه. لتجهيزها للطباعة غيّر الخانات الصفراء الأولى إلى بيانات نشاطك، وستبقى كما هي في كل فاتورة تنسخها. لكل فاتورة جديدة احفظ الملف باسم جديد، أو انسخ الورقة داخل الملف، وغيّر الرقم والتاريخ والعميل والبنود. اطبع من قائمة File ثم Print، فالصفحة مضبوطة على ورقة A4 واحدة. إن أردت أن يحتفظ الملف بسجل كل الفواتير، فالأفضل ملف مستقل مثل دفتر اليومية تسجّل فيه ما يُحصَّل من كل فاتورة. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
