
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 مقارنة بين شركات الأشخاص وشركات الأموال
 أثار التشغيل الإلكتروني على النظم المحاسبية
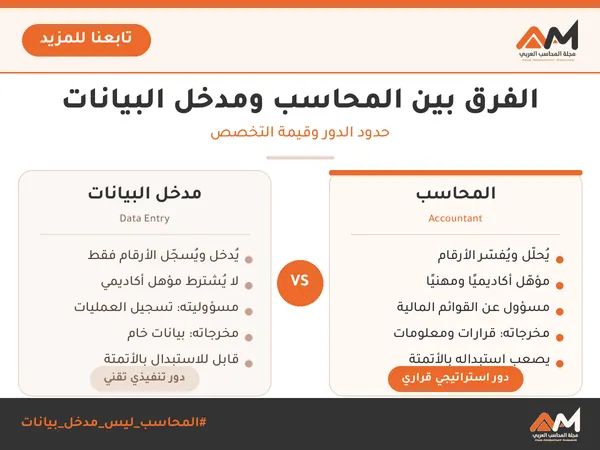 الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
نظرية تكاليف الطاقة المستغلة
نظرية تكاليف الطاقة المستغلة تقوم على أساس تحميل وحدات النشاط بالتكاليف المتغيرة ( على اعتبار أن كل متغير مستغل ) وبجزء من التكاليف الثابتة بقدر الاستفادة أو الاستغلال . أما التكاليف الثابتة غير المستغلة تعتبر أعباء تحمل على قائمة الدخل . الطاقة الإنتاجية : عبارة عن المقدار الثابت من الآلات والمعدات والأيدي العاملة والخدمات الأخرى المساندة ( وسائل نقل داخلي ، صيانة ، تخزين ) . والتي تتوافر لدى الوحدة الاقتصادية في فترة معينة . وتقاس الطاقة عادة بعدد وحدات الإنتاج أو عدد ساعات التشغيل خلال فترة معينة . الطاقة القصوى : تقاس بالقدرة الإنتاجية القصوى للمرحلة الرئيسية ، أو المراكز الإنتاجية . الطاقة المتاحة : تقاس بطاقة أضعف مرحلة أو عملية إنتاجية . الطاقة المستغلة : عبارة الطاقة الفعلية المستخدمة في الإنتاج أو التسويق خلال فترة معينة . وتحسب الطاقة المستغلة كما يلي : 1- الطاقة الإنتاجية المستغلة = كمية الإنتاج الفعلية خلال الفترة ÷ الطاقة الإنتاجية المتاحة ( المخططة ) وتستخدم هذه النسبة في تحديد التكلفة الإنتاجية الثابتة المستغلة 2- الطاقة التسويقية المستغلة = كمية المبيعات الفعلية خلال الفترة ÷ الطاقة التسويقية المتاحة ( المخططة ) وتستخدم النسبة في تحديد التكاليف التسويقية الثابتة المستغلة الطاقة غير المستغلة = الفرق بين الطاقة المتاحة والطاقة المستغلة وتنقسم الطاقة غير المستغلة إلى : 1- الطاقة الزائدة : تنتج بسبب وجود طاقة إنتاجية تزيد عن تلك التي تنوي الوحدة الاقتصادية استخدامها . أو عدم وجود توازن بين الآلات والعدد والأيدي العاملة في مراكز النشاط . 2- طاقة عاطلة : تنتج بسبب وجود عطل مؤقت للإمكانيات المادية التي يسببها البطء في الإنتاج الناتج عن النقص المؤقت في حجم المبيعات ، وعلى ذلك تعود الطاقات العاطلة إلى حالة الاستخدام الكامل عندما تزداد المبيعات . ملحوظة : التكاليف الإجمالية = التكاليف الثابتة إذا كانت نسبة الاستغلال 100 % مزايا النظرية : 1- تساعد على توجيه نظر الإدارة إلى الطاقة غير المستغلة للعمل على حسن استخدام الطاقة المتاحة وتحقيق الكفاءة الإنتاجية والاقتصادية في التشغيل ( الاستخدام المثل للطاقات في المنشأة ) 2- تساعد الإدارة في تحديد سعر البيع بناء على التكلفة المستغلة للإنتاج مما يؤدي إلى عدم تحمل المستهلك بأعباء التكاليف غير المستغلة . 3- عالجت عيوب النظريات السابقة : أ- النقد الموجه لنظرية التكاليف الإجمالية في أنها تحمل جميع التكاليف على الوحدات ب- النقد الموجه لنظرية التكاليف المتغير ة في أنها تحمل الوحدات بالتكاليف المتغيرة و تستبعد التكاليف الثابتة . الانتقادات : 1- بالإضافة إلى صعوبة تحليل التكاليف إلى متغير وثابت . فإنه من الصعوبة قياس الطاقة القصوى والمستغلة ، ويحتاج ذلك إلى دراسات طويلة ومعقدة . - فبالنسبة للنشاط الإنتاجي يصعب تحديد الطاقة الإنتاجية المتاحة والطاقة الإنتاجية المستغلة نظرا لتعدد مراحل الإنتاج واختلاف القدرات للآلات المستخدمة في كل مرحلة من المراحل ، واستخدام تلك الآلات في إنتاج أكثر من منتج واحد بمواصفات مختلفة . - وبالنسبة للنشاط التسويقي يصعب تحديد الطاقة البيعية المتاحة والطاقة البيعية المستغلة. وتعتبر أكثر تعقيدا من الطاقة الإنتاجية نظرا للتغير المستمر الذي يطرأ على العوامل المحددة لتلك الطاقات . 2- النظرية تشجع الإدارة على استغلال الطاقات الإنتاجية والبيعية المتاحة أقصى استغلال ممكن ، إلا أن المشروع قد يقوم باستغلال طاقته الإنتاجية بالكامل دون أن يتمكن من تصريف الإنتاج مما يؤدي إلى تحمله خسائر بدلا من تحقيق أرباح ، أي أن النظرية لا تساعد الإدارة في حل مشاكلها الإدارية والخاصة بتحديد سياسات الإنتاج والبيع . 3- تظهر مشكلة توزيع وتحميل التكاليف الثابتة على وحدات الإنتاج وذلك بإتباع تقديرات شخصية ( صعوبة الاعتماد على أساس علمي سليم ) مقالات ذات صلة:مفهوم مراكز التكلفة COSTING CENTERSمفهوم الظاهرة الاقتصاديةمحاسبة تكاليف فنادق
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
كيف تحسب نقطة التعادل
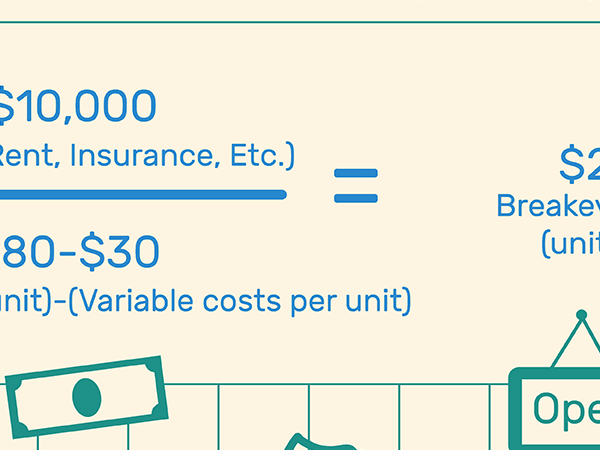
لحساب نقطة التعادل في الوحدات ، استخدم الصيغة: نقطة التعادل (الوحدات) = التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) أو في المبيعات باستخدام الصيغة: نقطة التعادل ( المبيعات) ) = التكاليف الثابتة ÷ هامش المساهمة. ما هي نقطة التعادل؟ نقطة التعادل هي النقطة التي تساوي فيها إيرادات الشركة تكاليفها. حساب لنقطة التعادل ويمكن أن يتم بإحدى طريقتين. الأول هو تحديد كمية الوحدات التي يجب بيعها ، أو الثاني هو مقدار المبيعات بال الذي يجب أن يحدث. تسمح نقطة التعادل للشركة بمعرفة متى سيبدأ ، أو أحد منتجاتها ، في تحقيق أرباح. إذا كانت إيرادات الشركة أقل من نقطة التعادل ، فإن الشركة تعمل بخسارة. إذا كانت أعلى ، فهي تعمل بربح. كيفية حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) التكاليف الثابتة - التكاليف الثابتة هي التكاليف التي لا تتغير عادةً أو تتغير قليلاً فقط. أمثلة على التكاليف الثابتة للعمل هي نفقات المرافق الشهرية والإيجار. سعر المبيعات لكل وحدة- هذا هو المبلغ الذي ستفرضه الشركة على المستهلكين مقابل منتج واحد فقط من المنتجات التي يتم إجراء الحساب لها . التكاليف المتغيرة لكل وحدة- التكاليف المتغيرة هي التكاليف المرتبطة مباشرة بإنتاج منتج ، مثل العمالة المستأجرة لصنع هذا المنتج ، أو المواد المستخدمة. غالبًا ما تتقلب التكاليف المتغيرة ، وعادة ما تكون أكبر نفقات الشركة. الحساب على النحو التالي: إجمالي التكاليف المتغيرة ÷ إجمالي الوحدات المنتجة أمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة) حساب نقطة التعادل في الوحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة 2000/(1.50-40) أو2000/1.10 = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل. حساب نقطة التعادل المبيعات التكاليف الثابتة Mar هامش المساهمة سعر ثابت (أنظر فوق) هامش المساهمة هامش المساهمة هو الفرق بين سعر المنتج وتكلفة صنعه . الحساب على النحو التالي: (سعر البيع لكل وحدة - التكاليف المتغيرة لكل وحدة) / سعر البيع لكل وحدة أمثلة على نقطة التعادل دعونا نعرض بعض الأمثلة عن كيفية حساب نقطة التعادل. Sam's Sodas هي شركة تصنيع المشروبات الغازية في منطقة سياتل. إنه يفكر في تقديم مشروب غازي جديد يسمى Sam's Silly Soda. إنه يريد أن يعرف نوع التأثير الذي سيحدثه هذا المشروب الجديد على مالية الشركة. لذلك ، قرر حساب نقطة التعادل ، حتى يتمكن هو وفريق إدارته من تحديد ما إذا كان هذا المنتج الجديد يستحق الاستثمار. تكاليفه المحاسبية هي كما يلي ، في الشهر الأول سيكون المنتج في الإنتاج: التكاليف الثابتة = 2000 (الإجمالي للشهر) التكاليف المتغيرة = .40 (لكل علبة منتجة) سعر البيع = 1.50 (علبة) حساب و التعادل نقطة في وحدات التكاليف الثابتة ÷ (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة) 2000 / ( 1.50 - 40 دولار) أو 2000 / 1.10 دولار = 1818 وحدة هذا يعني أن سام يحتاج إلى بيع ما يزيد قليلاً عن 1800 علبة من الصودا الجديدة في شهر واحد ، للوصول إلى نقطة التعادل. حساب و التعادل نقطة بال المبيعات التكاليف الثابتة ÷ هامش المساهمة (سعر المبيعات لكل وحدة - التكاليف المتغيرة لكل وحدة ، مع الرقم الناتج ثم مقسومًا على سعر المبيعات لكل وحدة) 2000 / .7333 = 2727 دولارًا هذا يعني أن فريق Sam يحتاج إلى بيع ما قيمته 2727 دولارًا من Sam's Silly Soda في ذلك الشهر ، لتحقيق التعادل. أي شيء بعد هذا المبلغ سيكون ربحًا للشركة. لتأكيد هذا الرقم: يمكنك أن تأخذ 1818 وحدة من الحساب الأول ، وتضرب ذلك في سعر البيع 1.50 ، لتحصل على مبلغ 2727 دولارًا. مقالات ذات صلة:من يستخدم البيانات المحاسبية ؟أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتها
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
نقطة التعادل او تحليل التعادل (Break Even Point Analyses.)
نقطة التعادل او تحليل التعادل (Break Even Point Analyses.) تعريف ومفهوم نقط التعادل : - هي حجم المبيعات الذي يتعادل عنده الإيراد الكلي مع التكاليف الكلية. أي انه عند هذه النقطة فان المنشأة لا تحقق ربح أو خسارة وبالتالي فان أي مستوى إنتاج يقل عن نقطة التعادل تحقق المنشأة معه خسارة تزداد بزيادة البعد عن هذه النقطة. وبالمقابل فان أي مستوى إنتاج يزيد عن نقطة التعادل تحقق معه المنشأة ربح يزداد بزيادة البعد عنها. وتعرف ايضا بأنها " النقطة التي عندها تتساوى الإيرادات الكلية مع التكاليف الكلية "و بمعنى آخر فإنها النقطة التي عندها لا تحقق المنشأه أي ربح يعني الربح يساوي. و تحليل التعادل يعتمد على كلا من التكاليف الثابتة و التكاليف المتغيرة ، و من المعروف أن التكاليف الثابته هى التى تتحملها المنشأه من في سبيل الحصول على الطاقة الإنتاجة. المفهوم : *يعتبر تحليل العادل احد الادوات التحليلة الهامة التي تساعد الإدارة في فهم واستيعاب وتقييم العلاقات التي تربط بين التكاليف وحجم النشاط ونتيجة تفاعلهما علي مقدار الارباح المحققة وبيان التغيرات المحتملة او المخططة التي توثر علي مقدار الربح المتوقع ، ويعتبر من الأدوات التحليلية الهامة في عملية التخطيط طالما ان التركيز هو علي العلاقات بين التكاليف ومستوي النشاط والأرباح. *أن تحليل التعادل يحدد حجم الإنتاج والمبيعات الذي يجعل الإيرادات الكلية مساوية إلى التكاليف الكلية . أي يجعل الربح يساوي إلى الصفر المتغيرات في تحليل التعادل Variables in Break Even Analyses. -سعر بيع الوحدة -مستوي النشاط -مستوي التكلفة -ضرورة تبويب وتصنيف عناصر التكاليف حسب سلوك التكاليف نقطة هامة في تحليل التعادل :- (قبل حساب نقطة التعادل لابد من التعرف على نوعين من التكاليف المرتبطة بحجم الإنتاج: التكاليف المتغيرة: هي التكاليف التي تتغير مع تغير حجم النشاط وبنفس النسبة مثل المواد المباشرة والأجور المباشرة. التكاليف الثابتة: هي التكاليف التي لا تتغير بتغير حجم النشاط فهي تبقى ثابتة في مجموعها بالرغم من الزيادة أو النقص في حجم النشاط مثل الإيجار و الرواتب و التأمين.) استخدامات نقطة التعادل :تواجه بعض المؤسسات مشكلات التوسع في المبيعات وإدخال منتجات جديدة، كما تواجه بعض المؤسسات الأخرى مشكلات تقليص مبيعاتها، ويستطيع تحليل التعادل أن يساعد هذه المؤسسات للوصول الى : - تحديد كمية الإنتاج الواجب بيعها لتغطية مصروفات التشغيل دون أن يشمل ذلك المصروفات المالية . - احتساب صافي الربح المتوقع تحقيقه قبل الفوائد والضرائب عند مستويات الإنتاج المختلفة. - تعرف عدد الوحدات أو حجم المبيعات الواجب الوصول إليها لتحقيق حجم معين من الارباح . أما الاستعمالات العامة لهذه الأداة فهي : 11- تحليل الاستثمارات الرأسمالية كأداة مكملة (وليس كأداة بديلة) لأدوات التقييم الاستثماري، مثل صافي القيمة الحالية، ومعدل العائد الداخلي، لان تحليل التعادل يحدد حجم المبيعات اللازمة لجعل المشروع مجديا . 22-تقييم برامج تغيير أساليب الإنتاج خاصة عندما يتطلب الأمر الانتقال الى تكنولوجيا تتضمن تكاليف ثابتة أعلى وتكاليف متغيرة أقل، أو العكس . 33- تسعير المنتجات، إذ يمكن تحديد سعر المنتج لتحقيق هدف محدد في الربح قبل الفوائد والضرائب، كما يمكن بواسطته تحديد أفضل الأسعار لدخول السوق . 4- تحديد أجور العمال وزياداتهم من خلال دراسة أثر التغير في التكلفة الناتجة عن هذه الزيادة . 5- تحديد هيكل الكلفة بين ثابتة ومتغيرة وأثر تغير إحداها في الأخرى، وفي ربحية المشروع . 66- تقييم أثر تخفيض الكلفة المتغيرة وبيان الكلفة الثابتة في حالة اتخاذ الإدارة القرار بالتركيز على الكثافة الرأسمالية بدلا من الكثافة العمالية . 7- اتخاذ القرارات الخاصة بالتصنيع أو الشراء (MAKE OR BUY). 8- اتخاذ القرارات بخصوص عقود البيع . 9- اتخاذ القرارات الخاص بإنتاج أصناف جديدة أو التوقف عن إنتاج بعضها . 100- التوسع في حجم العمليات، خاصة عندما يتطلب هذا التوسع زيادة الاستثمار في الموجودات الثابتة، ويكون دور تحليل التعادل هنا هو الحكم على مناسبة هذه الاستثمارات . 11- إعداد قوائم الدخل التقديرية . 12- إعداد كشوفات التدفق النقدي . كيفية حساب نقطة التعادل :حجم التعادل بالكمية = التكاليف الثابتة ÷(سعر بيع الوحدة-التكلفة المتغيرة للوحدة ) بمعني = التكاليف الثابتة÷الربح الحدي للوحدة حجم العادل بالقيمة =التكاليف الثابتة ÷ 11-(التكاليف المتغيرة –سعر بيع الوحدة ) معادلات تحديد نقطة التعادل : أ-عدد الوحدات اللازمة لتحقيق حجم التعادل (نقطة التعادل بالوحدات) = ت ث = تكاليف ثابتـة سعر بيع الوحدة – ت م للوحدة الربح الحدي أي أن الربح الحدي = الفرق بين سعر بيع الوحدة والتكلفة المتغيرة للوحدة وعند تحديد عدد الوحدات التي تحقق التعادل يمكن تحديد قيمة مبيعات نقطة التعادل كما يلي : قيمة مبيعات نقطة التعادل = عدد وحدات التعادل (من الخطوة السابقة ) × سعر البيع و لتحديد حجم المبيعات الذي يحقق الربح المخطط للمنشأة يتم الاعتماد على المعادلة الآتية : تكاليف ثابتـة + الربح المخطط منقول مقالات ذات صلة:تعلم كيف تقرأ وتعد القوائم المالية!الإفصاح الكامل في القوائم الماليةالدليل المحاسبي وشرحة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
نظرية التكاليف المتغيرة
نظرية التكاليف المتغيرة تقوم على أساس التحميل الجزئي أي تحميل وحدات النشاط بنصيبها من عناصر التكاليف المتغيرة فقط ، واعتبار التكاليف الثابتة تكاليف دورية أو زمنية تحمل على قائمة نتائج الأعمال مزايا النظرية : يتم تقويم المخزون بالتكلفة المتغيرة فقط والتكلفة الثابتة تحمل لقائمة نتائج الأعمال ، وبالتالي لا يحدث نقل للتكاليف الثابتة من الفترة الحالية إلى فترة مقبلة وذلك تطبيقا لمبدأ سنوية المحاسبة ( استقلال السنوات ) تساعد النظرية الإدارة في القيام بوظائفها من اتخاذ القرارات في مجال : أ-تحديد سعر بيع الوحدة ب- تحديد حجم الإنتاج ج- اتخاذ قرار بالاستمرار في الإنتاج أو التوقف د- الشراء من الخارج أو التصنيع الداخلي 3- تساعد النظرية في حل مشكلة توزيع وتحميل عناصر التكاليف غير المباشرة على الوحدات المنتجة نظرا لمعالجة الجزء الثابت من التكاليف غير المباشرة على أساس أنها تكاليف زمنية ترحل لقائمة الدخل دون الحاجة إلى استخدام معدلات تحميل لتوزيعها على الوحدات المنتجة . الانتقادات : على الرغم من أن التكاليف الثابتة لم تنفق على الإنتاج إلا أن الإنتاج استفاد من بعض عناصرها . وهذه التكاليف تعمل على المحافظة على طاقات المشروع في حالة تأهب واستعداد للتشغيل ، لذلك من الضروري أن تتضمن تكلفة وحدة النشاط نصيبها من هذه التكاليف بقدر الاستفادة . صعوبة الفصل بين عناصر التكاليف المتغيرة والتكاليف الثابتة ، فهناك بعض عناصر تكاليف شبه متغيرة أو شبه ثابتة . قد يعمل المحاسب على دراسة سلوك هذا العنصر تجاه تغيرات حجم النشاط خلال فترة طويلة من الزمن وبعد أن يصل إلى التبويب المطلوب قد تتغير طبيعة العنصر مما يؤدي إلى ضرورة إعادة تبويبه . مقالات ذات صلة:مفهوم التكاليف المستهدفةخمس 5 خطوات لمعرفة كيفية اتخاذ القرار؟المراحل الثلاث للتحوّل في تكاليف التقنية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
التكاليف المتغيرة
التكاليف المتغيرة تتغير التكاليف المتغيرة مع تغير وقت النشاط فمثلا تكاليف الكهرباء، والإيجار تتغير بناء على الطاقة الإنتاجية، أما الاختلاف بين التكاليف الثابته والمتغيرة فهو صعب نوعا ما حيث لا يوجد فاصل بين النوعين ، فمثلا تَعتبر بعض الدراسات أن تكاليف العمالة ثابتة إذا تم العمل خلال أوقات الدوام الرسمي دون الأوقات الإضافية (متغيرة). كما يمكن تجنب بعض التكاليف طالما أن العملية الإنتاجية لم تبدأ مثل أجور الموظفين القائمين على العملية الإنتاجية وكذلك التكاليف التي لا يمكن تجنبها حتى في حالة إيقاف المشروع مثل استهلاك المعدات التي ستنقضي مدتها أو تنعدم. تنقسم التكاليف المتغيرة إلى نوعين تكاليف خطية وغير خطية (أجور العمالة). مقالات ذات صلة:علاقة نظام التكاليف بنظام المحاسبة الماليةCost_Accounting Horngrn A Managerial Emphasis 15 edition 2015المحاسبة والرقابة على التكاليف الصناعية غير المباشرة
