
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل
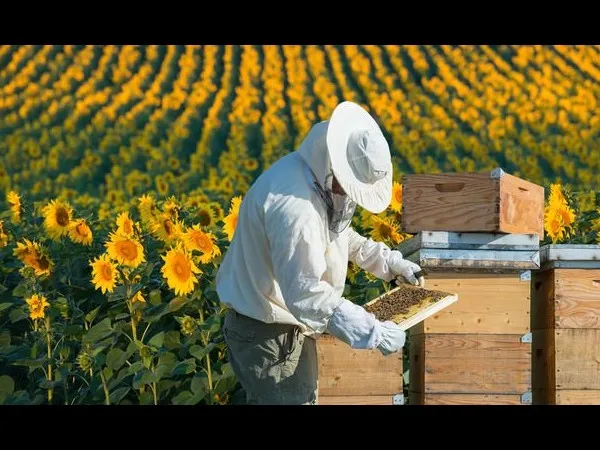
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل تقوم مشروعات مزارع إنتاج عسل النحل على شراء المناحل ووضعها فى مزرعة أو قريبا من المزارع ، ويهيأ المكان ليقوم النحل بشم الزهور والثمار ونحوها وإنتاج العسل وهذا ما أشار إليه الله سبحانه وتعالى بقوله : " وَأَوْحَى رَبُّكَ إِلَى النَّحْلِ أَنِ اتَّخِذِي مِنَ الجِبَالِ بُيُوتاً وَمِنَ الشَّجَرِ وَمِمَّا يَعْرِشُونَ ، ثُمَّ كُلِي مِن كُلِّ الثَّمَرَاتِ فَاسْلُكِي سُبُلَ رَبِّكِ ذُلُلاً يَخْرُجُ مِن بُطُونِهَا شَرَابٌ مُّخْتَلِفٌ أَلْوَانُهُ فِيهِ شِفَاءٌ لِّلنَّاسِ إِنَّ فِي ذَلِكَ لآيَةً لِّقَوْمٍ يَتَفَكَّرُونَ " ( النحل : 68 ـ 69 ). ويخضع نشاط عسل النحل للزكاة لأنه من المستغلات التى تقوم على اقتناء عروض القنية ( وهى النحل ) بغرض تحقيق الكسب والإيراد ، وهو العسل ، ويحكم حساب تلك الزكاة الأسس الآتية : (1) ـ ليس على قيمة المنحل وملحقاته من التركيبات والمبانى والمرافق والآلات والمعدات والأثاث والسيارات زكاة ، لأنها من عروض القنية (أصول ثابتة) ، والتى لا تخضع عينها للزكاة ولكن الذى يخضع هو ناتج استغلالها . (2) ـ تجب الزكاة على قيمة الناتج من العسل خلال الحول سواء تم بيعه أو مازال موجوداً بالمخازن ، ويقوَّم الأخير على أساس القيمة السوقية (سعر الجملة) (3) ـ يطرح من قيمة الناتج النفقات والمصروفات الفعلية ومنها على سبيل المثال : * ـ نفقات ومصروفات المنحل من غذاء إضافى وأجور عمال وإيجار المكان ولوازم التعبئة والتغليف . * ـ أى ضرائب أو رسوم أو ديون مسددة . (4) ـ يطرح كذلك النفقات الشخصية لصاحب المنحل إذا لم يوجد له مصدر آخر للإنفاق منه وكذلك الديون المسددة . (5) ـ يتمثل وعاء الزكاة فى الفرق بين قيمة الناتج والنفقات والمصروفات والديون المدفوعة . (6) ـ يقاس نصاب العسل على نصاب عروض التجارة والمستغلات وهو ما يعادل 85 جراماً من الذهب الخالص عيار 24 . (7) ـ اختلف الفقهاء فى سعر زكاة العسل : منهم من يرى 10% من إجمال الناتج الإجمالى ، ومنهم من يرى 10% من الصافى بعد خصم النفقات والديون ، ومنهم من يرى 2.5% من الصافى قياساً على زكاة المستغلات ، والرأى الذى أخذت به الهيئة الشرعية العالمية للزكاة هو 10% من الصافى بعد خصم النفقات لأن دور الإنسان فى إنتاج العسل قليل وأنه هبة من الله عز وجل . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاة
عاجل
- بواسطة مدير التحرير
- September 24, 2026
حكم التطبيق المعاصر للضريبة بجانب الزكاة
حكم التطبيق المعاصر للضريبة بجانب الزكاة أصبحت فريضة الزكاة من فرائض الإسلام المنسية ، ولا سيما بعد تطبيق مفاهيم العلمانية [ التي تقضي تنحية الدين عن حلبة الحياة ] وكذلك تطبيق نظم الضرائب الوضعية في معظم الدول الإسلامية ، وتخلي ولي الأمر عن مسئوليته فى تحصيل الزكاة و إنفاقها في مصارفها الشرعية . ولقد انشغل معظم المسلمين في هذه الأيام بأمر الضرائب خشية الوقوع تحت طائلة جريمة التهرب ، ونسوا حق الله في المال وحرمة الامتناع عن أدائه ، وهذا خطاء بل ج أن يكون التطبيق المعاصر للزكاة من أهم قضاياهم ، ولا يجوز التهاون بشأنها مهما كانت التحديات لأنها تمس العقيدة والشريعة والمجتمع والأمة الإسلامية. ومن أهم المشكلات المعاصرة التي تواجه تطبيق الزكاة هو تطبيق نظم الضرائب الوضعية ، واختلف الفقهاء بشأن قضية التكامل والتنسيق بينهما في ضوء أحكام ومبادئ الشريعة الإسلامية فمنهم من يري " لا حرج من تطبيق الضريبة بجوار نظام الزكاة لأن لكل منهم موارد ومصارف خاصة " ، ومنهم من يري أن الأصل هو تطبيق نظام الزكاة ، وإن لم تكف الحصيلة تفرض ضرائب علي الأغنياء بضوابط شرعية ، كما تفرض الضريبة علي غير المسلمين . والرأي الأرجح الذي أخذت به مجامع الفقه هو : ( إن ما يُفْرَض من الضرائب لمصلحة الدولة لا يُغْنِي القيام به عن أداء الزكاة المفروضة(1) ) . ومما يجب التأكيد عليه فى هذا المقام هو أن الضريبة لا تغنى عن الزكاة ، وليسا متماثلين ، ويخصم ما دفع من الضرائب من الأموال الخاضعة للزكاة ، وهذا يحدث فعلا لأنه عند دفع الضريبة يُنْقَصْ المال الذى سوف تفرض عليه الزكاة. (1) ـ من قرارات المؤتمر الثانى لمجمع البحوث الإسلامية سنة 1965م . (2) ـ مركز صالح عبد الله كامل بجامعة الأزهر ، ندوة " التطبيق المعاصر للزكاة " . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:نماذج معاصرة من الأموال غير الخاضعة للزكاةالشروط الواجب توافرها في الأموال الخاضعة للزكاةعلي من تجب الزكاة ؟
عاجل
- بواسطة مدير التحرير
- September 24, 2026
أحكام حساب زكاة نشاط المستغلات
أحكام حساب زكاة نشاط المستغلات يحكم حساب زكاة نشاط المستغلات الأسس الآتية : (1) ـ لا تجب الزكاة فى أعيان الأصول الثابتة المغلة للإيراد ، لأنها فى حكم عروض القنية التى لا تخضع للزكاة . (2) ـ تجب الزكاة فى إيرادات أعيان المستغلات ، سواء كانت فى صورة نقدية مثل : الإيجارات أو فى صورة عينية مثل : الألبان والأصواف واللحوم والعسل ، أو نحو ذلك . (3) ـ يخصم من إيرادات المستغلات السنوية النفقات المدفوعة فعلا خلال السنة ، وكذلك الديون المدفوعة وأيضا نفقات الحياة المعيشية إن لم تخصم من وعاء زكاة أخرى ، ويمثل الباقى وعاء الزكاة . (4) ـ نصاب زكاة المستغلات : ما يعادل 85 جراما من الذهب عيار 24 حسب سعر الجرام وقت حلول الزكاة . (5) ـ سعر زكاة المستغلات : 2.5 % على أساس السنة القمرية ،2.575% على أساس السنة الشمسية ، حسب الرأى الحديث الذى قررته الهيئة الشرعية العالمية للزكاة . ويرى الدكتور يوسف القرضاوى أن سعر الزكاة هو 10% من الصافى . وتتمثل خطوات حساب زكاة نشاط المستغلات فى الآتى : ( أ ) ـ تحديد الإيراد الإجمالى السنوى فى نهاية الحول . (ب) ـ تحديد نفقات الحصول على الإيراد التى دفعت خلال الحول ، وتخصم من الإيراد الإجمالى لتحديد صافى الإيراد الخاضع للزكاة . ( جـ ) ـ يخصم مما سبق : الديون المدفوعة ، وكذلك تكاليف الحاجات الأصلية ، إن لم تخصم من قبل من وعاء أى زكاة أخرى . (د) ـ يضم الصافى مما سبق على ما قد يكون لدى المزكى من نقود وعروض تجارة أو مال مستفاد لم تزكى فى نهاية الحول وذلك للوصول إلى وعاء الزكاة . (هـ) ـ يقارن الوعاء المتوصل إليه فى البند (جـ) بالنصاب وهو ما يعادل 85 جراما من الذهب فإذا وصل الوعاء النصاب تحسب الزكاة على أساس 2.5 % سنويا أو 10% . ونورد فى الصفحة التالية نموذج تطبيقى لحساب زكاة نشاط المستغلات لمشروع تأجير بناية . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط المعادن الخام المستخرجةأحكام وحساب زكاة نشاط المحاجرأحكام زكاة الركاز
جديد
- بواسطة مدير التحرير
- September 24, 2026
حكم خضوع المال العام وأموال الجمعيات الخيرية وأموال الوقف وما فى حكم ذلك للزكاة
حكم خضوع المال العام وأموال الجمعيات الخيرية وأموال الوقف وما فى حكم ذلك للزكاة u ـ حكم خضوع المال العام للزكاة إذا كان المال العام مخصصا لأوجه إنفاق تدخل في نطاق مصارف الزكاة فلا يخضع للزكاة مثل : الأموال العامة المخصصة لخدمات الضمان الاجتماعي وللجهاد في سبيل الله ، ولمساعدة الأقليات المسلمة ولدعم السلع للفقراء والمساكين والمرافق العامة وهكذا ، وبصفة عامة فإن المال العام مرصد للنفع العام ، وليس مملوكا لشخص معين أو جهة معينة حتى تقوم بأداء الزكاة وهذا ما صدر عن الندوة الثامنة لقضايا الزكاة المعاصرة لسنة 1418هـ/1988م . u ـ حكم خضوع أموال الجمعيات الخيرية للزكاة لا تخضع أموال الجمعيات الخيرية للزكاة لأنها جميعاً مخصصة لأوجه البر التي تدخل في نطاق مصارف الزكاة الشرعية ، كما لا تخضع أموال المساجد وكتاتيب تحفيظ القرآن للزكاة لأنها جميعاً مخصصة لأوجه البر التي تدخل في نطاق مصارف الزكاة الشرعية . u ـ حكم خضوع أموال الوقف للزكاة إذا كانت أموال الوقف موقوفة على أوجه خيرية تدخل فى نطاق مصارف الزكاة ، فليس عليها زكاة ، وما كان موقوفا علي قوم بأعيانهم فتجب فيه الزكاة ، فعلي سبيل المثال : إذا وقف مسلم دراهم أو بستان لينفق ريعها علي الفقراء والمساكين وابن السبيل وفي سبيل الله مثلاً فلا تجب فيه الزكاة ، ولكن إذا وقف الريع علي قرابته فقط ، فتجب فيه الزكاة . u ـ حكم خضوع أموال القصر للزكاة تخضع أموال القصر للزكاة ويتولى سدادها عنهم الولى أو الوصى ، وذلك إذا وصلت النصاب وحال عليها الحول ولقد سبق أن أوردنا الأدلة الفقهية على ذلك. u ـ حكم خضوع أموال النقابات المهنية للزكاة مال النقابات المهنية مرصد لخدمة أعضاء النقابة ، معاشات ، تكافل اجتماعى ، رعاية صحية ، رعاية اجتماعية ... وهذه كلها تدخل فى نطاق مقاصد الزكاة فلا تجب فيها الزكاة ، والمسألة تحتاج إلى مزيد من الدراسة والبحث . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:علي من تجب الزكاة ؟حكم جاحد الزكاة ومانعهامشروعية وحكمة الزكاة
جديد
- بواسطة مدير التحرير
- September 24, 2026
أحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقارية
أحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقارية لقد سبق أن أوضحنا تعدد وتنوع أنشطة المقاولات والاستثمارات العقارية ، ومن ثم يخضع كل نشاط لزكاة معينة ، وبيان ذلك على النحو التالى : (1) – نشاط المقاولات العقارية : يُطبق عليه أحكام زكاة النشاط الصناعى . (2) – نشاط تجارة العقارات : يُطبق عليه أحكام زكاة النشاط التجارى . (3) – نشاط تأجير العقارات : يُطبق على إيجارها أحكام زكاة المستغلات . (4) – نشاط شراء العقارات لأجل الذُرِيةٍ : لا تجب عليها زكاة . (5) – بيع عقار كان محبوساً : يُطبق عليه أحكام زكاة المال المستفاد . (6) – العقار الموروث : إذا كان مسكوناً ، فلا تجب عليه زكاة . (7) – العقار الموقوف : لا تجب عليه زكاة إذا كان مخصصا لأغراض خيرية . (8) – عقارات الجمعيات الخيرية : لا تجب عليها زكاة ، لأن أغراضها خيرية . وسوف نتناول فى الصفحات التالية أحكام حساب الزكاة على الأنواع التى تجب عليها الزكاة بشىء من التفصيل حسب طبيعة كل نوع والزكاة التى تخضع لها ونؤكد على أننا سوف نتعرض للمسائل الفقهية بشىء من الإيجاز ويمكن للقارئ الرجوع إلى المراجع المذكورة فى نهاية الكتاب ولاسيما الفتاوى الصادرة عن بيت الزكاة الكويتى ومجمع البحوث الإسلامية بالأزهر واللجنة الشرعية لرابطة العالم الإسلامى . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:طبيعة النشاط الصناعى ومدى خضوعه للزكاةأحكام نصاب ونسبة ومقدار زكاة عروض التجارةأحكام تحديد وتقويم الالتزامات (الخصوم) الحالّة الواجبة الخصم
