
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 24, 2026
الجهات المستفادة من المحاسبة المالية
الجهات المستفادة من المحاسبة المالية أصحاب المؤسسة: إنّ المؤسسة الاقتصادية قد تكون شركة فردية أو شركة أشخاص او شركة تضامن أو شركة مساهمة, أو قد تكون مؤسسة غيرربحية (الشركات الحكومية و الخيرية ), و في جميع هذه الأشكال فإنّ صاحب هذه المؤسسة لا يستطيع التعرف على أوضاعها و التحقق من أنها تسير نحو تحقيق أهدافها إلا بتوفر هذه المعلومات المحاسبية. إدارة المؤسسة : يصعب على إدارة المؤسسة ان تقوم بالمعرفة الجيده بشؤون المؤسسة, فإذا كان حجم الشركة الاقتصادية كبيرا إلى الحد الذي لا تتمكن معه الإدارة من متابعة أنشطة الشركة بسهولة,فإنه لا بد من المتابعة عن طريق التقارير و النظام المحاسبي جزء من نظام المعلومات في المؤسسة. الدائنون : من المعروف إن أهم مصدرين لتمويل المؤسسة هما: الملاك و الدائنون. و الدائنون إما أن يكونوا مؤسسات مالية كالبنوك و شركات الاستثمار أو من يتعامل مع المؤسسة بالأجل بضائع بهدف إعادة بيعها أو أصولا ثابتة. المستثمرون : يقصد بهم من لديهم أموال يريدون استثمارها في مشروع قائم أو مشروع جديد, و المستثمر لن يتخذ قرار الاستثمار إلا بعد توفر المعلومات الكافية عما يستثمر فيه, ليس فقط عن المشروع نفسه, و إنما عن مشاريع الاستثمار البديلة حتى تتم المقارنة بين المشاريع الاخرى الحكومة : تعمل المؤسسة في محيط اقتصادي تحكمه أنظمة و تشرف عليها أجهزة حكومية, بالإضافة إلى أن بعض المؤسسات الاقتصادية تشارك الدولة و المجتمع في إدارتها و البعض الآخر يتلقى اعانات من قبل الدولة, هذه العوامل تجعل من الدولة أحد المستفيدين من المعلومات المحاسبية. الموظفون عملاء المنشاة مقالات ذات صلة:المدير المالي التقليدي و المدير المالي الحديث15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟تعرف على ما هي حوكمة الشركات ؟
عاجل
- بواسطة الادمن
- September 24, 2026
مفهوم العملية المالية الأجنبية
مفهوم العملية المالية الأجنبية العملية المالية الأجنبية : هي أي عملية تتم بعملة أجنبية ( خلاف العملة المحلية ) ويجب تسويتها باستخدام عملة اجنبية غير العملة المحلية للدولة موطن النشأة. فمثلا : قيام شركة مصرية باستيراد وتصدير بضاعة لشركة سعودية على ان يتم السداد أو التحصيل بالريال السعودي أو الدولار الأمريكي او أي عملة أجنبية أخرى ( يعني خلاف الجنية المصري ) ... تمثل عمليات يتطلب اثباتها في دفاتر الشركة المصرية ضرورة ترجمتها إلى ما يعادلها بالجنية المصري . أما اذا تم السداد او التحصيل بالجنية المصري فليست عمليات اجنبية . إيداع شركة ما مبلغ مبالغ بالدولار في أحد طرفي العملية أجنبي ... فقد يكون الطرفين محليين ( داخل دولة واحدة ) بينما التعامل بعملة اجنبية كشرط أساسي . يجب ترجمة العمليات المالية الأجنبية إلى ما تساوية بالعملة المحلية ( الجنية المصري ) باستخدام سعر صرف معين وذلك لتسجيلها في الدفاتر والسجلات المحاسبية بالجنية المصري . إذاً الترجمة تعني التعبير النقدي عن العملية الأجنبية بواسطة العملة المحلية المستخدمة في التسجيل في الدفاتر والسجلات المحاسبية واعداد التقارير المالية . مقالات ذات صلة:النفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منهامواضع ارتكاب الخطأ خلال مراحل العمل المحاسبي
جديد
- بواسطة فريق تحرير مجلة المحاسب العربي
- September 24, 2026
دور مجالس إدارة البورصات في القرارات التنظيمية للأسواق المالية
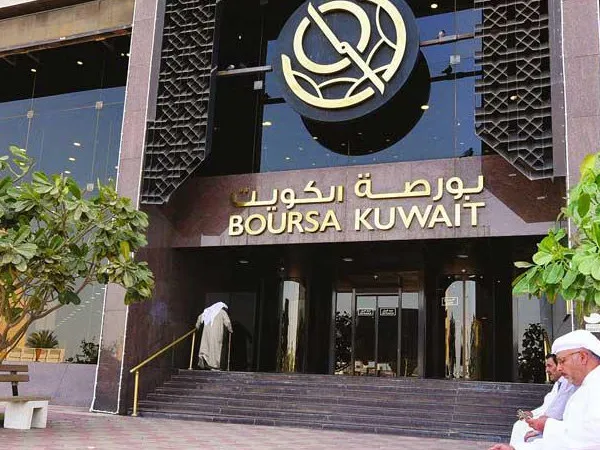
كل بورصة حول العالم يديرها مجلس إدارة مسؤول عن الإشراف على السياسات التنظيمية العامة للسوق، بما في ذلك القرارات الاستثنائية مثل تعليق التداول أو تعديل قواعد الإفصاح، وذلك بالتنسيق مع هيئة الأوراق المالية الحكومية المختصة في كل دولة. يتكون مجلس إدارة البورصة عادة من مزيج من الخبراء الماليين وممثلي القطاع الخاص، بهدف ضمان أن القرارات التنظيمية تراعي مصالح جميع الأطراف: الشركات المدرجة، والمستثمرين الأفراد والمؤسسات، والاقتصاد الوطني ككل. من أهم مسؤوليات هذا المجلس الحفاظ على استمرارية الأعمال (Business Continuity)، أي التأكد من أن الأنظمة التقنية والتشغيلية للبورصة قادرة على الاستمرار في حماية بيانات وأصول المتعاملين حتى في الظروف الاستثنائية، مع وجود خطط طوارئ واضحة لاستئناف العمل بأسرع وقت ممكن وبأقل قدر من الاضطراب. بالنسبة للمستثمرين، معرفة أن هناك إطار حوكمة واضح يقف خلف أي قرار تنظيمي مهم، حتى لو بدا استثنائياً، يمنح ثقة أكبر في استقرار السوق على المدى الطويل، ويميّز الأسواق الناضجة ذات الحوكمة القوية عن غيرها.
.jpg)
جديد
- بواسطة مدير التحرير
- September 24, 2026
الرأي الفقهي في الأوراق المالية
الرأي الفقهي في الأوراق المالية لقد قرر المجمع الفقهي الإسلامي في مؤتمره السابع بجدة في المملكة العربية السعودية ذو القعدة 1412هـ مايو 1992م ما يلي : (1) . أولاً : الأسهم : 1- الأسهم : بما أن الأصل في المعاملات الحل فإن تأسيس شركة مساهمة ذات أغراض وأنشطة حلال أمر جائز . 2- تقسيط سداد قيمة السهم عند الإكتتاب : لا مانع شرعاً من أداء قسط من قيمة السهم المكتتب فيه وسداد بقية الأقساط لأن ذلك يعتبر من الإشتراك بما عجل دفعه والتواعد على زيادة رأس المال ولا يترتب على ذلك محضور لأن هذا يشمل جميع الأسهم . 3- يجوز بيع السهم أو رهنه مع مراعاة ما يقتضي به نظام الشركة عند بيع السهم أو رهنه . كما لا يجوز إضافة نسبة معينة مع قيمة السهم لتغطية مصاريف الإصدار . 4- السهم لحامله : بما أن المبيع في ( السهم لحامله ) هي حصة شائعة في موجودات الشركة وهي وثيقة لإثبات هذا الاستحقاق في الحصة فلا مانع شرعاً من إصدار أسهم الشركة بهده الطريقة وتداولها . 5- تداول الأسهم بالبيع والشراء : يجوز للجهات الرسمية المختصة أن تنظم تداول الأسهم بأن لا يتم إلا بواسطة سماسرة متخصصين ومرخصين بذلك العمل . كما يجوز اشتراط رسوم لعضوية المتعامل في الأسواق المالية لأن من شأن ذلك تحقيق المصالح المشروعة . 6- الأسهم الممتازة : وهي تلك الأسهم التي تخول لأصحابها مزايا أكثر من تلك التي تخولها الأسهم العادية وقد يكون الإمتياز في إعطاء بعض الأسهم فائدة سنوية كنسبة مئوية ثابتة وهي لا تجوز بإجماع الفقهاء لأنها تشابه في هذه الحالة السندات بفائدة وهي فائدة ربوية لا يجوز التعامل بها (1) . أما الامتياز بحق أصحاب الأسهم الممتازة في استرجاع قيمة أسهمهم بكاملها عند التصفية وقبل إجراء القسمة فلا يجوز لأن ذلك منافياً لمعنى الشركة وفي حالة الخسارة يتحمل الشركاء بالأسهم العادية الخسارة فقط دون الأسهم الممتازة فإن هذا فيه ظلم للمساهمين الآخرين . وكذلك الحال في امتياز التصديق في الجمعية العمومية وهو غير جائز أما الامتياز بان يكون للمساهمين القدامى الحق في الإكتتاب في الأسهم الجديدة فلا شيء في ذلك والله أعلم . ثانياً : السندات : تعرف السندات بأنها صكوك قابلة للتداول وتتعلق بأجل معين ولها الحق في الحصول على فوائد سنوية ثابتة تستحق في مواعيد محددة بالإضافة إلى الحصول على قيمتها الاسمية عند حلول الأجل (2) . ولذا فإنه لا يجوز إصدار أو تداول السندات لاشتمالها على الربا ولإجماع العلماء في المذاهب الفقهية على منع الزيادة المشروطة على أصل القرض ، وبالأدلة الثابتة على تحريم الربا في القرآن الكريم والسنة النبوية المطهرة . الاستثمار قصير الأجل في البنوك الإسلامية Short Term Investment in Islamic Banks إعداد سعيد بن حسين بن علي المقرفي مقالات ذات صلة:فيتش B مع نظرة مستقرة | وينسلو2026 ترجح تثبيت تصنيف مصر عندالمستثمرون الأجانب يسجلون صافي بيع تجاوز 1.2 مليار دولار في أذون الخزانة المصرية خلال فبراير 2026وزارة البترول تؤكد تنفيذ إجراءات استباقية لتأمين إمدادات الطاقة المحلية أمام التطورات الإقليمية الطارئة
_51.jpg)
جديد
- بواسطة الادمن
- September 24, 2026
مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية
مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية وتتمثل في الآتي :([1]) · أصول الفقه الإسلامي : وبصفة خاصة القواعد الفقهية ذات الصلة بالمعاملات المالية . · فقه المعاملات المالية : وبصفة خاصة موضوعات : المضاربة والمشاركة والإجارة والبيوع والربا والقرض والكفالة والضمانات والتعويضات والغرامات والتبرعات والهبات ونحو ذلك . · عقود المعاملات المالية : مثل : عقود البيوع , والتمليك والهبة والمشاركات , والإجارة والرهن , والوكالة , والصرف , والابضاع , والجعالة , والسلم , والاستصناع , والمزارعة , والمغارسة , والمساقاة , والإعارة , والقرض , والوقف , والوصية , والتبرعات , والكفالة , والحوالة , والرهن .... ونحو ذلك. · المعايير الشرعية لصيغ الاستثمار والتمويل الإسلامي : ونتناول المعايير الشرعية الصادرة عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية ومنها على سبيل المثال : المضاربة والمشاركة والمرابحة والسلم والاستصناع والحوالة والمقاصة والضمانات والصرف .... ([2]). [1] - لمزيد من التفصيل , يرجع إلى المراجع الآتية : î د. عبد الستار أبو غدة , "بحوث فى المعاملات والأساليب المصرفية الإسلامية" من إصدارات مجموعة دلة البركة , مجموعة أجزاء , جدة , المملكة العربية السعودية . î د. عبد الستار أبو غدة, "أحكام عقود المعاملات المالية " , من إصدارات مجموعة دلة البركة, جدة , المملكة العربية السعودية . î د. عبد الحميد البعلى , "ضوابط العقود" , مكتبة وهبة – مصر , بدون تاريخ . [2] - امزيد من التفصيل يريجع إلى : î هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية, "المعايير الشرعية" المنامة – البحرين . من كتاب المحاسب والمراجع القانوني الإسلامي دراسة من إعداد دكتور / حسين حسين شحاتة أستاذ المحاسبة بجامعة الأزهر محاسب قانوني وخبير استشاري فى المعاملات المالية الشرعية مستشار لهيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية مقالات ذات صلة:مستودعات السجلاتأنواع المخازنهل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
