
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة المجلة
- September 23, 2026
هل المحاسبة نشاط خدمي ام نظام وصفي تحليلي ، أم انها نظام للمعلومات ؟
هل المحاسبة نشاط خدمي ام نظام وصفي تحليلي ، أم انها نظام للمعلومات ؟ انها كل ذلك المحاسبة نشاط خدمي يوفر للاطراف المستفيدة المعلومات المالية التي تساعد على اتخاز القرار المتعلق بتخصيص واستخدام الموارد سواء للمنشىآت الهادفة للربح او غير الهادفة للربح كما انها كنظام وصفي تحليلي تقوم على تحديد وتعيين الحجم الكبير من الاحداث والمعاملات التي تصف النشاط الاقتصادي ، فعن طريق عمليات القياس والتبويب والتلخيص يمكن للمحاسبة حصر هذه البيانات في عدد قليل من العناصر المترابطة التي يمكن تجميعها والتقرير عنها بصورة صحيحة وصف المركز المالي ونتيجة النشاط والتدفقات النقدية لوحدة اقتصادية معينةكما ان المحاسبة كنظام للملعومات تقوم بتجميع وتوصيل المعلومات الاقتصادية عن منشاة معينة الى عدد كبير ومختلف من الاشخاص الذين ترتبط قراراتهم بنشاط هذه المنشأة . وبالرغم على ما يبدو من اختلافات بين الاوصاف الثلاثة السابقة للمحاسبة فانها تتضمن الخصائص الاساسية الثلاث لها وهي : تحديد وقياس وتوصيل معلوماتية مالية ...... عن وحدات اقتصادية ..... الى الاطراف المهتمة لقد كان هذه الخصائص هي المميزة للمحاسبة لمئات السنوات ، ومع ذلك فإنه خلال الستين عاما الاخيرة إزداد حجم الوحدات الاقتصادية ودرجة تعقد العمل بها إلى درجة كبيرة كما ازداد عدد ودرجة تنوع الاطراف المهتمة بصورة كبيرة جعلت المسئولية الملقاه على عاتق مهنة المحاسبة اليوم اكبر منها في اي فترة سابقة . مقالات ذات صلة:كيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتهاالجهات المستفادة من المحاسبة الماليةبدل الديون المعدومة
عاجل
- بواسطة مدير التحرير
- September 23, 2026
أنواع الاصول غير الملموسة
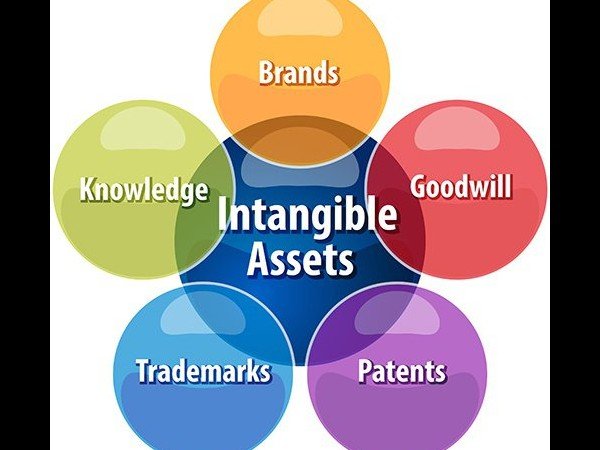
أنواع الاصول غير الملموسة تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون تم تصنيف أنواع الأصول الغير ملموسة إلى أربع أصناف • أولاً : يمكن التمييز بينها بحسب إمكانية تميزها عن غيرها من الأصول إلى : -1 أصول يمكن تميزها بصفة منفردة مثل حقوق الإختراع ، وحقوق الحكر ، وحقوق النشر . -2 أصول لا يمكن تميزها بصفة منفردة مثل شهرة المحل . •ثانيا ً : يمكن تميزها بحسب الإقتناء إلى -1 أصول مشتراه : هي الأصول التي يتم شراؤها من الغير بصفة منفردة أو نتيجة إندماج مجموعة من المنشأة مثل “ شهرة المحل “ . -2 أصول يتم تكونها داخليا ً : وهي التي يتم توينا داخل معامل المنشأة ومن أمثلتها حقوق الإختراع . • وقد حدد المعيار المصري التكلفة في البنود التالية - النفقات الخاصة بالمواد والخدمات المستخدمة أو المستهلكة في إنتاج الأصل غير الملموس - المرتبات والأجور والتكاليف الأخرى المرتبطة بالعاملين في إنشاء والأصل غير الملموس - المصروفات غير المباشرة الضرورية لإنشاء الأصل • وقد إستبعد المعيار - نفقات البيع والنفقات الإدارية والنفقات العامة الأخرى - الخسائر الناتجة من عدم الكفاءة وخسائر التشغيل الأولية - النفقات المتعلقة بتدريب العاملين من أجل تشغيل الأصل -3 أصول يتم الحصول عليها كمنحة حكومية : • ثالثا ً : يمكن التميز على أساس الفترة الزمنية التي تغطي المنافع المتوقعة -1 أصول تستفيد منها فترات معينة أو تحديد عمرها عن طريق نصوص قانونية ، مثل حقوق الحكر أو إستخدام أسماء تجارية . -2 أصول يرتبط عمرها بعوامل إنسانية مثل حقوق التأليف أو النشر -3 أصول ليس لها عمر محدد مثل الشهرة • رابعا ً : يمكن من خلال مدى إمكانية فصل الأصل عن المنشأة التميز بين الأنواع التالية -1 أصول تعبر عن حقوق يمكن تحويل ملكيتها للغير مثل حقوق التأليف والنشر والأصول القابلة للبيع مثل حقوق الإختراع . 2- أصول لا يمكن قصلها بذاتها عن المنشاة مثل الشهرة . كما انه يوجد أيضاً أصول لا يمكن تمييزها بصورة منفردة عن غيرها من الأصول مثل حقوق الإختراع : يعطي حق الإختراع لحاملة جميع الحقوق التي تخول له إستخدام ، وإنتاج ، وبيع منتج معين أو عملية معينة وذلك في خلال فترة معينة ، مجرد وجود حق إختراع لا يعني وجود أصل لدى الشركة حيث يشترط لإعتبارة أصلاً من وجهة النظر المحاسبية . العلامات التجارية : - هي كلمات أو رموز أو شكل غير متجا ً معينا ً ، وتعامل هذه الحقوق معاملة تختلف عن الأصول غير الملموسة حيث تتم رسملة أي نفقات تتعلق بالحصول عليها وتستفيد تكلفتها خلال العمر القانوني أو العمر الإقتصادي المحدد أيهما أقصر على الأ تزيد فترة الإستنفاذ عن أربعين عام حق الإمتياز : - عبارة عن ترتيب يعطي بمقتضاه طرف يسمى مانح الحق لطرف أخر يسمى المتمتع بالحق يعطي له الحق المطلق في تسويق منتج أو خدمة في حدود منطقة جغرافية معينة ، مثل التنقيب غن البترول في منطقة معينة . الشهرة : - تختلف الشهرة عن الأصول السابقة كونها ترتبط يوجود وحدة إقتصادية قائمة ، وهي تعبر عن قدرة المنشاة على تحقيق أرباح غير عادية أو تزيد عن المعدل العادي للعائد على رأس المال المستثمر في هذا النوع من النشاط الذي تعمل فية المنشاة من العوامل التي تترتب عليها الشهرة - كفاءة إدارة المنشأة - فاعلية السياسات الغعلانية - إستخدام مواصفات أو عمليات خاصة في إنتاج المنتج - القدرة الإئتمانية - وغيرها ................. مما تعطى سمعة طيبة عن المنشأة . مقالات ذات صلة:6 ركائز اساسية لتكون محاسب ناجح ؟التسويات الجرديةرأس المال : Capital
عاجل
- بواسطة مدير التحرير
- September 23, 2026
هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟
هل تعلم ما هي الأخطاء التي لا تؤثر على ميزان المراجعة ؟ × خطأ في أسم الحساب . × خطأ في فني في نوع الحساب . × خطأ متكافئ . × خطأ حذف . هل تعلم طرق تصحيح الخطأ . توجد طريقتين لتصحيح الأخطاء وأظن أن الجميع يعرفها وهي 1- الطريقة المطولة 2- الطريقة المختصرة أولاً : الطريقة المطولة يتم تصويب الخطأ بالطريقة المطولة 3- إلغاء الخطأ بإجراء قيد عكسي للقيد الخطأ . 4- إجراء القيد الصحيح وفقاً للأصول الفنية . ثانيا : الطريقة المختصرة يتم تصويب الخطأ بالطريقة المختصرة تختصر هذه الطريقة في عملية تصويب الخطأ بإلغاء الجزء الخطأ فقط بالقيد وتصويبه في خطوة واحدة . مقالات ذات صلة:الأصول الثابتة غير الملموسلةالتأمينــــــــــــــــــــــاتالمخزون Inventory
المحاسبة المالية
- بواسطة فريق إعداد المجلة
- September 23, 2026
أسس إثبات المصروفات والايرادات
أسس إثبات المصروفات والايرادات الأساس الأول : الأساس النقدى الأساس الثانى : أساس الاستحقاق وطبقا للأساس النقدى فإن : كل ما يتم انفاقه خلال السنة يعتبر مصروفا ويحمل على السنة المالية ، وكل ما يتم تحصيلة خلال السنة يعتبر إيرادا للسنة المالية ، ويتناسب هذا الاساس مع المنشآت الخدمية مثل عيادات الأطباء ومكاتب المحامين والمهندسين الاستشاريين ....الخ وطبقا لأساس الاستحقاق فإن : يتم تحميل السنة المالية بما تم تحقيقه فيها من إيرادات سواء تم تحصيلها أو لم يتم تحصيلها وكذلك يتم تحميلها بما يخصها من مصروفات سواء تم سدادهاأو لم يتم سدادها ، ويتناسب هذا الأساس مع المنشآت الصناعية والمنشآت التجارية ولا يوجد ما يمنع من تطبيقه فى المنشآت الخدمية ويعتبر أساس الاستحقاق هو الاساس المعمول به فى معظم المنشآت وذلك لتحقيق العدالة فى مقابلة إيرادات كل سنه مالية بمصروفاتها وبنــــــــــــــاءاً علي هذا الاساس يتم استخدام الحسابات التالية ، كحسابات وسيطه : حـ / مصروفات مدفوعة مقدماً و حـ / ايرادات مستحقة تعتبران من الاصول المتداولة تظهر في الميزانيه العموميه في جانب الاصول المتداوله وطبيعتهما الاساسية مدينه . وكذلك ؛ حـ / مصروفات مستحقة و حـ / ايرادات مستلمة مقدماً . تعتبران من الخصوم المتداولة تظهر في الميزانيه العموميه في جانب الخصوم المتداوله وطبيعتهما الاساسية دائنة . وهذه الحسابات الاربعة أحد حسابات التسويات الجردية ( تسوية المصروفات والإيرادات ) فى نهاية الفترة المحاسبية . * يتم فتح حساب الدائنون ( غير حـ / الموردين ) لأى دائنية تنشأ لا ترتبط بالنشاط الرئيسى للمشروع مثل شراء الأصول الثابتة بأنواعها منقول مقالات ذات صلة:الأجور و الرواتبالأهداف والمعايير المحاسبيةأهداف القوائم المالية الخارجية ذات الغرض العام والمعلومات التي يجب أن تحتوي عليها
عاجل
- بواسطة الأمن
- September 23, 2026
شرح العهدة المستديمة في 7 دقائق
هي العهدة التي تصرف لبعض العاملين اللذين تستوجب طبيعة عملهم وجود نقدية معهم للصرف منها على متطلبات الوظيفة وهي تظل باقية في عهدة الموظف ولا تتم تسويتها إلا عند نهاية السنة المالية ليعاد صرفها من جديد طالما أن طبيعة العمل تستلزم ذلك وتتم صرف العهد واستعاضتها وزيادتها او تخفيضها طبقا للاجراءات التالية :- 1.عند صرف العهدة أو زيادتها يقدم طالب العهدة إذن صرف عهدة نموذج رقم 1 بالقيمة المطلوب صرفها إلى ادارة الحسابات للتحقق من ضرورة وجود عهدة طرف هذا الموظف ورفعها إلى المدير المالي لاعتمادها حسب السياسات المتبعة من الادرة العليا للعهد المستديمة . تقوم إدارة الحسابات بعد أعتماد الطلب بصرف العهدة وتثبيتها محاسبيا على حسابة تحت مسمى عهدة نقدية اسم الموظف . نفس الاجراء يتبع في حال زيادة العهدة. 1.عند استعاضة العهدة يقوم امين العهدة بالصرف منها على متطلبات الوظيفة باستخدام ايصال صرف مؤقت من العهدة مسلسل ويجب ان يوقع المستفيد باستلام المبلغ وأن يرفع مستند تقرير مع الايصال . يقوم امين العهدة عند بلوغ ما يزيد عن 50% من قيمة العهدة او عند نفاذها بتحرير كشف استعاضة من خلال نموج رقم 2 ويجب أن يوقع على الطلب صاحب العهدة وكذلك مدير القسم واي مسئول قام بطلب فاتورة لشئ معين من صاحب العهدة يجب ان يوقع عليها أو على الطلب مقابل الفاتورة التابعة له ويقدمة إلى قسم الحسابات . تقوم ادارة الحسابات بمراجعة الكشف والمستندات وتحليل المبالغ المنصرفة بحسب الغرض من الصرف ثم تقوم بتحرير إذن صرف نقدية ( نقداً / شيك / تحويل ) ثم يتم اجراءات التسجيل على النظام المحاسبي المتبع بالشركة كل مصروف على الحساب التابع له مع ذكر مرجع رقم الدفعة وتاريخها حتى يسهل الرجوع لها . يقوم أمين الخزنة بصرف المبلغ المطلوب والموازي لاجمالي كشف الاستعاضة ويوقع أمين العهدة على اصل اذن الصرف باستلام المبلغ . يتم ارشفة قيد الدفع مع كامل مرفقات الاستعاضة بالنظام المتبع ( سكان Scan وبالملفات الورقية حسب التسلسل المتبع ) اضغط لمشاهدة الفيديو مقالات ذات صلة:أنت والمحاسبةكيف تقرأ الارقام الحسابية من الف إلى ديشليار مع كتابتهاالجهات المستفادة من المحاسبة المالية
