
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
أثار التشغيل الإلكتروني على النظم المحاسبية
أثار التشغيل الإلكتروني على النظم المحاسبية العالم في السنوات الأخيرة قد شهد تطور في تكنولوجيا المعلومات " High tic " و أن نظم المعلومات في الأونه الأخيرة دخلت في جميع مجالات المحاسبة ، وفي هذا البحث سيتم عرض لنظم المعلومات وتأثيرها علي أنظمة المحاسبة. من المعروف أن الإطار العام لنظم المحاسبة و المراجعة يضمن نوعين رئيسيين من أنظمة المعلومات المحاسبة : · نظم المحاسبة المالية : التي تقدم تقاريرها إلى المستخدم الخارجي . · نظم المحاسبة الإدارية ، بفروعه الرئيسية : 1 – نظم محاسبة التكاليف الفعلية . 2 – نظم محاسبة المسئوليات . 3 – نظم المحاسبة التفاضلية . وهذه النظم قد توجد كلها أو بعضها جنبا لجنب داخل نفس الوحدة المحاسبية . و نؤكد هنا بأنه من أجل فهم و تحليل الآثار المختلفة للتشغيل الإلكتروني علي أنظمة المعلومات المحاسبية المذكورة ، يكون المناسب ، تناول هذه الاثار من زاوية علاقتها بالأبعاد الرئيسية الثلاثة التي يقوم عليها تصميم هذه النظم ، وهي : الأهداف – الهيكل أو المقومات – و المناهج العملية المحاسبية . فنظراً لان النظم تختلف علي بعضها البعض بالنسبة لهذه الأبعاد بالتحديد ، فأن من المتوقع تبعا لذلك أن يختلف تأثيرها بمفاهيم التشغيل الإلكتروني للبيانات . الأهداف " Objectives " : التقارير المحاسبية تمثل المنتهج النهائي لأي نظام محاسبي . هذه التقارير ليست غاية في حد ذاتها و إنما هي وسيلة لتحقيق أغراض أو أهداف محدده و متميزة ، ونظرا لان الأنظمة المختلفة تخدم أغراضا مختلفة ، فأن من المناسب تسليط الضوء علي هذه الأهداف و مدي تأثيرها بالتشغيل الإلكتروني البياني . الهيكل أو المقومات " Structure " : فكل نظام من أنظمة المعلومات المحاسبية يقوم علي هيكل أو إطار معين ، يضم المقومات الأساسية للنظام … و التي تتمثل بصفة أساسية في : · الدليل المحاسبي . · الدليل المستندية . · المجموعة الدفترية . و رغم ان هذه العناصر الأساسية تعتبر عناصر مشتركة في كافة النظم المحاسبية ، إلا ان مضمونها يختلف حتما بين نظم محاسبي و آخر ، يلزم تفهم هذه الاختلافات حتى يمكن تقييم مدي تأثر كل نظام بالتشغيل الإلكتروني للبيانات . المنهج المحاسبي " Accounting Approach " : المقصود بالمنهج المحاسبي ، الدورة المحاسبية أو العملية الفنية التي يتبناها المحاسب ، وتستخدم من اجل تحويل مدخلات كل نظام من الأنظمة المحاسبية إلى المخرجات التي يستهدفها ، أي نوعيات المعلومات التي يعمل علي إنتاجها . فالمنهج المحاسبي المتبع في المحاسبة المالية لإنتاج القوائم الختامية يختلف حتما مع المنهج المتبع في رقابة و تقييم أداء العاملين تحت نظام لمحاسبة المسئوليات … و هكذا . و عليه فان تحليل و تتبع أثار التشغيل الإلكتروني علي أنظمة المعومات المحاسبية علي هذا النحو ، لن يفيد فقط في وضع أساس منهجي مقارن لتفهم هذه الآثار ، و إنما سوف يفيد أيضا في الرد علي دعاة النظر إلى هذه الأنظمة علي إنها نظاما محاسبيا واحدا أو قابلا للتوحيد . إذ انه سوف يوضح لنا إلى أي حد يختلف كل نظام من الأنظمة المحاسبية عن غيره ، سواء في طبيعة المدخلات ، أو نوعه المعالجة ، أو شكل و مضمون قوائم أو تقارير المخرجات . مقالات ذات صلة:الهدف من إعداد مذكرة تسوية البنكتعرف على كيفية الاستثمار فى أوراق حقوق الملكيةوظائف ومبادئ المحاسبة

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
مدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة الأهمية النسبية : يتمثل مفهوم الاهمية النسبية فيما يلي :- يعتبر مفهوم الاهمية المحاسبية المعروفة قدراً هاماً إذا كان من المحتمل أن يؤدي إلى تغيير أو التأثير على التقدير الشخصي للشخص العادي والذي يعتمد على ذلك القدر عند إتخاذ قرار ما وذلك في ضوء الظروف المحيطة . صعوبة تطبيق مفهوم الاهمية النسبية في المراجعة 1- تعدد مستخدمي القوائم المالية ومن ثم ضرورة أن يأخذ المراجع في إعتبارة كل ما يعتبر هاماً لانواع مختلفة من المستخدمين وقراراتهم المختلفة . 2- الاهمية النسبية مفهوم نسبي وليس مطلقاً فالقدر الذي يعتبر هاما لشركة صغيرة الحجم قد لا يكون كذلك لشركة كبيرة . 3- لم تصدر المجامع والمنظمات المهنية مؤشراً محدد تتعلق بتطبيق الاهمية لنسبية في المراجعة . مسئولية المراجع ودورة فيما يتعلق بالاهمية النسبية · يعتبر المراجع مسئولاً عن تحديد ما إذا كانت القوائم ككل محرفة تحريفاً هاماً أم لا . · وإذا وجد تحريفاً هاماً أو حوهرياً فعلى المراجع مسئولية إخطار الادارة عملية بذلك التحريف للقيام بالتصويب والتعديل في القوائم المالية . وإذا رفضت ادارة العمل والقيام بذلك فعلى المراجع في هذه الحالة الايصدر تقريراً نظيفاً بل عليه إصدار تقرير سلبي أو عكسي ( أو تقرير خالي من الرأي خطوات تطبيق الاهمية النسبية في المراجعة . تتمثل خطوات تطبيق الاهمية النسبية فيما يلي :- 1- تحديد التقدير الاولي للاهمية النسبية . 2- تخصيص التقدير الاولي للاهمية النسبية بين الحسابات . 3- تقدير مقدار التحريف الكلي في كل حساب . 4- تقدير مقدار التحريف النهائي في القوائم المالية . 5- مقارنة مقدار التحريف النهائي في القوائم المالية بالتقدير الاولي للاهمية النسبية ويلاحظ أن الخطوات الاولى والثانية يتم تنفيذهما خلال مرحلة تخطيط عملية المراجعة وتمم الخطوة الثالثة خلال مرحلة تنفيذ عملية المراجعة ، أما الخطوات الرابعة والخامسة فيتم التنفيذ في نهائية عملية المراجعة بالتحديد في مرحلة التقييم الناتجة لاصدار التقرير . التقدر الاولي للاهمية النسبية يعتبر التقدير الاولي للاهمية النسبية بمثابة تحديد الحد الاقصى للتحريف الذي قد يوجد في القوائم المالية ولا يؤثر في قرارات المستثمر العادي وبذلك فإنة يقل بقيمة نقدية واحدة عن المقدار الذي يعتبرة المراجع هاماً ومن الافضل للمراجع أن يقرر المراحل الاولية لعملية المراجعة المقدار الكلي والنهائي للتحريف في القوائم المالية الذي يعتبر هاماً ، ويمكن تعديل هذا المقدار خلال تنفيذ عملية المراجعى بالزيادة أو النقصان إذا ظهر أو تبين للمراجع معلومات جديدة عن العميل ويسمى المقدار الجديد " التقدير المعدل للأهمية النسبية " العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبية 1- حجم اعمال المنشاة مقاساً بإجمالي الايرادات او الاصول أو صافي الدخل يؤثر في هذا التحديد طردياً وذلك لأن الاهمية النسبية مفهوم نسبي ولي مطلق . 2- الاس المستخدمة لتحديد المقدار الذي يعتبر هاما والتي قد تكون 1-2 : صافي الدخل قبل الضريبة للسنة الجارية فمثلاً إذا كان مقدار التحريف يرزيد عن 10% من هذا الاساس يعتبر تحريف هاماً وإذا قل عن 5% يعتبر تحريفاً غير هاماً وإذا كان بين 5% و 10% فإن الامر يحتاج إلى مزيد من التقدير الشخصي لتحديد أهميته . 2-2 : متوسط الدخل قبل الضريبة عن مدة ثلاث سنوات سابقة للسنة الجارية وينتج هذا الاساس إذا كان صافي الدخل قبل الضرائب للسنة الجارية صغيراً او كبيراً جداً بخلاف المعتاد . 3-2 : إجمالي الاصول او إجمالي الاصول المتداولة أو الثابتة ويلاحظ أن النسب مع هذا الاساس تكون بين 3% إلى 6% وتعتبر هذه النسبة قواعد مشتقة من الممارسة العملية . 3- هناك مجموعة أخيرة من العوامل النوعية ( خلاف ما سبق من عوامل كمية ) فعلي سبيل المثال يكون التحريف هاما ًمؤثر بغض النظر عن مقدارة إذا : - 1-3 : تعلق التحريف بغش وليس بخطأ غير متعمد . 2-3 : إذا أرت التحريف إلى تغيير إتجاه الاربح من تصاعدي إلى تحقيق خسارة والعكس . تقدير مقدار التحريف الكلي حيث ان المراجع يسخدم اسلوب العينات بدلا من أسلوب الفحص الشامل فإن الاخطأ المكتشفة في العينة مستخدم التقدير التحريف الكلي في المجتمع وذلك وفقاً للمعادلة الاتية صافي التحريف في العينة ÷ القيمة الدفترية للعينة تحليل - صافي التحريف في العينة ( الفرق بين القيمة قب المراجعة وبعد المراجعة للعينة محل الفحص ) - القيمة الدفترية للعينة ( القيمة الدفترية للعينة المراجعة كما تظهر في قائمة المركز المالي لمجتمع المراجعة كما تظهر في قائمة المركز المالي ) أهم النتائج المترتبة على مقارنة مقدار التحريف النهائي في القوائم المالية بالتقدير الاولي للاهمية النسبية · إذا كان المقدار أكبر من التقدير الاولي للاهمية النسبية يرفض المراجع الخارجي القوائم المالية بإعتبارها محرفة تحريفاً هاماً ومؤثراً . · وإذا لم تقم الادارة بتصويب الاخطاء المكتشفة لتخفيض التحريف الكلي النهائي في القوائم المالية بحيث يصبح أقل من التقدير فإن المراجع يجب أن يصدر تقريراً سلبياً . مدخل تحليل الخطر لرفع كفاءة وفعالية المراجعة . بين معيار المراجعة المصري يقم 315 بعنوان تفهم المنشاة وبيئتهموتقييم مخاطر التحريف الهام ، أنه ينبغي على المراجع الخارجي تفهم المنشاة وبئتها بما في ذلك نظام الرقابة الداخلية بدرجة كافية لتحديد وتقييم مخاطر التحريف الهام والمؤثر في مراجعة القوائم المالية وقد عرف معهد المحاسبين القانوني الامريكي AICPA في معيار رقم 47 مخاطر المراجعة بانها : المخاطر الناتجة عن فشل المراجع – دون أن يدري في تعديل رأيه بشكل ملائم بخصوص قوائم مالية بها أخطاء جوهرية . مخاطر المراجعة إحتمال إبداء الرأي غي السليم في القوائم المالية محل الفحص وذلك بسبب فشل المراجع في إكتشاف الاخطاء الجوهرية التي قد تزجد في تلك القوائم التي يبدئ رأيه فيها . - إحتمال إبداء المراجع رأي غير متحفظ في القوائم المالية والتي تحتوي على خطأ جوهري . · ويلاحظ أن المعهد الامريكي للمحاسبين القانويين قد اكد على ضرورة تقدير المخاطر عند التخطيط للمراجعة بحيث بين أنه يجب على المراجع أن يخطط لعملية المراجعة بحيث تكون مخاطر المراجعة عند ادنى حد ممكن مناسب لابدا رأي سليم في القوائم المالية وقد يتم تقدير المخاطر بصورة كمية أو غير كمية . · وتقضي معايير المراجعة بأن يقوم المراجع بإبداء الرأي في القوائم المالية كوحدة واحدة غير أنه عند تحديده لمستوى المخاطر فإنة يقوم بذلك على مستوى كل عنصر من عناصر القوائم المالية بمعنى أن يقوم بتحديد مستوى المخاطر الذي يتعلق بكل رصيد من أرصدة الحسابات الواردة في القوائم المالية أو الذي يتعلق بكل نوع من المعاملات . وذلك حتى يتمكن من تحديد إجراءات المراجعة اللازمة للتحقق من كل رصيد أو كل نوع من المعاملات بطريقة تكمن في إبداء الرأ ي في القوائم المالية كوحدة واحدة عند مستوى منخفض من المخاطر إذن مما سبق نخلص إلى أن مخاطر المراجعة يمكن ان نعرفها في :- · إحتمال إبداء رأي غير سليم في القوائم المالية محل الفحص وذلك بسبب فشل المراجع في إكتشاف الاخطاء الجوهرية والتي قد توجد في تلك القوائم التي يبدي رأيه فيها . · كما يمكن تعريف مخاطر المراجعة بأنها إحتمال إبداء المراجع لرأي متحفظ في قوائم مالية تحتوي على خطأ جوهري . مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة . هي 1- قياس لكيفية أستعداد المراجع لقبول إحتمال أن يكون بالقوائم تحريف جوهري بعد إنتهاء عملية المراجعة والوصول إلى غير متحفظ . 2- وعندما يقرر المراجع مخاطر المراجعة عند أقل مستوى مقبول للخطر يعني أن المراجع يرغب في انه يكون أكثر تأكيداً من ان القوائم المالية غير محرفة جوهيراً . ويلاحظ أن تأكيدات المراجعة تكون محكمة ( متممة ) لمخاطر المراجعة مثلاً : و كانت مخاطر المراجعة المقبولة 2% فإن ذلك يعني أن التأكيد في المراجعة 98% وكلاهما تفيد بنفس المعنى ومما سبق يمكن تعريف الخطر العام للمراجعة بأنه : فشل المراجع إكتشاف الاخطا الجوهريه التي تحتويها القوائم المالية ومن ثم الخكم الخاطئ عليها فيذكر أنها سليمة على غير الحقيقة أو أنها سليمة إذا أظهر على نحو خاطئ أنها مشوهة أو محرفة . ويتكون هذا الخطر من ثلاثة أخطار فرعيين وهي 1- الخطر الحتمي ( المتلازم ) 2- خطر الرقابة 3- خطر الاكتشاف · الخطر الحتمي : هو الذي ينشأ من طبيعة العنصر محل لمراجعة . · خطر الرقابة : هو الخطر النابع عن ضعف الرقابة الداخلية بالشركة . · خطر الاكتشاف : وهو يتعلق بمدى فاعلية إجراء المراجعة في إكتشاف الاخطار . ويتضمن خطر الاكتشاف عنصرين هما الاول : مخاطر المراجعة التحليلية . الثاني : مخاطر المراجعة التفصيلية نموذج خطر المراجعة لاغراض التقييم خطر المراجعة المحقق = الخطر الحتمي X خطر المراجعة المحقق ÷ خطر الاكتشاف المحقق نموذج خطر المراجعة لاغراض التخطيط - نموذج خطر الكراجعة هو نموذج يعكس العلاقات بين كل من خطر المراجعة المقبول والخطر الحتمي ( المتأصل ) وخطر الرقابة وخطر الاكتشاف المخطط خطر الاكتشاف المخطط = خطر المراجعة المقبول ÷ الخطر الحتمكي لخطر الرقابة فإذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة مرتفعة فإن المراجع يستطيع القيام بالاتي 1- يإخذ أحجام العينات صفر 2- يستطيع تأدية إجراءات المراجعة بناء على السند دون الانتظار إعداد القوائم المالية 3- يستكيع المراجع إختيار إجراءات مراجعة توفر ادلة الاثبات ذات حجية أقل ( تكاليف منخفضة ) أما إذا كان خطر الاكتشاف المخطط قد تم تقديرة بدرجة منخفضة فغن المراجع يستطيع القيام بالاتي 1- يأخذ حجم العينات كبيرة 2- يستطيع المراجع تأدية معظم إجراءات المراجعة بعد إعداد القوائم المالية 3- يستطيع المراجع إختيار إجراءات مارجعة موفرة أدلة الاثبات ذات حجية عالية ( تكاليف مرتفعة ) ويربط المراجع بين مستوى خطر الرقابة ومستوى الخطر الحتمي واللذان لا يتحكم فيها مستوى خطر الاكتشاف ولاذي يتحكم فيخ عن طريق توسيع حجم العينة ومن ثم تخفيض خطر المراجعة . وبما أن خطر المراجعة النهائي يتكون من محصلة الاخطار الثلاثة التي تؤدي إليه وهي خطر الرقابة وخطر الاكتشاف والخطر الحتمي فإن خطر الاكتشاف = الخطر النهائي ÷ الخطر الرقابة X خطر الحتمي ويجب أن يحدد المراجع الخطر النهائي في نسبة صغيرة حيث أن مكمل النسبة هو مستوى الثقة في الحكم الذي يصدرة على القوائم المالية وتتراوح هذه النسبة بين 5 – 10 % عادة ويحسب مستوى تخفظ المراجع وقدرته على تحمل المخاطر . مثال وعلى سبيل المثال إذا حدد المراجع مستوى الخطر النهائي للمراجعة عند 5% وحدد من خلال الفحص نظام الرقابة الداخلي مستوى خطر الرقابة 60% ثم حدد مستوى الخطر الحتمي عند 80% فإن مستوى الاكتشاف = الخطر النهائي 5% ÷ الخطر الحتمي 0.06 X خطر الرقابة 0.08 = 0.1 تقريباً لتحميل هذا الاصدار PDF إضغط هنا مع مقالات مفيدة أخرى نتمنى أن نكون قد قدما شئ مفيد لكم متابعين المجلة الكرام مقالات ذات صلة:المسئولية المدنية للمراجع الخارجيالوضع القانوني للمراجع الخارجيمخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي كتير من الشركات بتستثمر في أنظمة محاسبية متطورة، وبرضو بتتفاجئ باختلاسات أو أخطاء جسيمة كانت ممكن تتمنع بضوابط بسيطة. الرقابة الداخلية مش مجرد إجراءات ورقية، هي البنية اللي بتحمي أصول الشركة وقراراتها المالية. مبدأ الفصل بين المهام أخطر حاجة في أي دورة مالية إن نفس الشخص يكون مسؤول عن تنفيذ العملية والموافقة عليها والتسجيل المحاسبي ليها في نفس الوقت. لازم الصلاحيات دي تتوزع، حتى لو الشركة صغيرة. التسويات البنكية الدورية مش مجرد إجراء روتيني، التسوية البنكية المنتظمة بتكشف أي حركة غير مبررة بسرعة، وكل ما اتأخرت زادت صعوبة تتبع المشكلة. الموافقات متعددة المستويات للمصروفات والمدفوعات اللي فوق حد معين، لازم يكون فيه أكتر من مستوى موافقة، مش بس لمنع الغش، لكن كمان لمنع الأخطاء غير المقصودة في القرارات الكبيرة. المراجعة الداخلية المستقلة وجود جهة مراجعة داخلية مش تابعة للإدارة التنفيذية بشكل مباشر بيدّي طبقة حماية إضافية، وبيساعد مجلس الإدارة يطمّن إن الأرقام اللي بتوصله فعلاً بتعكس الواقع. الرقابة الداخلية القوية مش عبء إداري، هي استثمار بيوفر على الشركة خسائر أكبر بكتير من تكلفة تطبيقها، وأي مدير مالي جاد لازم يحطها في أول أولوياته.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
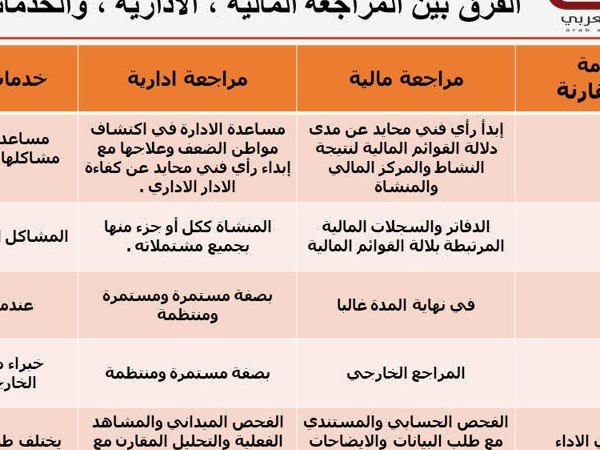
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي فوائد التدقيق الداخلي؟
ما هي فوائد التدقيق الداخلي؟ هناك العديد من الفوائد لإجراء عمليات التدقيق الداخلي، بما في ذلك تقليل المخاطر وتحسين الكفاءة التنظيمية. من خلال تحديد المخاطر ونقاط الضعف داخل المنظمة، يمكن للعديد من المدققين الداخليين مساعدة الإدارة على اتخاذ قرارات أفضل حول مكان تخصيص الموارد من أجل تحسين الأداء. بالإضافة إلى ذلك، من خلال توفير ضمانات بأن الضوابط فعالة وكفؤة، يمكن للمدققين الداخليين مساعدة المؤسسات على تلبية متطلبات الامتثال. توفر عمليات التدقيق الداخلي أيضًا قيمة للموظفين الأفراد. ومن خلال تحديد المجالات التي يحتاج فيها الموظفون إلى تحسين أدائهم، يمكن للتدقيق الداخلي أن يساعدهم على أن يصبحوا أعضاء أكثر فعالية وكفاءة في المنظمة. بالإضافة إلى ذلك، من خلال تسليط الضوء على أمثلة الأداء الجيد، يمكن لعمليات التدقيق الداخلي أن تساعد الموظفين على الشعور بالتقدير والاعتراف بمساهماتهم. بشكل عام، يوفر فريق التدقيق الداخلي عددًا من الفوائد للمؤسسات والأفراد على حدٍ سواء. لا يمكنك تحسين ما لا تقيسه. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
