
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
القوائم المالية
- بواسطة فريق إعداد المجلة
- September 25, 2026
الابتكارات في المحاسبة المالية والتقارير المالية المستدامة
الابتكارات في المحاسبة المالية والتقارير المالية المستدامة تعد الابتكارات في المحاسبة المالية والتقارير المالية المستدامة أمرًا حاسمًا في العصر الحديث. فمع التغيرات السريعة في الأعمال والممارسات البيئية والاهتمام المتزايد بالأداء المالي والاجتماعي للشركات، أصبحت الابتكارات في المحاسبة والتقارير المالية تعكس التحديات والفرص الناشئة. ستتناول هذه المقالة أبرز الابتكارات في المحاسبة المالية والتقارير المالية المستدامة وأهميتها في عالم الأعمال الحديث. في العصر الحديث، أصبحت الابتكارات في المحاسبة المالية والتقارير المالية المستدامة أمرًا بالغ الأهمية. فالمحاسبة المالية تعد أساسية في تقديم معلومات مالية دقيقة وشفافة للشركات والمستثمرين والجهات الرقابية والجمهور عمومًا. والابتكار في هذا المجال يهدف إلى تحسين الأداء المالي للمنظمات وضمان استدامتها من خلال استخدام أساليب وأدوات جديدة وتكنولوجيا متطورة. أحد الابتكارات الرئيسية في المحاسبة المالية هو استخدام التكنولوجيا المتقدمة في تسهيل وتحسين عمليات المحاسبة. فعلى سبيل المثال، يمكن استخدام الذكاء الاصطناعي وتقنيات التعلم الآلي لتحليل البيانات المالية بشكل أسرع وأكثر دقة. كما يمكن استخدام الروبوتات والأتمتة لأتمتة العمليات المحاسبية المتكررة والمملة، مما يسمح للمحاسبين بتحسين كفاءتهم وتركيزهم على المهام الأكثر قيمة. بالإضافة إلى ذلك، يتم تطوير العديد من البرامج والأنظمة المحاسبية الجديدة التي تعمل على توفير تقارير مالية دقيقة وشفافة. فعلى سبيل المثال، يمكن استخدام برامج متقدمة لإعداد التقارير المالية التي تلبي المعايير المحاسبية الدولية والتوجيهات المالية المستدامة. وتسمح هذه البرامج أيضًا بتخصيص تقارير مالية حسب احتياجات المستخدم، مما يسهل فهم البيانات المالية واتخاذ القرارات الاستراتيجية. بالإضافة إلى المحاسبة المالية، أصبحت التقارير المالية المستدامة أحد المجالات الناشئة والمهمة في مجال المحاسبة. فتقارير المستدامة تهدف إلى تقديم معلومات حول أداء الشركة من الناحية البيئية والاجتماعية والاقتصادية. وهذا يتطلب تطوير أدوات ومؤشرات جديدة لقياس الأداء المستدام وتقييم تأثير الشركات على البيئة والمجتمع. تقدم التقارير المالية المستدامة للشركات مزايا عديدة، فهي تساعد الشركات في تحسين سمعتها وعلاقتها بالمستثمرين والمساهمين والمجتمع بشكل عام. كما تسمح للشركات بتحديد فرص جديدة للابتكار والتنمية المستدامة وخفض التكاليف البيئية. وتعتبر التقارير المالية المستدامة أيضًا أداة هامة في تحقيق أهداف التنمية المستدامة التي وضعتها الأمم المتحدة. من بين الابتكارات الحديثة في مجال التقارير المالية المستدامة هي استخدام تكنولوجيا سلسلة الكتل في تسجيل وتتبع المعلومات المالية. فسلسلة الكتل توفر نظامًا مؤمنًا وشفافًا لتبادل المعلومات وتتبعها، مما يسهم في تعزيز الثقة والشفافية في التقارير المالية المستدامة. بشكل عام، يعد الابتكار في المحاسبة المالية والتقارير المالية المستدامة أمرًا ضروريًا للمنظمات التي تسعى إلى النمو والاستدامة. فالتغيرات الاقتصادية والبيئية والاجتماعية تجعل من الضروري التكيف والتبني للتطورات التكنولوجية والأدوات الجديدة لتحقيق الابتكار في المحاسبة المالية والتقارير المالية المستدامة. قسم 1: التحول في تكنولوجيا المعلومات وتأثيره على المحاسبة المالية - تطور استخدام التكنولوجيا في مجال المحاسبة المالية وتحسين العمليات المحاسبية. - الابتكارات في البرامج المحاسبية والتقارير المالية الإلكترونية. - مفهوم المحاسبة السحابية وتأثيرها على التقارير المالية والوصول إليها. قسم 2: التقارير المالية المستدامة وأهميتها الاستراتيجية - مفهوم التقارير المالية المستدامة ودورها في تقييم الأداء المالي والاجتماعي للشركات. - تحديات وفوائد تحقيق التقارير المالية المستدامة. - أدوات ومؤشرات التقارير المالية المستدامة وكيفية تطبيقها على مستوى الشركة. قسم 3: الابتكارات في المحاسبة المالية والتقارير المالية المستدامة - الابتكارات التقنية في المحاسبة المالية وتأثيرها على تحقيق التقارير المالية المستدامة. - تطبيق الذكاء الاصطناعي وتحليل البيانات في تحسين الأداء المالي والتقارير المالية المستدامة. - استخدام تقنيات التعلم الآلي في تحليل التقارير المالية المستدامة والتوقعات المالية. قسم 4: التحديات والعقبات في تبني الابتكارات المحاسبية المالية والتقارير المالية المستدامة - التغيير الثقافي والتحول العضوي المطلوب لتبني التقنيات الجديدة في المحاسبة المالية. - التحديات القانونية والتنظيمية في تطبيق التقارير المالية المستدامة. - تكاليف التحول وضرورة تحقيق توافق بين فوائد التكنولوجيا والتكاليف المالية. خاتمة: تؤكد هذه المقالة أن الابتكارات في المحاسبة المالية والتقارير المالية المستدامة تلعب دورًا حاسمًا في تحقيق الأداء المالي والاجتماعي للشركات في عصر الاقتصاد المعرفي والمسؤولية المجتمعية. يجب على الشركات التحول واعتماد التكنولوجيا والابتكارات المحاسبية في رؤيتها للمستقبل. من خلال تبني الابتكارات المحاسبية المالية والتقارير المالية المستدامة، يمكن للشركات تحقيق الشفافية والقدرة على اتخاذ قرارات استراتيجية تتناسب مع الطموحات المستدامة لعملها. مقالات ذات صلة:شرح شامل خطوات إعداد القوائم المالية6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخلالتكلفة التاريخية ما لها وما عليها
عاجل
- بواسطة الادمن
- September 25, 2026
العلاقة بين بنود القوائم المالية
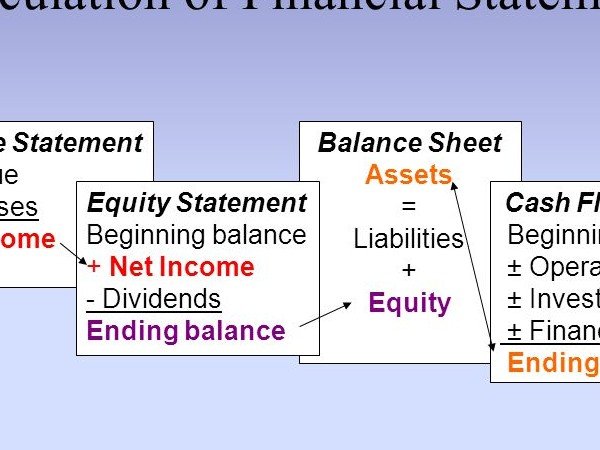
العلاقة بين بنود القوائم المالية إن البيانات المالية ليست بنوداً معزولة، فهي مرتبطة ارتباطاً وثيقاً وتتدفق فيما بينها لتعطي صورة أكبر عن الظروف المالية للشركة. يمكن أن يكون كل بيان مستقلاً ليقدم لمحة سريعة عن المعلومات المقدمة. لكن بشكل منفصل، فإنها لا تسمح بإلقاء نظرة متعمقة على الوضع المالي للشركة بأكمله. إن فهم هذه العلاقات بين البيانات المالية يسمح بإجراء تحليل شامل للأداء المالي للشركة ومركزها وتدفقاتها النقدية. فهو يوفر نظرة ثاقبة لحركة الأموال، والتغيرات في حقوق الملكية، والصحة المالية العامة للشركة. تسلط هذه العلاقات الضوء على الترابط بين البيانات المالية وكيف يمكن أن يكون للتغيرات في بيان واحد آثار على البيانات الأخرى. ومن خلال تحليل هذه العلاقات، يمكن لأصحاب المصلحة الحصول على فهم أعمق للوضع المالي للشركة والأداء وديناميكيات التدفق النقدي. هذه العلاقات تساعد في فهم تداخل بنود القوائم المالية وتأثيرها على بعضها البعض. يجب على المحللين الماليين والمستثمرين النظر في هذه العلاقات وتحليلها لفهم الوضع المالي وأداء الشركة. بنود القوائم المالية مترابطة ويوجد علاقة وثيقة بينها. إليك بعض العلاقات الرئيسية بين بنود القوائم المالية: 1. العلاقة بين قائمة الدخل وقائمة قائمة المركز المالي - الإيرادات المسجلة في قائمة الدخل تؤدي إلى زيادة الأصول أو تقليل الخصوم في قائمة المركز المالي. - المصروفات المسجلة في قائمة الدخل تؤدي إلى زيادة الخصوم أو تقليل الأصول في قائمة المركز المالي. - الربح الصافي الناتج من قائمة الدخل يؤثر في قيمة حقوق الملكية (حقوق المساهمين أو حقوق المالكين) في قائمة المركز المالي. 2. العلاقة بين قائمة المركز المالي وقائمة التدفقات النقدية - التغييرات في الأصول والخصوم في قائمة المركز المالي تؤثر على التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. - زيادة النقد أو الأرصدة النقدية في قائمة المركز المالي تنعكس في التدفقات النقدية من أنشطة التشغيل والاستثمار والتمويل في قائمة التدفقات النقدية. 3. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية - الأرباح المحققة في قائمة الدخل تؤثر على النقد المتولد من أنشطة التشغيل في قائمة التدفقات النقدية. - المصروفات غير النقدية، مثل الاستهلاك والإطفاء، في قائمة الدخل تؤثر على التدفقات النقدية من أنشطة التشغيل في قائمة التدفقات النقدية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 4. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي - تنعكس التغيرات في النقد وما في حكمه في الميزانية العمومية في قائمة التدفق النقدي، وتحديداً في التدفق النقدي من أنشطة التشغيل والاستثمار والتمويل. - تؤثر أنشطة الاستثمار والتمويل في قائمة التدفق النقدي على أرصدة الأصول والالتزامات في الميزانية العمومية. 5. العلاقة بين قائمة الدخل وقائمة التدفق النقدي: - المصروفات غير النقدية مثل الإهلاك والإطفاء تظهر في قائمة الدخل ولكنها لا تؤثر على التدفقات النقدية. تتم إضافتها مرة أخرى في قسم أنشطة التشغيل في بيان التدفق النقدي. - قد تختلف مصاريف ضريبة الدخل في قائمة الدخل عن النقدية المدفوعة للضرائب، وهو ما ينعكس في التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. 6. العلاقة بين قائمة التدفق النقدي وقائمة الدخل: - صافي النقد المقدم أو المستخدم من قبل الأنشطة التشغيلية في قائمة التدفق النقدي مشتق من صافي الدخل المدرج في قائمة الدخل. - تساهم التدفقات النقدية التشغيلية في تكوين النقدية المتاحة للأنشطة الأخرى مثل الاستثمار والتمويل. 7. العلاقة بين قائمة الدخل والميزانية العمومية: - يتدفق صافي الدخل من قائمة الدخل إلى جزء الأرباح المحتجزة في الميزانية العمومية، والذي يمثل الأرباح أو الخسائر التراكمية للشركة مع مرور الوقت. - إن توزيعات الأرباح أو التوزيعات المعلنة في قائمة الدخل تقلل من الأرباح المحتجزة وبالتالي تؤثر على قسم حقوق الملكية في الميزانية العمومية. 8. العلاقة بين الميزانية العمومية وقائمة التدفق النقدي: - تؤثر التغييرات في رأس المال العامل، مثل الحسابات المدينة والمخزون والحسابات الدائنة، التي تنعكس في الميزانية العمومية، على التدفق النقدي من الأنشطة التشغيلية في قائمة التدفق النقدي. - يعكس التدفق النقدي من الأنشطة الاستثمارية في قائمة التدفق النقدي التغيرات في الأصول الثابتة، مثل الممتلكات والمصانع والمعدات، والتي تظهر في الميزانية العمومية. بالتأكيد! فيما يلي بعض العلاقات الإضافية بين العناصر في البيانات المالية: 9. العلاقة بين قائمة الدخل وقائمة حقوق الملكية (للمؤسسات الفردية) أو قائمة حقوق المساهمين (للشركات): - يتم إظهار صافي الدخل من قائمة الدخل كزيادة في حقوق المالك أو حقوق المساهمين في القائمة المقابلة. - توزيعات الأرباح المدفوعة للمالكين أو المساهمين تقلل من حقوق المالك أو حقوق المساهمين الواردة في البيان. 10. العلاقة بين الميزانية العمومية وقائمة التدفقات النقدية: - يجب أن تتطابق الأرصدة النقدية في البداية والنهاية في الميزانية العمومية مع الرصيد النقدي الوارد في قائمة التدفقات النقدية - يجب أن يتوافق صافي النقد المقدم أو المستخدم من قبل جميع الأنشطة في قائمة التدفقات النقدية مع التغير في الرصيد النقدي المدرج في الميزانية العمومية. 11. العلاقة بين قائمة الدخل وقائمة التدفقات النقدية: - يتم إضافة مصاريف الاستهلاك والإطفاء الواردة في قائمة الدخل إلى صافي الدخل في قائمة التدفقات النقدية لأنها مصاريف غير نقدية. - يتم إدراج الفوائد وضرائب الدخل المدفوعة، والتي تظهر في قائمة الدخل، في قسم الأنشطة التشغيلية في قائمة التدفقات النقدية. مقالات ذات صلة:الإيرادات غير المكتسبة Unearned Revenuesالديون المشكوك في تحصيلهاكيفية تحليل بيان الدخل؟
عاجل
- بواسطة مدير التحرير
- September 25, 2026
التحليل المالى باستخدام النسب
التحليل المالى باستخدام النسبي يعتبر التحليــل المـالي بالنسب مرادفا إلى حد ما لاسلوب التحليل الرأسى ، إذ تتم فيه مقارنة الارقام فى القوائم للفترة المالية نفسها . بحيث فيه تتم مقارنة حسابات أو بنود القوائم المالية التى تربطها سببية ببعضها ، وتكون حصيلة هذه المقارنة نسبة مالية. وبموجب علاقات السببية هذه يمكن اشتقاق عدد كبير من النسب المالية ، تمكن المحللين الماليين من استخدامها كمؤشرات فى تقييم أداء الشركات وأوجه نشاطها المختلفة . وفى الغالب العام يمكن حصر نسب التحليل المالى فى المجموعات الخمسة التالية: 1. نسب السيولة Liquidity Ratios 2. نسب قياس كفاءة النشاط Activity Ratios 3. نسب الربحية Profitability Ratios 4. نسب المديونية "الرفع المالى" Leverage Ratios 5. نسب السوق Market Ratios مقالات ذات صلة:أهم المؤشرات للتحليل الماليهدف الربحية ومعايير قياسهاكيفية حساب الربحية ... حساب النسبة المئوية .. حساب العوائد
جديد
- بواسطة الادمن
- September 25, 2026
نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية )
نبذه عن تحليل البيانات المالية ( تحليل القوائم المالية ) تحليل مالي هو عملية تقييم الأداء المالي لنشاط تجاري أو مؤسسة أخرى. يتضمن استخدام البيانات المالية والبيانات الأخرى لتحديد الاتجاهات وتقييم المخاطر واتخاذ قرارات مستنيرة حول مستقبل المنظمة. هناك العديد من أنواع التحليل المالي المختلفة ، لكنها تشترك جميعها في نفس الهدف: تقديم رؤى حول الصحة المالية للمؤسسة. تتضمن بعض أنواع التحليل المالي الأكثر شيوعًا ما يلي: تحليل الميزانية العمومية: يبحث هذا النوع من التحليل في أصول المنظمة وخصومها وحقوقها. يمكن استخدامه لتقييم الاستقرار المالي للمنظمة وقدرتها على الوفاء بالتزاماتها. تحليل بيان الدخل: يبحث هذا النوع من التحليل في إيرادات المنظمة ومصروفاتها وصافي دخلها. يمكن استخدامه لتقييم ربحية المنظمة وقدرتها على توليد التدفق النقدي. تحليل التدفق النقدي: يبحث هذا النوع من التحليل في التدفقات النقدية الداخلة والخارجة للمؤسسة. يمكن استخدامه لتقييم سيولة المنظمة وقدرتها على الوفاء بالتزاماتها قصيرة الأجل. تحليل النسب: يستخدم هذا النوع من التحليل النسب المالية لمقارنة أداء المنظمة بأقرانها أو بمعايير الصناعة. يمكن استخدامه لتحديد المجالات التي تعمل فيها المنظمة بشكل جيد أو التي يمكن أن تتحسن فيها. يمكن أن يكون التحليل المالي عملية معقدة وتستغرق وقتًا طويلاً ، ولكنها ضرورية لأي منظمة تريد اتخاذ قرارات مالية سليمة. من خلال فهم الصحة المالية للمؤسسة ، يمكن للمديرين اتخاذ قرارات أفضل بشأن أشياء مثل التسعير والمخزون والتسويق. يمكنهم أيضًا تحديد المجالات التي يمكن للمؤسسة فيها توفير المال أو تحقيق المزيد من الإيرادات. يمكن أيضًا استخدام التحليل المالي لتحديد المشكلات المحتملة قبل أن تصبح كبيرة جدًا. على سبيل المثال ، إذا كان التدفق النقدي لشركة ما ينخفض ، فقد يكون ذلك علامة على أن الشركة في مشكلة مالية. من خلال تحديد هذه المشكلات مبكرًا ، يمكن للمديرين اتخاذ خطوات لتصحيحها وتجنب حدوث أزمة مالية. بشكل عام ، يعد التحليل المالي أداة أساسية لأي منظمة تريد النجاح على المدى الطويل. من خلال فهم الصحة المالية للمؤسسة ، يمكن للمديرين اتخاذ قرارات أفضل وتجنب المشاكل المحتملة. مقالات ذات صلة:مختصر شرح المؤشرات المالية المهمةالنسبة الحالية (Current Ratio)ما هو رأس المال العامل ؟ وما فائدتة ؟
عاجل
- بواسطة مدير التحرير
- September 25, 2026
اعتبارات استراتيجية إدارة محفظة الأوراق المالية
اعتبارات استراتيجية إدارة محفظة الأوراق المالية يلزم على الإدارة العليا في البنوك التجارية، عند بناء سياستها واستراتيجيتها الخاصة بإدارة الاستثمار، مراعاة مجموعة من القواعد التي تعتبر بمثابة معايير تبنى عليها سياسات واستراتيجيات الاستثمار وأهمها1:- توافر الأموال اللازمة للاستثمار : يتم ذلك من خلال تدبير موارد مالية جديدة تتصف بالثبات وطول الأجل، وذلك عن طريق إصدار أوعية ادخارية جديدة تتضمن مزايا جديدة للمدخرين أو الاقتراض بسعر فائدة منخفض والذي يكون بمثابة رافعة تشغيلية. جودة الأوراق Quality of Individual Securities: ضرورة التزام البنك بالتعامل في أوراق مالية ذات جودة عالية ضماناً لحقوق المودعين، بمعنى قابلية تلك الأوراق للبيع ( دون أي عوائق ) يلجأ البنك إلى تصفيتها عند الحاجة أي بمثابة احتياطات سيولة. تنويع الأوراق Diversification ويعبر عن قرار البنك الخاص بتشكيله أو توليفه للاستثمارات التي تتكون منها المحفظة، فالهدف من التنويع تخفيض درجة المخاطر التي يتعرض لها عائد المحفظة، فالخطر الكلي للمحفظة يتمثل في خطرين هما: الخطر غير المنتظم والخاص بمحفظة بعينها ويتم تخفيضه عن طريق ( التنويع القطاعي ). الخطر المنتظم والخاص بالسوق ويتم عن طريق ( التنويع الدولي ). إذن تنويع الأوراق المالية من عدد مختلف من القطاعات يؤدي إلى خفض المخاطر الغير منتظمة، أما التنويع الدولي والذي يعني شراء أوراق مالية من إحدى البورصات الخارجية فيعمل على خفض المخاطر المنتظمة دون التأثير على حجم العائد للمحفظة. مقالات ذات صلة:أخلاقيات الأعمال وأثرها في تفعيل محاسبة المسؤوليةالاقتصاد اليوم – مباشر وواضح، مناسب للتحديث اليوميارتفاع سعر الذهب في مصر
