
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
عاجل
- بواسطة مدير التحرير
- September 24, 2026
وظائف القوائم المالية
وظائف القوائم المالية وتتمثل وظائف القوائم المالية فيما يلي قياس الأصول التي تقع في ملكية المشروع قياس الالتزامات المترتبة على الحقوق التي يملكها المشروع (وهي الخصوم وحقوق أصحاب رأس المال). قياس التغيرات التي تطرأ على تلك الأصول والخصوم وحقوق أصحاب رأس المال ربط هذه التغيرات بفترات زمنية محددة. تصنيف التغيرات المشار إليها على الوجه الآتي أ - الإيرادات والمصروفات والمكاسب والخسائر ب - التغيرات الأخرى في الأصول والخصوم وحقوق رأس المال. التعبير عما تقدم بوحدات نقدية باعتبارها الوحدة العامة للقياس المالي. إعداد قوائم مالية وتقارير دورية عن أصول المشروع وخصومه وحقوق أصحاب رأس المال في لحظة زمنية معينة وصافي الدخل وأجزاءه والتدفقات النقدية خلال فترة زمنية معينة. مقالات ذات صلة:تحليل التقارير الماليةالموازنة والإدارة الماليةدورة تدريبية وورشة عمل في التحليل المالي المتقدم
عاجل
- بواسطة مدير التحرير
- September 24, 2026
رأس المال : Capital
رأس المال : Capital من إعداد / وائـــل مــــــــــراد مؤسس ورئيس تحرير مجلة امحاسب العربي هو قيمة المبالغ المملوكة لصاحب المشروع والتي خصصها للاستثمار في هذا المشروع . هو قيمة الأموال التي يري التاجر استثمارها في مشروع معين ويفتح له حساب مستقل في الدفاتر ( هو قيمة ما علي المنشأة لصاحبها .) رأس المال هو مصطلح اقتصادي يقصد به الأموال والمواد والأدوات اللازمة لإنشاء نشاط اقتصادي بهدف أو تجاري ويكون الهدف من المشروع الربح أو الإعلام أو الأعمال الإنسانية ويقسم رأس المال إلى : رأس المال الثابت وهي المواد التي لا تتغير ولا تدخل في التبادل التجاري أو الاستهلاك ضمن دورات الإنتاج ومن أهم أمثلة رأس المال الثابت في معظم النشاطات الاقتصادية هو الأرض، والبناء، والمنشآت، والآلات، والتجهيزات الضرورية، والطاقة المحركة. رأس المال المتحرك وهو كل المواد والسلع التي تدخل في الإنتاج ولها قيمة مباشرة في قيمة السلعة المنتجة وبشكل مختصر هو كل المواد التي تدخل في دروة اقتصادية متجددة وأهم أمثلة رأس المال في مجال الصناعة مثلا هو المواد الخام التي سيتم تصنيعها والأيدي العاملة. رأس المال الكلي وهو قيمة كافة المواد والوسائل والأدوات والأيدي العاملة الثابتة والمتحركة اللازمة لإنتاج دورة اقتصادية كاملة والدورة الاقتصادية هي الفترة الزمنية اللازمة لإعادة تجديد رأس المال المتحرك . ويعتبر رأس المال هو المحرك الأساسي لأي مشروع أو عمل أستثماري يهدف لزيادة القدرة الإنتاجية لأي جهة ويتكون من مجموعات أساسية غير متجانسة يتفرع من كل منها أشكال فرعية من المستخدمات القادرة على الإنتاج مثل الأدوات والمواد الخام، وربما القدرات البشرية النادرة، والمواد المساعدة في الأنتاج. يمكن تعريف رأس المال أيضا بإنه : سلع تم إنتاجها سابقاً وسيتم استخدامها لاحقاً في العملية الإنتاجية...سعر رأس المال هو سعر الفائدة. مفاهيم رأس المال والحفاظ على رأس المال كما هو في إطار وإعداد وعرض القوائم المالية الفقرة 102 ، 103 مفاهيم رأس المال 102 – تتبع معظم المنشآت المفهوم المالي لرأس المال عند إعداد قوائمها المالية ، وبموجب المفهوم المالي لرأس المال – مثل الأموال المستثمرة أو القوة الشرائية – فإن رأس المال يعتبر مرادفاً لصافي الأصول وحقوق الملكية في المنشأة . أما بموجب المفهوم المادي لرأس المال – مثل القدرة على التشغيلية – فإن رأس المال يعتبر بمثابة الطاقة الإنتاجية للمنشأة المتمثلة – على سبيل المثال - في وحدات الأنتاج اليومية . 103 – يتم إختيار المفهوم المناسب لرأس مال المنشاة على أساس حاجات مستخدمي قوائمها المالية . وهذا يجب تبني المفهوم المالي لرأس المال إذا كان مستخدموا القوائم المالية مهتمين أساسا ً بالحفاظ على رأس المال الأسمي المستثمر أو بالقوة الشرائية لرأس المال المستثمر . أما إذا كان إهتمامهم الرئيسي بالقدرة الإناجية للمنشأة فإن المفهوم المادي لرأس المال يجب أن يستخدم . ويدك المفهوم الذي يتم إختيارة على الهدف الذي يتم السعي لتحقيقة من تحديد الربح ، حتى لو كان هناك بعض الصعوبات في القياس عند تطبيق المفهوم . أما عن مفاهيم الحفاظ على رأس المال وتحديد الربح سأكتفي فقط بالفقرة رقم 104 104 – ينجم عن مفاهيم رأس المال المشار إليها في الفقرة " 102 " المفاهيم التالية للحفاظ على رأس المال : ( أ ) الحفاظ على القيمة المالية لرأس المال : وتحت هذا المفهوم يكتسب الربح فقط إذا كان المبلغ المالي ( النقدي ) لصافي الأصول في نهاية الفترة يتجاوز المبلغ المالي ( او النقدي ) لصافي الأصول في بداية الفترة بعد إستبعاد أية توزيعات لأصحاب رأس المال ، أو مساهمات منهم أثناء الفترة ويمكن قياس الحفاظ المالي على رأس المال بالوحدات النقدية الأسمية أو بوحدات ذات قوة شرائية ثابتة . ( ب ) الحفاظ على لاقيمة المادية لرأس المال : وتحت هذا المفهوم يكتسب الربح فقط إذا كانت الطاقو الإناجية المادية ( أو القدرة التشغيلية ) للمنشأة ( أو الموارد أو الأموال المطلوبة لتحقيق تلك الطاقة ) في نهاية الترة تتجاوز الطاقة الإنتاجية المادية في بداية الفترة بعد إستبعاد أية توزيعات إلى أصحاب رأس المال ، أو مساهمات منهم أثناء الفترة . إنتهى ما هي طبيعة حساب رأس المال / هل هو مدين أم دائن ؟ عند الزيادة دائن عند النقصان مدين في أي القوائم المالية يتم إدراج حساب رأس المال ؟يتم إدراج حساب رأس المال في الميزانية العمومية جانب الخصوم تحت بند حقوق الشركاء . حالات إثبات رأس المال في المؤسسات أو الشركات أو نشاط كيف يتم إثبات رأس المال وما هي الحالات التي يتم إثبات رأس المال بها يتم تقديم رأس المال المنشأة بعدة طرق منها تقديم رأس المال بطريقة نقدية تقديم رأس المال نقدي وعيني تقديم رأس المال بأصول وخصوم أولا ً : - تقديم رأس المال نقداً بدأ وائل مراد ، جهاد الفلسطيني ، وسامر خلف عملهم التجاري برأس مال وقدرة 300,000 ، " ثلاثمائة الف جنية مصري نقداً بصندوق الشركة بالتساوي لكل شريك 100,000 جنية مصري 300,000 من حـ / الصندوق 300,000 إلى حـ / رأس المال إثبات بداية العمل بدأ وائل مراد ، جهاد الفلسطيني ، وسامر خلف عملهم التجاري برأس مال وقدرة 300,000 ، " ثلاثمائة الف جنية مصري نقداً ، تم إيداع 250,000 جنية بالبنك و50,000 بصندوق الشركة250,000 من حـ / البنك 50,000 من حـ / الصندوق 300,000 إلى حـ / رأس المال إثبات بداية العمل في 5/1 إقترض وائل مراد من البنك مبلغ 100,000 جنية وقدمها إلى صندوق الشركة كرأس مال ، وإشترط أن ان تقوم الشركة بسداد القسط الشهري للبنك . سنقوم بإثبات رأس المال طبيعي حيث انه قدم المبلغ نقداً إلى صندوق الشركة 100,000 من حـ / الصندوق 100,000 إلى حـ رأس المال إثبات رأس المال أما في حال سداد الأقساط الشهرية للبنك فيتم تحميل جاري الشريك بكل مبلغ نقوم بسدادة للبنك مقابل القسط الشهري في 5/2 قامت الشركة بدسداد القسط الأول من القرض إلى البنك نقداً 1000 من حـ / جاري الشريك وائل 1000 إلى حـ / الصندوق سداد القسط الأول من القرض يغلق يجعل حساب جاري الشريك دائناً بقيمة الربح المحقق خلال العام ويتم تسويته مع الأقساط المسددة للبنك ، حتى الإنهاء من قيمة القرض . ثانيا ً : - تقديم رأس المال نقدي وعيني بدأ وائل مراد أعمالة التجارية بتقديم الأصول التالية 20,000 الصندوق 30,000 البنك 50,000 الآلات 25,000 أثاث 20,000 من حـ / الصندوق 30,000 من حـ / البنك 50,000 من حـ / الآلات 25,000 من حـ / أثاث 125,000 إلى حـ / رأس المال إثبات بداية العمل ثالثا ً : - تقديم رأس المال بأصول وخصوم في هذه الحالة يكون رأس المال هو الفرق بين الأصول والخصوم بدأ وائل مراد أعمالة التجارية بتقديم الأصول والخصوم التالية 20,000 الصندوق 30,000 البنك 50,000 الآلات 25,000 دائنين ( سامر خلف ) 20,000 من حـ / الصندوق 30,000 من حـ / البنك 50,000 من حـ / الآلات 25,000 إلى حـ / دائنين ( سامر خلف ) 75,000 إلى حـ / رأس المال إثبات بداية العمل مقالات ذات صلة:ربط المحتوى التدريسي المحاسبي باحتياجات سوق العمل الفعليةالتمويل الشخصي : كيفية إدارة أموالك بشكل فعالدللــيـــك لتصبح محاسب مالي نــاجــح
جديد
- بواسطة مدير التحرير
- September 24, 2026
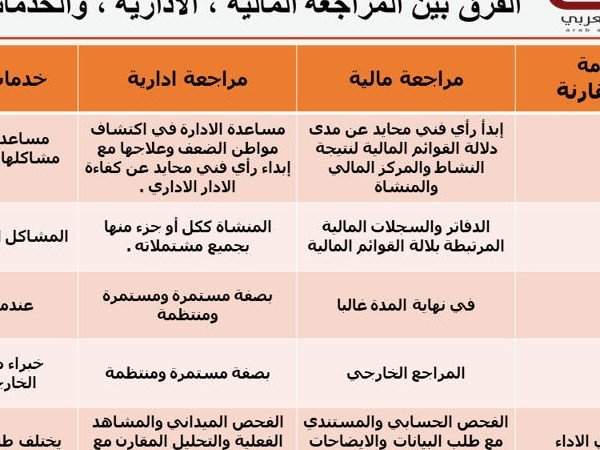
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات
جديد
- بواسطة المجلة
- September 24, 2026
ترجمة المعايير الدولية لاعداد التقارير المالية
ترجمة المعايير الدولية لاعداد التقارير المالية عندما يصدر مجلس معايير المحاسبة الدولية معايير أو تفسيرات جديدة، فإنه يتيح عموماً للمنشأة تطبيق المتطلبات الجديدة قبل تاريخ النفاذ الإلزامي. يوحد هذا النص المتطلبات الصادرة مؤخر اً، على افتراض أنه قد تم تطبيق جميع هذه المعايير والتفسيرات في مرحلة مبكرة. ولا يتضمن هذا النص المعايير أو التفسيرات التي تحل محلها هذه المتطلبات الجديدة، حتى في المواضع التي بقيت فيها سارية المفعول. ويتعين على الق رّاء الذي يرغبون بالإطلاع على المعايير والتفسيرات الموحدة دون افتراض التطبيق المبكر الرجوع إلى المعايير الدولية لإعداد . اية عام ٢٠١٣ d التقارير المالية ٢٠١٤ (الكتاب الأزرق) الذي نُشر باللغة الإنجليزية حمل من هنا مقالات ذات صلة:تعرف على الشكل النموذجى لقائمة الدخل الشاملالدخل الشاملنبذه عن توزيعات الارباح
جديد
- بواسطة مدير التحرير
- September 24, 2026
بعض من مهام المدير المالي و مهام مدير الحسابات
بعض من مهام المدير المالي و مهام مدير الحسابات اولا .. مهام المدير المالي 1- التحليل المالي والتخطيط : تقدير حجم المبالغ الواجب تشغيلها في الشركة تقييم حجم الشركة ومعدل النمو 2- القرارات الأستثممارية : الكفاءة في توزيع النقدية على الأصول 3- قرارات التمويل وهيكلة راس المال : رفع راس المال وتوفير دفعات للدائننين في الوقت المناسب 4- إدارة مصادر المالية مثل راس المال العامل 5- إدارة المخاطر وحماية أصو ل الشركة 6- توفير راس المال 7- العلاقة مع المستثمرين 8- تمويل قصير الأمد 9- البنوك والضمانات الأمانات 10- الديون والتحصيل 11- الأستثمار 12- التأمين ثانيا .. مهام مدير الحسابات 1- إدارة وتوجيه موظفي الحسابات للتأكد من حصولهم على القدر الكافي منالتحفيز والتدريب وتأديتهم مسئولياتهم الوظيفية وفقاُ للمعايير المطلوبة. 2- المساعدة في تطوير خطط العمل لتمكين الشركة من تحقيق أهدافها. 3- تقديم خدماتكاملة في مجال المحاسبة إلى الشركة، بما في ذلك إعداد التقديرات، والميزانيةالسنوية وميزانية رأس المال، والحسابات النهاية. 4- تقديم النصيحة والتوجيه إلىالمديرين والموظفين في الأمور المتعلقة بتفسير وتنفيذ القواعد الماليةوالمحاسبة. 5- وضع وإعداد جميع المراقبات والعمليات الضرورية الأخرى للتأكد منالالتزام بالمتطلبات والقواعد القانونية والمالية. 6- متابعة نظام المعلوماتالمالي بضمان تقديم المعلومات الدقيقة في الموعد المحدد من أجل اتخاذ القراراتالإدارية. 7- الإشراف على إعداد الإيرادات الإحصائية والتحليل المالي حول العديدمن الموضوعات الخاصة بالاستخدام داخل الشركة وخارجها. 8- الإشراف على إدارةالقروض ونظام استردادها، بما في ذلك الاتصال بالسماسرة والمقرضين. 9- إعدادومتابعة تغيرات التدفقات النقدية والسجلات الخاصة بها لتحديد الاستخدام الأمثلللأموال أو الحاجة إلى زيادة الإيرادات. مقالات ذات صلة:ما هو المحاسب والمراجع الذي نريده للمؤسسات المالية الإسلامية ؟دراسة مختصرة عن الأصول الثابتةأهمية وظيفة التخزين
