
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة الأدمن
- September 24, 2026
المحاسبة المالية
دراسة المحاسبة المالية بطريقة مبسطة والتى نتتبع فيها المعاملات المالية منذ نشأتها حتى إعداد الحسابات الختامية والميزانيات . تعريف المحاسبة المالية المحاسبة المالية هى العلم الذى يبحث فى تحليل المعاملات المالية وتسجيلها وتبويبها وتلخيصها وعرضها بما يسمح بتوفير البيانات لمتخذى القرارات سواء من داخل المنشأة أوخارجها عن نتيجة نشاط المنشأة ومركزها المالى مما يساعد على اتخاذ القرارات أهم المصطلحات العلمية للمحاسبة المالية ؟ الأصول ( الأصول الثابتة - الأصول المتداولة - أصول الأخرى ( الخصوم ( الخصوم الثابتة – الخصوم المتداولة – خصوم آخري ) حقوق الملكية قيود اليومية دفتر اليومية العامة دفتر الأستاذ العام المساعد دفتر الأستاذ دفتر ( المودين / العملاء ) ميزان المراجعة الحسابات الختامية ( حساب المتاجرة / الأرباح والخسائر / الميزانية العمومية ) قائمة الدخل أنواع الحســــــــــــابــات : المبيعات المشتريات المصروفات وتشمل م التأسيس - م الإدارية والعمومية - م التشغيل - م البيع والتسويق - م التمويل المصروفات المقدمة المصروفات المستحقة الآيرادات المقدمة الإيرادات المستحقة مردودات المبيعات مردودات المشتريات الخصم المسموح به - خصم تعجيل الدفع الخصم التجاري الخصم المكتسب المخصصات الاحتياطيات الإهلاكات مجمع الآهلاك الجرد والتسويات الجردية ما هى المعاملة المالية ؟ يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم يقصد بالأصول : كل ما تقوم المنشأة بامتلاكه وكل ما يمثل حق للمنشأة لدى الغير. وتنقسم الأصول بحسب طبيعتها ومدة انتفاع المنشأة بها إلى الأصول الثابتة : وهى كل أصل ملموس تقوم المنشأة بامتلاكه بهدف الانتفاع به على المدى الطويل لعمر المنشأ . وقد اختلفت الآراء فى المدة التى يجب أن تستفيد المنشأة من الأصل حتى يصنف على أنه أصل ثابت ولكن يفضل ألا تقل مدة استفادة المنشأة من الأصل عن ثلاث سنوات مالية ...... مثال ذلك : الأراضى التى تمتلكها المنشأة بهدف الانتفاع بها المبانى التى تنشأها أو تتملكها المنشأه بهدف استغلالها فى الأنشطة الانتاجية أو التسويقية أو الإدارية الآلات والمعدات التى تستخدمها المنشأه فى التشغيل السيارات التى تستخدمها المنشأة سواء لنقل العاملين أو لاستخدام الإدارة أو لنقل البضائع الأجهزة الكهربية والمكتبية وأجهزة التكييف التى تملكها المنشأة لاستخدامها الأثاثات والتجهيزات التى بامتلاكها المنشأة لاستعمالها الأصول المتداولة : ويقصد بها كل أصل تقوم المنشأة باقتنائه وذلك بهدف استخدامه خلال السنة المالية وكل حق ينتج للمنشأة قبل أو لدي الغير ...... ومثال ذلك : البضاعة النقدية بالصندوق ( حساب الصندوق ) النقدية بالبنوك ( حساب البنك ) أوراق القبض - الشيكات والكمبيالات المسحوبة لصالح المنشأة العملاء أى تأمينات للمنشأة قبل الغير أى حقوق أخرى للمنشأة قبل الغير سواء من داخل المنشأة مثل العهد النقدية أو سلف العاملين أو الرصيد المدين للشركاء ......الخ الأصول الأخرى : وهى عبارة عن الأصول غير الملموسة ومثال ذلك : مصروفات التأسيس مصروفات سابقة على بدء النشاط قيمة براءات الاختراع وشهرة المحل أي مصروفات ( تعامل تلك المصروفات معاملة الأصول ) يقصد بالخصوم / الالتزامات : كل حق مالى على المنشأة للغير، فإذا كان هذا الحق للشركاء أو المساهمين ويتعلق برأس المال أو الأرباح المحجوزة - الاحتياطيات - سمى حقوق الملكية ، أما إذا تعلق هذا الحق بالغير أو بالحساب الجارى الدائن للشركاء فإنه يسمى التزام وفى هذه الحالة فإنه يتم تقسيم الالتزامات تبعا لمدة الوفاء بها إلى قسمين التزامات طويلة الأجل وهى الالتزامات التى يتم الالتزام بسدادها للغير على أكثر من سنة مالية ومثال ذلك القروض طويلة الأجل التزامات قصيرة الأجل - متداولة وهى الالتزامات التى تلتزم المنشأة بسدادها خلال السنة المالية ، مثال ذلك الموردين أوراق الدفع وهى الشيكات والكمبيالات التى تم سحبها على المنشأة للغير حساب البنك سحب على المكشوف و هو عملية يسمح البنك بموجبها لعميله بسحب مبالغ أكثر من الرصيد المتوفر للعميل وذلك نظير فائده معينه يحصل عليها البنك . وبالتالي فإن حساب البنك في حالة السحب أكبر من الرصيد ........... سيصبح دائناً ويعتبر هذا سحب على المكشوف , أي انه بإمكانك سحب مبالغ من البنك ورصيدك مكشوف ( ليس لديك رصيد ) وعندها سيظهر حساب البنك تحت بند الخصوم لكونه دائنا للبنك ويكون عليه إلتزام يظهر تحت بند الخصوم المتداوله وهو مايسمى بالسحب على المكشوف . تأمينات للغير قبل المنشأة شراء على الحساب = نشأة التزام = موردين بيع على الحساب = نشأة حق / أصل = عملاء >> عودة لشرح المعاملة المالية << كما سبق أن أوضحنا فإنه يقصد بالمعاملة المالية كل عملية ذات قيمة مالية تقوم بها المنشأة وتؤثر على ما لها من أصول أو ما عليها من التزامات / خصوم تحليل المعاملة المالية يقصد بتحليل المعاملة المالية تحديد الطرف الدائن والطرف المدين لهذه المعاملة وهنا أحب أن أنبه إلى أن الطرف المدين بالنسبة لنا هو الطرف الذى أخذ القيمة وتربطه بالمنشأة صفة ، وقد يصبح الطرف المدين طرفا دائنا فى معاملة أخرى والعكس صحيح وكذلك فإن الطرف الدائن هو الذى أعطى القيمة وتربطه بالمنشأة صفة وأود أن أشير إلى أن المعاملة المالية لا بد أن يكون لها هذان الطرفين ، كما أن كل طرف من طرفيها قد يكون له حساب واحد أو أكثر من حساب . طريقة أخرى للتعرف على طرفى المعاملة المالية وذلك فى ضوء تعريفنا السابق لكل من الأصول والمصروفات والمشتريات وحقوق الملكية والخصوم * ( أصل / مشتريات / مصروفات ) زادت ( عن طريق شراء أصل – شراء بضاعة – سداد مصروفات ) يصبح حسابها مدين . * ( أصل / مشتريات / مصروفات ) نقصت ( عن طريق بيع أصل – رد مشتريات – استرداد مصروف سبق سداده بالزيادة أو توجيهه بالخطأ ) يصبح الحساب دائنا * ( حق ملكية / مبيعات - إيرادات ) التزام زاد ( عن طريق زيادة رأس المال أو تحقيق أرباح – بيع بضاعة أو تحقيق إيراد خدمات – شراء بضاعة أو أصول أو استقضاء خدمات على الحساب ) يصبح الحساب دائن * ( حق ملكية / مبيعات - إيرادات ) التزام نقص ( عن طريق تخفيض رأس المال أو توزيع أرباح – رد مبيعات او ايرادات – سداد للموردين أو الدائنين ) يصبح الحساب مدين . الأصول والمصاريف : إذا زادت فهي مدين ........... وإذا نقصت فهي دائن الخصوم والإيرادات : إذا زادت فهي دائن ........... وإذا نقصت فهي مدين نعرض أولا لمعني القيد المزدوج المعروف لنا جميعا : هو اثبات لعملية تجارية لها طرفان : أحدهما مدين ، والآخر دائن ...... الطرف المدين هو من تثرى ( تزداد ) ذمته بمقدار ما أخذ والطرف الدائن هو من تفتقر ( تنقص ) ذمته بمقدار ما أعطي فان كان القيد : من حـ / البنك الي حـ / العميل فمعني ذلك أن ذمة (رصيد ) البنك قد أثريت ( زادت ) بمقدار ما دفعه العميل وفي الوقت ذاته افتقرت ( نقصت ) ذمة العميل - أى أمواله - بمقدار ما سدده الي البنك* هل تم تحليل المعاملات المالية لمجرد التحليل ؟ بالطبع لا . ماذا إذا ؟ إن تحليل المعاملة المالية يهدف إلى وضع الأساس السليم الذى تبنى عليه العمليات المحاسبية . ما هى العمليات المحاسبية ؟ تأخذ العمليات المحاسبية تسلسل منطقى يتمثل فى : 1 – إجراء قيد اليومبة . 2 – ترحيل القيود إلى الحسابات المختصة بدفتر الأستاذ العام المساعد 3 – ترصيد تلك الحسابات بدفتر الاستاذ العام 4 – إعداد ميزان المراجعة . في نهاية الفترة المالية : 5 – إجراء الجرد والتسوبات الجردية . 6 – إعداد القوائم المالية . 7 – تصوير المركز المالى للمنشأة . عندما يقال بدأت الشركة نشاطها فإن ذلك يعنى أن المبلغ الذى بدات به يمثل رأس مال الشركة ، وحيث أن راس مال الشركة هو من حقوق الملكية وأنه يعتبر زاد بمبلغ 250000 جم _ حيث كان صفر قبل تكوين الشركة _ وبالتالى فإن رأس المال يعتبر هو الطرف الدائن للمعاملة والقيد ، أما الطرف المدين ؟ يتمثل الطرف المدين فى كل من الصندوق حيث أنه أصل زادت قيمته بما أودع فيه من نقدية – 50000 جم البنك حيث أنه أصل للشركة _ الحساب الجارى للشركة بالبنك _ زاد بقيمة ما تم إيداعه فى الحساب 20000 جم ( 250000 جم – 50000 جم ) هذا هو تحليل المعاملة ويكون القيد على النحو التالى :فى 1 / 1 / 2005 من مذكورين 50000 حـ / الصندوق 200000 حـ / البنك 250000 إلى حـ / رأس المال بدأ نشاط الشركة برأس مال 250000 جم تم إيداع 50000جم بالصندوق والباقى بالبنك المصروفات يتم تقسيمها وظيفيا ( أى حسب الوظائف الإدارية ) إلى : مصروفات إنتاج / تشغيل : وهى المصروفات التى يتم إنفاقها على قسم الإنتاج / التشغيل بالمنشأة ومثال ذلك مصروفات ومستلزمات صيانة الآلات والمعدات قطع الغيار مواد ومهمات التشغيل كهرباء للتشغبل ( فى حالة امكانية تحديد قيمة استهلاك الكهرباء داخل أقسام الإنتاج بوجود عدادات مستقلة لهذه الأقسام ) إيجار المصنع مرتبات العاملين والمشرفين بأقسام الإنتاج وغيرها من المصروفات التى تخص أقسام الإنتاج والتشغيل مصروفات بيع وتسويق : وتتمثل فى المصروفات التى يتم إنفاقها على بيع المنتج والتى تتمثل فى : مصروفات حملات الدعاية والإعلان مرتبات أقسام البيع عمولات البيع مواد التعبئة والتغلبف إيجار المخازن والمعارض كهرباء المخازن والمعارض صيانة المخازن والمعارض وغيرها من المصروفات التى تتعلق بعملية بيع المنتج مصروفات تمويل : وتتمثل التكلفة التى تتحملها المنشأة فى سبيل توفير التمويل اللازم لمباشرة النشاط مثل فوائد القروض وفوائد الحسابات الجارية للشركاء مصروفات عمومية وإدارية : وتتمثل فى جميع المصروفات التى ترتبط بالإدارة مثل مرتبات المدير العام مرتبات المحاسبين والسكرتارية والأمن إيجار المقر الرئيسى للإدارة كهربة مبانى الإدارة المياه الأدوات الكتابية مستلزمات كمبيوتر لاستخدامات الإدارة صيانة الأثاثات والأجهزة المستخدمة بأقسام الإدارة ( مكاتب ، أجهزة كمبيوتر ، ماكينات تصوير ، طابعات ، تكييفات ، مراوح ، ثلاجات ، ..إلخ ) صيانة مبانى الإدارة مصروفات الضيافة والاستقبال وغيرها من المصروفات التى تتسم بالعمومية ولا ترتبط بصورة مباشرة بأحد الأقسام الأخرى ملاحظة هامة * المصروفات المشتركة من الممكن تحميلها على حساب المصروفات العمومية ومن اللمكن أن يتم تحميلها على القسم الأكثر استخداما ( طبقا للمنفعة النسبية لكل قسم من هذا المصروف ) فمثلا فى حالة إذا كان بند الكهرباء لا يوجد إلا عداد واحد بالمنشأة ومن ثم يصعب تحديد نصيب كل قسم من استهلاك الكهرباء فى هذه الحالة من الممكن أن يتم تحميل استهلاك الكهرباء ضمن المصروفات الإدارية ومن الممكن تحميله على الحساب الأكثر انتفاعا من استخدام الكهرباء ففى حالة كون المنشأة تستخدم معدات تعتمد على الكهرباء فى التشعيل فإنه فى هذه الحالة يكون من الواضح أن قسم الإنتاج هو الأكثر استفادة ومن ثم تحمل على مصروفات الإنتاج أما فى حالة كون المنشأة تجارية وتقوم باستخدام معارض لتوزيع وبيع المنتجات وتستخدم وسائل إنارة مميزة لإظهار المنتج بصورة تجذب المشترى ، ففى هذه الحالة يكون قسم البيع والتسويق الأكثر استفادة من استهلاك الكهرباء وبالتالى تحمل على حساب مصروفات البيع والتسويق أما إذا كانت استهلاك الأقسام من الكهرباء متقارب فتحمل على حساب المصروفات العمومية والإدارية . مقالات ذات صلة:الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصصاتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحابالفرق بين الفوائد المكتسبة والفوائد المحققة
جديد
- بواسطة الادمن
- September 24, 2026
50 مهمة ومسئولية من مهام المدير المالي الناجح
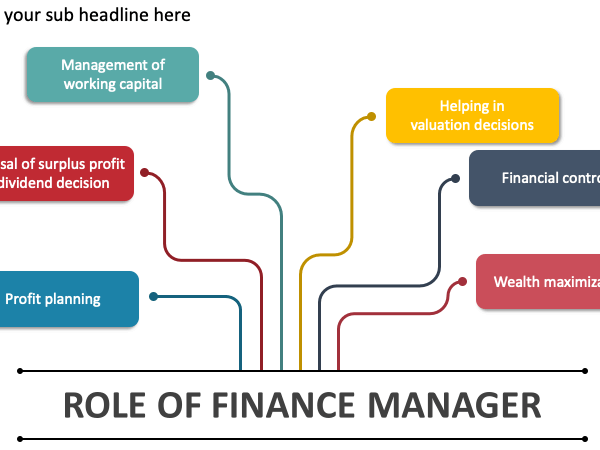
50 مهمة ومسئولية من مهام المدير المالي الناجح المدير المالى هوا الشخص المسئول ماليا فى الشركة امام مجلس ادارة الشركة وعلية ان يعرف كل صادر ووارد فى المؤسسة والشركة بحيث يكون هوا من لدية التبرايرات الميزانيات النهائية والحسابات الختامية فى الشركة التى يعمل فيها ، وهوا المسئول ايضا عن وضع درسات الجدوى للمشاريع ويكون ملم ايضا با ادارة المصادر المالية للشركة تتضمَّن المهام والمسؤوليات والواجبات الوظيفية المكلف بها المدير المالي ما يلي: إدارة ميزانيات الشركة إدارة الحسابات إعداد التقارير الخاصة بأرباح الشركة والإشراف عليها النظر في التكاليف والمصاريف والإيرادات ومراجعتها والتحقق منها تخطيط وتوجيه جهود العاملين في القسم المالي لدى الشركة الإشراف على مجمل العمليات والأنشطة التي يقوم بها قسم المالية في الشركة تحضير التقارير اللازمة وذلك وفقًا لقوانين، وتعليمات، وسياسات الشركة تقديم التقارير المالية شرح وتفسير لغة الأرقام والبيانات المالية تقديم النصائح بخصوص الأنشطة الاستثمارية واقتراح الاستراتيجيات التي على الشركة اتخاذها الحفاظ على المستوى المالي للشركة تحليل الأنشطة المالية اليومية والروتينية للشركة تقديم الخطط المالية المستقبلية التواصل مع المدققين والمحللين الماليين العمل المباشر مع الأقسام الأخرى من الشركة ومناقشة أهداف الشركة وخططها المستقبلية معهم المساهمة في عمليات التخطيط واتخاذ القرارات عرض وتقديم الخطط الإدارية المالية طويلة الأجل تحليل البيانات والمعلومات المالية ادارة النقدية واستثمار الاموال الفائضة تمويل الشركة من مصادر التمويل المختلفة عند الحاجه ادارة صناديق المعاشات ادارة مخاطر التمويل المختلفة كمخاطر تقلب اسعار العملات والتضخم وتغير اسعار الفائدة وغيرها. إعداد الميزانية التقديرية والرقابة على المصروفات والنفقات وتحديد الإنحرافات ما بين ما كان متوقع والواقع الفعلى ورفع التقارير بذلك لمجلس الإدارة التحليل المالى لأنشطة الشركة ومقارناتها مع الشركات الأخرى من نفس الصناعة وتحديد اسباب الفشل ومعالجتها وتحديد نقاط القوة والعمل على تعزيزها مساعدة جميع وحدات المنشأة وتقديم النصح عندما يتعلق الأمر بالإدارة المالية. وضع خطط توفير السيولة النقدية على المدى القصير و المساعدة فى وضع الخطط الإستراتيجية للمنشاة على المدى الطويل إعداد قائمة التدفقات النقدية وإعداد دراسات الجدوى تقديم الإقتراحات ورفع التقارير لمجلس ادارة الشركة القدرة على التعامل مع اى عجز او فشل مالى محتمل متابعة أرصدة البنوك والأسهم والسندات وتخضير التقارير الخاصة بها ورفعها لمجلس الإدارة بالطبع تنفيذ اهداف للإدارة المالية. المحافظة علي اصول وممتلكات الشركة ومتابعتها القيام بكافة الشئون المالية والخدمات المالية بما في ذلك الحسابات والايرادات والمصروفات وتوجيه العمل بها والتنسيق بينها ، والتأكد من سلامة وفاعلية الاداء فيها وتحقيق الانسجام والتكامل بينها والنظر في جميع المسائل التي ترد في هذا الشأن . العمل علي تنفيذ الانظمة واللوائح والقرارات والتعليمات الخاصة بالشئون المالية والعمل علي تعميمها وشرحها وتفسيرها لجميع الادارات الأخرى في الشركة بما يؤدي الى تعميم الشفافية في الممارسات المالية في الشركة . المشاركة في اعمال اللجان والاجتماعات المتعلقة بمجالات عمل الادارة المالية علي سبيل المثال الاجتماعات الدورية والتنسيقية وكذلك لجان المشتريات بما يؤدي الي تسهيل عمل اللجان وتحقيقها للأغراض التي من اجلها شكلت . التنسيق مع الادارات الأخرى في الشركة من خلال الاجتماعات والاتصالات الدورية ،لتحديد احتياجاتها من التسهيلات والخدمات المالية ، والعمل علي توفيرها من اجل تسهيل عمل هذه الوحدات ومساعدتها في انجاز الاعمال المنوطة بها . المشاركة مع ادارة الحاسب الالي في تحديد الاحتياجات من حزم البرامج المتعلقة بنشاط الادارة من اجل الوصول الي الصورة الكاملة لخطوات العمل في الادارة من اجل زيادة الكفاءة والفعالية في الادارة . الاشتراك في اعداد الميزانية التقديرية ، والتنسيق لإحكام المراقبة على النفقات الاساسية والمصروفات الأخرى ، ودراسة الانحرافات السالبة والموجبة الناتجة من مقارنة المنصرف الفعلي بالمقدر ، ورفع التقارير الدورية عن تلك الانحرافات لصاحب الصلاحية . الاقتراح علي ادارة الشركة الكيفية المناسبة حيال السيولة النقدية ، في زيادة ايراداتها . متابعة حركة الصرف الفعلي وتغذية الحسابات الجارية لمقابلة الشيكات الصادرة والتنسيق مع البنوك علي جدولة التحويلات والسحب علي المكشوف . اصدار تعليمات اقفال الحسابات قبل نهاية العام المالي وتشكيل اللجان اللازمة واعداد المصادقات علي الارصدة المدينة والدائنة وحسابات البنوك الجارية وحسابات الاستثمار والرفع بتلك التعليمات الي صاحب الصلاحية لاعتمادها . العمل علي اعداد الحسابات الختامية للشركة واعتمادها من صاحب الصلاحية تقديم المشورة والرأي لجميع الوحدات الادارية بالشركة في المسائل التي تتعلق بالشئون المالية ، ومعالجة ما يرد من مشكلات بهذا الشأن . تحديث وتنظيم السجلات والبيانات والاحصاءات المتعلقة بنشاطات الادارة وحفظها والاستفادة من الامكانات التقنية في معالجتها ، وتزويد الجهات المختصة بالتقارير والمعلومات والبيانات وفقا للقواعد والتعليمات . تحديد احتياجات الادارة من القوى العاملة والاجهزة والادوات ومتابعة توفيرها . اعداد التقارير الدورية عن انجازات الادارة واقتراحات تطوير الاداء فيها وتقديمها الى المدير العام . الموافقه على أو رفض السقف الإئتماني للعملاء وكذلك مصادر تدبير الأموال سواء من بنوك أو من خلال طرح أسهم جديدة. تقديم المشورة بشأن الأنشطة الاستثمارية وتقديم الاستراتيجيات التي يجب على الشركة اتخاذها الحفاظ على الصحة المالية للمنظمة. رصد كافة التدفقات النقدية والمساهمة بتوقع الاتجاهات المستقبلية وتحليل التغييرات وتقديم المشورة. المصدر : مجلة المحاسب العربي مقالات ذات صلة:الاهداف الاساسية لدراسة معايير التقارير المالية الدولية (IFRS)أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبيةقائمة التغيير في حقوق الملكية
جديد
- بواسطة مدير التحرير
- September 24, 2026
6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل
6 علاقات متداخلة مالية بين كلا من قائمة المركز المالي وقائمة الدخل العلاقة بين الأصول وبعضها ( يزي اصل وينقص أصل أخر ) مثل سداد احد المدينين ما عليه . العلاقة بين الأصول والخصوم ( يزيد اصل بالشراء ويزداد حساب الخصوم " حساب الدائنين " ) مثل شراء أصل على الحساب العلاقة بين الخصوم وبعضها ( زيادة خصم ونقص اخر) مثل سداد دائنون بكمبيالة. العلاقة بين الأصول وحقوق الملكية ( مثل سداد المال نقداً ). العلاقة بين الأصول والايرادات ( المبيعات النقدية ). العلاقة بين الأصول والمصروفات ( مثل سداد الأجور نقداً ). مقالات ذات صلة:6 فئات مختلفة لحقوق الملاك في الشركاتمن هم مستخدمو البيانات الماليةأهداف قائمة التدفقات النقدية
جديد
- بواسطة الادمن
- September 24, 2026
مفهوم التحليل المالي وأهميته:
مفهوم التحليل المالي وأهميته: 1- مفهوم التحليل المالي The Concept of Financial Analysis: التحليل المالي بصورة مبسطة هو مجموع الأساليب والطرق الرياضية والإحصائية والفنية التي يقوم بها المحلل المالي على البيانات والتقارير والكشوف المالية من اجل تقييم أداء المؤسسات والمنظمات في الماضي والحاضر وتوقع ما ستكون عليه في المستقبل [1] . في حين يرى آخرون أن التحليل المالي [2] على انه (( مدخل أو نظام لتشغيل البيانات لاستخلاص معلومات تساعد متخذي القرارات التعرف على: الأداء الماضي للمنشاة وحقيقة الوضع المالي والاقتصادي للمنشاة في الوقت الحالي. التنبؤ بالأداء المالي للمنشاة في المستقبل. تقييم أداء الإدارة. )) إذا طبقا للتعريف أعلاه فان التحليل المالي هو عملية استخلاص المعلومات من البيانات المتوفرة من اجل التعرف على أداء المنشاة في الماضي والتنبؤ باداءها في المستقبل وتقييم أداءها الحالي وذلك من اجل مساعدة الإدارة على اتخاذ القرارات. بعض المختصين يرى أن التحليل المالي [3] (( هو حساب النسب التحليلية من القوائم المالية وتفسير هذه النسب لمعرفة اتجاهاتها كأساس للقرارات الإدارية.)) هذا التعريف يشابه التعريف السابق في أن التحليل المالي هو لمساعدة الإدارة في اتخاذ القرارات لكنه يعتبر التحليل المالي أو يختصره بالنسب المالية، في حين أن التحليل المالي لا يُختصر فقط بالنسب المالية بل هو أوسع من ذلك، كما سنرى خلال البحث. مختصون آخرون [4] يرون أن التحليل المالي بأنه (( عبارة عن عملية معالجة منظمة للبيانات المالية المتاحة عن مؤسسة ما للحصول على معلومات تستعمل في عملية اتخاذ قرارات وتقييم أداء المؤسسات التجارية والصناعية في الماضي والحاضر وكذلك في تشخيص أية مشكلة موجودة – مالية أو تشغيلية – وتوقع ما سيكون عليه الوضع في المستقبل)). هؤلاء المختصون يرون أن التحليل المالي هو عملية معالجة للبيانات وهو إقرار بان التحليل المالي هو في حقيقته نظام معلومات وان لم يصرَحوا عن ذلك، لكن المعنى المستفاد يفضي إلى ذلك. البعض الآخر من المختصين [5] يرون، على أن التحليل المالي عبارة عن نظام معلومات حيث أن مدخلات هذا النظام تتمثل بالمعلومات المحاسبية ( قائمة المركز المالي، قائمة الدخل، قائمة التدفقات النقدية وغيرها من القوائم) ومعلومات غير محاسبية كأسعار الأسهم وبعض البيانات الاقتصادية كالتضخم والنمو وغيرها، بينما عمليات هذا النظام تتمثل باستخدام أساليب التحليل المالي المختلفة، في حين أن مخرجات نظام التحليل المالي تتمثل بالمعلومات التي يقدمها التحليل المالي من نسب مالية أو مؤشرات أو أشكال بيانية. ويعتقد الباحث صحة هذا الرأي الذي يعتقد في أن التحليل المالي يعتبر نظاما للمعلومات لكن هؤلاء المختصين لم يبينوا التغذية العكسية لهذا النظام، فطبقا لنظرية النظم [6]، فان أي نظام يتمثل بوجود مدخلات وعمليات تُجرى على هذه المدخلات ومن ثم فان هناك مخرجات لهذا النظام ولكي تكتمل الدورة ومن اجل أن يتكامل النظام ينبغي أن توجد تغذية عكسية، وذلك من اجل أن يتطور النظام ومن اجل أن يواكب التغير الحاصل في البيئة. الباحث يرى أن التغذية العكسية لهذا النظام "نظام التحليل المالي" تتمثل بالتحقق من صحة هذه المخرجات التي قُدمت على شكل نسب أو طرق رياضية أو إحصائية ومدى مطابقتها للواقع – أي إجراء عملية مقارنة - سيما ما يخص التنبؤ بالمستقبل أو التنبؤ بالفشل المالي من اجل تصحيح وتطوير طرقه وأساليبه كي تتطابق مع الواقع أو تكون قريبة منه وهذا ما يفسر تطور التحليل المالي في الفترة الأخيرة . ومن المهم جدا التنويه إلى أن أي نظام يتكون من أنظمة فرعية [7] والتحليل المالي يتكون بدوره من أنظمة فرعية "كنظام التحليل المالي الفرعي لدراسة وتحليل المبيعات، نظام فرعي لدراسة قوى العمل، نظام فرعي لدراسة رأس المال والديون، ....الخ". إذا التحليل المالي عملية تقويمية ورقابية وهو كذلك نظاما للمعلومات حيث انه يستمد مدخلا ته من بيانات وأرقام وتقارير وكشوفات من المنشات المختلفة ومن البيئة الخارجية سواء كانت منها القطاع الذي تعمل فيه هذه المنشاة أو تلك أو البيئة الأكبر " المدينة، البلد، المحيط الإقليمي، الدولي" ومن ثم يقوم بإجراء العمليات على هذه البيانات والأرقام بطرق خاصة ومعروفة للمختصين ومن ثم فان مخرجات هذا النظام تتمثل بالتقارير والنسب والمخططات والمشورة التي يقدمها للمستويات الإدارية المختلفة سواء في المنشات والمنظمات أو على مستوى الاقتصاد الكلي، أما لتغذية العكسية لهذا النظام "نظام التحليل المالي" فانه يتمثل بالتحقق من صحة هذه المخرجات التي قدمت على شكل نسب أو طرق رياضية أو إحصائية ومدى مطابقتها للواقع. الباحث يقترح أن تكون هناك اختصاصات فرعية في مجال التحليل المالي كي تكون عملية تقويم أداء المنشات اكبر وأكثر شمولية بحيث تشمل جميع مفاصل هذه المنشات من اجل تطوير وتحسين أداء المنشات ومن ثم تطوير الاقتصاد بصورة عامة، حتى تكون عملية اتخاذ القرارات ووضع الخطط والعملية الإدارية بصورة عامة عملية علمية ودقيقة تنطلق من خلال دراسة واقعية تأخذ جميع هذه العوامل بنظر الاعتبار. 2- أهمية التحليل المالي: لاشك أن أهمية التحليل المالي تنبع من أهمية هذه الدراسات الاقتصادية والإدارية والمحاسبية في السنوات الأخيرة، حيث أن توسع المنظمات وتباعد مراكز وفروع هذه المنشات الجغرافية بالإضافة إلى توسع وتعقد العمليات الاقتصادية في العالم، وظهور حيل وأدوات جديدة من الغش والخداع والاختلاس، أدى إلى ضرورة وجود أداة رقابية فعالة هي التحليل المالي، وبصورة عامة فان أهمية التحليل المالي تتمثل بالاتي[8] : التحليل المالي أداة من أدوات الرقابة الفعالة وهي أشبه بجهاز الإنذار المبكر والحارس الأمين للمنشاة سيما إذا استخدم بفعالية في المنشات. يمكن استخدام التحليل المالي في تقييم الجدوى الاقتصادية لإقامة المشاريع وتقييم الأداء. التحليل المالي أداة من أدوات التخطيط حيث انه يساعد في توقع المستقبل للوحدات المستقبلية. التحليل المالي أداة من أدوات اتخاذ القرارات المصيرية سيما ما يخص قرارات الاندماج والتوسع والتحديث والتجديد. ثانيا: خطوات التحليل المالي، الجهات المستفيدة منه، مصادر معلومات التحليل، وأنواع التحليل المالي: خطوات التحليل المالي: هناك خطوات محددة يستخدمها المحلل المالي في عملية تحليله ولعل أهمها الآتي [9]: تحديد الغاية أو الهدف من التحليل وهذا يتعلق بقرار الإدارة حول ماهية العمل الذي تريده فهل تريد تقييم الأداء النهائي، أم تريد إجراء تحليل قدرة المشروع على الوفاء بالتزاماته الجارية كما يحدث غالبا في البنوك على سبيل المثال عندما تريد منح قرض لأحد المنشات، أم يراد إجراء تحليل لإنتاجية العمل، وغيرها من الأهداف. بعد ذلك يقوم المحلل بجمع المعلومات المطلوبة حسب نوع التحليل فان كان هدف التحليل تقييم الأداء النهائي فان المحلل يقوم بجمع بيانات عن المصروفات والإيرادات لفترة معينة وتحديد المؤشرات الرئيسية التي لها دور كبير في أداء المشروع مثل المبيعات أو الإنتاج. ثم ينتقل المحلل بعد ذلك إلى تحديد أدواته التي سوف يطبقها في عملية التحليل وهذا يتعلق طبعا بالمستوى العلمي والفني للمحلل ومدى تجربته في مجال التحليل. هنا يقوم المحلل باستخدام البيانات ذات العلاقة من اجل الوصول إلى مؤشرات معينة يستفيد منها في عملية التحليل. بعد الوصول إلى مؤشرات معينة يقوم بتحليل هذه المؤشرات من اجل معرفة اتجاه هذه المؤشرات في المستقبل. ينتهي المحلل بعد ذلك إلى كتابة استنتاجاته وتوصياته على شكل تقرير يقدم إلى الجهة التي طلبت التحليل. الجهات المستفيدة من التحليل المالي User of Financial Analysis: هناك جهات عديدة تستفيد من التحليل المالي فمنها ما هو داخلي يخص المنشاة نفسها ويتمثل بالمستويات الإدارية المختلفة وهناك جهات خارجية تستفيد من التحليل المالي تتمثل بجميع الأطراف خارج المنشاة سواء كانت لهم صلة بالمشروع أو لا وبصورة عامة فان الجهات التي تستفيد من التحليل المالي هي [10] :إدارة المنشاة ملاك المنشاة والمستثمرين الحاليين والمتوقعين في المستقبل دائنو المنشاة والبنوك الجهات الحكومية وأجهزة الرقابة والضريبة مراكز الدراسات والبحوث البورصات وأسواق المال الجامعات والمعاهد شركات التامين الصحف والجرائد والمجلات النقابات مصادر معلومات التحليل المالي : يمكن تقسيم مصادر بيانات التحليل المالي إلى مصدرين هما [11]: مصادر داخلية: وهي مصادر من داخل المنشاة والتي تتمثل بالمعلومات المحاسبية والإحصائية والإدارية والاقتصادية. مصادر خارجية: وتتمثل بجميع المصادر التي تكون خارج المنشاة ولعل أبرزها أسواق المال ومكاتب السماسرة وهيئات البورصة والصحف المتخصصة والمجلات ودوائر الدولة المختلفة التي لها علاقة كوزارة التخطيط ووزارة الاقتصاد ووزارة المالية وأجهزة الإحصاء. بالإضافة إلى ذلك ينبغي التعرف على مستويات الربحية والأداء في القطاعات المختلفة كذلك القطاع الذي تعمل فيه المنشاة المراد إجراء تحليل لها بالإضافة إلى بعض التشريعات التي تتعلق بالضرائب والرسوم الكمركية وسواها، كذلك ينبغي معرفة الظروف الاقتصادية من كساد وتضخم ورواج وغيرها. أنواع التحليل المالي: هناك أنواع عديدة من التحليل المالي ناتجة عن طريقة التبويب التي يستخدمها المحلل أو المختص والأسس التي يعتمدها في التحليل. بصورة عامة سنشير إلى بعض هذه الأنواع [12]: حسب الجهة القائمة بالتحليل [13]: تحليل داخلي وهو التحليل الذي تقوم به جهة داخلية أي من داخل المنشاة المراد إجراء تحليل لها. تحليل خارجي: هذا النوع من التحليل تقوم باجراءه جهات من خارج المنشاة كالبنوك والمصارف والغرف التجارية والصناعية وفي أيامنا هذه المكاتب المتخصصة في الحسابات والتدقيق. حسب الزمن: تحليل رأسي "ثابت أو ساكن" [14]: يتم في هذا النوع من التحليل نسبة بند من بنود احد القوائم المالية الواحدة إلى مجموعة اكبر فمثلا يتم نسبة المدينين إلى الموجودات المتداولة أو نسبة المكائن والآلات إلى الموجودات الثابتة أو إلى إجمالي الموجودات وهكذا بالنسبة للخصوم هذا فيما يخص قائمة المركز المالي على سبيل المثال، أما بالنسبة إلى قائمة الدخل فيتم نسبة احد البنود إلى المبيعات، طبعا مع ملاحظة أن هناك علاقة بين البند والمجموعة التي ينسب لها من اجل أن تكون ذات مدلول. ويتسم هذا التحليل بالسكون والثبات لأنه يدرس العلاقة بين بندين أو مجموعتين في فترة زمنية محددة. تحليل أفقي "المتغير" [15]: هذا النوع من التحليل يتم عن طريق احتساب اتجاه التغير في العناصر الرئيسية للقوائم المالية من سنة إلى أخرى على شكل نسب مئوية من اجل توضيح التغيرات الحاصلة حيث يتم احتساب نسب التغير كما يأتي: قيمة التغير في أي عنصر = قيمة العنصر في سنة المقارنة(مثلا سنة 2006) – قيمة نفس العنصر في سنة الأساس (مثلا سنة 2003). نسبة التغير = قيمة التغير في النقطة (أ) / مبلغ سنة الأساس (سنة 2003). يمكن استخراج نسبة التغير بخطوة واحدة كآلاتي: نسبة التغير = [{قيمة العنصر في سنة المقارنة(سنة 2006) – قيمة نفس العنصر في سنة الأساس (سنة 2003)}/قيمة العنصر في سنة الأساس] * 100 حسب الهدف من التحليل [16]: تحليل قدرة المنشاة على الوفاء بالتزاماتها في الأجل القصير. تحليل قدرة المنشاة على الوفاء بالتزاماتها في الأجل الطويل. التحليل المالي لتقويم ربحية المنشاة. التحليل المالي لتقويم الأداء. التحليل المالي لتقويم التناسق في الهيكل التمويلي العام للمشروع ومجالات استخدامات. ثالثا: استعمالات التحليل المالي: يمكن استعمال التحليل المالي لخدمة أغراض متعددة ومن أهمها الآتي [17]: التحليل الائتماني Credit Analysis [18]: هذا التحليل بصورة عامة يقومون به المقرضين من اجل معرفة الأخطار التي سيواجهونها إذا منحوا قرضا لأحد الأطراف، لذا يقومون بتحليل مديونية الطرف الذي ينوون منحه قرضا من اجل التحقق من أن هذا الطرف قادر على إعادة القرض عند استحقاقه. التحليل الاستثماري Investment Analysis [19]: هذا النوع يهتم بعملية تقييم الأسهم والسندات وتقييم المؤسسات بصورة عامة، وهذا النوع يعتبر من الأنواع المهمة باعتبار أن الاستثمار هو مدار اهتمام نسبة كبيرة من الإفراد والمؤسسات. تحليل الاندماج والشراء Merger & Acquisition Analysis [20]: كما هو معروف فان عملية شراء شركة أو في مجال عملية الاندماج بين الشركات نحتاج إلى القيام بعملية تحليل مالي للمنشاة المراد شراؤها مثلا، من اجل الوقوف على القيمة الحقيقة للمنشاة ومن اجل معرفة موقع المنشاة في السوق بالإضافة إلى أمور كثيرة كالتنبؤ بمستقبل أداء هذه المنشاة وغيرها من أمور. وكما نعرف فان عملية شراء المنشات أو عملية الاندماج من الأمور المهمة والتي تكون مكلفة سيما إذا لم تكن قائمة على دراسة وتحليل دقيق وبالتالي فان الأهمية تتأتى من هذا الجانب. تحليل تقييم الأداء Performance Analysis [21]: هذا النوع هو الآخر من الأنواع المهمة ولعل غالبية الأطراف ( الإدارة والمستثمرون والمقرضون وغيرهم) تقوم بهذا النوع من التحليل باعتبار انه يقوم بتقييم المؤسسات من جهات عديدة كتقييم الربحية وكفاءة المؤسسة في إدارة موجوداتها أو توازنها المالي أو ما يتعلق بالسيولة والنمو وما إلى ذلك من خدمات جليلة يقدمها هذا النوع من التحليل. التخطيط planning [22]: يعتبر التحليل المالي من الأدوات الفعالة في مجال التخطيط حيث يُستعان به في وضع تصور لأداء المنشاة المتوقع وذلك عن طريق الاسترشاد بالأداء السابق لنفس المنشاة. وفي هذا المجال نستطيع القول أن التحليل المالي يلعب دورا فريدا في مجال تقييم الأداء السابق أو الأداء المتوقع. رابعا: معايير التحليل المالي Standards of Financial Analysis: هناك مجموعة من المعايير التي يستخدمها المحلل للتعبير عن مستوى الأداء المالي ومن هذه المعايير الآتي [23]: المعايير التاريخية [24] Historical Standards: هذه المعايير تعتمد على مؤشرات مالية تاريخية أي لسنوات سابقة فمثلا يتم مقارنة نسبة السيولة للسنة الحالية مع نسبة السيولة لأعوام ماضية (لنفس المنشاة) ومن ثم ملاحظة التغيرات الحاصلة، هل التغيرات إلى الأفضل أو إلى الأسوأ وهكذا بالنسبة للنسب أو المعدلات الأخرى. المعايير المستهدفة [25] Targeted Standards: المعايير المستهدفة تعني المعايير التي تعتمد عادة على الخطط المستقبلية للمنشاة والتي تمثل الموازنات التخطيطية، وهذه المعايير يستفيد منها المحلل أو الإدارة للتحقق عن مدى تطبيق الخطط الموضوعة. فالمحلل المالي يقوم بمقارنة المعايير المستهدفة مع المتحقق وبالتالي يحدد فيما إذا كانت هناك انحرافات سواء ايجابية أو سلبية، وبالتالي فان المعايير المستهدفة من الأدوات الهامة في عملية التخطيط أو الرقابة. المعايير الصناعية [26] Industrial Standards: هو معيار يوضع ضمن صناعة معينة سواء ضمن صناعة واحدة محلية أو إقليمية أو دولية، ويحدد هذا المعيار طبقا لما هو متعارف عليه في السوق، طبعا هذه المعايير توضع من قبل مختصين سواء التجمعات المختصة في هذا المجال أو من قبل الاقتصاديين أو الإداريين أو المحللين الماليين أو الاستشاريين وغيرهم من ذوي الخبرة في هذا المجال، ويستفاد من هذه المعايير للمقارنة مع أداء المنشاة ومعرفة أداءها عن كثب. خامسا: الطرق والأساليب المستخدمة في التحليل المالي: للتحليل المالي طرق وأساليب فنية يستخدمها المحلل المالي من اجل الوصول إلى مؤشرات معينة أثناء القيام بعملية التحليل المالي وهذه الطرق منها ما هو تقليدي نشا مع بداية تشكل هذه المعرفة ولازال يشكل أهمية وفعالية في عملية التحليل المالي، كالنسب المالية، وهناك أساليب حديثة نشأت مع تطور العلوم الأخرى كالرياضيات والإحصاء وبحوث العمليات [27]. يتفق اغلب المختصين [28] على أن النسب المالية تنقسم إلى أربع مجموعات رئيسية وكل مجموعة تنقسم بدورها إلى مجموعة من النسب أو المعدلات المالية وهذه المجموعات الأربع هي الآتي: نسب السيولة. نسب الرفع المالي. نسب النشاط أو نسب الدوران. نسب الربحية. في حين أن بعض المختصين [29] يضيف مجموعة خامسة بالإضافة إلى المجموعات الأربع أعلاه، وهذه المجموعة هي، نسب السوق. ولكن نسب هذه المجاميع الخمسة لا تختلف بمجموعها عن المجاميع الأربعة لذا سيقتصر الباحث في استعراضه للنسب المالية على المجاميع الأربعة. قسم آخر من المختصين [30] يقسم النسب المالية حسب نوع القوائم المالية، فهو يقسم النسب كآلاتي: نسب قائمة المركز المالي. نسب قائمة الدخل. النسب المشتركة : أي المشتركة بين قائمة المركز المالي وقائمة الدخل، أي أن النسبة المالية تتكون من عنصر ينتمي إلى احد القائمتين وعنصر آخر ينتمي إلى القائمة الأخرى وبالتالي فان النسبة تتكون من بسط ومقام ينتمي إلى القائمتين، ولكن ينبغي أن تكون هناك علاقة بين العنصرين اللذين أُخذت النسبة لهما وإلا سوف لن يكون هناك معنى للنسبة. النسب المالية المعيارية. بصورة عامة فان هذا التصنيف لا يختلف عن التصنيفات الأخرى من حيث طبيعة النسب المالية، لكن العملية تعتمد على الباحث أو المختص ووجهة نظره في كيفية عرض النسب ومدى بساطة ووضوح عملية التصنيف والعرض لهذه النسب. ولا تخلو هذه العملية من الايجابيات على كل حال بينما يذهب البعض الآخر من المختصين [31] إلى اعتبار أن كل النسب المالية (المجموعات الأربع أعلاه) هي من الأساليب التقليدية - لكنها على كل حال تبقى مهمة ولها اثر مهم في عملية التحليل المالي- وان هناك أساليب حديثة كالأساليب الرياضية والإحصائية وبحوث العمليات. سيتناول الباحث بالشرح المجموعات الرئيسية الأربع للنسب المالية ومن ثم سيسلط الضوء على الأساليب الحديثة. التحليل المالي واستخداماته للرقابة على الأداءوالكشف عن الانحرافات إعداد علي خلف عبد الله إشراف مقالات ذات صلة:كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقديةكيف يحميك تحليل دوبونت من الكوارث المالية؟دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عملية
جديد
- بواسطة مدير التحرير
- September 24, 2026
كيفية حساب زكاة المال
كيفية حساب زكاة المال مع نماذج تطبيقية (2-1) - خطوات حساب الزكـاة . تتمثل خطوات حساب زكاة المال فى الآتى :- 1- تحديد ميعاد حساب وأداء الزكاة ، بمعنى أن يحدد المسلم لنفسه ميعاداً سنوياً سواء على الأساس الهجرى أو الميلادى لحساب الزكاة وأدائها . ( حول الزكاة ) . 2- تحديد الأموال الخاضعة للزكاة ، بمعنى يَحْصُر ويُقَوِم المسلم الأموال التى عنده ويتوافر فيها شروط الخضوع للزكاة السابق بيانها فى الفصل الأول . 3- تحديد الالتزامات (الديون المستحقة عليه ) الواجبة الخصم من الأموال الزكوية بشرط أن تكون حاّلة فى السنة المقبلة 4- تحديد وعاء الزكاة ، ويقصد به صافى المال الخاضع للزكاة ، بخصم بند (3) من بند (2) والمعادلة كما يلى وعاء الزكاة = الأموال الزكوية – الالتزامات الحالة 5- حساب مقدار النصاب حسب نوع الزكاة ، فكل مال له نصاب خاص به ، فإن وصل الوعاء النصاب تحسب الزكاة . 6- تحديد نسبة الزكاة الواجبة التطبيق والتي تختلف من مال إلى مال . 7- تحسب الزكاة عن طريق ضرب الوعاء فى نسبة الزكاة المقررة , وتكون معادلة حساب مقدار الزكاة كما يلى : مقدار الزكاة = الوعاء × نسبة الزكاة . (2-2)- حساب الزكاة على الأموال النقدية . + تتمثل الأحكام العامة لحساب زكاة الأموال النقديـة فى الآتى : u تحديد الميعاد السنوي لإخراج زكاة الأموال النقدية . u حصرالأموال النقدية الخاضعة للزكاة ومنها على سبيل المثال فى الآتى : ـ السبائك الذهبية والفضية . النقود الورقية . - العملات الأجنبية . ـ النقود الذهبية والفضية . ـ شهادات الاستثمار وما فى حكمها . ـ الديون الجيدة لدى الغير المرجوة التحصيل . ـ الحسابات الجارية لدى البنوك . u تحصر الديون الحاّلة المستحقة على المزكى للغير إن وجدت . u تحديد وعاء زكاة الثروة النقدية ويتمثل فى الفرق بين قيمة الأموال النقدية الخاضعة للزكاة والديون المستحقة للغير الواجبة الأداء . u تحسب الزكاة على صافى الوعاء إذا وصـل النصـاب وهو ما يعادل 85 جراماً من الذهب الخالص عيار 24. u نسبة زكاة الثروة النقـدية 2.5% سنوياً وفقـاً للسنـة الهجرية و 2.575% وفقاً للسنة الميلادية . وفى الصفحة التالية نموذج تطبيقى لحساب الزكاة على الأموال النقدية . نموذج تطبيقى لحساب الزكاة على الأموال النقدية (زكاة النقدين ) قائمة حساب الزكاة فى / / هـ * الأموال الزكوية . ـ سبيكة ذهبية 2000 ـ نقود ذهبية 2000 ـ نقود فضية 2500 ـ شهادات استثمار ونماؤها الحلال 1750 ـ ديون على الغير جيدة 750 ـ أوراق بنكنوت ـ إسترلينى ما قيمته 1500 ـ إسترلينى ما قيمته 2000 ـ مصرى . 1500 * إجمالى الأموال الزكوية 14000 ـ يخصم : الالتزامات الحاّلة المستحقة * الديون الحالة المستحقة للغير (6000) * وعاء الزكاة 8000 * مقدار النصاب ما يعادل 85 جراماً من الذهب ، فرضاً سعر الجرام 100 جنيهاً = 8500 ج ، الوعاء وصل النصاب فتحسب الزكاة. * مقدار الزكاة الواجبة الأداء =8000 × 2.5% = 200 ج (2-3)- حساب زكاة الحلى والصداق . + أحكام حساب زكاة حلىِّ النساء . u يقصد بالحلى ما تتزين به النساء من مصاغ الذهب والفضة واللؤلؤ وما فى حكم ذلك من الأحجار الكريمة ذات القيمة. u ولقد اختلف الفقهاء فى زكاة حلى النساء ، فيرى الأحناف وجوب الزكاة فى الحلى بصفة عامة ، وقال المالكية والحنابلة أنه لا زكاة في الحلي للزينة ، ويرى الشافعية لا زكاة فيه إذا كان فى حدود المعتاد وما يزيد عن المعتاد يزكى سنوياً بنسبة 2.5 % هـ أو 2.575 % م ، وهذا ما نميل إليه حيث لا يجوز الإسراف فى الزينة عن الوسطية أى المعتاد. نموذج تطبيقى على حساب زكاة الحلى . إذا فرض أن سيدة مسلمة لديها 500 جراماً من الحلى ، وأن المعتاد للزينة فى وسطها الاجتماعي هو 200 جراماً ، وأن سعر الجرام 50 جنيهاً ، فتحسب الزكاة كما يلى : * وزن الحلىِّ الواجب فيه الزكاة =500 جراماً – 200 جراماً = 300 جراماً . مقدار الزكاة الواجبة = 300 جراماً ×50جنيهاً × 2.5 % = 375 جنيهاً + أحكام حساب زكاة الصداق . u يقصد بالصداق ما يدفعه الزوج لزوجته عند الزواج ، وأساس ذلك قول الله تبارك وتعالى : " وَآتُوا النِّسَاءَ صَدُقَاتِهِنَّ نِحْلَةً " (سورة النساء :4 ) وهو من حق الزوجة إلاّ إذا تنازلت عنه بطيب خاطر لوالدها أو لغيره u والصداق نوعان : صداق معجل مدفوع ، وصداق مؤخر . u ويخضع الصداق المعجل المدفوع نقداً للزكاة إذا كان فى حوزة المرأة أو عند وليها وحال عليه الحول ولم ينفق , وبلغ النصاب قياساً على زكاة النقدين . u وبخصوص الصداق المؤخر ( مؤخر الصداق ) ، فيطبق عليه زكاة الديون المحبوسة فلا يخضع للزكاة إلا عند قبضه وحينئذ يضم إلى بقية الأموال النقدية باعتباره مالاً مستفاداً ويخضع الجميع للزكاة إذا وصل النصاب فى نهاية الحول بنسبة 2.5 % وهذا هو الرأي الراجح عند جمهور الفقهاء . u وخلاصة القول لا يخضع مؤخر الصداق للزكاة إلاَّ عند قبضه ولحول واحد ويضم إلى بقية الأموال النقدية ونسبة الزكاة 2.5 %هـ و 2.575 % م ،وهذا هو الرأي الذي نميل إليه . (2-4) - حساب زكاة الاستثمارات المالية . + تتمثل الأحكام العامة لحساب زكاة الاستثمارات المالية في الآتي: u يقصد بالاستثمارات المالية : الاستثمار في الأسهم والسندات والصكوك وشهادات الاستثمار والودائع لدى البنوك والمصارف ودفاتر التوفير ونحوها . u يطبق عليها أحكام زكاة وخطوات حساب النقدين السابق بيانها . u يتمثل وعاء زكاة الاستثمارات المالية فى قيمة الاستثمارات مقومة على أساس القيمة السوقية عند حلول الحول مطروحاً منها الالتزامات الحالة المستحقة إن وجدت . u يضاف إلى الاستثمارات المالية عوائدها إن وجدت وقبضت وكانت حلالاً . u إذا وصل وعاء الزكاة النصاب وهو ما يعادل 85 جراماً من الذهب الخالص تحسب الزكاة على أساس 2.5% سنوياً. u ولا تخضع فوائد الاستثمارات المالية الربوية للزكاة لأنها مال حرام خبيث يتم التخلص منه كلياً فى وجوه الخير. u تحسب زكاة الأسهم للاستثمار والتجارة والمضاربة على أساس قيمتها السوقية وقـت حلول الزكاة ، وإن تعذر معرفتها فتقدر قيمتها الحاضرة بمعرفة أهل الاختصاص . u الأسهم المقتناة ليس للمضاربة والتجارة ولكن للاحتفاظ بها والتي يطلق عليها استثمار طويل الأجل ، يرى بعض الفقهاء خضوع عائدها فقط للزكاة قياساً على الأرض بنسبة 10% (القرضاوى) u تحسب زكاة السندات للمضاربة والتجارة على أساس قيمتها الاسمية ، أما فوائدها الربوية فيتم التخلص منها فى وجوه الخير وليس بنية التصدق لأنها مال حرام خبيث . u تحسب زكاة الصكوك الاستثمارية الإسلامية على أساس قيمتها السوقية متضمنة أرباحها الحلال المحصلة المقبوضة إن لم تكن قد أنفقت فى مجال الحاجات المعيشية . u تحسب زكاة شهادات الاستثمار بفائدة على أساس قيمتها الاسمية ويتم التخلص من فوائدها الربوية فى وجوه الخير . u تحسب زكاة حسابات الاستثمار لدى المصارف الإسلامية على أساس قيمتها الاسمية مضاف إليها عوائدها الحلال . u تحسب زكاة الودائع الاستثمارية لدى البنوك التقليدية على أساس قيمتها الاسمية فى نهاية الحول غير متضمنة عوائدها الحرام والتى يتم فقط التخلص منها فى وجوه الخير . u وفقاً لمبدأ الخلطة تضم الاستثمارات المالية السابقة وكذلك الأموال النقدية إلى بعضها البعض فى نهاية الحول ويزكى الجميع وفقاً للأسس السابقة بنسبة 2.5 % إذا وصل الجميع النصاب وهو ما يعادل 85 جراماً من الذهب الخالص عيار 24. ويوجد فى الصفحة التالية نموذج تطبيقى لذلك . نموذج تطبيقى على حساب زكاة الاستثمارات المالية قائمة حساب الزكاة / / هـ البيـــان مبلغ مبلغ *الأموال الزكوية . ـ أسهم 2500 ـ صكوك 2500 ـ سندات 500 ـ شهادات استثمار 1500 وديعة لدي البنوك 2500 دفاتر توفير 500 ـ العوائد الحلال…. * إجمالى الأموال الزكوية 10000 *يخصم : الالتزامات الحالة للغير ـ ديون للغير 1500 ـ مستحقات للغير 500 * إجمالى الالتزامات الحالة 2000 *وعاء الزكاة 8000 *يقارن الوعاء بالنصاب فإن بلغه تحسب الزكاة ، لو فرض أن النصاب = 8500 ج تحسب الزكاة كما يلى : *مقدار الزكاة الواجبة =8000 × 2.5% = 200ج (2-5) ـ أسئلة معاصرة حول زكاة الثروة النقدية والمالية. u مسألة : زكاة عائد الودائع الاستثمارية فى البنوك الإسلامية. س ـ رجل معه مبلغاً من المال أودعه فى بنك إسلامى فى صورة وديعة استثمارية ويحصل على العائد كل ثلاثة شهور لينفقه على حاجاته المعيشية ولا يبقى من العائد شيئا ، هل على الوديعة الاستثمارية زكاة؟ جـ ـ يرى بعض الفقهاء أن التكييف الفقهى لهذه الوديعة الاستثمارية الثابتة بغرض الحصول على العائد للإنفاق منه ، هو من قبيل عروض القنية بقصد الحصول على الإيراد ، ولا تجب الزكاة على ذات قيمة الوديعة ، ولكن تجب على صافى عائدها بعد طرح النفقات إذا وصلت النصاب بنسبة 2.5% أو 10% ، وفى الحالة التى بين أيدينا ، قد تم إنفاق كل عائد الوديعة على الحاجات المعيشية ولذلك لا يوجد وعاء للزكاة . ـ ويرى فريق آخر من الفقهاء أن الزكاة تجب على أصل قيمة الوديعة وصافى عائدها بعد خصم النفقات بنسبة 2.5% وهذا الرأى هو ما أخذت به الهيئة الشرعية العالمية للزكاة ونحن نميل إليه . u مسألة:الزكاة على الوديعة لدى البنوك التقليدية بنية الاستثمار. س ـ أمتلك وديعة فى بنك تقليدى بنية الاستثمار لمدة 3 سنوات ، ولا يضاف العائد ( الفائدة ) إلاّ فى نهاية أجلها . فهل تجب عليها زكاة؟ جـ ـ تجب الزكاة فى قيمة الوديعة الاستثمارية سنوياً بنسبة 2.5% حسب رصيدها ، وفى السنة الأخيرة تجنب الفائدة لأنها من الربا المحرم شرعاً ويتم التخلص منها فى وجوه الخير وليس بنية التصدق ، وفى كل الأحوال تجب الزكاة على قيمة الوديعة سنوياً . ـ وأما إذا كانت الوديعة مستثمرة وفقاً لعقد المضاربة الإسلامية فإنها تحقق ربحا حَلاَلاً ، فتجب الزكاة على قيمة الوديعة سنويا وإذا قبض العائد يضاف إلى قيمة الوديعة فى السنة التى قبض فيها ، ويزكى الجميع بنسبة 2.5% . وهذا ما نميل إليه . u مسألة :زكاة الأسهم العادية للاقتناء بقصد الربح وليس الاستثمار س ـ أمتلك 5000 سهما عاديا فى الشركة الإسلامية للاستثمارات الاقتصادية القيمة الاسمية للسهم 500 جنيه ، بقصد الإعاشة على أرباحها وليس لغرض التجارة . فهل تجب على الأسهم وأرباحها زكاة ؟ وكيف تحسب ؟ جـ ـ القصد من اقتناء هذه الأسهم هو الحصول على الربح وليس التجارة وتأسيساً على ذلك تجب الزكاة فى صافى الأرباح المحصلة فعلاً بمقدار 2.5% متى وصلت النصاب وذلك فى نهاية الحول ولا زكاة على أصل قيمة الأسهم . ـ ولو فرض أن صافى الأرباح المحصلة فى سنة ما 25000 جنيه ـ أنفق منها على الحاجات الأصلية مبلغ 15000 جنيه ـ يكون الصافى مبلغ 10000 جنيه ـ يكون مقدار الزكاة = 10000 × 2.5% = 250 جنيهاً . ـ ولا يشترط حولان الحول على العائد ولكن العبرة بالمحصل فعلاً خلال الحول متى وصل أصل قيمة الأسهم النصاب . ويرى الدكتور القرضاوى أن الزكاة على صافى الأرباح بنسبة 10% u مسألة : أداء زكاة الأسهم بأثر رجعى . س ـ اشتريت عدداً من الأسهم العادية منذ خمس سنوات لأغراض الاستثمار ولم تزكى عليها لعدم علمى بذلك ، واليوم أقوم ببيعها . فما حكم الزكاة فيها الآن ؟ جـ ـ تجب الزكاة على قيمة الأسهم العادية الاستثمار وعوائدها ، إذ تُقَوَّم سنويا حسب القيمة السوقية لها وقت حلول ميعاد الزكاة ، لأن الغرض منها الاستثمار . ـ ولا تسقط الزكاة بمضى المدة ، فهى دين على المزكى يجب التعجيل بأدائه وفى المسألة التى بين أيدينا يتعين على المزكى حساب الزكاة بأثر رجعى ، ولو أدى الأمر إلى التقدير . ـ وعند بيع الأسهم فإن قيمتها تضاف إلى بقية أمواله النقدية الأخرى إن وجدت ويزكى الجميع فى نهاية الحول إذا وصل النصاب بنسبة 2.5% ، حيث تأخذ القيمة السوقية حكم المال المستفاد u مسألة : تقويم الأسهم لغرض الزكاة . س ـ هل تخضع القيمة الاسمية للسهم للزكاة أم القيمة السوقية ، وهل على العائد من السهم زكاة ؟ وكيف تحسب ؟ جـ ـ هناك عدة قيم للأسهم منها ما يلى : ـ القيمة الاسمية التى أصدرت بها الأسهم . ـ القيمة الفعلية والتى تمثل قسمة حقوق الملكية على عدد الأسهم ، حيث يضاف إلى القيمة الاسمية نصيب السهم من الاحتياطيات والأرباح غير الموزعة . ـ القيمة السوقية فى سوق الأوراق المالية أو تقدير الخبراء . ولأغراض حساب زكاة الأسهم لأغراض التجارة والاستثمار فإنها تقوم على أساس القيمة السوقية الحاضرة لها وقت وجوب الزكاة . ـ وتحسب الزكاة عن طريق ضرب القيمة السوقية للأسهم مضاف إليها عوائدها إن وجدت فى نسبة الزكاة وهى 2.5% متى وصل الجميع مقدار النصاب . u مسألة : الزكاة على أموال اليتامى . س ـ مات رجل وترك أطفالاً صغاراً ولهم أموالاً نقدية تزيد عن النصاب . فهل على هذه الأموال زكاة ؟ وكيف تحسب ؟ جـ ـ الزكاة عبادة مالية ، وتجب على المسلم الحر ، وتجب فى أموال اليتامى إذا توافرت شروط الخضوع ، ويتولى دفعها من أموالهم الوصى ، وهذا هو الرأى الراجح . ـ وإذا أودعت هذه الأموال فى البنوك التقليدية بقصد الاستثمار ولا توجد قيود عليها ، فتزكى سنويا حسب الرصيد الموجود إذا وصل النصاب بنسبة 2.5% ما عدا الفوائد الربوية التى يتم التخلص منها فى وجوه الخير . وإذا استثمرت فى وديعة استثمارية ثابتة طويلة الأجل لدى بنك إسلامى بقصد الإنفاق من عائدها عليهم فأصل قيمة الوديعة لا يخضع للزكاة ، وإنما تجب الزكاة على صافى العائد بعد خصم النفقات بنسبة 2.5 % ، حيث تكيف الوديعة فقهاً على أنها من العروض الثابتة التى تغل إيراداً مثل المنزل المؤجر ، وهذا هو الرأى الأرجح . ـ وإذا أودع المال فى بنك تقليدى ربوى تحت إشراف المجلس الحسبى وتعذر التصرف فيه وفى فائدته قبل سن الرشد فلا زكاة عليه لأنه يأخذ حكم المال المحبوس ، وعندما يصل الأطفال سن الرشد ويقبضون المال فإنه يزكى الأصل لحول واحد ، ويتم التخلص من الفوائد الربوية فى وجوه الخير . u مسألة : زكاة مال اليتيم المحجوز لدى أحد البنوك التقليدية ويصعب التصرف فيه . س ـ قاصر أمواله مودعة لدى أحد البنوك التقليدية تحت إشراف ورقابة المجلس الحسبى ولا يمكن المساس بها أو صرف جزءاً منها تحت بند الزكاة هل على هذه الأموال زكاة ؟ جـ ـ تجب الزكاة فى أموال القصر لأنها عبادة مالية ويتولى الوصى أو الولى أدائها ، وإذا كان القانون الوضعى يعوق ذلك لسبب من الأسباب فعندما يبلغ القاصر سن الرشد يقوم بأداء الزكاة على أصل المال لحول واحد لأنه يأخذ حكم المال المحبوس وتم التخلص من الفوائد فى وجوه الخير u مسألة : زكاة الأموال المدخرة فى صناديق الزمالة وصناديق التكافل الاجتماعى وما فى حكم ذلك . س ـ أنا مشترك فى صندوق الزمالة الخاص بالجهة التى أعمل بها ، ويُسْتَقْطَع من راتبى كل شهر قسط اشتراك الصندوق . هل عليه زكاة؟ جـ ـ هذه المدخرات محبوسة ولا يمكن التصرف فيها فتأخذ حكم الأموال المقيدة فلا تجب فيها الزكاة . ـ وعندما يقبض المشترك قيمة التعويض فإنه يضمه إلى بقية أمواله النقدية ويزكى الجميع بنسبة 2.5% إذا وصلوا جميعاً النصاب . ـ يطبق ما سبق على صناديق التكافل الاجتماعى وصناديق التأمين الخاصة وما فى حكم ذلك . u مسألة : زكاة المال المدخر لغرض الزواج . س ـ شاب يدخر الفائض من كسبه ليتزوج به فى المستقبل ، ولقد وصل المدخر النصاب . فهل على هذا المبلغ المدخر زكاة ؟ جـ ـ تجب الزكاة سنوياً على الأموال المدخرة لغرض الزواج إذا وصلت النصاب بنسبة 2.5% ، حيث تتوافر فيها الشروط الواجب توافرها فى المال حتى يخضع للزكاة ومنها : الملكية ، والنماء ، والنصاب ، والحول ، والخلو من الدين . ـ ويُطبق هذا الحكم كذلك على الأموال المدخرة للحج أو المدخرة لشراء سيارة أو المدخرة لبناء منزل ، ما دام المال يمكن التصرف فيه . u مسألة : إبراء المدين من الدين واحتسابه من زكاة الدائن . س ـ رجل فقير عليه دين لشخص آخر مقداره 10000 جنيه وعجز عن الأداء ، هل يجوز للدائن إسقاط الدين عنه واعتبار ذلك من الزكاة ؟ جـ ـ يرى جمهور الفقهاء أنه لا يعتبر إسقاط الدين على معسر من الزكاة ولو كان هذا المدين من مستحقى الزكاة . ـ ويرى أكثر الفقهاء أن الدائن يمكن أن يعطى زكاة ماله للمدين الفقير ولا يشترط عليه بأى حال من الأحوال أن يرد له الزكاة مرة أخرى كسداد لدينه . ـ ولو دفع الدائن إلى المدين مال الزكاة ، ولم يقم المدين بردها للدائن مرة أخرى ، فإنه يصح ويجزئ عن الزكاة . [ لمزيد من التفصيل يُرْجَع إلى كتاب : " فتاوى وتوصيات الزكاة الندوة الأولى 1409هـ / 1988م ] u مسألة : خصم أقساط القروض المؤجلة عند حساب الزكاة . س ـ لقد اشتريت شقة سكنية بمبلغ 100.000 جنيه دفعت من ثمنها مبلغ 50000جنيه والباقى مقسط على خمس سنوات ، قيمة كل قسط 10000 جنيه. هل يصح خصم مقدار الأقساط المستحقة على الشقة عند حساب الزكاة ؟ جـ ـ يخصم سنوياً عند حساب الزكاة القسط السنوى الحال فقط وليس كل الأقساط [المصدر : " فتاوى وتوصيات الزكاة ـ بيت الزكاة ـ الكويت الندوة الأولى والثانية]. u مسألة : زكاة الأموال الموظفة (نظام توظيف الأموال) . س ـ لقد ادخرت مبلغاً من المال (فرضاً 10000 جنيه) وأعطيته لأحد التجار ليشغله لى ( مضاربة ) على أن نقتسم ما يسوقه الله من ربح بيننا مناصفة ؟ فهل على هذا المال زكاة وكيف تحسب ؟ جـ ـ يدخل هذا المال فى مجال الاستثمارات المالية حيث تجب عليه الزكاة سنويا على أصل المال ونمائه بنسبة 2.5% . ـ فلو فرض فى نهاية السنة الأولى كان العائد 2000 جنيه . ـ يكون مقدار الزكاة = 10000+2000 = 12000×2.5% = 300جنيه. ـ ولو فرض أن المزكى لم يسحب العائد وأعيد استثماره وكان العائد فى نهاية السنة الثانية 2400 جنيه . ـ يكون مقدار الزكاة = 12000+2400 = 14400×2.5% = 360 جنيه ـ وإذا لم يدفع الزكاة فلا تسقط وتحسب بأثر رجعى وتدفع فوراً لمستحقيها . u مسألة : زكاة جمعيات المال بين الأفراد . س ـ ينتشر فى الأوساط الأسرية والوظيفية بأن يتفق مجموعة من الأفراد بأن يقوم كل منهم بدفع مبلغ شهرى ، ويعطى هذا المبلغ المتجمع شهرياً لكل منهم حسب ترتيب معين متفق عليه . ـ فلو فرض أنه تكونت جمعية مالية مكونة من 15 فرداً يدفع كل منهم شهرياً مبلغ 1000 جنيه وذلك فى أول المحرم 1420هـ وقبض أحدهم هذه الجمعية فى أول شعبان 1420هـ بعد 7 شهور فهل عليه زكاة؟ جـ ـ تجب الزكاة على المتبقى من الجمعية المقبوضة وتحسب كما يلى : ـ إجمالى الجمعية المقبوضة = 1000×15 = 15000 جنيه ـ يطرح : الأقساط المتبقية وهى ثمانية (8000) جنيه الصافى الخاضع للزكاة 7000 جنيه ـ يطرح : ما أنفق منها على الحاجات لأصلية وما فى حكمها ( فرضاً ) (2000) جنيه وعاء الزكاة 5000 جنيه ـ مقدار الزكاة = 5000 × 2.5 % = 125 جنيه u مسألة : زكاة القروض والديون وفوائدها . س ـ أعطيت صديقا لى مبلغ 10000 جنيها قرضاً بفائدة ، واتفق على أن يسدده لى بعد سنة مبلغ 12000 جنيه . فهل على هذا القرض وفوائده زكاة ؟ جـ ـ تجب الزكاة على أصل القرض وهو مبلغ 10000 جنيهاً حيث يتوافر فيه شروط الخضوع التى وضعها الفقهاء متى كان المدين غير معسر وملىء . ـ أما الفوائد على القرض فهى مال حرام خبيث يجب سرعة التخلص منه كاملاً فى وجوه الخير وليس بنية التصدق ، ويُفضل ردها للمقترض . ويجب على صاحب القرض ما يلى : (1) ـ التوبة من ذنب التعامل بالربا . (2) ـ الاستغفار والعزم على أن لا يعود إلى التعامل بالربا مرة أخرى . (3) ـ يرد الفائدة إلى المقترض إذا كان شخصاً . (4) ـ مضاعفة الأعمال الصالحات . ودليل ما سبق قول الله تبارك وتعالى : { وَإِن تُبْتُمْ فَلَكُمْ رُءُوسُ أَمْوَالِكُمْ لاَ تَظْلِمُونَ وَلاَ تُظْلَمُونَ ، وَإِن كَانَ ذُو عُسْرَةٍ فَنَظِرَةٌ إِلَى مَيْسَرَةٍ } (البقرة : 279ـ280) ، وقول رسول الله صلى الله عليه وسلم : "إن الله طيب لا يقبل إلاّ طيباً" (رواه مسلم) . (2-6)- حساب زكاة النشاط التجارى . + تتمثل الأحكام العامة لحساب زكاة النشاط التجارى فيما يلى : u يخضع النشاط التجارى للزكاة لأنه من مصادر الكسب الحلال الطيب ، ودليل ذلك قول الله عز وجل : يَا أَيُّهَا الَّذِينَ آمَنُوا أَنفِقُوا مِن طَيِّبَاتِ مَا كَسَبْتُمْ" (سورة البقرة: 267) . u لا تخضع الأصول الثابتة فى المتجر للزكاة مثل / المبنى (المحل) / التركيبات / الأجهزة / الأثاث/ السيارات / الآلات / العدد … وما فى حكم ذلك . u يحدد التاجر لنفسه ميعاداَ سنوياً لحساب الزكاة ، حيث يحصر وُيقٌوم ما عنده من أموال مرصدة للتجارة . u يحصر ما عليه من ديون واجبة الأداء . u يتمثل وعاء الزكاة فى الفرق بين الأموال الزكوية (الأصول المتداولة ) ، والالتزامات الحاّلة ( الخصوم المتداولة ) , المعادلة وعاء الزكاة = الأموال الزكوية – الالتزامات الحالية. u تقوم البضاعة على أساس القيمة السوقية وقت حلول الزكاة ، وتقوم الديون على الغير حسب الجيد المرجو تحصيله ، وتقوم الاستثمارات حسب قيمتها السوقية ، وتقوم الأموال لدى البنوك وفى الخزينة حسب رصيدها . u تحسب الزكاة على الوعاء إذا وصل النصاب (ما يعادل 85 جراماً من الذهب) بنسبة 2.5% سنوياً . u إذا كان هناك شركاء ـ توزع الزكاة عليهم حسب حصصهم فى رأس المال . وفى الصفحة التالية نموذج تطبيقى لحساب زكاة التجارة . نموذج تطبيقى على حساب الزكاة على نشاط تجارى (زكاة عروض التجارة) قائمة حساب الزكاة / / هـ * الأموال الزكوية . ـ بضاعة 50000 ـ عملاء 20000 ـ مدينون 10000 ـ أوراق قبض 5000 ـ استثمارات 5000 ـ نقدية لدى البنوك 8000 ـ نقدية بالخزينة 2000 * جملة الأموال الزكوية 10000 يخصم :الالتزامات الحالة ـ دائنون 20000 ـ موردون 20000 ـ أوراق دفع 10000 ـ مستحقات للغير 10000 * إجمالى الالتزامات للغير (60000) * وعاء الزكاة 40000 *النصاب ما يعادل 85 جراماً من الذهب فرضاُ سعر الجرام100 جنيهاً = 8500 جنيهاً ، الوعاء وصل النصاب فتحسب الزكاة * مقدار الزكاة = 40000 × 2.5% = 1000 ج (2-7) ـ أسئلة معاصرة حول زكاة النشاط التجارى. لقد أسفر التطبيق المعاصر لأحكام وأسس حساب زكاة عروض التجارة العديد من التساؤلات عرضت على أهل الاختصاص من العلماء والفقهاء من بينها ما يلى : u مسألة : هل الزكاة على ربح التجارة أم على أموال التجارة س ـ عندى تجارة تدر علىّ ربحاً ، ومن هذا الربح تُغَطَّى مصاريف الحاجات المعيشية وكذلك مصاريف السيارة ونحوها من النفقات فهل على البضاعة التى أتاجر فيها زكاة أم على الربح الناجم منها زكاة ؟ جـ ـ تجب الزكاة فى النشاط التجارى على صافى رأس المال العامل والذى يتضمن فيما يتضمن ما تحقق من ربح خلال الحول . ـ فلو فرض أنه فى نهاية الحول تم الجرد ووجد أن لدى التاجر بضاعة مقدارها 100000 جنيه ، وقد ربح خلال الحول 15000 جنيه أنفقها جميعها على نفقات معيشته ، وليس له أو عليه ديون للغير ففى هذه الحالة تحسب الزكاة على مبلغ 100.000 جنيه بنسبة 2.5 % . ـ ولو فرض فى المثال السابق أنه لم يسحب الأرباح وأعاد استثمارها ففى هذه الحالة يكون لديه بضاعة وغيرها قيمتها بمبلغ 115000 جنيه فتحسب عليهما الزكاة بنسبة 2.5 % (115000×2.5%) . ـ وللتأكيد : الزكاة على المال ونمائه وليس على النماء فقط ما دام المال يعمل فى مجال التجارة . u مسألة : علاقة الزكاة بالخسائر التجارية ؟ س ـ لقد حققت الشركة هذا العام خسارة ، ولكن لديها أصولاً ثابتة وبضاعة وأموالاً لدى الغير ونقدية لدى البنك وفى الخزينة ، وعليها التزامات . فهل عليها زكاة علماً بأنها خاسرة ؟ وكيف تحسب ؟ جـ ـ تخضع هذه الشركة لزكاة عروض التجارة ، وتتضمن الأموال الزكوية : البضاعة والمدينين والعملاء والنقدية لدى البنوك والنقدية بالخزينة ومن ذلك الالتزامات الحالةّ للغير ، أماّ الخسارة التى تحققت فقد أنقصت فعلاً عروض التجارة الخاضعة للزكاة ، وبالعكس لو كانت قد حققت ربحا لأدى إلى زيادة عروض التجارة الخاضعة للزكاة ، فكأن الربح والخسارة يؤثران ضمنا فى وعاء الزكاة ، وتأسيسا على ذلك فإن الزكاة تحسب على الفرق بين الأموال الزكوية مطروحاً منها الالتزامات الحالةّ ، فإذا وصل هذا الفرق النصاب فى نهاية الحول تحسب الزكاة ، فقد تكون الشركة خاسرة ولكن لديها عروض تجارة خاضعة للزكاة . وقد تكون رابحة ولكن التزاماتها أكبر مما لديها من العروض الخاضعة للزكاة ، فلا تجب عليها الزكاة عندئذ . u مسألة : تقويم البضاعة فى نهاية الحول لأغراض الزكاة س ـ كيف تقوّم البضاعة فى نهاية الحول لأغراض الزكاة ؟ ـ هل بقيمة شرائها ؟ ( التكلفة ) ـ هل بالقيمة السوقية لها سعر المستهلك ؟ للدكتور / دكتور حسين حسين شحاتة مقالات ذات صلة:حكم زكاة المال الذى اختلط فيه الحلال بالحرامحكم زكاة المال الحرام الخبيثأنواع الزكوات فى التطبيق المعاصر
