
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

فيديوهات تعليمية
- بواسطة وائل مراد
- September 07, 2026
العهدة المستديمة
وهي "العهدة المستديمة". ده مصطلح مش غريب خالص على اللي بيشتغلوا في الشركات أو الإدارات الحكومية، خاصة في مصر. لو أنت موظف أو صاحب شركة، أو حتى طالب محاسبة، هتفهم الدنيا دي كويس أوي بعد المقال ده. هشرحها بالعامية المصرية عشان تكون سهلة ومباشرة، زي ما بنتكلم في الشارع. إيه هي العهدة المستديمة بالضبط؟ العهدة المستديمة، يا سادة، هي فلوس نقدية بتصرفها الشركة أو المؤسسة لموظف معين، عشان يغطي مصروفات صغيرة ومتكررة زي اللي بنسميها "نثريات". مثلاً، لو الشركة عايزة تشتري أقلام أو ورق أو حتى تدفع لعامل توصيل، بدل ما تروح تعمل شيك أو تحويل بنكي كل شوية، بتعطي الموظف مبلغ ثابت، يقعد معاه دايماً. ده مش زي السلفة العادية اللي بترجعها مرة واحدة، لا، دي مستديمة يعني دائمة، تبقى في عهدته طول الوقت، وكل ما يخلص جزء منها، يجيب فواتير ويستعاض عنها. الفرق الرئيسي بينها وبين العهدة المؤقتة، إن المؤقتة دي بتصرف لمرة واحدة، زي لو عايز تشتري حاجة معينة وترجع الفلوس أو الفواتير فوراً. أما المستديمة، فهي زي "صندوق صغير" شخصي للموظف، يصرف منه على طول، وفي نهاية الشهر أو السنة، يعمل تسوية ويعيد اللي صرف. ده بيسهل الأمور أوي، خاصة في الشركات الكبيرة اللي فيها مصروفات يومية كتير. ازاي بتشتغل العهدة دي؟ خلينا نفهم الخطوات بالبساطة: صرف العهدة الأولى: المدير أو المحاسب بيحدد مبلغ، زي 5000 جنيه مثلاً، ويعطيه للموظف المسؤول (غالباً يكون موظف مشتريات أو إداري). يعمل قيد محاسبي: من حساب الصندوق إلى حساب العهدة المستديمة. الصرف اليومي: الموظف يصرف من الفلوس دي على حاجات زي بنزين السيارة، أو مصاريف مكتبية، أو حتى هدايا صغيرة للعملاء. لازم يحتفظ بفواتير لكل حاجة. التسوية والاستعادة: كل فترة (أسبوع أو شهر)، الموظف يجيب الفواتير، والشركة تعطيه اللي صرف تاني، عشان المبلغ يرجع للأصلي. لو صرف 3000، يرجعوله 3000، وتبقى العهدة كاملة. في نهاية السنة: بتعمل مراجعة كاملة، ولو الشغل مش محتاجها تاني، ممكن تلغيها. بس غالباً بتبقى مستمرة لو الشغل يتطلب كده. مثال بسيط: افترض شركة تصنيع، الموظف بتاع المشتريات عنده عهدة مستديمة 10,000 جنيه. صرف 2000 على أدوات مكتبية، جاب فاتورة، الشركة رجعتله الـ2000، والعهدة رجعت 10,000. كده الدنيا منظمة ومش هتقف على حاجة صغيرة. فوائد العهدة المستديمة توفير وقت: مش لازم كل مرة تروح للبنك أو تعمل إجراءات طويلة لمصروفات صغيرة. تحكم أفضل: الموظف مسؤول شخصياً، وده بيقلل السرقة أو الإهدار، عشان لازم يجيب فواتير. مرونة: خاصة في الشركات اللي فيها حركة كتير، زي التجارة أو الخدمات. مسؤولية قانونية: في مصر، لو العهدة دي في جهة حكومية، لازم تكون مسجلة كويس عشان المراجعة، وإلا الموظف يتحمل المسؤولية لو حصل فقدان. بس طبعاً، في مخاطر زي لو الموظف مش أمين، أو لو الفواتير مزيفة، عشان كده لازم رقابة محكمة. شرح العهدة المستديمة في 7 دقائق مقالات ذات صلة:إتقان دالة IF في Excel كيفية إعداد تنبيهات الأقساط والمقارنات بسهولة!💼ورشة عمل احترافية كيف تصبح Professional Financial Accountant PFA؟ 🔥إدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼
اعداد المجلة
- بواسطة فريق إعداد المجلة
- September 07, 2026
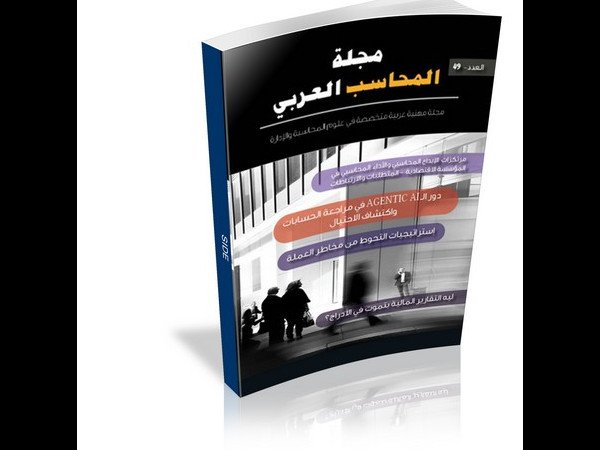
صدر الآن | العدد الشهري رقم (49)
صدر الآن | العدد الشهري رقم (49) مجلة المحاسب العربي ISSN 2414-7893 يسعدنا أن نعلن عن صدور العدد الشهري رقم 49 من مجلة المحاسب العربي، المجلة المهنية العربية المتخصصة في علوم المحاسبة والإدارة، والذي يأتي حافلًا بموضوعات تحليلية معمّقة تواكب تحولات المهنة، والتحديات المستقبلية، والواقع العملي للشركات العربية. يتضمن هذا العدد نخبة من المقالات المتخصصة، أبرزها: مرتكزات الإبداع المحاسبي والأداء المحاسبي في المؤسسة الاقتصادية المتطلبات والارتباطات بين الفكر الإبداعي والنتائج المحاسبية. دور الـ Agentic AI في مراجعة الحسابات واكتشاف الاحتيال كيف تعيد النماذج الذكية تشكيل مستقبل المراجعة؟ تحديات تطبيق معايير IFRS S1 و IFRS S2 في البيئة العربية بحلول 2026 قراءة تحليلية بين المتطلبات الدولية والواقع المحلي. عندما تسبق الأرقام الأحداث تحليل محاسبي لأسباب تعثر شركة كبرى في عام 2025. إستراتيجيات التحوط من مخاطر العملة أدوات عملية لحماية الأرباح في بيئة تقلبات سعر الصرف. الضريبة الدنيا العالمية (Pillar Two) ما الذي يجب أن تستعد له الشركات الإقليمية؟ ليه التقارير المالية بتموت في الأدراج؟ طرح واقعي جريء لأحد أخطر أمراض الإدارة المالية. ندعوكم لقراءة العدد، ومشاركة المقالات، وإبداء آرائكم، لأن المعرفة المحاسبية لا تكتمل إلا بالحوار والتطبيق. حمل العدد من هنا ايضا : صدر الآن | العدد الشهري رقم (49) مجلة المحاسب العربي ISSN 2414-7893 لتصفح إعداد مجلة المحاسب العربي مهنية… تحليلية… من الواقع إلى القرار مقالات ذات صلة:العدد الثامن والعشرونالعدد السابع والعشرونالعدد السادس والعشرون

جديد
- بواسطة المجلة
- September 07, 2026
معلومة رقم 33 - أهداف محاسبة التكاليف
أهداف محاسبة التكاليف تسعى محاسبة التكاليف إلى تحقيق مجموعة من الاهداف كنتيجة لتطوير النشاط الإقتصادي وتعدد الإستخدامات التي من أجلها تطلب بيانات التكاليف . الهدف الأول : الرقابة على التكاليف . الهدف الثاني : تحديد تكاليف الوحدات المنتجة . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . الهدف الرابع : المساعدة في إتخاذ القرارت . الهدف الأول : الرقابة على التكاليف . تعد الرقابة على التكاليف من اهم أهداف محاسبة التكاليف ، ولقد تطور مفهوم الرقابة على التكاليف بتطور مفهوم وظيفة الرقابة عموما فقد كان يقصد بالرقابة بصفة عامة التحقق من أن العمل قد تم طبقاً لما كان مخططا له من قبل ، وبهذا نجد ان الرقابة على على التكاليف تعني التحقق من تطابق التكاليف التي حدثت فعلاً مع التكاليف المخططة لها مسبقاً " التكاليف المعيارية " الهدف الثاني : تحديد تكاليف الوحدات المنتجة . يعد تحديد تكاليف الوحدات المنتجة من اهم أهداف محاسبة التكاليف وذلك لتحديد نتيجة اعمال الوحدة الإقتصادية عن فترة زمنية معينة وبالتالي تحدد نتيجة اعمالها في نهاية هذه الفترة ويتطلب تحديد تكاليف الوحدات المنتجة ما يلي تسجيل وتجميع البيانات المتعلقة بعناصر التكاليف من واقع المستندات والإشعارات المختلفة والمتعلقة بتكاليف إستخدام المواد والعمالة وتكاليف الخدمات اللازمة لاوجه النشاط المختلفة كانقل والصيانة والقوى المحركة ... تحميل عناصر التكاليف على الوحدات المنتجة سواء سلع او خدمات . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . تعتبر الموازنات التخطيطية خطة مالية تفصيلية تغطي كل نواحي النشاط لفترة محدده مقبلة ، وتعد الموازنات التخطيطية بمثابة اداة تستخدم في التعبيير عن الأهداف السياسية التي ساهمت الإدارة في وضعها سواء للوحدة الإقتصادية كوحدة واحدة او الوحدات الإدارية فيها كل على حدة . ويتضمن اعداد الموازنات التخطيطية تحديد حجم النشاط المخطط المراد تحقيقة خلال فترة زمنية مقبلة . تقدير الإيرادات المتوقعه لهذا الحجم من النشاط . تحديد التكاليف اللازمة لبلوغ حجم النشاط . كما تساهم محاسبة التكاليف في إعداد الموازنات التخطيطية عن طريق توفير البيانات الخاصة بعناصر التكاليف والتنبوء من خلال فترة إعداد الموزانة في ضوء دراسة حجم النشاط المخطط . الهدف الرابع : المساعدة في إتخاذ القرارت . يعنبر إتخاذ القرار عصب الوظيفة الإدارية في أي وحدة إقتصادية وتعتمد الإدارة أساساً في القيام بهذه الوظيفة الهامة على المعلومات ، وفي هذا المجال تعمل محاسبة التكاليف على مد الإدارة بالمعلومات التي تستخدمها في عملية الإختيار بين البدائل التي تقوم بدراستها ومن أمثلتها : - القرار الخاص بالمفاضلة بين شراء منتج معين يدخل في انتاج المنتج النتهائي . القرار الخاص بإستمرار في الغنتاج حسب الغمكانيات المتاحة أو التوسع . القرار الخاص بفتح أسواق جديدة ، ام الإكتفاء بالاسواق الموجوده . القرار الخاص بتسعير المنتجات . مقالات ذات صلة:دللــيـــك لتصبح محاسب مالي نــاجــحكورس التحليل المالي وقانون القيمة المضافة المصريمطلوب محاسبين للعمل فورا بشركة عالمية لانظمة المعلومات
جديد
- بواسطة مدير التحرير
- September 07, 2026
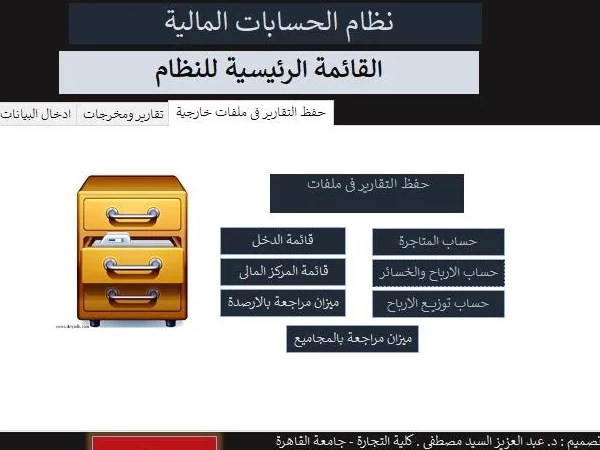
برنامج للمحاسبة المالية بإستخدام برنامج الاكسيس – تصميم الدكتور - عبد العزيز السيد مصطفى ابو الفرح
برنامج للمحاسبة المالية بإستخدام برنامج الاكسيس – تصميم الدكتور - عبد العزيز السيد مصطفى ابو الفرح للزملاء الاعزاء والطلبة المهتمين بالمحاسبة الاليكترونية بتوفيق ونعمة من الله اتممت تصميم نظام للمحاسبة المالية باسستخدام برنامج اكسس Access ، ومرفق روابط البرنامج لمن يريد تحميله وفى انتظار اراءكم وتعليقاتكم لتحسين البرنامج لتحميل البرنامج إضغط هنا مقالات ذات صلة:معلومة رقم 37 - النقود الورقية الالزاميةمعلومة رقم 36 - النقود الورقية الإئتمانيةمعلومة رقم 35 - النقود الورقية النائبة
جديد
- بواسطة الادمن
- September 07, 2026
شارك واربح نسخة مجانية بمسابقة الميزان دوت نت للمحاسبة والمستودعات
@almizan_net فولو ل 5 من أصدقائك 3- نشر الصورة في حسابك 4- هاشتاق #الميزان_دوت_نت + تاق ومنشن لحسابنا يجري السحب ثالث أيام عيد الفطر المبارك إن شاء الله تعالى.. مقالات ذات صلة:وظيفتك عندنامعلومة رقم 29 - الأمور التي يجب التركيز عيلها عند التكلم عن الإهلاكمستشار وزير المالية:الأسبوع المقبل طرح مليون جنيه معدني من الإصدار التذكاري المتداول للقناة