
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
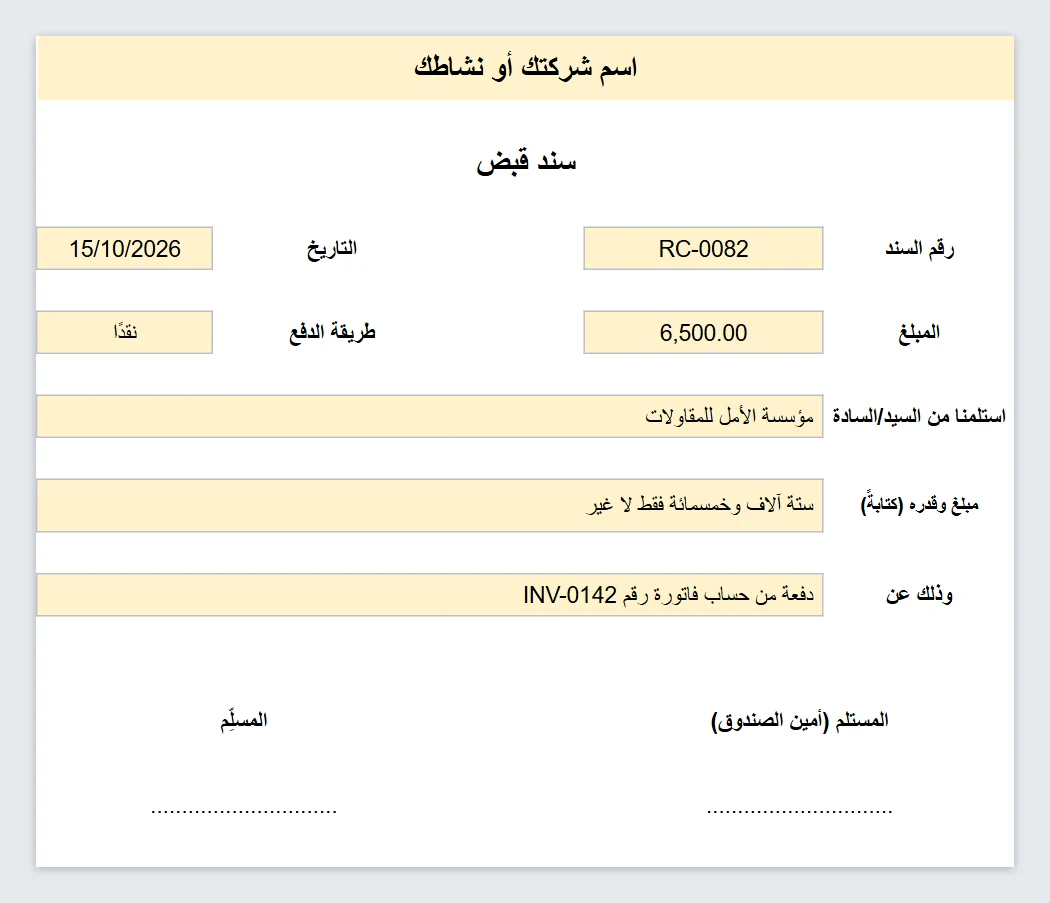
قالب إكسيل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
سند قبض وسند صرف إكسيل للطباعة
سند القبض والصرف من أبسط المستندات وأكثرها طلبًا: كل مبلغ يدخل أو يخرج يحتاج ورقة تثبته. هذا الملف فيه ورقتان، الأولى «سند قبض» والثانية «سند صرف»، كلتاهما مضبوطة للطباعة على A4 بالعرض. محتوى السند اسم نشاطك في الأعلى، ورقم السند والتاريخ. المبلغ بالأرقام، وطريقة الدفع من قائمة: نقدًا، شيك، تحويل بنكي، بطاقة. اسم من استلمنا منه أو صرفنا له، والمبلغ كتابةً، والبيان («وذلك عن ...»). مكان توقيعين: المستلم والمسلِّم في القبض، والمُصرِف والمستلم في الصرف. المبلغ كتابةً لم نجعل الملف يكتب المبلغ بالحروف تلقائيًا، لأن ذلك يحتاج إضافات برمجية (ماكرو) قد يمنعها إعدادات الأمان عندك، فاكتبه بنفسك في الخانة. هذا أضمن من صيغة قد لا تعمل على كل جهاز. ترقيم السندات الرقم يكتب يدويًا (مثل RC-0082). الأسهل أن تحتفظ بنسخة من الملف لكل شهر وتكمل الترقيم من حيث توقفت، أو تحفظ كل سند PDF باسم رقمه. وإن كنت تسجّل الحركات في دفتر فاربطها بـ دفتر اليومية. الأسماء والمبالغ الموجودة أمثلة للتوضيح فقط. داخل الملف ورقة «عن المجلة» تعرّف بالموقع وبباقي القوالب والأدوات المجانية.
الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 27, 2026
العلاقة بين أسعار الفائدة وعوائد السندات: دليل مبسط
السند ببساطة هو أداة دين: المستثمر يقرض جهة معينة (حكومة أو شركة) مبلغاً معيناً مقابل الحصول على فائدة دورية ثابتة، مع استرداد أصل المبلغ في تاريخ استحقاق محدد. سعر السند في السوق الثانوية يتحرك عكسياً مع اتجاه أسعار الفائدة السائدة. حين ترتفع توقعات التضخم أو أسعار الفائدة في الاقتصاد، تصبح السندات القديمة ذات الفائدة الثابتة الأقل أقل جاذبية مقارنة بالسندات الجديدة التي ستصدر بفائدة أعلى، فينخفض سعرها في السوق ليعوض المستثمرين عن هذا الفارق. هذا ما يُقصد بـ"ارتفاع العائد" (Yield) رغم أن الفائدة المعلنة على السند نفسه لم تتغير. بالنسبة للشركات، هذه الديناميكية تؤثر مباشرة على تكلفة الاقتراض. حين ترتفع عوائد السندات الحكومية، ترتفع معها تكلفة إصدار سندات الشركات أيضاً، لأن المستثمرين يطلبون عائداً تنافسياً. لذلك تراقب إدارات التمويل في الشركات الكبرى حركة عوائد السندات الحكومية عن كثب قبل اتخاذ قرار إصدار دين جديد أو إعادة تمويل دين قائم. فهم هذه العلاقة يساعد أي محاسب أو مدير مالي على توقيت قرارات التمويل بشكل أفضل، والاستفادة من فترات انخفاض أسعار الفائدة لتثبيت تكلفة تمويل منخفضة على المدى الطويل.
الأسواق المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2026
كيف تموّل الشركات نفسها عبر أسواق رأس المال؟ دليل مبسط للطرح والسندات
حين تحتاج شركة مدرجة لتمويل توسعها، أمامها عادة مساران رئيسيان بعيداً عن القروض البنكية التقليدية: التمويل عبر الأسهم، أو التمويل عبر إصدار السندات. لكل مسار طبيعته وتكلفته ومزاياه، واختيار الشركة بينهما يعتمد على وضعها المالي وأهدافها طويلة المدى. التمويل عبر الأسهم يشمل إصدار أسهم جديدة، سواء عبر طرح عام أولي (IPO) لشركة تدخل السوق لأول مرة، أو عبر زيادة رأس مال لشركة مدرجة بالفعل. ميزة هذا الأسلوب أنه لا يُنشئ التزام سداد ثابت على الشركة، لكنه في المقابل يُخفّف من نسبة ملكية المساهمين الحاليين، وهو ما يُعرف بـ"التخفيف" أو Dilution. أما التمويل عبر السندات فيمنح الشركة سيولة فورية مقابل التزام واضح بسداد الأصل مع فائدة دورية محددة، دون التأثير على هيكل الملكية. تلجأ إليه الشركات ذات التدفقات النقدية المستقرة والقادرة على تحمل التزام سداد ثابت على المدى المتوسط أو الطويل. من الناحية العملية، تراقب الأسواق حجم إصدارات الأسهم والسندات كمؤشر على صحة بيئة الاستثمار العامة. ارتفاع نشاط إعادة التمويل والطروحات الجديدة يعكس عادة ثقة أكبر من المستثمرين والشركات في الآفاق الاقتصادية، بينما يشير تراجعه إلى حذر أكبر تجاه المخاطر القائمة.
فيديو
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 12, 2026
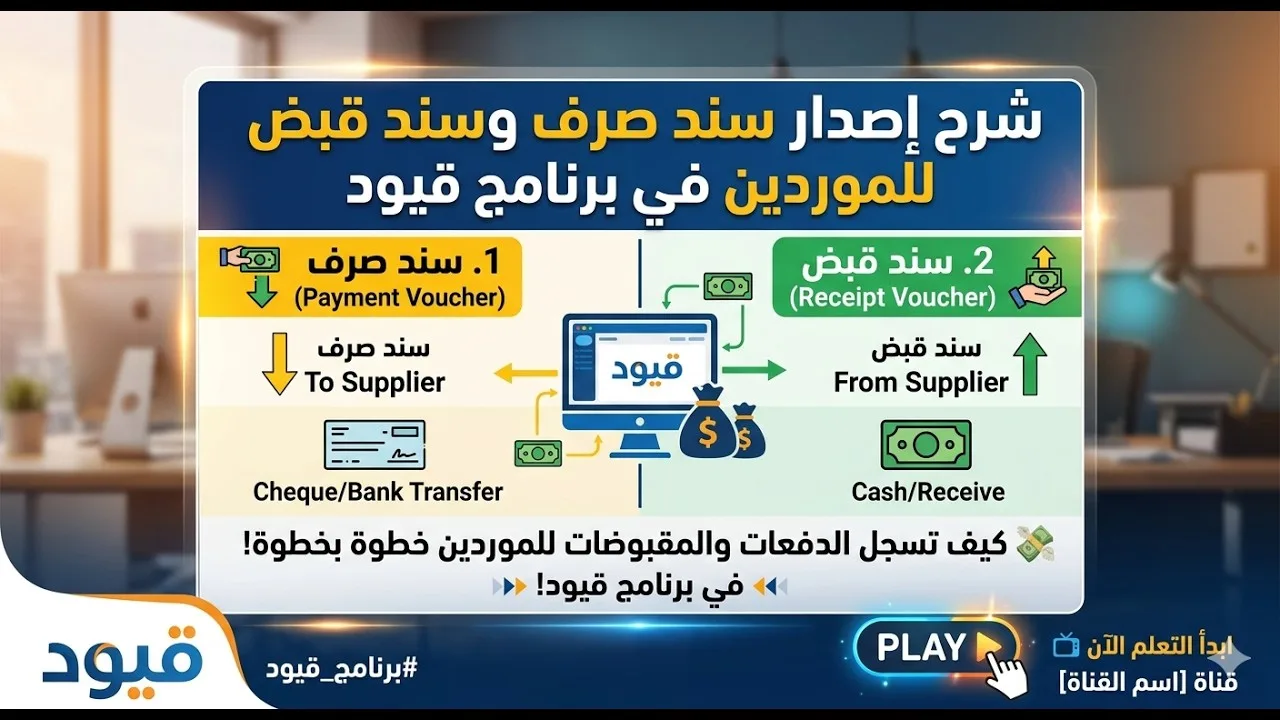
شرح إصدار سند صرف وسند قبض للموردين في برنامج قيود
شاهد الفيديو: شرح إصدار سند صرف وسند قبض للموردين في برنامج قيود. من قناة مجلة المحاسب العربي على يوتيوب.شاهد المزيد من الفيديوهات على قناة المجلة على يوتيوب.
فيديو
- بواسطة هيئة تحرير مجلة المحاسب العربي
- September 26, 2024
طرق فعالة لتنظيم وتعقب المدفوعات باستخدام ملف سند قبض Excel
شاهد الفيديو: طرق فعالة لتنظيم وتعقب المدفوعات باستخدام ملف سند قبض Excel. من قناة مجلة المحاسب العربي على يوتيوب.شاهد المزيد من الفيديوهات على قناة المجلة على يوتيوب.
