
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 مقارنة بين شركات الأشخاص وشركات الأموال
 الأهداف والمعايير المحاسبية
 شهادة محاسب دولي عربي قانوني معتمد IACPA
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

تطوير محاسبين
- بواسطة وائل مراد
- 23 فبراير 2025
ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال
ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقال ستعمل في أحد الحقول التالية : محاسب عام ، محاسب خاص ، أو محاسب في المنشآت التي لا تهدف إلى الربحية المحاسب القانوني في المحاسبة القانونية العامة ، سوف تقدم خدماتك المحاسبية إلى الجمهور العام ، تماما كما يؤدي الطبيب العام الخدمة الى المرضى ، وكما يؤدي المحامي الاستشارات القانونية الى الزبائن ويتضمن جزء كبير من اعمال المحاسب القانوني القيام بمهمة التدقيق ، وهنا يقوم المحاسب القانوني بإبداء رأيه في صدق وعدالة القوائم المالية التي يفحصها لاحدى المنشآت فإن القوائم المالية غير عادلة فإن الانضباع الذي سينتقل الى المستخدمين لهذه القوائم المالية بإنها غير واقعية فعلى سبيل المثال فإن المستثمر في شركة المحاسب العربي للتدقيق وتكنولوجيا المعلومات سيقوم بتعيين مدقق حسابات قبل قيامهم بتمويل هذه الشركة . وتقدير الضرائب على الدخل هي وظيفة اخرى رئيسية في المحاسبة وهنا يقوم المحاسب مقدر الضريبة باعطاء النصح والمشورة والتنبؤ بمقدار الضرائب المستحقة على المشروعات بالاضافة إلى احتساب الضريبة المستحقة لصالح الجهات الضريبية قبل ان تقوم هذه الجهات فعليا بتقدير الضريبة المستحقة على المنشاة لصالح الجهاز الضريبي . ووظيفة اخرى من المحاسبة العامة هي الاستشارات الادارية . وهنا يقوم المحاسب بتصميم النظم المحاسبية الرئيسية في المنشاة بالاضافة إلى مساعدة المنشاة في تحديد فيما اذا كانت ستقوم بعمليات تطوير ،وابحاث للتطوير العام للمنشأة . المحاسبة الخاصة بدلا من العمل في القطاع العام فإنك تفضل ان تصبح موظفا في احدى المنشآت في المحاسبة الخاصة أوالادارية فإنه ستعهد إليك هذه الوظائف التالية : المحاسبة المالية : وهنا نقوم بتسجيل العمليات المالية اليومية بالاضافة إلى اعداد القوائم المالية الرئيسية والمعلومات ذات العلاقة . محاسبة التكاليف : وهنا نقوم بإحتساب وتحديد تكلفة المنتجات والخدمات المختلفة . إعداد الموازنات التقديرية : مساعدة الادارة بتخطيط الانشطة المختلفة ، الايرادات ، تكلفة البضاعة المباعة ، ومصروفات التشغيل المختلفة نظم المعلومات المحاسبية : وهنا نقوم بتصميمكل الانظمة المحاسبية اليدوية والالكترونية محاسب الضرائب : وهنا تقوم بتخطيط قيمة واحتساب الضرائب المختلفة على المشروعات التدقيق الداخلي : وهنا نقوم بمراجعةأنظمة التشغيل المحاسبية في المنشاة وتحديد فيما اذا كانت تتوافق مع السياسات الادارية وتقييم فاعليات هذه العمليات وبامكانك ان ترى من خلال مؤسسة واحدة بان المحاسب الخاص يقوم بجميع الوظائف والعمليات التي يقوم بها المحاسب العام المحاسبة في المنشآت التي لا تهدف إلى الربحية كما في المنشآت التي تهدف الى الربحية غن المنشآت التي لا تهدفالى الربحية تحتاج إلى التقرير والرقابة المحاسبية والتي تحتاج ايضا إلى المعلومات عن مدى تحقيق المنشأه لاهدافها المالية وفيما إذ كان التمويل لهذا المنشأة مستمرا لمزاولة أنشطتها فالمستشفات والكليات والجامعات والمدارس عليها ان تتخذ قرارات في كيفية توزيع مواردها والاستفادة منها . ومجال اخر في مهنة المحاسبة في القطاعات التي تهدف إلى الربحية هو المحاسبة الحكومية فالاقاليم والمحافظات والدوائر التي تقوم بتزويد المعلومات المالية إلى المشرعين والموطنين والموظين والدائنين فعلى المستوى الحكومي فإن اكبر مشرع مالي هو مصلحة الضرائب والدخلوالجمعية العاملة للمحاسبين القانونيين بالاضافة إلى الهيئة العليا للاستثمار وهية الرقابة الحكومية على الاسواق والبورصات . المصدر: مجلة المحاسب العربي مبادئ المحاسبة المالية Kieso ، Kimmel ، Weygandt مقالات ذات صلة:أسباب تفشي ظاهرة غسل الأموالالشروط اللازمة لتحقيق أهداف إدارة المستودعاتالأهداف الرئيسة لوظيفة التخزين
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
مستويات الادارة
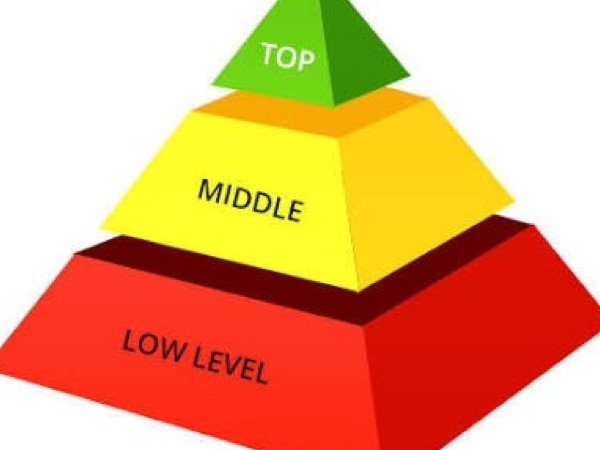
بصرف النظر عن هدف او حجم أو مجالات النشاط او الملكية او السوق الذي يعمل به المشروع ، او الشكل القانوني للمشروعات ، فإن هناك ثلاث مستويات للادارة في اي منظمة وعلى الرغم من إختلاف مستويات الادارة من حيث موقعها في الهرم الوظيفي ، وإختلاف مسمياتها ، إلا أنهما جميعا تقوم بممارسة وظائف الادارة من تحديد أهداف ورسم سياسات وتخطيط وتنظيم ومتابعة وتقسيم أداء وتوجيه ، لكن مع اختلاف من حيث نطاق وحجم الاشراف والمسئولية والسلطة المخولة منها . 1-الادارة العليا: والتي تتكون من المديرين ومديري الادارات الرئيسية ، تقوم بتحديد الاهداف العامة للمشروع ، ورسم سياسته وبرامجة العامة ، والتنسيق بين وحداته الرئيسية ، واتخاذ القرارات المصيرية ، والقيام باعتماد الخطط والبرامج الواردة اليها من الادارة الوسطى ، هذا فضلا عن قيامها بتقييم أداء إدارات المشروع ككل ، وتبنيها عمليات الدراسات والبحوث والتطوير والارتقاء بالمشروع ككل . 2-الادارة الوسطى: والتي تتكون من مديري الادارات وروساء الاقسام فإنها تقوم بترجمة الاهداف العامة للمشروع إلى أهداف فرعية ، وكذلك مباشرة عمليات المشروع اليومية ، وعمل التخطيط قصير المدى ، ومد الادارة العليا بالمعلومات والبيانات اللازمة لها والربط بين أعمال وانشطة الادارة العليا والمباشرة . 3-الادارة المباشرة ( التنفيذية ): والتي تتكون من رؤساء المجموعات والملاحظين واللذين يرأسون عمالا وموظفين في قاعدة الهرم التنظيمي ، فإنهم يقومون باعمال التنفيذ الفعلي للعميات والانشطة المطلوبة . مقالات ذات صلة:مفهوم تقويم الاداءالبيانـــات والمعلومـــاتالموازنة النقدية Cash Budget
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
نقطة التعادل او تحليل التعادل (Break Even Point Analyses.)
نقطة التعادل او تحليل التعادل (Break Even Point Analyses.) تعريف ومفهوم نقط التعادل : - هي حجم المبيعات الذي يتعادل عنده الإيراد الكلي مع التكاليف الكلية. أي انه عند هذه النقطة فان المنشأة لا تحقق ربح أو خسارة وبالتالي فان أي مستوى إنتاج يقل عن نقطة التعادل تحقق المنشأة معه خسارة تزداد بزيادة البعد عن هذه النقطة. وبالمقابل فان أي مستوى إنتاج يزيد عن نقطة التعادل تحقق معه المنشأة ربح يزداد بزيادة البعد عنها. وتعرف ايضا بأنها " النقطة التي عندها تتساوى الإيرادات الكلية مع التكاليف الكلية "و بمعنى آخر فإنها النقطة التي عندها لا تحقق المنشأه أي ربح يعني الربح يساوي. و تحليل التعادل يعتمد على كلا من التكاليف الثابتة و التكاليف المتغيرة ، و من المعروف أن التكاليف الثابته هى التى تتحملها المنشأه من في سبيل الحصول على الطاقة الإنتاجة. المفهوم : *يعتبر تحليل العادل احد الادوات التحليلة الهامة التي تساعد الإدارة في فهم واستيعاب وتقييم العلاقات التي تربط بين التكاليف وحجم النشاط ونتيجة تفاعلهما علي مقدار الارباح المحققة وبيان التغيرات المحتملة او المخططة التي توثر علي مقدار الربح المتوقع ، ويعتبر من الأدوات التحليلية الهامة في عملية التخطيط طالما ان التركيز هو علي العلاقات بين التكاليف ومستوي النشاط والأرباح. *أن تحليل التعادل يحدد حجم الإنتاج والمبيعات الذي يجعل الإيرادات الكلية مساوية إلى التكاليف الكلية . أي يجعل الربح يساوي إلى الصفر المتغيرات في تحليل التعادل Variables in Break Even Analyses. -سعر بيع الوحدة -مستوي النشاط -مستوي التكلفة -ضرورة تبويب وتصنيف عناصر التكاليف حسب سلوك التكاليف نقطة هامة في تحليل التعادل :- (قبل حساب نقطة التعادل لابد من التعرف على نوعين من التكاليف المرتبطة بحجم الإنتاج: التكاليف المتغيرة: هي التكاليف التي تتغير مع تغير حجم النشاط وبنفس النسبة مثل المواد المباشرة والأجور المباشرة. التكاليف الثابتة: هي التكاليف التي لا تتغير بتغير حجم النشاط فهي تبقى ثابتة في مجموعها بالرغم من الزيادة أو النقص في حجم النشاط مثل الإيجار و الرواتب و التأمين.) استخدامات نقطة التعادل :تواجه بعض المؤسسات مشكلات التوسع في المبيعات وإدخال منتجات جديدة، كما تواجه بعض المؤسسات الأخرى مشكلات تقليص مبيعاتها، ويستطيع تحليل التعادل أن يساعد هذه المؤسسات للوصول الى : - تحديد كمية الإنتاج الواجب بيعها لتغطية مصروفات التشغيل دون أن يشمل ذلك المصروفات المالية . - احتساب صافي الربح المتوقع تحقيقه قبل الفوائد والضرائب عند مستويات الإنتاج المختلفة. - تعرف عدد الوحدات أو حجم المبيعات الواجب الوصول إليها لتحقيق حجم معين من الارباح . أما الاستعمالات العامة لهذه الأداة فهي : 11- تحليل الاستثمارات الرأسمالية كأداة مكملة (وليس كأداة بديلة) لأدوات التقييم الاستثماري، مثل صافي القيمة الحالية، ومعدل العائد الداخلي، لان تحليل التعادل يحدد حجم المبيعات اللازمة لجعل المشروع مجديا . 22-تقييم برامج تغيير أساليب الإنتاج خاصة عندما يتطلب الأمر الانتقال الى تكنولوجيا تتضمن تكاليف ثابتة أعلى وتكاليف متغيرة أقل، أو العكس . 33- تسعير المنتجات، إذ يمكن تحديد سعر المنتج لتحقيق هدف محدد في الربح قبل الفوائد والضرائب، كما يمكن بواسطته تحديد أفضل الأسعار لدخول السوق . 4- تحديد أجور العمال وزياداتهم من خلال دراسة أثر التغير في التكلفة الناتجة عن هذه الزيادة . 5- تحديد هيكل الكلفة بين ثابتة ومتغيرة وأثر تغير إحداها في الأخرى، وفي ربحية المشروع . 66- تقييم أثر تخفيض الكلفة المتغيرة وبيان الكلفة الثابتة في حالة اتخاذ الإدارة القرار بالتركيز على الكثافة الرأسمالية بدلا من الكثافة العمالية . 7- اتخاذ القرارات الخاصة بالتصنيع أو الشراء (MAKE OR BUY). 8- اتخاذ القرارات بخصوص عقود البيع . 9- اتخاذ القرارات الخاص بإنتاج أصناف جديدة أو التوقف عن إنتاج بعضها . 100- التوسع في حجم العمليات، خاصة عندما يتطلب هذا التوسع زيادة الاستثمار في الموجودات الثابتة، ويكون دور تحليل التعادل هنا هو الحكم على مناسبة هذه الاستثمارات . 11- إعداد قوائم الدخل التقديرية . 12- إعداد كشوفات التدفق النقدي . كيفية حساب نقطة التعادل :حجم التعادل بالكمية = التكاليف الثابتة ÷(سعر بيع الوحدة-التكلفة المتغيرة للوحدة ) بمعني = التكاليف الثابتة÷الربح الحدي للوحدة حجم العادل بالقيمة =التكاليف الثابتة ÷ 11-(التكاليف المتغيرة –سعر بيع الوحدة ) معادلات تحديد نقطة التعادل : أ-عدد الوحدات اللازمة لتحقيق حجم التعادل (نقطة التعادل بالوحدات) = ت ث = تكاليف ثابتـة سعر بيع الوحدة – ت م للوحدة الربح الحدي أي أن الربح الحدي = الفرق بين سعر بيع الوحدة والتكلفة المتغيرة للوحدة وعند تحديد عدد الوحدات التي تحقق التعادل يمكن تحديد قيمة مبيعات نقطة التعادل كما يلي : قيمة مبيعات نقطة التعادل = عدد وحدات التعادل (من الخطوة السابقة ) × سعر البيع و لتحديد حجم المبيعات الذي يحقق الربح المخطط للمنشأة يتم الاعتماد على المعادلة الآتية : تكاليف ثابتـة + الربح المخطط منقول مقالات ذات صلة:تعلم كيف تقرأ وتعد القوائم المالية!الإفصاح الكامل في القوائم الماليةالدليل المحاسبي وشرحة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
الأهداف والمعايير المحاسبية
الأهداف والمعايير المحاسبية يهدف هذا الجزء بشكل عام إلى دراسة وتحليل أهمية تحديد الإطار الفكري للمحاسبة المالية في الأردن كأساس لإصدار معايير المحاسبة المالية كما ويهدف بشكل خاص إلى بيان أهمية تحديد أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري والأسلوب المستخدم لبناء تلك الأهداف. المحيط المهني والحاجة إلى معايير المحاسبة: تمر الأردن بتغيرات جذرية في كافة المجالات وخاصة مجال الأعمال الهادفة للربح ولكن بدرجات متفاوتة، ولقد أدى التغير في بعض المجالات بدرجة كبيرة للغاية وقصور التغيرات في المجالات التي تلتصق بها التصاقا قويا إلى إحداث حالة عدم توازن خطيرة. ولعل من أبرز الأمثلة على ذلك هو النمو البسيط في مهنة المحاسبة والمراجعة مقارنة بالقطاعات الأخرى. فبينما نجد أن المنشآت الهادفة للربح تغيرت بشكل جذري وكبر حجمها بشكل كبير وتعقدت العلاقات بين العاملين فيها بشكل لم يسبق له مثيل في تاريخ المملكة، نجد أن المهنة لم تتغير على نحو يواكب هذه التغيرات. وتتضح خطورة حالة عدم التوازن في مستوى التغير لما للمهنة من أثر مباشر على الشكل والمضمون الذي بموجبه يتم قياس العمليات والأحداث والظروف التي تؤثر على المركز المالي ونتائج أعمال تلك المنشآت وإيصال نتائجها للمستفيدين. فتدني مستوى المهنة يؤدي إلى نتائج خطيرة للغاية من أهمها نقص الثقة في المعلومات المالية التي تظهر المركز المالي لهذه المنشآت ونتائج أعمالها وينتج عن ذلك بالطبع نزوع المستفيدين إلى التحفظ المخل والبحث عن وسيلة أخرى لمعرفة حقيقة المركز المالي للمنشأة ونتائج أعمالها. ولعدم وجود وسيلة ميسرة بديلة ولتعدد مستخدمي المعلومات المالية واختلاف اهتمامهم، فإن اللجوء إلى بدائل عملية مكلف للبلد ككل، كما أن عدم الثقة في المعلومات المالية قد يؤثر على حجم النشاطات المالية والتجارية وبالتالي على الاقتصاد الوطني ككل ولا شك أن من أهم وسائل تطوير المهنة لكي تواكب التطور الهائل في مجال الأعمال الهادفة للربح هو إصدار معايير محاسبية مالية يحدد على ضوئها طرق قياس تأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها وإيصال نتائجها إلى المستفيدين. ولقد أدركت دول كثيرة أهمية إصدار معايير المحاسبة المالية، لذا سارعت في إصدار مثل هذه المعايير لتكون الأساس الذي تتم على هداه عملية قياس تأثير العمليات والأحداث والظروف وإيصال نتائجها إلى كافة المستفيدين. ان المبرر الوحيد الذي يتضمنه قانون الشركات لاعداد القوائم المالية السنوية هو الوفاء باحتياجات أصحاب الحقوق في المنشأة من معلومات دورية تساعدهم على اتخاذ القرارات فيما يتعلق بتلك المنشأة. وبناء على التحليل السابق نجد أن قانون الشركات يخلو من نص صريح لمعايير المحاسبة المالية، كذلك فإن دراسة الأنظمة واللوائح الأخرى ذات الصلة بالموضوع أدت إلى نفس النتائج، إذ إنها جاءت خالية من معايير المحاسبة. كما أنها لم تصدر حتى الآن مجموعة من المعايير المحاسبية سواء من جهة رسمية أو من هيئة مهنية معترف بها. ولا جدال أن غياب معايير محاسبة مالية يؤثر بشكل سلبي مباشر على الاقتصاد الوطني ككل ، ويكمن هذا في جوانب متعددة منها : صعوبة عملية اتخاذ القرارات : قد يؤدي غياب معايير المحاسبة المالية إلى اختلاف الأسس التي تعالج بموجبها العمليات والأحداث والظروف المالية للمنشآت المختلفة مما ينتج عنه صعوبة مقارنة المراكز المالية لهذه المنشآت ونتائج أعمالها وبالتالي صعوبة المقارنة بين البدائل المختلفة عند اتخذا القرارات. وكما هو معروف فان المقارنة بين البدائل تعتبر العمود الفقري لاتخاذ القرارات. فعلى سبيل المثال تجد الأجهزة الحكومية التي تعتمد على أو تستفيد من القوائم المالية صعوبة في مقارنة المركز المالي للمنشآت المختلفة ونتائج أعمالها بسبب عدم معالجة العمليات والأحداث والظروف المماثلة وفقا لمعايير محاسبية مماثلة مما يؤدي إلى صعوبة في اتخاذ القرارات المناسبة. كما يجد مستخدم البيانات المالية صعوبة أحيانا في المقارنة بين منشآت مختلفة ينوي استثمار أمواله فيها اعتمادا على المعلومات المعروضة في القوائم المالية نتيجة لاستخدام طرق محاسبية مختلفة لمعالجة عمليات أو إحداث أو ظروف مماثلة مما يؤدي إلى الصعوبة في اتخاذ قرار الاستثمار. الخطأ في عملية اتخاذ القرارات : يؤدي غياب معايير المحاسبة أحيانا إلى استخدام طرق محاسبية غير سليمة لقياس العمليات والأحداث والظروف التي تؤثر على المنشأة وإيصال نتائجها إلى المستفيدين. ويترتب على ذلك أن القوائم المالية للمنشأة قد لا تظهر بعدل مركزها المالي ونتائج أعمالها. وبما أن المعلومات التي تحتوي عليها القوائم المالية تمثل أحد المداخل الأساسية لاتخاذ قرارات متعددة من قبل مستفيدين مختلفين فلاشك أن هذه القرارات تتأثر تأثرا كبيرا بهذه المعلومات فعلى سبيل المثال تستخدم الجهات الحكومية القوائم المالية بعد تعديلها أحيانا في اتخاذ القرارات المناسبة. كما أن المقرضين للنشاطات المختلفة يستخدمون المعلومات المعروضة في القوائم المالية ضمن معلومات أخرى، عند اتخاذ قرارات الإقراض. ولذا فإن الخطأ في إعداد تلك القوائم قد يؤدي إلى الخطأ في اتخاذ هذه القرارات. تعقيد عملية اتخاذ القرارات : قد يؤدي غياب معايير المحاسبة إلى إعداد القوائم المالية للمنشأة بطريقة مقتضبة ومعقدة ، حتى وان صلحت المعالجة الحسابية، مما يترتب عليه صعوبة استفادة مستخدميها منها، إذ يستلزم فهمها الرجوع إلى مصادر إعدادها أو قدرة علمية متميزة وكلاهما ليس متوفرا في معظم الحالات ، سواء لعدم إمكانية الرجوع إلى المصادر بحكم طبيعتها من حيث السرية أو التشعب والحجم والمكان أو الخبرة والمعرفة. ولاشك أن هذه الأمثلة توضح صعوبة اتخاذ القرارات من قبل قطاع كبير من المستفيدين وزيادة احتمال الخطأ فيها وبالتالي وجود حالة عدم ثقة تؤثر على حجم وظيفة القرارات التي يتخذونها. أهمية إصدار معايير المحاسبة المالية : تتضح أهمية إصدار معايير المحاسبة المالية عند الأخذ في الحسبان اتجاه الاقتصاد الوطني في الآونة الأخيرة إلى تأسيس الشركات المساهمة ذات رؤوس الأموال الضخمة واتجاه المواطنين إلى الاستثمار في هذه الشركات. وتتميز مثل هذه الشركات بانفصال أصحاب هذه المنشآت عن إدارة منشآتهم، لذا اصبح من الضروري أن يتسع نطاق المحاسبة المالية وخاصة فيما يتعلق بإبلاغ أو توصيل المعلومات المحاسبية إلى المساهمين المالكين للوفاء باحتياجاتهم لمعلومات دورية تمكنهم من تقييم أداء المنشأة كي يتسنى لهم اتخاذ القرارات فيما يتعلق باستثماراتهم وفيما يتعلق بمدى وفاء الإدارة بمسئولية الوكالة عنهم. وقد أدى هذا التطور إلى زيادة الحاجة إلى معايير المحاسبة المالية إذ أن المالك الذي لا يباشر الإدارة - بخلاف المدير – لا يستطيع أن يربط بين المعلومات التي تصل إليه وبين معلومات مباشرة عن ظروف المنشأة وأنظمتها كما أن نوعية القرارات التي يتخذها وتقييمه للإدارة يتوقف إلى حد كبير - ضمن عوامل أخرى - على مدى ثقته في المعلومات التي يتخذ تلك القرارات على أساسها. ولا تنحصر الحاجة إلى المعلومات المحاسبية وبالتالي أهمية إصدار معايير المحاسبة على المساهمين المالكين . فلا يمثل المالكون الحاليون الفئة الوحيدة التي تعنيها هذه المعلومات. فالمنشآت المعاصرة تجتذب - بصورة مستمرة - أموالا جديدة من مصادر متعددة أما في شكل مساهمات جديدة في رؤوس الأموال أو في شكل قروض. ومن المعلوم أن المنشآت التي تحتاج إلى رؤوس الأموال تعمل في ظروف تتفاوت فيها احتمالات النجاح أو الفشل. كما أن من يستطيعون تقديم رؤوس الأموال يتخذون القرارات التي تتعلق بالاستثمار أو بالإقراض في منشآت معينة بعد تقييم احتمال نجاح أو فشل هذه المنشآت ومقدار العائد المتوقع على استثماراتهم أو قروضهم وتحتاج هذه القرارات إلى توافر المعلومات الملائمة كأساس لتقييم احتمالات نجاح هذه المنشآت وبالتالي فان نوعية القرارات التي تتخذ في هذا الصدد تتوقف - ضمن عوامل أخرى - على ملاءمة وكفاية المعلومات المتوافرة عن هذه المنشآت ودرجة الثقة بها وبالتالي إمكان الاعتماد عليها. ومن ثم فان المستثمرين المرتقبين والمقرضين الحاليين والمرتقبين يمثلون فئات أخرى تتأثر بنوعية وكفاية المعلومات المتوافرة عن تلك المنشآت كأحد المداخل الأساسية لاتخاذ قرارات الاستثمار أو القروض. وفي ظل الظروف الحالية يخضع المستثمرون والمقرضون الحاليون والمرتقبون وغيرهم لتقدير الإدارة فيما يتعلق بالمعلومات المتوافرة عن المنشآت موضوع اهتمامهم. ولا جدل أن جانبا كبيرا من العبء المتعلق بكفاية ونوعية المعلومات المتوفرة عن المنشآت موضوع اهتمام المستثمرين والمقرضين يقع على عاتق مدققي الحسابات. ولكي يستطيع مدقق الحسابات الوفاء بهذه المسئولية تجاه من يستخدمون القوائم المالية يجب أن يكون واسع الأفق، قادرا على تفهم احتياجات الغير إلى المعلومات ، وأن يكون موهوبا وبدرجة عالية من الموضوعية في عمله، وفضلا عن ذلك يجب أن يستند إلى مجموعة من معايير المحاسبة المالية صادرة من هيئة معترف بها بحيث يمكن الرجوع إليها فيما يتعلق بالموضوعات أو المشاكل التي تعترض سبيله. غير أن مدققي الحسابات في الأردن - لسوء الحظ – ليست لديهم حتى الآن مجموعة من معايير المحاسبة المالية تمكنهم من الوفاء بالتزاماتهم. وقد أدى هذا الوضع إلى أن وفاء المحاسبين بالتزاماتهم كاملا ، اصبح عملا يكاد يكون مستحيلا. ومن الواضح أن مدققي الحسابات في الأردن على استعداد دائما لإبداء الرأي في القوائم المالية - كلما طلب منهم ذلك - بدون وجود مجموعة رسمية من المعايير التي يستندون إليها في هذا الصدد. ولقد أدى ذلك إلى اجتهادات متعددة تصل في بعض الأحيان إلى معالجة أمور متماثلة بطرق مختلفة وتجعلهم في موقف غير واضح إذا ما اختلفت وجهات نظرهم عن وجهات نظر إدارة المنشأة في معالجة بعض الأمور محاسبيا أهمية تحديد الإطار الفكري للمحاسبة المالية كأساس لإصدار المعايير: تشير الظروف المهنية وظروف استخدام المعلومات المحاسبية في الأردن كما أسلفنا إلى حتمية إصدار معايير للمحاسبة المالية وذلك لغرض تحديد الطرق السليمة لقياس العمليات والأحداث والظروف التي تؤثر على المركز المالي للمنشآت الهادفة للربح ونتائج أعمالها وإيصال المعلومات الملائمة التي يمكن الاعتماد عليها إلى المستفيدين. ولغرض تحقيق هذا الهدف يجب أن تكون المعايير المصدرة ذات صلة مباشرة بأهداف ملائمة لمحيط المملكة كما يجب أن تكون مفهومة ومقبولة من قبل مستخدميها ومتسقة مع بعضها البعض. ولا جدل بأهمية مراعاة وجود صلة مباشرة بين المعايير المصدرة وأهداف المحاسبة المالية وإلا أصبحت المعايير غير مجدية وصعب تحقيق الغرض من إصدارها. فالمحاسبة المالية تهدف إلى تحقيق غرض معين وهو تقديم المعلومات الملائمة لمساعدة المستفيدين عند اتخاذ قراراتهم المالية المتعلقة بمنشأة معينة، وبما أن معايير المحاسبة تعتبر المرشد الأساسي لقياس العمليات والأحداث والظروف التي تؤثر على المركز المالي للمنشأة ونتائج أعمالها وإيصال المعلومات إلى المستفيدين ، لذا يجب أن تكون هذه المعايير وثيقة الصلة بأهداف ملائمة لمحيط المملكة. ومن أجل ضمان وجود مثل هذه الصلة أو على الأقل زيادة احتمال وجودها يجب أن يكون تحديد أهداف المحاسبة المالية في المملكة الخطوة الأولى والأساسية قبل إصدار معايير المحاسبة. كما أن فهم معايير المحاسبة وقبولها من قبل المستفيدين والمنتمين للمهنة شرط أساسي لتطبيقها والتقيد بها. فالمحاسبة المالية ليست علما طبيعيا تقبل نتائجه ومعاييره بناء على إثباتها علميا ، وإنما علم اجتماعي يحتاج تطبيق معاييره إلى القبول العام من المستفيدين والمهنيين. ولا جدل بصعوبة قبول هذه المعايير إذا لم تكن أهدافها محددة وواضحة، وعليه فهذه الحقيقة تؤكد أهمية تحديد أهداف المحاسبة المالية كخطوة أساسية قبل إصدار المعايير. وأخيرا يجب مراعاة اتساق المعايير المصدرة مع بعضها البعض وإلا خرجت معايير متناقضة وصعب قبولها وبالتالي تطبيقها. ولاشك في أن أحسن وسيلة تضمن اتساق المعايير هي الاعتماد في إصدارها على إطار فكري يحدد مفاهيم المحاسبة المالية بالإضافة إلى أهدافها وبناء على التحليل السابق وقياسا على تجارب الدول الأخرى في هذا المضمار نجد أنه من الصعب إصدار معايير تتسم بمثل الخصائص المحددة أعلاه باللجوء إلى السلطة أو الرأي العام، وإنما يجب أن يكون إصدارها معتمداً على إطار فكري للمحاسبة المالية يحدد فيه أهداف المحاسبة المالية والمفاهيم الأساسية التي تبني على أساسها المعايير فالإطار الفكري يمثل دستوراً للمهنة ونظاماً متماسكاً تترابط فيه المفاهيم والأهداف ترابطاً منطقياً محكماً. العلاقة بين أجزاء الإطار الفكري للمحاسبة المالية ومعاييرها : تهتم معايير المحاسبة بشكل عام بتحديد أساسيات الطرق السليمة لتحديد وقياس وعرض وإيضاح عناصر القوائم المالية وتأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها، ويتعلق المعيار المحاسبي عادة بعنصر محدد من عناصر القوائم المالية أو بنوع معين من أنواع العمليات أو الأحداث أو الظروف التي تؤثر على المركز المالي للمنشأة ونتائج أعمالها. بينما تتم أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري بتحديد طبيعة المعلومات الواجب على المحاسبة المالية إنتاجها لتلبية احتياجات المستفيدين. وتهتم مفاهيم المحاسبة المالية بتعريف طبيعة ونوعية المعلومات المنتجة بواسطة المحاسبة المالية لتلبية احتياجات المستفيدين. ومن هنا يتضح الارتباط المنطقي بين معايير المحاسبة المالية وأجزاء الإطار الفكري لها ، فبدون تحديد المعلومات المطلوبة من قبل المستفيدين الأهداف وكذا بدون تعريف طبيعة ونوعية المعلومات الممكن إنتاجها بواسطة المحاسبة المالية تعريفا دقيقا المفاهيم يكون من الصعب تحديد أساسيات الطرق السليمة لقياس وعرض وإيضاح عناصر القوائم المالية وتأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها المعايير . ويوضح الشكل الآتي هذه العلاقة. العلاقة بين أجزاء الإطار الفكري ومعايير المحاسبة المالية وباختصار نجد أهمية الحاجة إلى تحديد وتعريف أجزاء الإطار الفكري للمحاسبة المالية قبل إصدار معاييرها وذلك لوجود ترابط منطقي وعلاقة تسلسلية بينها. فالإطار الفكري والمعايير تمثل حلقات متصلة وفقدان أي منها يؤدي بدون شك إلى خلل في تركيب تلك الحلقات وبالتالي انحراف في أهدافها. أهمية أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري وأسلوب بنائه : تهتم المحاسبة المالية "كأداة خدمة" بقياس تأثير العمليات والأحداث والظروف على المركز المالي لمنشأة معينة ونتائج أعمالها وإيصال نتائج ذلك القياس إلى المستفيدين. لذا فان أهم وظائف المحاسبة المالية هي تحديد ، تحليل ، قياس ، تبويب، تلخيص ، وإيصال تأثير العمليات والأحداث والظروف لمنشأة معينة على مركزها المالي ونتائـج أعمالها. وتعتبر المحاسبة المالية أداة خدمة هدفها الرئيسي إنتاج وإيصال معلومات ملائمة تساعد المستفيدين في اتخاذ القرارات المتعلقة بمنشأة معينة. وكأداة خدمة لا يمكن تحديد أهداف المحاسبة المالية من فراغ ، وإنما يجب استنباطها من حاجات المستفيدين من المعلومات المنتجة بواسطة المحاسبة المالية. وعليه فمن أجل تحديد أهداف المحاسبة المالية لابد من تحديد أهداف منتجاتها( القوائم المالية) ، والتقارير الأخرى وبما أن الغرض الرئيسي من تحديد الأهداف هو استخدامها كهدى عند وضع معايير تحكم قياس وعرض وإيضاح عناصر القوائم المالية وتأثير العمليات والأحداث والظروف على المركز المالي للمنشأة ونتائج أعمالها، لذا يجب التأكد من وضع أهداف مناسبة لحاجات المستفيدين من المعلومات المنتجة حتى تكون المعايير ملائمة وبدون الربط بين أهداف المحاسبة المالية واحتياجات المستفيدين من المعلومات قد تؤدي المعايير المصدرة إلى إنتاج معلومات غير ملائمة لاحتياجات المستفيدين. وتتكون منتجات المحاسبة المالية المصدرة إلى خارج المنشأة عادة من القوائم المالية ذات الغرض العام والقوائم أو التقارير المالية ذات الغرض الخاص ويقصد بالقوائم المالية ذات الغرض العام تلك الموجهة معلوماتها إلى مجموعة أو أكثر من المستفيدين. ويتطلب قانون الشركات إصدار مثل هذه القوائم ، حيث تقضي عدة من مواده كما أسلفنا أن تعد إدارة المنشأة تقريرا في نهاية كل فترة مالية عن المركز المالي ونتائج الأعمال في شكل ميزانية وحساب الأرباح والخسائر. وتعتبر تلك القوائم ذات غرض عام نظرا لإصدارها لفائدة مجموعة أو أكثر من المستفيدين. ويقصد بالقوائم أو التقارير المالية ذات الغرض الخاص تلك الموجهة إلى مستفيد معين بشخصه وذلك لتلبية حاجة خاصة له، ومثال ذلك البيانات المالية التي تعد لتحديد مقدار الضريبة المستحقة أو القوائم المالية المعدة لبنك أو لجهة معينة للحصول على قرضاً. وبناء على التحليل السابق فان الأسلوب الأمثل لتحديد أهداف المحاسبة المالية كأحد أجزاء الإطار الفكري في ينطلق من تحديد أهداف منتجاتها وعليه فلقد ركز في تحديد أهداف المحاسبة المالية على القوائم المالية لكونها المنتج النهائي للمحاسبة المالية الذي يعد لمصلحة المستفيدين من خارج المنشأة. وبشكل خاص فإن الأهداف المقترحة تقتصر على أهداف القوائم المالية ذات الغرض العام. ويرجع استبعاد أهداف القوائم المالية ذات الغرض الخاص من نطاق بيان الأهداف المقترح إلى العوامل التالية : 1-يملك المستفيدون من القوائم أو التقارير المالية ذات الغرض الخاص القدرة أو السلطة على تحديد المعلومات الواجب تقديمها إليهم بعكس مستخدمي القوائم المالية ذات الغرض العام. 2-تحديد أهداف المحاسبة المالية انطلاقا من أهداف القوائم المالية ذات الغرض العام سوف يؤدي إلى معايير محاسبية مالية ملائمة في معظم الأحوال بعد التعديل البسيط للمستفيدين ذوي الأغراض الخاصة مثل ضريبة الدخل أو الجهات أو الجهات الحكومية المسؤولة الأخرى. 3- تحديد أهداف القوائم المالية انطلاقا من احتياجات المستفيدين ذوي الأغراض الخاصة المحددة يؤدي إلى صعوبة وضع أهداف تكون الهدى في وضع معايير محاسبية ملائمة لاحتياجات المستفيدين الذين لا يملكون القدرة أو السلطة على تحديد المعلومات الواجب على إدارة المنشأة تقديمها إليهم. وباختصار فقد تم تحديد أهداف المحاسبة المالية من خلال تحديد أهداف القوائم المالية ذات الغرض العام للأسباب المذكورة أعلاه، وستكون هذه الأهداف المحدد الرئيسي للإطار العام الذي يبني في سياقه معايير المحاسبة المالية في ,ولقد روعي عند تحديد هذه الأهداف ملاءمتها للمحيط الاجتماعي والقانوني والاقتصادي. تأثير المحيط في تحديد الأهداف : لكي تكون أهداف القوائم المالية ناجحة كأساس لبناء معايير حية وقابلة للتطبيق يجب أن تكون تلك الأهداف مستقاة أو على الأقل متسقة مع المحيط العام. إذ أن الأهداف غير الملائمة للمحيط الذي تعيش فيه ينتج عنها في أغلب الأحيان معاييرغير مناسبة لذلك المحيط مما يؤدي إلى صعوبة تطبيقها. إلا أن الصعوبة هنا تكمن في تحديد معالم ذلك المحيط إذ لا يمكن تحديد ذلك علميا إلا عن طريق انتهاج أسلوب البحث الميداني. ونظرا للحاجة الملحة لإصدار معايير محاسبية ونظرا لاعتقادنا بصعوبة بناء تلك المعايير كما أسلفنا إلا بعد تحديد أهداف المحاسبة المالية ,فيجب الاستعاضة بالبحث الميداني بتحليل الظروف المحيطة بالمنشآت الهادفة للربح والمستفيدين من القوائم المالية ذات الغرض العام للمنشآت الهادفة للربح بناء على الخبرة العملية والملاحظات الشخصية ولا جدال أن قانون الشركات يعتبر المرجع الأساسي الذي يحدد المحيط القانوني للمنشأة الهادفة للربح. فبموجبه يتم تحديد شروط تأسيسها وكذا علاقة إدارتها بملاكها وعلاقة الملاك بعضهم ببعض وبه يحدد شروط انتهائها أو تصفيتها. وما يهمنا هنا بصفة رئيسية هو ما يقتضيه القانون من حماية رئيسية للملاك والمستثمرين إذا اقتضى أن يتم تزويدهم بصفة دورية بالمعلومات المالية التي تساعدهم على اتخاذ قراراتهم المختلفة، ومن هذا المنطلق نجد أن المحيط القانوني في المملكة يحدد أهمية التركيز على الملاك وخاصة في الشركات المساهمة، لذا لزم جعل هذا المنطلق كهدف أساسي من أهداف القوائم المالية في. كما أن القانون لم يحدد وسيلة أخرى غير القوائم المالية لإيصال المعلومات المالية لهؤلاء المستفيدين، وعليه فان التركيز على هذه القوائم يعتبر من صلب التمشي مع هذا القانون. بالإضافة إلى ذلك هناك ملاحظات وتجارب شخصية أثرت بشكل مباشر أو غير مباشر في تحديد أهداف القوائم المالية منها على سبيل المثال لا الحصر: 1-التنمية والتطور السريع الذي يعيشه الاقتصاد العالمي. 2-اتجاه المستثمرين وخاصة الكبار منهم إلى المفاضلة العملية بين خيارات الاستثمار قبل اتخاذ قراراتهم المختلفة. 3-اقتصار المعلومات المتوافرة للمستثمرين وغيرهم ممن لا يملكون القدرة أو السلطة على تحديد المعلومات الواجب توافرها على القوائم المالية المصدرة. 4-عدم وجود طبقة من المحللين الماليين المهنيين لإرشاد المستثمرين عند تقييمهم لبدائل الاستثمار. 5-الاعتماد في بعض الأحيان على معلومات خاصة قد تكون غير صحيحة في اتخاذ القرارات المالية وخاصة قرارات الاستثمار. 6-الاتجاه إلى التقليد في الاستثمار من أغلبية المستخدمين ذو رؤوس الأموال الصغيرة. 7- زيادة إعداد المستثمرين ذو رؤوس الأموال الصغيرة الباحثين عن الاستثمارات. كل هذه العوامل أو غيرها بدون شك تؤثر على تحديد أهداف القوائم المالية. فالمحيط القانوني والاقتصادي والاجتماعي يعطي مؤشرا رئيسيا مهما وهو حاجة المجتمع ككل إلى معلومات مالية كأحد المداخل الرئيسية في اتخاذ القرارات المختلفة. كما أن هذه العوامل تعطي مؤشرا آخر وهو وجوب انطلاق الأهداف من حاجات قطاعات المجتمع التي لا تملك بطرقها الخاصة الحصول على هذه المعلومات وذلك من أجل ترشيد الاستثمار للطريق الأمثل وبالتالي المساعدة في نمو الاقتصاد الوطني. لا شك أن المحاسبة المالية تعتبر أداة هامة من أدوات اتخاذ القرارات المتعلقة بالمنشآت المعاصرة. وتتركز هذه الأهمية في المعلومات التي تقدمها المحاسبة المالية وحاجة الكثير من القطاعات إلى هذه المعلومات عند اتخاذ قرارات تتعلق بالمنشأة و يتطلب تحديد أهداف ملائمة للمحاسبة المالية كأساس لإصدار معاييرها ما يلي: 1-تحديد قطاعات المستفيدين التي سوف تعني بهم أهداف المحاسبة المالية بشكل رئيسي. 2-تحديد الاحتياجات المشتركة لقطاعات المستفيدين، الذين يتم تحديدهم في الخطوة السابقة، من المعلومات. 3- تحديد الأهداف الملائمة للاحتياجات المشتركة لقطاعات المستفيدين من المعلومات بعد الأخذ في الاعتبار المعلومات التي في استطاعة المحاسبة المالية إنتاجها. وتتركز أهمية تحديد الأهداف كأساس لإصدار معايير المحاسبة المالية في تعيين المعلومات، بشكل عام، التي يجب أن تحتوي عليها القوائم المالية المنتج النهائي للمحاسبة المالية وتمييزها عن المعلومات الأخرى التي قد يعتمد عليها المستفيدون عند اتخاذ قراراتهم المتعلقة بمنشأة معينة وبالتالي يجب أن يحتوي بيان الأهداف على وصف عام لأنواع المعلومات التي يجب أن تحتوي عليها القوائم المالية المنتج النهائي للمحاسبة المالية وتمييزها عن المعلومات الأخرى التي قد يعتمد عليها المستفيدون عند اتخاذ قراراتهم المتعلقة بمنشأة معينة. ويمثل هذا الوصف العام إحدى الحلقات الرئيسية التي تربط بين الأهداف والمفاهيم والمعايير. مقالات ذات صلة:اذا استلمت شركة من محاسب سابق عن اى شئ سوف تبحث للاستلام ؟الاحتياطيات الأخرىالاحتياطي القانوني
المحاسبة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 7 يونيو 2026
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار
أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرار أهمية وجود المحاسب في الشركات المحاسب ليس مجرد موظف يمسك دفاتر الأرقام — إنه رائد المخاطر وحارس القرار المالي المقدمة: حين تُحاسَب الشركة أمام نفسها حين يتجرأ صاحب عمل على إدارة شركته دون محاسب متخصص، فهو في الحقيقة يقود سيارته في الليل دون أضواء، واثقاً من معرفته بالطريق. ربما يصل في بعض الأحيان، لكن الاحتمال الأكبر أنه يمشي نحو كارثة مالية صامتة لا تُكتشف إلا حين تتفاقم. في عالم تتسارع فيه التشريعات الضريبية وتتشعب معاييرها، وفي بيئة أعمال لا تسامح فيها على الأخطاء المحاسبية، بات دور المحاسب يتخطى حدود الأرقام إلى صميم القرار الاستراتيجي. هذا المقال يستعرض بعين الممارس لا المنظّر لماذا يُشكّل المحاسب أحد أهم الأصول غير الملموسة في أي منشأة تجارية أو صناعية أو خدمية. المحاسب: التعريف الجوهري المحاسب القانوني أو المالي ليس مجرد شخص يُدوّن أرقام الإيرادات والمصروفات. إنه متخصص يمتلك قدرة على رؤية الصورة الكاملة للوضع المالي للمنشأة، ويُحيط بالمعايير الدولية لإعداد التقارير المالية (IFRS) ومبادئ المحاسبة المقبولة عموماً (GAAP)، علاوة على اشتراطات هيئات الزكاة والضريبة والجمارك، ومتطلبات المساهمين وجهات الإقراض. بعبارة أدق: المحاسب هو المترجم بين الواقع التشغيلي للشركة واللغة الرقمية التي يفهمها المستثمرون والجهات التنظيمية والإدارة على حدٍّ سواء. الهدف من وجود المحاسب داخل الشركة يمكن تلخيص الأهداف الجوهرية لوجود محاسب في أي منشأة ضمن ثلاثة محاور رئيسية: أ) الضبط والمراقبة الشركات التي تعمل دون رقابة محاسبية كافية تُعاني بصمت من تسرب الأموال، سواء عبر مصروفات غير مُبررة، أو بضائع مفقودة لم تُسجَّل، أو ديون لم تُلاحَق. المحاسب يُغلق هذه الثغرات ويضع أنظمة ضبط داخلي تجعل كل ريال مُحاسَباً. ب) الامتثال القانوني والضريبي في المملكة العربية السعودية مثلاً، تطور النظام الضريبي تطوراً لافتاً منذ تطبيق ضريبة القيمة المضافة عام 2018، ثم رفعها إلى 15% عام 2020، وصولاً إلى اشتراطات الفوترة الإلكترونية (فاتورة) بمرحلتيها. هذه الإصلاحات فرضت على الشركات — صغيرها وكبيرها — امتلاك كفاءة محاسبية حقيقية تضمن الامتثال وتتجنب الغرامات. ج) دعم القرار الاستراتيجي حين تتوقع الإدارة توسع الشركة أو الاندماج أو الاستثمار في أصل جديد، يكون المحاسب هو المرجع الأول. هو من يُقدّم تحليلات التدفق النقدي، ويُقيّم جدوى القرار، ويُحذّر من مخاطر التمويل المفرط أو السيولة المنخفضة. التطبيقات العملية: ماذا يصنع المحاسب يومياً؟ كثيراً ما يُختزل دور المحاسب في إعداد القوائم المالية السنوية. لكن من يعمل داخل بيئة أعمال حقيقية يعلم أن ما يفعله المحاسب يومياً أوسع وأعمق بكثير: إدارة الذمم المدينة والدائنة: متابعة الفواتير المستحقة، وإرسال تنبيهات التحصيل، وضبط مواعيد السداد بما يحفظ التدفق النقدي. إعداد القوائم المالية: الميزانية العمومية، وقائمة الدخل، وقائمة التدفق النقدي، وهي اللغة الرسمية التي يتحدث بها المستثمرون والبنوك. التخطيط الضريبي: تحديد الإعفاءات والتكاليف القابلة للخصم الضريبي، وتقليل العبء الضريبي القانوني. تحليل التكاليف: تحديد مراكز الربح والخسارة داخل المنشأة، مما يُمكّن الإدارة من إعادة توزيع الموارد بكفاءة. إعداد الموازنات التقديرية: بناء خطط مالية واقعية تستند إلى بيانات تاريخية وتوقعات مدروسة، لا تمنيات. التدقيق الداخلي: الكشف المبكر عن أخطاء التسجيل أو الممارسات غير السليمة قبل أن تتراكم وتُشكّل مشكلة حقيقية. مثال رقمي توضيحي: التكلفة مقابل العائد "التوفير في المحاسب اليوم قد يُكلّف المنشأة عشرة أضعافه غداً" لنأخذ شركة تجارية صغيرة لبيع مواد البناء في الرياض، بإيرادات سنوية تبلغ 3 مليون ريال. قرر صاحبها الاستغناء عن المحاسب لتوفير راتبه الشهري البالغ 6,000 ريال، أي 72,000 ريال سنوياً. ما لم يحسبه صاحب المنشأة: البند مع المحاسب بدون محاسب غرامات ضريبة القيمة المضافة صفر 45,000 ريال تسرب مخزون غير مُراقَب صفر 30,000 ريال فرص تمويل ضائعة (بيانات غير موثقة) محفوظة 200,000+ ريال إجمالي التكلفة / الوفر السنوي 72,000 ريال (تكلفة) 275,000+ ريال خسارة الحساب واضح: توفير 72 ألف ريال من راتب المحاسب كلّف الشركة ما يزيد على 275 ألف ريال من خسائر مباشرة وغير مباشرة في عام واحد فقط. هذا ليس افتراضاً نظرياً، بل نمط يتكرر في كل بيئة أعمال تتجاهل الوظيفة المحاسبية. أبعاد استراتيجية: ما وراء الأرقام المحاسب وجاذبية الاستثمار لا يُقدم مستثمر جاد أمواله في شركة لا تملك قوائم مالية نظيفة ومُراجَعة. الدراسات المتعلقة بالتمويل الخاص في منطقة الشرق الأوسط تُشير إلى أن أكثر من 60% من صفقات الاندماج والاستحواذ الفاشلة كانت بسبب تباين في الصورة المالية الحقيقية عما هو مُعلَن. المحاسب هو من يُبني تلك الصورة على أسس سليمة. المحاسب وإدارة الأزمات حين تضرب أزمة — سواء أكانت تراجع المبيعات أم ارتفاعاً مفاجئاً في التكاليف أم خسارة عميل كبير — يكون المحاسب أول من يُدرك المدى الحقيقي للضرر ويُقدم خيارات التعافي. المنشآت التي نجت من تداعيات جائحة كوفيد-19 كانت الأكثر قدرة على تتبع تكاليفها ومصادر إيراداتها بدقة، وهو بالضبط ما يُتيحه النظام المحاسبي السليم. المحاسب والحوكمة المؤسسية تطبيق معايير الحوكمة في الشركات المساهمة وحتى في المنشآت الخاصة الكبيرة يستلزم وجود محاسبين موهلين يفصلون بين الذمم، ويُعِدون تقارير للمجلس، ويضمنون الفصل الواضح بين أموال الشركة وأموال المُلاك. هذا الفصل هو أساس الثقة المؤسسية. المحاسب في عصر الأتمتة والذكاء الاصطناعي يتساءل البعض: هل تُلغي برامج المحاسبة الحديثة والذكاء الاصطناعي الحاجة للمحاسب؟ الجواب القاطع هو: لا، بل تُعزّزه. أدوات مثل QuickBooks وZoho Books وOdoo تُؤتمت الإدخال وتوليد التقارير، لكنها لا تستطيع تفسير مؤشر غريب في بيانات التدفق النقدي، ولا تُدرك أن تراجع هامش الربح بنسبة 2% هذا الشهر مرتبط بارتفاع تكاليف الشحن لا بتراجع المبيعات. هذا الحكم البشري المُدرَّب هو ما يجعل المحاسب لا غنى عنه. الذكاء الاصطناعي يُعالج البيانات؛ المحاسب يفهمها ويمنحها معنى. الفرق بينهما شاسع في عالم القرار. "الأرقام لا تكذب — لكنها لا تتحدث من تلقاء ذاتها. المحاسب هو من يُعطيها صوتاً" المصادر والمراجع هيئة المحاسبين القانونيين السعوديين (SOCPA) — المعايير المهنية المحاسبية، الإصدار 2024 هيئة الزكاة والضريبة والجمارك (ZATCA) — دليل الامتثال لضريبة القيمة المضافة، 2024 IFRS Foundation — International Financial Reporting Standards (IFRS 2024) المعهد الأمريكي للمحاسبين القانونيين (AICPA) — دراسة ROI of Accounting Function, 2023 المجلة العربية للمحاسبة والإدارة المالية — عدد مارس 2025 Deloitte Middle East — رؤى حول حوكمة الشركات والمحاسبة الإقليمية، 2024 تقرير Grant Thornton — Financial Management in GCC SMEs, 2024 مقالات ذات صلة:شرح الفرق بين المصروفات والإيرادات المؤجلة والمستحقة بطريقة بسيطة للمحاسبينمصروفات الفائدة الفوائد المتكبدة عند تمويل الشركة عن طريق الاقتراضالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
