
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
من هم مستخدمو البيانات المالية
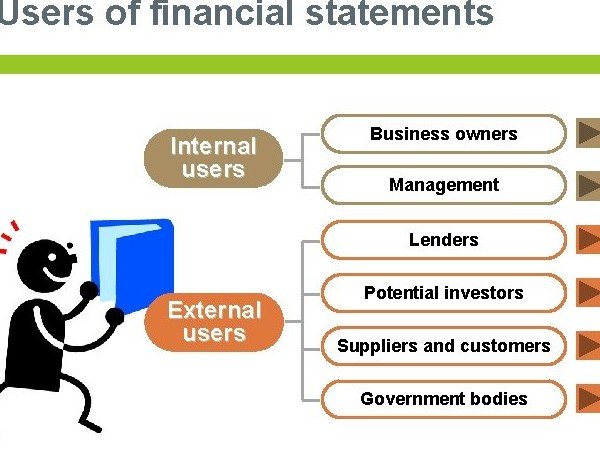
من هم مستخدمو البيانات المالية من الواضح أن الهدف من المحاسبة هو توفير المعلومات للمستخدمين لاتخاذ القرار. لكن من هم بالضبط هؤلاء "مستخدمو البيانات المالية"؟ وما هي المعلومات التي يحتاجونها بالفعل؟ دعونا نعد. 1. الملاك والمستثمرون يحتاج المساهمون في الشركات إلى معلومات مالية لمساعدتهم على اتخاذ قرارات بشأن ما يجب فعله باستثماراتهم (أسهم الأسهم) ، أي الاحتفاظ بالمزيد أو بيعه أو شرائه. يحتاج المستثمرون المحتملون إلى معلومات لتقييم إمكانات الشركة للنجاح والربحية. بالطريقة نفسها ، يحتاج أصحاب الأعمال الصغيرة إلى معلومات مالية لتحديد ما إذا كان العمل التجاري مربحًا وما إذا كانوا سيستمرون أو يتحسنون أو يسقطون. 2. الإدارة في الشركات الصغيرة ، قد تشمل الإدارة المالكين. ومع ذلك ، في المؤسسات الضخمة ، عادة ما تتكون الإدارة من محترفين معينين يتم تكليفهم بمسؤولية تشغيل الأعمال أو جزء من العمل. يعملون كوكلاء للمالكين. يواجه المديرون ، سواء كانوا ملاكًا أو مستخدمين ، قرارات اقتصادية بانتظام - ما مقدار الإمدادات التي سنشتريها؟ هل لدينا نقود كافية؟ كم ربحنا العام الماضي؟ هل حققنا أهدافنا؟ كل هذه الأسئلة والعديد من القرارات التجارية الأخرى تتطلب تحليل المعلومات المحاسبية. 3. المقرضون يهتم مقرضو الأموال مثل البنوك والمؤسسات المالية وحملة السندات بقدرة الشركة على سداد الالتزامات عند الاستحقاق (الملاءة). 4. الدائنون التجاريون أو الموردون مثل المقرضين ، يهتم الدائنون التجاريون أو الموردون بقدرة الشركة على سداد الالتزامات عندما تصبح مستحقة. ومع ذلك فهم مهتمون بشكل خاص بسيولة الشركة - قدرتها على سداد الالتزامات قصيرة الأجل. 5. الحكومة تهتم الهيئات الحاكمة للدولة ، وخاصة السلطات الضريبية ، بالمعلومات المالية للكيان لأغراض الضرائب والأغراض التنظيمية. يتم احتساب الضرائب على أساس نتائج العمليات والأسس الضريبية الأخرى. بشكل عام ، تود الدولة معرفة مقدار ما يدفعه دافع الضرائب لتحديد الضريبة المستحقة عليه. 6. الموظفين يهتم الموظفون بربحية الشركة واستقرارها. هم بعد قدرة الشركة على دفع الرواتب وتقديم مزايا الموظفين. قد يكونون مهتمين أيضًا بمركزها المالي وأدائها لتقييم احتمالات توسع الشركة ، ومعها ، فرص التطوير الوظيفي. 7. العملاء عندما تكون هناك مشاركة طويلة الأجل أو عقد بين الشركة وعملائها ، يصبح العملاء مهتمين بقدرة الشركة على الاستمرار في وجودها والحفاظ على استقرار العمليات. تزداد هذه الحاجة أيضًا في الحالات التي يعتمد فيها العملاء على الكيان. على سبيل المثال ، يعتمد الموزع (البائع) ، العميل في هذه الحالة ، على الشركة المصنعة التي يشتري منها العناصر التي يعيد بيعها. 8. عامة الجمهور يمكن لأي شخص خارج الشركة مثل الباحثين والطلاب والمحللين وغيرهم أن يهتم بالبيانات المالية للشركة لسبب وجيه - سواء كان ذلك للبحث الشخصي أو تحليلات الصناعة والقطاع أو التقرير المدرسي أو لمجرد إرضاء فضول الفرد. المستخدمون الداخليون والخارجيون يمكن تصنيف المستخدمين إلى مستخدمين داخليين وخارجيين. يشير المستخدمون الداخليون إلى المديرين الذين يستخدمون المعلومات المحاسبية في اتخاذ القرارات المتعلقة بعمليات الشركة. من ناحية أخرى ، لا يشارك المستخدمون الخارجيون في عمليات الشركة ولكن لديهم بعض المصالح المالية. يمكن تصنيف المستخدمين الخارجيين إلى مستخدمين لهم مصلحة مالية مباشرة - مالكون ومستثمرون ودائنون ؛ والمستخدمين ذوي المصالح المالية غير المباشرة - الحكومة والموظفون والعملاء وغيرهم. الماخذ الرئيسية في المحاسبة ، يشير المستخدمون إلى الأطراف المهتمة بالمعلومات حول المعلومات المالية للكيان. يشملوا: المالكون / المستثمرون - توليد الأرباح والعوائد والنمو الإدارة - لاتخاذ القرارات التشغيلية والاستراتيجية المقرضون - قدرة الشركة على سداد القروض الموردون / الدائنون - القدرة على تسوية الالتزامات التجارية الحكومة - الضرائب والأغراض التنظيمية الموظفون - التعويضات والأمن الوظيفي العملاء - القدرة على البقاء في العمل والوفاء بالوعود عامة الناس - الأبحاث والأخبار المالية وما إلى ذلك. مقالات ذات صلة:قائمة التغيير في حقوق الملكيةترجمة المعايير الدولية لاعداد التقارير الماليةالقوائم المالية المجمعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
برنامج الامين - الأصول الثابتة
برنامج الامين - الأصول الثابتة تصفح الموقع الرسمي للبرنامج يقدّم برنامج الأمين نظاماً خاصاً لمعالجة الأصول الثابتة و اهتلاكاتها مدمج مع نظامي المحاسبة والمستودعات, حيث يسهل هذا النظام عملية تعريف الأصول وحفظ مجموعة من البيانات التفصيلية الخاصة بها مع دعم لعمليات الصيانة والاستبعاد والإضافة وتوليد مذكرات الاهتلاك. مزايا عامة للنظام أهم ما يتميز به النظام هو إجراء عملية الاهتلاك و ذلك في إي تاريخ كان; سواء كان الاهتلاك يويمي أو شهري ;بالاضافة إلى مرونته في تحديد تنقلات الأصل بين المستودعات و تفصيل الاهتلاك لكل مستودع على حدى و كذلك معالجته المتميزة للإضافات والاستبعادات حيث يأخذها بشكل فعال عند حسابها للاهلاك و بهذا تكون منظومة الاهتلاك قامت بحسابات من الصعب جداً تنفيذها يدويا أو حتى بالاستعانة ببرامج جداول البيانات مثل إكسل. كما و يقوم النظام بتخريج الأصول و توليد القيود المناسبة لعملية الاخراج بالاضافة لتخريجه مستودعيا. مزايا خاصة تعريف الأصول وتصنيفها ضمن بنية هرمية، وربطها بمراكز الكلفة، مع تحديد الحسابات المتعلقة بها مثل حساب الاهتلاك وإعادة التقييم والأرباح الرأسمالية الناتجة عن بيع الأصل بقيمة أكبر من قيمته البيعية التقديرية وكذلك حساب الخسائر الرأسمالية. دليل للأصول الثابتة يعرض المجموعات والأصول الثابتة المعرّفة والعلاقة بين مجموعات الأصل الأب ومجموعات الأصل الابن الفرعية التابعة له, مع إمكانية إجراء بعض العمليات من حذف أو إضافة أو تعديل أو طلب تقرير حركة المجموعة أو الأصل المحدّد. حساب جداول الأصول الثابتة والاهتلاك بشكل تجميعي وتفصيلي وتوليد القيود المحاسبية بشكل آلي (يومي أو أسبوعي أو شهري أو سنوي). تدوين وحفظ كافة العمليات التي يتم إجراؤها على الأصول من إضافة أو استبعاد أو صيانة من خلال بطاقات بسيطة وسهلة الاستخدام مع حفظ تاريخ كل عملية وقيمتها والملاحظات المتعلقة بها. مزايا تقنية على كشف بالأصول الموجودة في المستودعات خلال فترة زمنية معيّنة مع إظهار التفاصيل المتعلقة بكل منها من تاريخ إدخال أو إخراج أو منشأ وغير ذلك من البيانات تفصيلية. كافة العمليات المطبقة على مجموعة من الأصول أو على أصل ثابت (إضافة ,استبعاد ,صيانة) خلال فترة زمنية معيّنة باستخدام تقرير مخصص لعمليات الأصول. مقالات ذات صلة:برنامج الامين - الأمين لإدارة الموارد البشريةبرنامج الامين - إدارة ورشات السيارات Motors workshopبرنامج الميزان - التحليل الخاص
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي
عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي الدكتور حسين شحاتة تمهيد هناك شبه إجماع بين علماء وأساتذة المحاسبة والممارسين لها ، والجمعيات والهيئات والمنظمات المهنية المعينة بها، أن هناك ضرورة الإلتزام المحاسب بالقيم الأخلاقية.... في عمله ولقد أعدتْ في هذا المجال العديد من الدراسات والبحوث ، كما صدرت مجموعة من المواثيق في كثير من دول العالم، والتي تتطور من حين لآخر بسبب التغيرات المستمرة في قيم وأخلاق وسلوكيات وعادات وتقاليد وثقافة المجتمعات، ويختص هذا المبحث بعرض أهم مواثيق الأخلاق لمهنة المحاسبة في ضوء الفكر الوضعي وتقويمها من منظور مدى ملاءمتها للمجتمعات الإسلامية، وسوف نركز على النماذج الصادرة من المنظمات العالمية والعربية. (1 – 1) – موجبات الإهتمام بالقيم والأخلاق في مجال المحاسبة: لقد برز الاهتمام بموضوع القيم والأخلاق فى مجال المحاسبة في الآونة الأخيرة ويرجع ذلك إلى العديد من العوامل نذكر منها على سبيل المثال ما يلي : 1 – الرغبة فى رفع مستوى أداء مهنة المحاسبة، فكما سبق الإيضاح، تبين من الدراسات المختلفة أن هناك علاقة سببية قوية بين الإلتزام بالقيم وبين مستوى أداء المحاسب، فتربية المحاسب وتعليمه وتأهيله من ضمانات الكفاءة المهنية والفنية اللازمة لكي يمارس عمله، فلقد لوحظ في الآونة الأخيرة، إنخفاض مستوى الأداء، وتبين من بين أسباب ذلك الاهتمام بالجانب المالي والأتعاب ونحوها دون إهتمام بالجانب الأخلاقي 2 – المحافظة على الثقة في المعلومات المحاسبية التي يقدمها المحاسب إلى الناس، ومن موجبات هذه الثقة توافر مستوى متميز من الأخلاق الكريمة والسلوك الطيب لدى المحاسبين، وهذا بدوره يحافظ على سمعة المهنة ككل وكذلك على المؤسسة التي يعمل فيها المحاسب. 3 – ارتباط مصالح المجتمع والناس جميعا بالمعلومات المحاسبية، فالمحاسب حافظ للمال وأمين عليه وشاهد وكذلك ناصح وموجه ومرشد لمالكه ، ويتأثر بتقارير المحاسب العديد من الفئات المعنية بالمال والأعمال، وهذا يوجب الاطمئنان إلى إلتزام المحاسب بالقيم التي توجب عليه المحافظة على مصالحهم . 4 – الحاجة الملحة إلى تقوية العلاقات المهنية بين المحاسبين بعضهم البعض، وضرورة ضبطها بالقيم الأخلاقية مثل: الأخوة والحب والتعاون والتسامح، وعدم التناحر والتشهير والتعدي والتكالب على المال والسيطرة على المهنة وعدم اعتداء أحدهم على الآخر. 5 – الحاجة إلى حماية المهنة من انحرافات بعض أعضائها الذين لا يلتزمون بالقيم، وتسول لهم أنفسهم بالتزوير والكذب لتحقيق مآرب مادية أو شخصية، فعن طريق ميثاق القيم يمكن معاقبتهم أمام الجهات المعنية ويكون ذلك رادعاً للآخرين، وهذا بدوره يحافظ على سمعة المهنة وحمايتها. 6 – الصحوة الدينية العالمية وحتمية الرجوع إلى تعاليم الرسالات السماوية بما فيها من قيم نبيلة وأخلاق كريمة وسلوكيات طيبة، وذلك لمعالجة المشكلات العديدة ومنها مشكلة المال والأعمال والناجمة عن فصل القيم والأخلاق عن الاقتصاد، وضرورة إعداد مواثيق قيم المحاسب في ضوء تعاليم الدين. ففي الماضي القريب عندما حدث خلاف بين قساوسة الكنيسة، وأهل العلم ورجال الأعمال، كان الإتجاه السائد هو فصل النصرانية عن العلم وعن المال والتجارة، وسادت المفاهيم العلمانية ومنها : "الدين لله والوطن للجميع" ، "دع ما لقيصر ليقصر وما لله لله"، "الأعمال التجارية غير الأخلاقية" "لا يجوز تلويث الدين بخبائث المعاملات"، وغيرها ، أما في الدين الإسلامي، فالنظرة مختلفة حيث ترتبط كافة شئون الحياة بالدين. ولقد كان لانتشار مفاهيم وأسس الاقتصاد الإسلامي وتطبيقاتها المعاصرة في العالم دور هام ومؤثر في تصحيح الكثير من المفاهيم الوضعية الخاطئة ومنها أنه لا علاقة بين الدين والاقتصاد والمحاسبة والإدارة والسياسة والحكم ونحو ذلك، وساد الفهم الصحيح وهو أنه يجب أن تؤسس وتدرس العلوم التجارية على سند من الدين. وبدأ أهل العلم ورجال الأعمال في المجتمعات الإسلامية وغيرها يوقنون بشمولية الإسلام، وأنه يجب أن تمارس الأعمال المالية والاقتصادية في ضوء تعاليم الدين، وأن الالتزام بالقيم في المعاملات، فريضة شرعية وضرورة حياتية. وفي مجال المحاسبة، إهتم العديد من الأساتذة وطلاب العلم وبعض الجامعات بدراسة الجوانب الإيمانية والأخلاقية والسلوكية للمحاسب، وطالبوا بأن يعاد النظر في مواثيق آداب وسلوك المهنة في البلاد الإسلامية بما يتفق مع الأخلاق الإسلامية ومبادئ وأحكام الشريعة الإسلامية الغراء. (1-2) - الحاجة إلى تدريس القيم والأخلاق في الجامعات العربية والإسلامية: لقد أخذ الاهتمام بالقيم والأخلاق منحي آخر يتمثل فى التوصية بتدريسها في الكليات ضمن المقررات الدراسية، وفي هذا الصدد كتبت عدة مقالات وبحوث، خلصت إلى أن هناك ضرورة لدراسة علم الأخلاق للمحاسبين في الكليات، وأنه يجب أن تتضمن المقررات التعليمية ذلك، وربما يكون من الأسباب التي دعت لذلك هو الفساد الأخلاقي الذي إنتشر في البلاد والمجتمعات بين بعض المحاسبين بسبب إستخدام طرق ووسائل محاسبية أوقعت العديد من مستخدمي المعلومات المحاسبية في أضرار جسيمة أو أن بعضهم قد قصر في عمله أو تواطأ مع إدارة الشركات في إخفاء أحداث خطيرة سببت أضراراً للغير أو للمجتمع. كما نادت المنظمات المحاسبية المهنية العالمية كذلك بتدريس علم الأخلاق للمحاسبين فقد رأت لجنة "بيد فورد الأمريكية" أن محاسبي المستقبل لا يتلقون الإعداد الذي يحتاجونه لمقابلة الطلب المتزايد على خدمات المهنة التي ينتمون إليها، ولذلك أوصت بضرورة تزويدهم بالمهارات الفنية وغرس المعايير الأخلاقية والمسئولية المهنية في نفوسهم، إذ يجب أن ننمي في الطلبة الإهتمام بالإحتياجات الضرورية وإحتياجات المجتمع بصفة عامة، كما يرى معهد المحاسبين القانونيين الأمريكي ضرورة أن ينشئ أعضاء المهنة في مرحلة تعليمية مبكرة من العملية التعليمية على الفضيلة والقيم الأخلاقية، ولن يتحقق ذلك إلا بتدريس الأخلاق لطلبة المحاسبة في الكليات. كما اقترحت جمعية المحاسبين القومية الموضوعات التي تدرس ضمن مقرر الأخلاق منها على سبيل المثال : النزاهة والسرية والكفاءة، كما اتخذت الإجراءات لمعالجة المشاكل العملية التي تظهر عند التطبيق وسبل معالجتها. لو نظرنا إلى موضوع القيم والأخلاق في مناهج التعليم في معظم الجامعات العربية والإسلامية في كليات التجارة والاقتصاد والإدارة ونحوها يتبين عدم الاهتمام به ويكاد أن تكون ترجمة لما يدرس في بعض الجامعات الأوربية والأمريكية منذ ردح طويل من الزمن، بالرغم أن الأخيرة بدأت في تطوير المناهج وتدريس علم الأخلاق، إلا أن معظم جامعاتنا لم تسير في ذلك الاتجاه. ولقد تبين من الدراسة على عينة من مقررات الكليات التي فيها تخصص محاسبة في بعض الجامعات العربية والإسلامية ما يلي: (1) – أن معظم الجامعات العربية والإسلامية لم تدرس موضوع القيم في قسم المحاسبة بالرغم من أنها تحذو حذو بعض الجامعات الأوربية والأمريكية فى العلوم الحديثة . (2) – أن الكليات التي تدرس موضوعات تماثل موضوع القيم، نجد أن ذلك كمتطلب جامعة لجميع الطلاب في جميع الكليات والأقسام، كما هو الحال في جامعة الأزهر وجامعة الملك عبد العزيز بجدة، وجامعة أم القرى وجامعة الكويت والإمارات،والخرطوم، ويعني ذلك أنه يدرس لجميع التخصصات بالجامعة. (3) – يدرس موضوع الأخلاق في بعض الجامعات بدون ربطه بالأعمال والمال وبمهنة المحاسبة كما هو الحال في جامعة الإمارات وجامعة الأزهر. ولقد بذلت جهود فردية من بعض أساتذة الجامعات العربية والإسلامية تبرز دور القيم والأخلاق في مجال المعاملات التجارية والاقتصادية والمالية وكذلك في مجال المحاسبة بصفة خاصة، وطالب هؤلاء الأساتذة بضرورة إعادة النظر فيما يدرس بأقسام المحاسبة في تلك الجامعات، بحيث تتضمن موضوعات العقيدة والأخلاق والسلوكيات . (1- 3) ـ: عرض وتقويم دليل أخلاق المحاسب الصادر عن الإتحاد الدولي للمحاسبين ((IFAC . لقد أصدر الاتحاد الدولي للمحاسبين دليلا يتضمن القواعد الأخلاقية لمهنة المحاسبة، ويتسم هذا الدليل بعدة سمات منها : القابلية للتطبيق على المستوى العالمي بعد إدخال بعض التعديلات عليه حتى يلائم ظروف المجتمع الذي سوف يطبق فيه، ولقد تضمن مستوى كبيرا من المرونة والقابلية للتعديل. ولقد قسم هذا الدليل إلى ثلاثة أجزاء هي (A) و(B) و(C) على النحو التالي: الجزء الأول (A) : ويطبق على كافة المحاسبين الممارسين للمهنة. الجزء الثاني (B) : ويطبق على المحاسبين الممارسين للمهنة من خلال المكاتب الخاصة . الجزء الثالث (C) : ويسري على المحاسبين والموظفين. ويتكون كل جزء من عدة أقسام، وتبلغ جميعا حوالي 18 قسما تتناولت كل الميادين، وفيما يلي عرض لأهم المبادئ الأخلاقية الواردة في كل جزء من تلك الأجزاء بشيء من الإيجاز. مبادئ الجزء الأول (A) : ويتضمن سبع مبادئ أخلاقية على النحو التالي : قسم (1) – النزاهة والموضوعية. قسم (2) – معالجة التعارضات الأخلاقية المرتبطة بالمهنة. قسم (3) – الكفاءة المهنية والعناية الواجبة. قسم (4) – السرية (حفظ الأسرار). قسم (5) – ضوابط القيام بمهام ضريبية. قسم (6) – الأنشطة المهنية التي تتعدى حدود الدولة. قسم (7) – الإعلان والدعاية عن الخدمات. مبادئ الجزء الثاني (B) : ويتضمن سبع مبادئ أخلاقية على النحو التالي : قسم (8) – الاستقلال . قسم (9) – الكفاءة المهنية . قسم (10) – الأتعاب والعمولات . قسم (11) – الأنشطة المتعارضة مع مزاولة مهنة المحاسبة العامة . قسم (12) – التعامل مع أموال العملاء . قسم (13) – العلاقة مع الزملاء المحاسبين في المهنة. قسم (14) – الإعلان وإجتذاب العملاء . مبادئ الجزء الثالث (c) : ويتضمن أربع مبادئ أخلاقية على النحو التالي : قسم (15) – تعارض الإنتماء والولاء. قسم (16) – دعم ومعاونة الزملاء في المهنة . قسم (17) – الكفاءة المهنية . قسم (18) – عرض المعلومات . تعقيب ويعتبر هذا الدليل من أفضل ما صدر في مجال أخلاقيات المحاسبة حيث يغطى جميع فئات المحاسبين من ناحية، كما أنه يتسم بالمرونة والقابلية للتعديل والتطوير في ضوء متطلبات كل دولة ولقد سارت على منواله العديد من دول العالم ومنها مصر . (1 – 4) ـ عرض وتقويم الجوانب الأخلاقية فى دستور مهنة المحاسبة والمراجعة الصادر عن نقابة المحاسبين والمراجعين المصرية في 4/10/1958م لقد ورد في دستور مهنة المحاسبة والمراجعة الصادر عن نقابة المحاسبين والمراجعين المصرية بتاريخ 4 أكتوبر 1958م. بعض المواد التي تتعلق بآداب وسلوك المهنة من أهمها ما يلي : أولاً: المادة (14): يعتبر مراجع الحسابات مخلا بالأمانة المهنية في الحالات الآتية: (1) – إذا لم يكشف عن حقيقة مادية علمها أثناء تأديته مهمته ولا تفصح عنها الأوراق التي يشهد بصحتها إذا كان إفصاحه عن هذه الحقيقة أمرا ضروريا حتى لا تكون هذه الأوراق مضللة . (2) – إذا لم يذكر في تقريره ما علمه من تحريف أو تمويه في هذه الأوراق. (3) – إذا أهمل إهمالا مهنيا في خطوات فحصه أو فى تقريره عن هذا الفحص. (4) – إذا أبدى رأيا برغم عدم حصوله على البيانات الكافية لتأييد هذا الرأي ولم يشر إلى ذلك إلى تقريره. (5) إذا وقع تقريرا برأيه عن حسابات لم تفحص بمعرفة مندوبيه تحت إشرافه وتوجيهه أو بمعرفة زميله (أو مندوبيه) المشترك معه في عملية المراقبة. (6) – إذا تغافل عن الحصول على إيضاحات كان يمكنه الحصول عليها أثناء المراجعة وكان من شأنها أن تمكنه من إكتشاف خطأ أو غش وقع في الحسابات. (7) – إذا خالف نص المادة (13) من هذا الدستور. (8) – إذا اكتفى في تقريره بالإشارة إلى قيام أشخاص بجرد بعض الأصول في وقت تتوافر لديه الشك في نوايا هؤلاء الأشخاص أو كفاءتهم ولم يقم بتحقيق هذا الجرد أو التقويم أو يورد بشأنه تحفظا خاصا. ثانياً: المادة (18) يعتبر المحاسب والمراجع مخلا بآداب وسلوك المهنة في الحالات الآتية: 1- إذا زاول عمل المحاسبة والمراجعة في الجمهورية العربية المتحدة بالإشتراك مع شخص غير مرخص له بمزاولة المهنة فيها طبقا للقوانين المعمول بها. 2 – إذا منح المحاسب أو المراجع بطريق مباشر أو بطريق غير مباشر عمولة أو سمسرة أو حصة من أتعابه لشخص من أفراد الجمهور نظير حصوله على عمليه أو أكثر من أعمال مهنته. 3 – إذا حاول الحصول على عمل من أعمال المهنة بطريقة تتنافى مع كرامته كالإعلان أو إرسال المنشورات أو إرسال الخطابات الخاصة أو الدخول في مناقصات على الأتعاب أو غير ذلك من الوسائل. 4- إذا لجأ أو فاوض العملاء بطريق مباشر أو غير مباشر للحصول على ما يقوم به زميل آخر، إلا أنه من حق المحاسب أن يقبل خدمة من يطلب منه ذلك وعليه في حالة ما إذا طلب منه أن يكون مراقبا لحسابات منشأة بدلا من زميل آخر أن يخطر هذا الزميل بذلك. 5 – إذا لجأ إلى التأثير على موظفي أو معاوني زميل له ليتركوا خدمة هذا الزميل ويلتحقوا بخدمته، ولكن يجوز له أن يلحق بخدمته من يلجأ إليه طالبا ذلك بعد إخطار الزميل الآخر بذلك. 6- إذا لم يراع في اتفاقياته مع العملاء تناسب قيمة أتعابه مع الجهد والوقت وقيمة الأعمال بأن يقتصر تقدير هذه الأتعاب على حصة من المنفعة التي ستعود على صاحب الشأن نتيجة لعمل المحاسب أو المراجع. 7- إذا سمح أن يقرن إسمه بتقديرات أو تنبؤات النتائج لعمليات مستقبلة بطريقة قد تحمل على الاعتقاد بأنه يشهد بصحة هذه التقديرات أو التنبؤات. 8- إذا وقع على بيانات تتعلق بمنشأة له مصلحة شخصية فيها دون أن يشير صراحة إلى وجود هذه المصلحة. 9- إذا تعدى على زميل في الحصول على عمل يقوم به الأخير عن طريق عرض أتعاب تقل بدرجة ملحوظة عن أتعاب زميله دون سبب معقول. 10 – إذا أفشى أسرار مهنته أو أسرار شخصية أو معلومات أو بيانات خاصة لعملائه علم بها عن طريق أداء عمله. وصونا لكرامة المهنة وكرامة المحاسبين والمراجعين أنفسهم فإنه من المفضل أن يتفقوا على ما يتخذ من قرارات أو ما يبدونه من آراء وأن يلحظوا دائما أن خلافاتهم ومناقشاتهم في المسائل المهنية لا يجوز بأي حال من الأحوال أن تتعدى محيطهم أو تصل إلى علم أو سمع عملائهم إذ يجب عليهم تسوية هذه الخلافات فيما بينهم مستهدين بآداب المهنة وأصولها ولا يصح أن يحاول أي منهم الاستبداد برأيه فإذا لم يتفقوا رغم ذلك عينوا بالاتفاق محاسبا أو مراجعا آخر ليكون حكما بينهم يعرضون عليه أوجه النظر المختلفة ليرجح وجهة على أخرى، وأن يرتضوا قراره في النهاية فإذا لم يتفقوا على تعيين المراجع وظل الخلاف بينهم قائما فإن الواجب يقتضيهم رفع الأمر إلى نقيب المحاسبين والمراجعين ليحسم الخلاف بينهم بشخصه أو بمن يندبه لهذا الغرض. ثالثاً: المادة (20) للمحاسبين والمراجعين على بعضهم حقوق الزمالة: يعتبر المحاسبون والمراجعون من أسرة واحدة ، ولكل منهم على الآخر حقوق ومن أهم هذه الحقوق: التعاون في العمل فلهم أن يتبادلوا الخدمات وأن يحاول كل منهم أن يلبي رجاء زميله في النيابة عنه في مهمة مهنية لدى جهة معينة إذا كانت ظروفه تسمح له بذلك وأن يكون في هذه التلبية سباقاً دون انذار إنتظار مقابل أو أن يتهاون في أدائها. u ـ تقويم ما ورد بدستور مهنة المحاسبة والمراجعة المصري من قيم وأخلاق . يتضح من نصوص المواد التي تناولت أخلاقيات وسلوك المهنة في دستور المهنة المصري بعض الملاحظات من أبرزها ما يلي : (1) – تناول الأمانة من المنظور المهني البحت ولم يتناولها من المنظور الأخلاقي وبيان بواعث الالتزام الذاتي بها ومن أهمها التربية الروحية لتقوية المراقبة والمحاسبة الذاتية. (2) – لم يتناول الدستور الجوانب الأخلاقية الأخرى المرتبطة بالمهنة مثل: الصدق والإخلاص والعدل والحيدة والاستقلال والعزة والكرامة والوفاء والسرية. (3) – لم يتناول الدستور القيم الإيمانية للمحاسب والتي تعتبر من بواعث الإلتزام بالدستور إذا كان مطابقا للشريعة الإسلامية. (4) – لم يتناول الدستور المسائل التي تتعلق بخيانة الأمانة أو الإخلال بأداء وسلوك المهنة مثل الأمور المحرمة في الرسالات السماوية أو المحظورة طبقا لقيم ومثل المجتمع. (5) يختص هذا الدستور بالمحاسبين والمراجعين القانونيين فقط ولا يسري على غيرهم ممن يزاولون الأعمال المحاسبية وهم من يطلق عليهم ؛ المحاسبون والمراجعون الموظفون (1- 5) – عرض وتقويم مشروع الميثاق العام لآداب وسلوكيات مهنة المحاسبة في مصر، والصادر عن المعهد المصري للمحاسبين والمراجعين سنة 1993م لقد ورد في منهاجية إعداد مشروع الميثاق العام لآداب وسلوكيات مهنة المحاسبة أنه روعي الأخذ بما جاء بمشروع ميثاق السلوك المهني الذي أعده الاتحاد الدولي للمحاسبين لتحقيق تجانس وتوافق المهنة على الصعيد الدولي وذلك بالإضافة إلى القيام بدراسة تحليلية للمواثيق القومية في كل من الولايات المتحدة الأمريكية والمملكة المتحدة، وما صدر من تشريعات سابقة في هذا الشأن بجمهورية مصر العربية. ويكاد أن يكون هذا الميثاق ترجمة للدليل الصادر عن الاتحاد الدولي للمحاسبين وهذا ما أكدته لجنة قواعد السلوك المهني لمهنة المحاسبة والمراجعة في المؤتمر الذي عقد لمناقشة هذا المشروع بالقاهرة بتاريخ 18/2/1993م ، وتمت التوصية بأن يعاد النظر في بعض بنوده ليتلاءم مع البيئة المصرية. ولقد ورد في نطاق هذا الميثاق أنه يخص مهنة المحاسبة بصورة متساوية، ويسري على جميع المحاسبين العاملين بالمهنة سواء أكانوا محاسبين قانونيين يزاولون المهنة بصورة مستقلة أو محاسبين في الجهاز المركزي للمحاسبات، كما يسري على الخدمات المهنية التي يتم القيام بها خارج حدود الدولة، وليس هناك ما يمنع من أن يقوم أي تجمع مهني مستقل من التجمعات المهنية الأخرى بوضع ميثاق خاص لسلوك لأعضائه يكون أكثر تشددا من الميثاق العام ، ولكن يجب أن يكون الميثاق العام هو الأساس وأن لا يخل أي محاسب ينتمي إلى أي تجمع مهني آخر بآداب وسلوكيات المهنة المنصوص عليها في هذا الميثاق. وهذا يؤكد ما يلي: 1- لا يسري هذا الميثاق على المحاسبين الموظفين في الشركات والوحدات الحكومية ونحوها بعقود عمل بالرغم من تأثيرهم الخطير على المعلومات المحاسبية الخارجية والتي تمس الصالح العام. 2- الإشارة إلى إمكانية إعداد مواثيق خاصة لأي تجمع مهني من المحاسبين يكون أكثر تشددا من الميثاق العام، يعني أنه يصلح لكل الحالات والفئات . 3- يعتبر هذا الميثاق العام الأساس لأي مواثيق خاصة أخرى. وتدور محاور الميثاق الخمسة حول المسائل الآتية :- المحور الأول : المحاسب أو المراجع في حد ذاته (تربيته وتعليمه وتأهيله ) المحور الثاني : المحاسب أو المراجع في علاقاته مع زملائه. المحور الثالث : المحاسب أو المراجع في علاقاته مع العملاء. المحور الرابع : المحاسب أو المراجع في علاقاته مع الغير. المحور الخامس : المحاسب أو المراجع : ونظام الثواب والعقاب. ولقد حدد الميثاق العام المبادئ الأخلاقية الأساسية التي يجب على أعضاء مهنة المحاسبة أن يأخذوها في الاعتبار عند مزاولة المهنة وهي: - الأمــــانــة. - الموضوعية والاستقلال. - الكفاءة المهنية والعناية الواجبة. - الســــريـة. - السـلوك المـهني. - المعـايير الفنـية. كما تناول الميثاق القواعد التفصيلية التي تتعلق بتطبيق المبادئ الأخلاقية الأساسية السابقة في الحياة العملية لعدد من المواقف تتمثل في الآتي : 1 - الموضوعية والإستقلال. 2 - الكفـاءة المهنية. 3 - حل التعارضات المرتبطة مع المزاولة العامة للمهنة. 4 - المحافظة على السرية. 5 - النشاطات التي لا تتفق مع المزاولة العامة للمهنة. 6 - الدعاية والإعلان والحصول على عملاء. 7 - الأتعاب والعمولات. 8 - إدارة وحفظ أموال العميل. 9 - العلاقة مع الزملاء وتتضمن : - قبول مهنة جيدة. - الحلول محل محاسب آخر. 10 - القيام بمهام ضريبية. 11 - الأنشطة التي تتعدى حدود الدولة. وبدراسة وتحليل القواعد الأخلاقية والسلوكية التي يجب على المحاسب أو المراجع الإلتزام بها في كل موقف من المواقف السابقة والتي تمثل الميثاق أو العهد الواجب الوفاء به، نجدها مثل الواردة في ميثاق الاتحاد الدولي للمحاسبين IFAC والسابق عرضه في البند (1-2) من هذا المبحث. ولقد تضمن الميثاق بندا مستقلا يتعلق بالالتزام بتطبيق أحكامالميثاق مكون من خمس نقاط، وتمثل العقوبات التأديبية لغير الملتزمين فقد ورد بالبند (12- 5) من الميثاق ما يلي: "يعاقب العضو المخالف بأحد الجزاءات الآتية وفقا لظروف كل حالة مع عدم الإخلال بالعقوبات المنصوص عليها في القوانين : 1 – الإلتزام بتلقي تدريب إضافي أو مستمر. 2 – الإنذار. 3 – اللوم. 4 – الوقف عن العمل مدة لا تتجاوز سنتين. 5 – شطب الاسم من جدول النقابة. وحدد الميثاق السلطة المختصة باتخاذ الإجراء التأديبى لمخالفة نصوص الميثاق هي : نقابة التجاريين شعبة المحاسبة والمراجعة، أو نقابة المحاسبين والمراجعين. u ـ تقويم مشروع الميثاق العام لآداب وسلوكيات المهنة الصادر عن المعهد المصرى للمحاسبين والمراجعين . يؤخذ عليه ما يلي: (1) – أنه ترجمة لدليل الاتحاد الدولي للمحاسبين IFAC باستثناء بعض التعديلات الطفيفة في الصياغة، ولذلك ينصرف إليه الملاحظات السابق ذكرها في بند (1-3). (2) توجه إليه نفس الملاحظات الموجهة إلى دستور مهنة المحاسبة والمراجعة المصري والواردة في نهاية بند (1-4) من هذه الدراسة. (3) ورد بهذا الميثاق فقرة هامة سبق الإشارة إليها بإيجاز, وهي : "ليس هناك ما يمنع من أن يقوم أي تجمع مهني مستقل من التجمعات المهنية الأخرى بوضع ميثاق خاص بالسلوك لأعضائه يكون أكثر تشددا من الميثاق العام". وتأسيساً على ذلك يمكن لأى تجمع المحاسبين العاملين وفى مجال معين له وضع خاص وضع ميثاق خاص لهم. (4)- إن الميثاق الموضوع بمعرفة المعهد المصري للمحاسبين والمراجعين في مصر هو عبارة عن مشروع واقتراح لم يطبق حتى الآن لوجود العديد من المشكلات العملية ومنها أن هذا المعهد ليس له صفة قانونية ملزمة: (1-6) تعقيب عام على مواثيق القيم الأخلاقية للمحاسبين في الفكر المحاسبي الوضعي يؤخذ على مواثيق الأخلاق السابقة المعدة في ضوء الفكر المحاسبي الوضعي ما يلي: (1)– لم تتضمن المواثيق أي قواعد أو معايير تتعلق بالقيم الإيمانية والتي تعتبر قوام التكوين الشخصي للمحاسب وأساس انضباطه في عمله. (2)– لم تأخذ المواثيق في الإعتبار المشروعية الدينية في الأعمال التي يقوم بها المحاسب ولو أن بعضها أشار إلى مسألة المخالفة القانونية. (3)– لم تعط المواثيق إهتماما كبيرا لبواعث ومؤيدات الإلتزام بالقواعد والمعايير، ولقد أشار بعضها إلى الإلتزام الذاتي ولكن لم يوضح مفهومه وكيفية تكوينه. (4)– لقد أولت المواثيق الاهتمام بالنواحي التعليمية للمحاسبين سواء قبل الالتحاق بالعضوية أو التعليم المستمر بعد الحصول على العضوية ، وذلك بإدراج موضوع الأخلاق والسلوكيات ضمن المقررات التعليمية، ولكن أهملت تماما التربية الدينية للمحاسب والتنشئة على القيم الإيمانية منذ بداية تعليمه. (5)- قد تضمنت بعض المواثيق عقوبات لمن لم يلتزم بالقواعد أو المعايير وهذا أمر لازم، ولكن بعضها لم يتضمن ذلك، وفي كل الأحوال يتولى أمر هذه العقوبات المنظمة التي ينتمي إليها العضو وكان الأفضل أن يشترك معها سلطة حكومية لضمان الجدية، كما لم تشر إلى العقاب الأخروي. (6)– تبين أن هناك قواعد مشتركة بين كل المواثيق وقواعد أخرى غير متماثلة، كما أن التبويب في مجموعات أو حسب الأهمية غير متماثل، كما تبين اهتمام بعض المواثيق بمعايير خاصة معينة وإهمال معايير أخرى. (7)– تبين أن معظم الصفات الشخصية والقيم الأخلاقية التي وردت في هذه المواثيق والمشتركة بينها لها أصول في الرسالات السماوية ومنها على سبيل المثال : الإخلاص والولاء والنزاهة والاستقلال والموضوعية والكفاءة المهنية والمهارة الفنية والمحافظة على الأسرار والعهود والالتزام والانضباط باللوائح والنظم الداخلية وعدم التعدي على حقوق الغير وسبل معالجة الخلافات والمخالفات (أدب الخلاف). وهذ التقويم والذى خلص أن المواثيق الوضعية لا تصلح للمجتمعات الإسلامية لأن بها نواقص يقودنا إلى دراسة الإطار العام لميثاق القيم والأخلاق فى ضوء أحكام ومبادئ الشريعة الإسلامية وهذا ما سوف نتناوله بشىء من التفصيل فى المبحث التالى . مقالات ذات صلة:طبيعة المعلومات التي يمكن إنتاجها بواسطة المحاسبة الماليةالمبادئ والوظائف المحاسبيةالعمر الإقتصادي للأصل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
المبادئ والوظائف المحاسبية
المبادئ والوظائف المحاسبية الوظائف المحاسبية :- قياس الموارد و الممتلكات. قياس االتزمات على المنشأة. قياس التغيرات في الموارد و الحقوق. تخصيص التغيرات على فترات زمنيه محدده. التعبير عن العمليات في صوره نقديه. إيصال المعلومات اى الاطراف الامستفيده. المبادئ المحاسبه المتعارف عليها:- الوحده المحاسبيه :- تعامل كل منشئة على انها وحده منفصله عن مالكيها و عن المنشأت الاخرى ولها شخصيتها المعنويه المستقله استقلالاًًًً تاما عن مالكها بصرف النظر عن الشكل القانوني. النقديه :- الذي يعني ان المحاسبه الماليه تقوم بقياس الموارد (الاصول) و التعهدات (الالتزمات) و التغيرات فيها (الدخل) في الشكل وحده نقديه (ريال سعودي - دولار- جنيه-..........الخ) باعتبار ان النقود وحدة قياس نمطيه ملائمه لتحديد و تقرير تأثير العمليات المختلفهز التكلفه التاريخيه:- (القيمه الدفتريه) يعني ان المعامله الماليه تثبت على اساس كمية النقود الفعليه (التكلفه) التي استخدمت في التبادل لتلك المعامله. الاستمراريه :- يقصد بالاستمراريه ان المنشأه وجدت لتستمر وان المنشأه مستمره في عمليتها لفتره من الزمن تكفي لانجاز تعهداتها الموجوده. الفتره المحاسبيه :- (نتيجة نشاط المنشأة) هي الفتره التي يتم فيها قياس نتيجة اعمال المنشأة من خلال مراجعة سجلات المكسب و الخساره و سجلات الصادر و الوارد وتكون الفتره حوالي سنه تسمى < السنه الماليه. هو مبدأ مقابلة الايراد بالمصروف لتحديد نتأئج الاعمال في نهاية الفتره. الثبات( التجانس):- انه عند قيام المنشأه باتباع اجراء او اسلوب محاسبي معين فانه يجب ان لا يغير من فتره الى اخرى. يعني ان تتم المحاسبه عن العمليات الماليه بصرف النظر عن اقترانها بالتدفقات النقديه الداخله و الخارجه. التحفظ (الحيطه و الحذر):- يعني الحيطه في اخذ الخسائر المتوقعه في الاعتبار قبل حدوثها والحذر بمعنى عدم اخذ الارباح المتوقعه في لاعتبار الا عند تحققها فعلاً. الاهميه النسبيه:- يقصد بها ان الإهتمام بتوفير الدقه في معالجة و تحليل المعلومات المحاسبيه يتوقف علي مدى اهميتها النسبيه على قائمة الدخل و قائمة المركز المالي. الافصاح:- انه عند اعداد القوام الماليه يجب ان يكون هناك علانيه تامه و عدم اخفاء اي معلومه مهما كانت صغيره. مقالات ذات صلة:التعريف بالاحتياطي وتحديده وأهميتهمصروفات التأسيس - موضوع للنقاشالنظم المحاسبية وأثار التشغيل الالكتروني عليها

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
اسئله محاسبة ( الجزء الاول)
اسئله محاسبة ( الجزء الاول)محاسبه 1- ما هي السنة المالية؟ وبأي تاريخ تبدأ وبأي تاريخ تنتهي؟ ببساطة السنة المالية هي الفترة البالغ عمرها 12 شهرا والخاصة بقياس والافصاح عن اعمال الشركة المالية انطلاقا من تطبيق فرض الاستمرارية اللذي ينص ان عمر الشركة غير محدد وحيث انه لا يمكن معرفة ناتج اي نشاط الى بعد انتهائه وبما ان فرض الاستمرارية يحد من معرفة ناتج النشاط فقط ظهر الفرض الاخر الدوية اللذي ينص على تقسيم عمر المنشأة الى فترات دورية متساوية اتفق على ان تكون سنة واحدة مدتها 12 شهر وتبدأ وفقا لقرار الادارة اللذي سأوضح اسبابه في الاجابة على السؤال الرابع. 2- هل جميع الشركات تتشابه ببداية السنة المالية؟ ولماذا؟ طبعا لا تتشابه والسبب سيتضح بالاجابة عن السؤال الرابع. 3- من كم شهر تتكون السنة المالية؟ وان كانت من 12 شهر فلماذا؟ اي لما لا تكون من 10 او 9 او حتى 8 اشهر؟ طبعا تتكون السنة المالية من 12 شهر والسبب بسيط جدا من منطلق ان المحاسبة علم اجتماع وعلم المحاسبة يتأثر ويؤثر بالبيئة المحيطة ولهذا لا يمكن معرفة ناتج اي اعمال بشكل دقيق ان لم يمر عليه المواسم الاربعة بحيث نشاط الشركة غير متشابه في جميع المواسم ولنعرف قدرة الشركة على توظيف مصادرها يجب ان يمر عليها المواسم الاربعة المتعارف عليها وان كانت السنة المالية اقل من 12 شهر فهذا سيؤدي الى تذبذبات بالدخل بين السنوات المالية الذي يوعز لتذبذب نشاط الشركة خلال المواسمز 4- على ماذا تستند الشركات في تحديد تاريخ بداية ونهاية السنة المالية؟ هنا يكمن مربط الفرس حيث يعتقد البعض ان بداية السنة المالية يعتمد على بدأ نشاط الشركة او تماشيا مع السنة المالية للحكومة، طبعا هذا اعتقاد خاطيء جدا والسبب الحقيقي بسيط وبديهي، فكما هو معروف بأن اعداد الحسابات الختامية والقوائم المالية يحتاج الى جهد كبير ووقت كبير ايضا ويشغل جميع طاقم الادارة تقريبا، فلهذا تختار الشركة نهاية سنتها المالية بناء على موسم اعمالها الراكد، اي يحدد نهاية السنة وبناء عليه يحدد بداية السنة ومثال على ذلك لو فرضنا شركة تعمل بتصنيع المشروبات الغازية فكما هو معروف ان طاقتها الانتاجية تبلغ الذروة في فصل الصيف وليس من المنطق ان تبدأ بتغليق حساباتها واعداد قوائمها المالية في فصل الصيف فهذا سيؤثر على الانتاج حيث سيوزع مجهود الادارة على الانتاج واعداد القوائم المالية ولهذا تختار ان يكون موعد انتهاء سنتها المالية في 31/12 اي في فصل الشتاء حيث يكون موسم مبيعاتها راكد وبالتالي لا يؤثر اعداد القوائم المالية على عجلة الانتاج والبيع. اما الشركات التي لا يوجد لها موسم راكد فنجد انها تأقلم سنتها المالية مع السنة المالية المعتمده من قبل الحكومات مثل البنوك وشركات التأمين. 5- ما الغرض من اعداد المركز المالي (الميزانية)؟ وما هي عيوبها؟ الغرض من اعداد الميزانية ببساطة بيان المركز المالي للشركة فالميزانية تعد لاصحاب القرار وبالتالي هي تعد بشكل مبسط يستطيع ان يفهمه اي انسان عاقل حيث يظهر اصول (ممتلكات الشركة) والالتزامات (الاتزامات الخارجية على الشركة) وحقوق الملكية (الالتزامات الداخلية على الشركة لملاكها) وبما ان الشركة هي شخصية اعتبارية معنوية قانونية فمركزها المالي يشبه مركز مالي اي انسان عادي اي ما يملكه وما هو ملتزم به للغير وبالتالي معرفة صافي ممتلكاته (حقوق الملكية) اما عيوبها فتنحصر بشكل اساسي بأن بعض بنودها مقاسة بالتكلفة التاريخية كلاصول الثابته التي لا تعبر قيمتها عن ارض الواقع والعيوب الاخرى تنحصر بأنها (بعض بنودها) تخضع لتقديرات شخصية وحيث ان التقديرات الشخصية بناء على الانسان اللذي يخطيء ويصيب فانها غير معبره عن الحقيقية مثل مجمع اهتلاك الاصول الثابته وجميع المخصصات وجميع الالتزامات المحتملة 6- ما الغرض من اعداد قائمة الدخل؟ وما هي عيوبها؟ يعتقد البعض بأن الغرض الاساسي من قائمة الدخل معرفة صافي الدخل، هذا هدف ثانوي لاننا نستطيع معرفة صافي الدخل دون اللجوء لقائمة الدخل (الكيفية مشروحة بجواب السؤال السابع عشر) ولكن السبب الحقيقي بعمل قائمة الدخل ينحصر بنقطتين رئيسيتين الاولى معرفة القدرة الكسبية للشركة اي بمقارنة الدخل الحالي مع دخل السنوات السابقة والدخل المتوقع للسنة القادمة فلهذا عند اعداد التقارير المالية يتم وضع قائمة دخل السنة الحالية بين قائمة دخل السنة السابقة وقائمة الدخل المتوقعه للسنه اللاحقة كي نمكن اصحاب القرار من مقارنة الدخول وعرفة اداء الشركة في تحقيق الدخل وهل هو متزايد ام متناقص ومعرفة الاسباب واتخاذ الاجراءات اللازمة لمعالجة الخلل ان وجد او التوسع ان كانت الامور على ما يرام، فالدخل من نظرة اجتماعية يتم بمقابلة (الانجازات) اي الايرادات بالـ (مجهودات) اي المصاريف وكأننا نتكلم عن انسان. اما السبب الثاني الرئيسي نقوم باعداد قائمة الدخل للالتزام بمبدأ الافصاح الشامل لكي يستطيع اصحاب القرار معرفة البنود بالتفصيل وتحديد الدخل الناتج عن نشاط الشركة من ذلك الدخل المتحقق من الانشطة الاخرى ولهذا تقوم الادارة باعداد قائمة الدخل ذات المراحل فاحيانا قد تكون الشركة ربحانه ولكن نشاطها الرئيسي خسران ومثال قد تكون الشركة حققت ارباح كبيرة نتيجة بيع احد اصولها الثابتة ويكون نشاطها الرئسي خسران ولكن ريع بيع الاصل اكبر من الخسارة من النشاط الرئيسي فسيظهر صافي الدخل ربح ولكن اذا اعددنا قائمة الدخل ذات المراحل فسيكتشف متخذ القرار بان النشاط التشغيلي خسران وكما في الميزانية عيوب فقائمة الدخل تعاني من عيوب كذلك لان الكثير من بنودها يعتمد على التقديرات الشخصية 7- ما الغرض من اعداد قائمة التدفقات النقدية؟ صحيح ان قائمة التدفقات النقدية تظهر التدفقات النقدية المتأتيه من النشاط التشغيلي والتمويلي والاستثماري وهذه كلها اهداف ولكن الغرض المبطن من ورائها (اجابة السؤال الرابع عشر) هي لتفادي سوء السياسة الائتمانية للشركة حيث ان قائمة الدخل قد تظهر ارباح ولكن الشركة غير قادرة على توليد نقدية من نشاطها التشغيلي وبالتالي قد تنها رغم تحقيق ارباح والغرض الاخر لقائمة التدفقات النقدية مساعدة متخذي القرارت على معرفة قدرتهم على الالتزامات باسداد النقدي وتعتمد البنوك عليها قبل منح قرض او تسهيلات للشركات. 8- اذا كانت الشركة ملتزمة تماما بمعايير المحاسبة ولا تتلاعب فهل صافي الدخل في نهاية العام حقيقي ام لا؟ وان كان غير حقيقي فلماذا؟ طبعا من المستحيل ان يكون الدخل حقيقي حيث ان هناك الكثير من البنود تعتمد على التقديرات الشخصية ولهذا يكون دخل المنشأة اقرب للحقيقي وليس حقيقي وخصوصا اننا نعتمد الدخل المحاسبي اللذي يعاني من كثير من العيوب (كما سيأتي الرد على السؤال العاشر) والدخل الحقيقي للمنشأة لا يظهر الى عند نهاية المنشأة فقط. 9- ما الغاية الرئيسية من النظام المحاسبي؟ قبل ان اجيب على سؤالي فقط اريد ان اوضح ان الغاية تختلف عن الاهداف وكل شيء بالوجود خلق بنظام اي لو دققنا في كل الاشياء بالعالم فهي تعمل من خلال نظام وعلى سبيل المثال فالانسان بحد ذاته نظام متكامل وله اهداف كثيرة جدا ولكن الغاية الاساسية التي خلق من اجلها العبادة، ولهذا يعد العمل كهدف من العبادة والتعلم كهدف من العبادة والاحسان للابناء والاباء والزوج كأهداف من العبادة، وبشكل مشابه فنحن نعرف بأن الشركة تدار من قبل الادراة وهي مملوكة لاخرين وبالتالي كيف يستطيع صاحب الشركة معرفة ان الادارة تعمل لصالحة بالكامل؟ هنا يأتي دور النظام المحاسبي بأنه الحلقة الوسط والفيصل بين الادارة واصحاب المشروع اذا الغاية منه حكم العلاقة بين الادارة واصحاب المشروع (نظرية الوكالة) ولهذا ليتم الثقة بالنظام المحاسبي فأنه وكغيره من الانظمة يستند على دستور (الاطار النظري للمحاسبة) اي على مجموعة من المفاهيم والاسس والتي اتفق على ان تكون معايير المحاسبة وبعدها يأتي نظام التدقيق ليؤكد ان الادارة المتخدمة للنظام المحاسبي التزمت بذلك الدستور. وبالتالي كل الاهداف المعروفة عن النظام المحاسبي واللتي لا حصر لها مستمده من الغاية الرئيسية للنظام. 10- ايهم اصح الدخل المحاسبي ام الدخل الاقتصادي؟ وكيف يقاس كل منها؟ وما عيوب كل منهما؟ على فكرة الدخل المحاسبي والدخل الاقتصادي نقطة خلاف بين المحاسبيين والاقتصاديين منذ الازل ونحن المحاسبين نتفق مع الاقتصادين بأن الدخل الاقتصادي هو الادق والاصح ولكن لا يمكن قياسة لاسباب كثيرة حيث ان الدخل الاقتصادي يعتمد على استخدام القيمة العادلة في جميع القياسات المحاسبية وهذا شيء ليس بالمقدور من وجهة نظرنا كون افتقادنا للاسواق الجاهزة وخصوصا للاصول الثابتة على سبيل المثال. والدخل المحاسبي يقاس كما هو معروف بالاليات المتبعة الان من قبل المحاسبين ام الدخل الاقتصادي فيقاس على معرفة تغيير حقوق الملكية اي بمقارنة صافي اصول المنشأة في نهاية الفترة مع صافي اصولها ببداية الفترة بشرط ان تكون مقاسة بالقيمة العادلة لاخذ عوامل التظخم او الكساد بعين الاعتبار، ومن اهم عيوب الدخل المحاسبي اعتماده على التكلفة التاريخية في اغلب امورة واستخدام التقديرات الشخصية في كثير من بنوده وعدم استطاعته قياس بعض الامور مثل الشهرة الداخلية وتكلفة المورد البشري، واهم عيوب الدخل الاقتصادي عدم القدرة (وجود اليات القياس الموثوقة) على قياس جميع البنود بالقيمة العادلة. 11- لماذا يعمل مجمع الاهتلاك للاصول الثابتة؟ فان مجمع الاهلاك له فلسفة اعمق مما ذكرتم فكما تعرفون بأن الاصل الثابت هو مصروف تم رسملته للتماشي مع فرض الدورية ومبدأ المقابلة ويتم اطفاء هذا المصروف تدريجيا باحد طرق الاهتلاك المتعارف عليها والاسئلة التي تدور بذهنكم هي: 1- لماذا يعمل مجمع الاهلاك ولا يتم تخفيض مبلغ الاصل مباشرة كما في الاصول غير الملموسة؟ 2- كيف نختار طريقة الاهتلاك المناسبة؟ 3- هل مجمع الاهتلاك يجابه عمليات اندثار الاصل واحلال اصل جديد محله؟ بالنسبة للسؤال الاول كلنا نعرف بأن القوائم المالية لتكون موثوقة وملاءمة يجب ان تعبر عن ارض الواقع وبالطبع لا يمكن ان تعبر عن ارض الواقع الا اذا كنا نستخدم القيمة العادلة في اثبات الاصول وبالطبع هذا مسموح من قبل معايير المحاسبة الدولية ولكننا لا نستطيع استخدام القيمة العادلة نظرا لعدم وجود اسواق جاهزة لاسعار الاصول الثابته المستعملة وبالتالي لتفادي عيوب التكلفة التاريخية فان بناء مجمع لاهتلاكها وفقا لاحد طرق الاهتلاك يفترض بأن هذا المجمع يعبر عن قيمة الاندثار وبخصمه من قيمة الاصل التاريخية في الميزانية واستخراج القيمة الدفترية قد تكون وبشكل ما تعبر عن قيمته السوقية، هذا من جهة واما السبب الاخر فان المحاسبة تعبر عن ارض الواقع ولكن تهالك الاصل لا يعني فعليا تناقصه من الشكل الفيزيائي له وبهذا مجمع الاهتلاك يعالج مشكلة عدم التناقص للشكل الفيزيائي اما بالنسبة للسؤال الثاني فكيف نختار طريقة الاهتلاك فجوابه بسيط جدا نختارها وفقا لالية وطبيعة استخدام الاصل بناء على خبرة الادارة او رأي الاخصائيين بنوع الاصل ولاوضح لنفرض ان لدى الشركة جهاز تلفزيون يستخدم في غرفة طعام العمال ويتم تشغيله على وجبة الغداء والعشاء بمعدل خمسة ساعات يوميا لو سألنا الشركة الصانع فقد تفيدنا بأن جهاز التلفزيون يعتمد عمره على صلاحية الشاشة اللتي قد تعمل بكفاءة متوسط عمر ثلاث الاف ساعة هذا يعطينا مؤشر ان افضل طريقة لاهنلاكة طريقة الوحدات المنتجة اما بالنسبة للسؤال الاخير هل مجمع الاهتلاك يجابه عمليات اندثار الاصل واحلال اصل جديد محله؟ بالطبع لا والف لا فعند بيع الاصل مثلا او انتهاء صلاحيته لاخراجه يتم اقفال حساب الاصل ومجمع اهتلاكة لنعرف الخسارة او المكسب من عملية بيعه وبالتالي للاحتياط لاندثار الاصول واحلال اصول جديدة محلها تقوم الادارة الواعية بعمل احتياطي اختياري تسميه احتياطي اندثار اصول ثابته اي تقتطع من دخلها بشكل يتماشى مع مدة اهتلاك الاصل مبلغ سنوي مضافا اليه نسب التضخم المستقبلية وبهذا عندما ينتهي عمر الاصل ويخرج من الخدمة سنجد ان في الاحتياطي تكون مبلغ يوازي تكلفة الاصل مضافا الية مستويات التضخم وبهذا تستطيع الشركة شراء اصل جديد اما بالنسبة للاخوة اللذين يسألون هل طرق الاهتلاك المفروضة من قبل دائرة ضريبة الدخل يمكن ان تستخدم في الهلاك فاقول لا والف لا لان ضريبة الدخل لا تراعي الية وطبيعة استخدام الاصل ولهذا الادارة الواعية في الشركات تعد نوعين من قوائم الدخل قائمة الدخل المحاسبية اللتي يثبت فيها مصروف الاهتلاك وفقا للطريقة التي تستخدمها الشركة وقائمة دخل اخرى للاغراض الضريبية ينزل الاهتلاك فيها وفقا للجهات الضريبة لتحديد الدخل الخاضع للضريبة 12- لماذا لا تطفأ الاصول غير الملموسة بشكل مشابه للاصول الثابتة؟ ببساطة لان الاصول غير الملموسة من اسمها لا تملك هيئة او شكل فيزيائي فبالتالي لا يعمل لها مجمع اطفاء كما يعمل للاصول الثابته مجمع اهتلاك، وحسب ما هو معروف بأن المحاسبة تمثل ارض الواقع بالارقام فالاصول الثابته فعلا تتهالك من حيث القدرة التشغيلية ولكنها لا تتناقص بالشكل فقيمتها المثبته بالتكلفة التاريخية ستمثل شكلها الفيزيائي ومحمع اهتلاكها سيمثل مقدار تهالكها الافتراضي والفرق بينهم (القيمة الدفترية) ستمثل القيمة الحالية للاصل التقريبية 13- كيف نختار طرق الاهتلاك؟ اما بالنسبة للسؤال الثاني فكيف نختار طريقة الاهتلاك فجوابه بسيط جدا نختارها وفقا لالية وطبيعة استخدام الاصل بناء على خبرة الادارة او رأي الاخصائيين بنوع الاصل ولاوضح لنفرض ان لدى الشركة جهاز تلفزيون يستخدم في غرفة طعام العمال ويتم تشغيله على وجبة الغداء والعشاء بمعدل خمسة ساعات يوميا لو سألنا الشركة الصانع فقد تفيدنا بأن جهاز التلفزيون يعتمد عمره على صلاحية الشاشة اللتي قد تعمل بكفاءة متوسط عمر ثلاث الاف ساعة هذا يعطينا مؤشر ان افضل طريقة لاهنلاكة طريقة الوحدات المنتجة 14- هل يمكن لشركة تحقق ارباح ان تنهار؟ اذا نعم كيف؟ اعتقد يمكنكم استنباط الاجابة من جواب السؤال السابع 15- لماذا تعد الشركات تقارير مرحلية، ولا تكتفي بتقرير سنوي؟ كما تعرفون بأن القوائم المالية لتكون مفيدة لمتخذي القرار يجب ان تتمتع بالخصائص النوعية واهم خاصيتين الموثوقية والملاءمة وكما هو معروف ان التقرير السنوي يعبر عن احداث مضت عمرها عام وقد يكون التقرير موثوق ولكنه ليس بملاءم لانه اتى بعد مضي وقت اتخاذ القرار ولهذا لاضفاء خاصية الملائمة على المعلومات المحاسبية يفضل اعداد تقارير مرحلية وان كانت تقارير شهرية فهي افضل التقارير حيث تأتي بالتوقيت المناسب وتساعد متخذ القرار على التنبوء المستقبلي وبهذا تحقق خاصية الملاءمة. 16- ما الفرق الجوهري بين المحاسبة المالية والمحاسبة الادارية؟ طبعا هناك فروق كثيرة ولكن اهم فرقين هما ان المحاسبة المالية تعبر عن احداث مضت ويتوفر بها خاصية الموثوقية اما المحاسبة الادارية فتعبر عن احداث متوقعه مستقبلية وتوفر خاصية الملاءمة اما الفرق الثاني والاشد خطورة بأن المحاسبة المالية تستند الى دستور (اطار نظري) ومن ابرزها معايير المحاسبة الدولية اما المحاسبة الادارية فتستند على قرارات الادارة وهي مغاييرة من ادارة الى اخرى ولا تحكمها اي معايير او مفاهيم موحدة وهنا لا اقصد طرق اعداد الموازنات بل طرق القياس والتقدير المستخدمة وعلى فكرة مؤخرا اثبتت المحاسبة الادارية فشلها وبدأ يستعاض عنها بمى اتفق على تسميته بطاقات الاداء المتوازن حيث من خلال هذا النظام المحاسبة لا تلعب سوى دور الربع من سياسات النظام الجديد في التخطيط الاداري. 17- هل يمكن معرفة صافي دخل الشركة دون اعداد قائمة الخل؟ اذا نعم فكيف؟ نعم وببساطة نطرح صافي اصول المنشأة نهاية المدة (حقوق الملكية) من صافي اصول المنشأة بداية المدة مع الاخذ بعين الاعتبار طرح اي استثمارات جديدة لاصحاب حقوق الملكية، ولكنه لا يغني عن عمل قائمة الدخل للاسباب الذي ذكرتها سابقا في اجابتي على السؤال السادس). 18- ما الفرق الجوهري بين الشركات المساهمة وشركات التضامن؟ ببساطة ان الشركات المساهمة تعتمد على الاموال وشركات التضامن تعتمد على الاشخاص اي ان الشركة المساهمة تمتلك شخصية اعتبارية قانونية مستقله تماما عن اصحابها بعكس شركة التضامن ولهذا النظام المحاسبي يكون ناجحا تماما في الشركات المساهمة لانه تتحقق به فرض الوحدة الاقتصادية وهي اول فرض محاسبي. 19- هل هناك اختلاف بالانظمة المحاسبية المستخدمة بالشركات؟ اذا نعم كيف؟ يا احبائي النظام المحاسبي موحد في جميع الشركات ولكن تختلف دوراته فقط بناء على طبيعة عمل المنشأة لا اكثر ولا اقل اي على سبيل المثال شركة تبيع بالتقسيط وشركة تبيع بالاجل بسياسة اائتمانيه الاولى ستستخدم دورة الاعتراف بالايراد عند وصول النقد والثانية عند نقطة البيع وعلى فكرة كلمة نظام محاسبي لا تعني (نظام محوسب) فالنظام هو الدورة المحاسبية الرئيسية التي يتسلسل عمليات القياس والافصاح بناء عليها وفقا للدستور (الاطار النظري). 20- ما اهم خطوة بالدورة المحاسبية؟ وعلى ماذا تستند؟ اود ان اوجه نصيحة للجميع راجيا ان تقبلوها مني بصدر رحب فان اردت ان تتميز وتكون محاسبا مبدعا، فتذكر ان الدورة المحاسبية تبدأ بأول خطوة وهي تحليل العمليات او الاحداث، اي مهما كان النظام المحاسبي لدي اي شركة متكامل لابعد الحدود فلا فائده منه دون وجود محاسب يستطيع تحليل العمليات فالنظام المحاسبي المبرمج او اليدوي يبدأ من عند تسجيل العمليات والخطوة الاولى والاهم (تحليل العمليات) تبدأ من المحاسب الماهر ولهذا ان ادخلت عملية غير سليمة على نظام ممتاز ستكون نتائجه سيئة جدا، وخير مثال على ذلك السيارة الممتازة فلو قام بقيادة سيارة مرسيدس موديل 2007 سائق ارعن لا يفهم فن القيادة سيدمرها او يقتل نفسه او يقتل الاخرين وهنا العيب يقع على السائق وليس السيارة قد يتسائل البعض الان كيف اذا اكون قائدا ماهرا (احلل العمليات)، الجواب بسيط ولكنه يحتاج الى جهد كبير فيجب على المحاسب عند تحليل العمليات الاستناد على الدستور المحاسبي، وما هو الدستور المحاسبي؟ ان اي نظام ولكي يحقق الغاية الموجود من اجلها لا بد ان يستند على دستور معين، ودستور المحاسبة هو الاطار النظري للمحاسبة المكون من ثلاث مستويات، المستوى الاول اهداف الابلاغ المالي، والمستوى الثاني (أ- الخصائص النوعية للمعلومات المحاسبية، وب- عناصر القوائم المالية) والمستوى الثالث هو مفاهيم القياس والاعتراف (4 فروض + 4 مباديء + 4 محددات(. اي وباختصار ان راعى المحاسب محددات المحاسبة والتزم بمبادئها سيحقق الفروض المحاسبية وبالتالي يحصل على عناصر قوائم مالية تتمتع بالخصائص النوعية التي في النهاية ستحقق الاهداف المنشودة منها وتؤدي الى نجاح النظام المحاسبي بتأدية وظيفته الاساسية. يعتقد البعض ان الاطار النظري هو مجرد كلام نظري والعكس صحيح فهو فلسفة متطورة تنص على الالية العملية المتبعه بالنظام المحاسبي وسأضرب مثل بسيط . فلو اراد المحاسب اختيار طريقة اهتلاك لاصل ثابت معين فان اختياره للطريقة يجب ان يكون مدروس بشكل يتوافق مع الدستور المحاسبي (الاطار النظري) فحيث ان مصروف الاهتلاك سوف يحقق مبدأ المقابلة (احدى بنود المستوى الثالث) ومجمع الاهتلاك في الميزانية اللذي سيولد حين طرحه من الاصل القيمة الدفترية سوف يحقق مبدأ الافصاح الشامل (احد بنود المستوى الثالث) ويتماشى مع فرض الدورية (احد بنود المستوى الثالث) فان اختيار طريقة غير مناسبة سيجعل المحاسب غير ملتزم بالحيادية التي تنص عليها خاصية الموثوقية (الخصائص النوعية في المستوى الثاني) وبالتالي ستظهر عناصر القوائم المالية الاصل في الميزانية والمصروف بالدخل اما مبالغ بهم او مقلل من قيمتهم (المستوى الثاني عناصر القوائم المالية) وكل ذلك سيجعل المعلومات غير مفيده ولا تحقق اهدافها (المستوى الاول) اعتقد انكم فهمتم ما ارمي اليه بهذا المثال البسيط ولذلك ان اردت ان تصبح محاميا ماهرا يجب ان تلم بالدستور المعمول به بالنظام القضائي، وبالمثل ان اردت ان تصبح محاسبا ماهرا فلا بد من تلم بالدستور المحاسبي (الاطار النظري للمحاسبة. مقالات ذات صلة:اتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحابالفرق بين الفوائد المكتسبة والفوائد المحققة24 أداة لتطوير نفسك كمدير مالي
