
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة المجلة
- September 07, 2026
كل يوم معلومة مع مجلة المحاسب العربي - التقادم
كل يوم معلومة مع مجلة المحاسب العربي - التقادم يقصد بالتقادم أن الأصل يصبح إستخدامة غير إقتصادي نظراً لظهور إكتشافات أو أختراعات جديدة لها كفاية إنتاجية أكبر إلى درجة يكون من الأفضل للوحدة ان تضحي بالأصل القديم الذي من الممكن إستعمالة لمدة طويلة مقبلة ، ففي هذه الحالة يحسب الإهلاك لتغطية هذا السبب وتضاف نسبة معدل الإهلاك العادي الذي يغطي الإستعمال ، فمثلاً إذا كان معدل نسبة الإهلاك للآلات 20% فيجب أن ترتفع النسبة لمواجهة التقادم وتكون 30 % في مثل هذه الحالة يجب الأخذ في الإعتبار مجموعة من العوامل مثل ظروف الأصل ، ظروف المنشأة ، ظروف الدولة ، التي توجد بها المنشأة أيضاً قد يلحق التقادم بالإصل نتيجة إنخفاض الطلب على السلع التي تقوم بإنتاجها المنشأة بواسطة هذا الأصل يساعد التقادم بدرجة كبيرة على وضع لحياة عديد من الأصول الثابلة للإهلاك بدرجة أكبر من الإستخدام ، هذا ولا تحاول الإجراءات المحاسبية الحالية فصل الإهلاك الناتج عن الإستخدام وذلك الناتج عن التقادم ومضي المدة ذلك لأن تلك الإجراءات تهدف إلى تخصيص تكلفة الأصل على الفترات التي يؤدي فيها خدمات ، وذلك دون النظر إلى ما إذا كان التقادم أو مضي المدة أو الإستخدام هو العامل الحاسم في وضع حد لنهاية حياة الاصل . مقالات ذات صلة:برنامج المميز للشئون الادارية – نسخة 2019برنامج التسويات نسخة 2018 مع الشرح كيفية الاستخدامورشة عمل بعنوان إعداد الرواتب واتعاب نهاية الخدمة والاجازات السنوية – برنامج المميز للشئون الادارية نسخة 2019
جديد
- بواسطة المجلة
- September 07, 2026
مجلة المحاسب العربي - إصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
مجلة المحاسب العربي - إصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها مقدمة الهدف من عملية المراجعة الخارجية للقوائم المالية والمبادئ التي تحكمها تشمل المهمة الرئيسية للمراجع الخارجي · إبداء الرأي المحايد عن مدى عدالة وسلامة القوائم المالية للمنشأة في تعبرها عن نتائج أعمالها ومركزها المالي وتدفقاتها النقدية والتغيرات في حقوق الملكية . معيار المراجعة المصري رقم ( 200 ) الهدف من عملية مراجعة قوائم مالية والمبادئ العامة التي تحكمها . - يتمثل هدف مراجعة القوائم المالية في تمكين المراجع الخارجي من إبداء الرأي فيما إذا كانت القوائم المالية قد أعدت في كافة جوانبها الهامة طبقاً لإطار إعداد التقارير المالية المطبقة كما بين المعيار رقم ( 200 ) . - في الوقت الذي تنحصر فيه مسئولية المراجع الخارجي على تكوين وإبداء رأي في القوائم المالية تقع مسئولية إعداد وعرض القوائم المالية بصورة عادلة طبقاً لاطار إعداد التقارير المالية المطبقة على عاتق إدارة المنشأة . لزيارة الموضوع مقالات ذات صلة:جدول أعمار الذمم - إكسيل شيت هدية مجلة المحاسب العربيبرنامج إكسيل المحاسبي - مقدم من مجلة المحاسب االعربيمكتبة محاسبة التكاليف - 27 مادة علمية رائعة
برامج اكسيل
- بواسطة وائل مراد
- September 07, 2026
برنامج بسيط لمتابعة الاقساط والشيكات المؤجلة
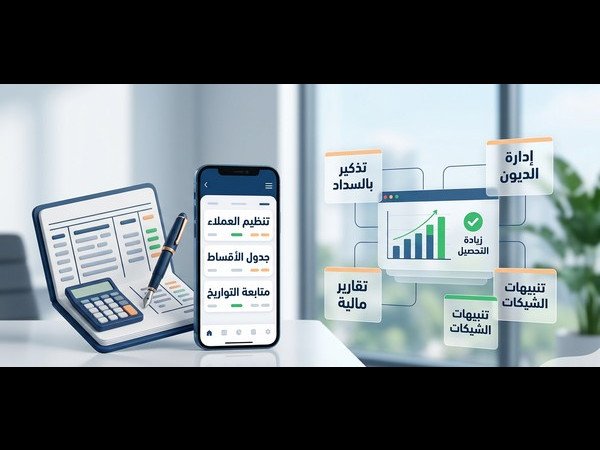
برنامج بسيط لمتابعة الاقساط والشيكات المؤجلة يا أهلاً بيكم يا شباب، عارفين طبعاً إن أكتر حاجة بتصدّع أي محاسب أو صاحب بيزنس هي "متابعة الأقساط والشيكات المؤجلة". الموضوع بيبقى عامل زي المتاهة، وممكن شيك يسقط منك أو قسط يتأخر وتدخل في حسابات ملهاش آخر. بصراحة، لما لقيت إن الموضوع ده مسبب وجع دماغ لناس كتير، قلت لازم نلاقي حل يريحنا كلنا. وهو تنظيم حسابات العملاء والأقساط وعشان كدة، قررنا في "مجلة المحاسب العربي" إننا نصمم لكم ملف بسيط جداً وفعال، برنامج متابعة أقساط مجاني تقدر من خلاله تقدر تنظيم حسابات العملاء والأقساط وكمان تتابع عملاءك وتعرف مين عليه إيه وإمتى بكل سهولة ومن غير أي تعقيد. الملف ده بنقدمه ليكم "هدية من مجلة المحاسب العربي وائل مراد " عشان نسهل عليكم شغلكم، وعشان وقتكم أغلى من إنكم تضيعوه في تدوير ورا الورق القديم. والله الموفق والمستعان، ويارب الملف يكون فاتحة خير عليكم وعلى شغلكم. تحميل نموذج متابعة مديونيات حمل الملف من هنا مقالات ذات صلة:انتعاش بورصة السعودية مدعوماً بارتفاع أرامكو وسط تقلبات أسعار النفطتراجع السندات العالمية مع تصاعد مخاوف التضخم جراء الصراع في إيرانكيف يدمر التصعيد العسكري قطاع السياحة في الشرق الأوسط؟

عاجل
- بواسطة الادمن
- September 07, 2026
مجلة المحاسب العربي - العدد الثالث عشر
صدر العدد الثالث عشر من مجلتكم مجلة المحاسب العريي (نوفمبر 2012) وهي مجلة دورية متخصصة تصدر شهر وتعنى بنشر وتعزيز ثقافتك المحاسبية ، تناول العدد الكثير من الموضوعات والمقالات والأبحاث ذات الشأن المحاسبي والديني اُستهل العدد بافتتاحية بقلم رئيس التحرير أخوكم وائل مراد بعنوان ( حسن الخلق في الإسلام ) ، تكلم الأستاذ محمود حمودة حول موضوع " مفهوم جودة المراجعة الخارجية وتأثيرة على إدارة الأرباح " كما طرح الإستاذ/ وائل مراد بعض الموضوعات في هذا العدد تكلم عن وظائف المدير ووظائف الإدارة في صيغة سؤال وجواب ، تكلم أيضاً عن أهداف نظام التكاليف ، الجوانب المحاسبية لتعديل عقد الشركة ، كتبت لنا الإستاذه / هالة موضوع عن تقرير مراقب الحسابات ، أما عن الدكتور هايل طشطوش فكتب لنا عن" آلية إصدار النقود في الإقتصاد الإسلامي " وهو حقيقة موضوع في غاية الروعة ، ثم إستكلمنا ما بداناه عن الإعتمادات المستندية " ، وفي الختام تكلمنا عن الركن الأول من أركان الإسلام راجين من الله أن يديم علينا الأخوة وأن ينال هذا العدد إعجاب الجميع وأن يكتب الله لهذا العمل الإخلاص والان مع العدد مقالات ذات صلة:العدد الحادي والاربعونالعدد الأربعونالعدد التاسع والثلاثون

جديد
- بواسطة المجلة
- September 07, 2026
القاموس المحاسبي الناطق إعداد الاستاذ عبد العزيز عبد الغفار
القاموس المحاسبي الناطق إعداد الاستاذ عبد العزيز عبد الغفار عزيزي : المحاسب سوف يتم اعداد هذا القاموس المحاسبي الناطق تباعا و طبقا لترتيب الحروف و بعدد بسيط من الكلمات علي ان يتم تحديثه كل فترة بحيث يكون قاموس محاسبي شامل ان شاء الله راجين من الله أن يكتب ها العمل في ميزان معد هذه المادة ونسأل الله أن ينتفع بها كل من يحملها مقالات ذات صلة:إغلاق بورصتي أبوظبي ودبي ليومين.. واستئناف التداول في الكويت غداً وسط توترات إقليميةطفرة التمويل في الصين إعادة التمويل والسندات تدفعان أسواق رأس المال إلى انتعاش قوي في 2025صندوق النقد: اليوان الصيني مقوّم بأقل من قيمته بنسبة 16%