
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم إدارة المستودعات
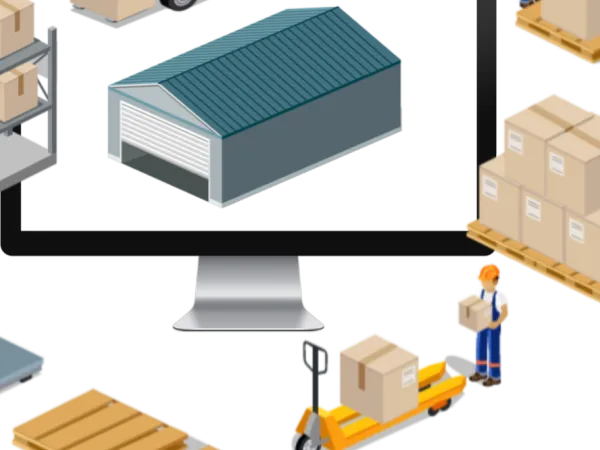
مفهوم إدارة المستودعات تعد وظيفة التخزين من أقدم الوظائف التي مارسها الإنسان منذ أقدم العصور، فقد مارسها سيدنا يوسف عليه السلام عندما ولاه عزيز مصر خزائن الأرض، قال تعالى " قال اجعلني على خزائن الأرض إني حفيظ عليم " وقد تنامت أهمية التخزين عبر العصور نتيجة الحاجة إلى تخزين المواد التي يتم إنتاجها سواء كانت زراعية أو صناعية لحين القيام ببيعها أو توزيعها على المستفيدين منها. فالتخزين هو الوظيفة التي يتم من خلالها حفظ المواد والسلع، منذ تصنيعها أو شرائها وحتى يتم صرفها أو طلبها من قبل الجهات التي تحتاجها لسد احتياج أو غرض محدد. فمثلا يتم تخزين المواد المكتبية في شركة ما أو جهاز حكومي لسد احتياجات موظفيها من الأقلام أو الأوراق أو الأثاث المكتبي، وفي وزارة الصحة مثلا يتم تخزين الأدوية لحين طلبها من قبل المستشفيات أو مراكز الرعاية الأولية التابعة لها لسد احتياجات المواطنين من دواء معين ... الخ. وفي المصانع يتم تخزين المواد الأولية أو المواد الخام وشبه المصنعة حتى يتم صرفها لوحدات الإنتاج للقيام بتصنيعها، وفي المرحلة الثانية يتم تخزين المواد المصنعة حتى يتم صرفها لتلبية احتياجات عملاء المصنع من تلك المواد. كما تعرف وظيفة التخزين أيضا ً بأنها تخطيط وتنظيم عمليات استلام المواد والمستلزمات والمحافظة عليها وإمداد الجهات الطالبة باحتياجاتها في الوقت المناسب. أما إدارة المخازن أو المستودعات فهي الإدارة المعنية بالاحتفاظ بالمخزون والمحافظة عليه، وتخطيط وتنظيم وتنفيذ ورقابة إجراءات التخزين، وصرف المخزون حسب الكميات والنوعيات المقررة للإدارات والأقسام الطالبة والمستخدمة لمواد المخزون. ويتضح من التعريف السابق أن إدارة المستودعات تؤدي مهمتين رئيستين هما: الاحتفاظ بالمواد: وهي عملية تخزين المواد ذاتها بحيث يتم تخزينها وترتيبها في المستودعات من حين دخولها للمستودع إلى حين صرفها للجهات الطالبة. المحافظة على المواد: وهي عملية المحافظة على المواد المخزنة من التلف وضمان سلامتها وبقائها صالحة للاستخدام من حين دخولها للمستودع إلى حين صرفها للجهات الطالبة. مقالات ذات صلة:الإستثمار العقاري Investment Propertyماهية محفظة الأوراق الماليةمكتبة المؤسسة العامة للتعليم الفني والتدريب المهني ( 15 كتاب في المحاسبة )
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي كتير من الشركات بتستثمر في أنظمة محاسبية متطورة، وبرضو بتتفاجئ باختلاسات أو أخطاء جسيمة كانت ممكن تتمنع بضوابط بسيطة. الرقابة الداخلية مش مجرد إجراءات ورقية، هي البنية اللي بتحمي أصول الشركة وقراراتها المالية. مبدأ الفصل بين المهام أخطر حاجة في أي دورة مالية إن نفس الشخص يكون مسؤول عن تنفيذ العملية والموافقة عليها والتسجيل المحاسبي ليها في نفس الوقت. لازم الصلاحيات دي تتوزع، حتى لو الشركة صغيرة. التسويات البنكية الدورية مش مجرد إجراء روتيني، التسوية البنكية المنتظمة بتكشف أي حركة غير مبررة بسرعة، وكل ما اتأخرت زادت صعوبة تتبع المشكلة. الموافقات متعددة المستويات للمصروفات والمدفوعات اللي فوق حد معين، لازم يكون فيه أكتر من مستوى موافقة، مش بس لمنع الغش، لكن كمان لمنع الأخطاء غير المقصودة في القرارات الكبيرة. المراجعة الداخلية المستقلة وجود جهة مراجعة داخلية مش تابعة للإدارة التنفيذية بشكل مباشر بيدّي طبقة حماية إضافية، وبيساعد مجلس الإدارة يطمّن إن الأرقام اللي بتوصله فعلاً بتعكس الواقع. الرقابة الداخلية القوية مش عبء إداري، هي استثمار بيوفر على الشركة خسائر أكبر بكتير من تكلفة تطبيقها، وأي مدير مالي جاد لازم يحطها في أول أولوياته.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
طبيعة الوحدات الادارية الحكومية
طبيعة الوحدات الادارية الحكومية مقدمة المحاسبة الحكومية هي احد فروع علم المحاسبة التي تهتم بالعمليات المالية الحكومية والتي بطبيعة الحال لا تهدف إلى الرفع كما انه لا يوجد عامل المنافسة بالنسبة لبعض الخدمات الحكومية بعد الانهاء من قراءة هذا الجزء يجب عليك ان تكون ملماً بما يلي - ماهية الوحدات الادارية الحكومية . - الخصائص المميزة للنشاط في الوحدات الحكومية . اولا : ماهية الوحدات الادارية والحكومية هي وحدات مملوكة للدولة ملكية تامة ، ويتمثل النشاط الرئيسي لهذه الوحدات في تقديم خدمات عامة او منتجات لافراد المجمتع بمقابل رمزي او بدون مقابل لا يتناسب مع التكلفة المستخدمة لهذه الخدمة ، على أساس ان الوحدات الحكومية لا تسعى إلى الربح من وراء تقديم هذه الخدمات . هذه الوحدات مثل · وحدات الجهاز الاداري · الوزارات والمصالح الحكومية · المحافظات والمدن والاحياء والقرى · وكافة الاجهزة التي تشملها الموازانات العامة للدولة . ثانياً : الخصائص المميزة للنشاط في الوحدات الحكومية - النشاط الحكومي لا يهدف إلى الربح . - غياب حافز المنافسة في مجال النشاط الخدمي الحكومي . - لا توجد علاقة مباشرة بين الموارد والمصروفات التي تصرفها الدولة لتقديم تلك الخدمات . - القيود القانونية الموضوعية على أستخدام الموارد. - عدم وجود راس مال محددللنشاط الحكومي طبقاً للمفاهيم المحاسبية المعروفة . - تؤدي الانشطة الحكومية خدمات ضرورية . - أصول الوحدات الحكومية مملوكة ملكية عامة . مقالات ذات صلة:أهداف المحاسبة الحكوميةالاطار النظري للمحاسبة الحكوميةالعوامل المؤثرة في أسعار الصرف
سسسس.jpeg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أسباب تفشي ظاهرة غسل الأموال
أسباب تفشي ظاهرة غسل الأموال يجب أن يكون معلوماً من البداية أننا وفي نطاق هذا المحور لن نبحث في أسباب أو مصادر كسب المال الحرام، الذي هو المحل للجرائم التابعة والمتعلقة بغسل الأموال غير المشروعة، وإنما سوف نركز جل اهتمامنا على أسباب تفشي ظاهرة غسل المال الحرام، وبداية نقول: إن الجريمة المنظّمة قد أصبحت وبصفة عامة ـ والجرائم المرتبطة بالمخدرات بصفة خاصة ـ تشكل تحدياً خطيراً للدولة، بل والمجتمع الدولي كله، وتركز منظمات الجريمة المنظمة أنشطتها على مجالات الجرائم التي تتوقع الحصول من ورائها على مكاسب طائلة بصرف النظر عن مدى مشروعيتها، إذن فالقوة الحافزة وراء الجريمة المنظمة هي تحقيق أقصى المكاسب.(24) وإذا كانت القوانين الوطنية لكل الدول تسعى جاهدة إلى معرفة هذه المكاسب وتمييزها ومصادرتها لحرمان المجرمين من عائدات جرائمهم، وتعجيزهم عن تمويل ارتكاب المزيد من هذه الجرائم، فإنه وتحسباً لذلك يلجأ مجرمو الجريمة المنظمة إلى غسل العائدات التي يحققونها من أنشطتهم الإجرامية غير المشروعة، لطمس المصدر الحقيقي لهذه العائدات وإدخالها من خلال قنوات أخرى إلى الدورة الاقتصادية والمالية المشروعة. (25)، وهم بما يملكون من أموال طائلة قادرون على شراء كل شئ بما في ذلك الذمم والضمائر الإنسانية، فضلاً عن الأموال العينية الأخرى. وهم يسلكون إلى ذلك مسالك شتى ويستخدمون أدوات متنوعة منها على سبيل المثال: خدمات الأنشطة التجارية والمالية المشروعة التي تنهض بها المؤسسات المالية بكافة قطاعاتها (سوق الأوراق المالية ـ قطاع البنوك ـ قطاع التأمين) . وقبيل خمس عشرة سنة تقريباً لم تكن الجرائم المرتبطة بغسل الأموال قد عرفت على المستوى العالمي، حيث لم يكن الهيروين والكوكايين والعقاقير الأخرى المخدرة قد أنتجت على المستوى التجاري، وحيث لم تكن منظمات الجريمة المنظمة قد أكملت هياكلها الإدارية والتنظيمية بعد، غير أن الأمر يختلف الآن، وحتماً سيختلف في الغد القريب عما هو عليه الآن، وهو ما يدعو إلى التعاون الدولي لمكافحة الجريمة المنظمة وما يرتبط بها من جرائم غسل الأموال الناتجة بغسل الأموال و نجد أن في طليعة هذه الأسباب ما يلي: الفساد الإداري بوجهيه القبيحين وهما: أ- الفساد المتمثل في تقاضي المسؤولين أو الموظفين لمبالغ مالية غير قانونية (رشاوى وإتاوات) وعمولات مقابل منح عملاء منظمات الغسيل الدولية تراخيص معينة في مجالات الاستثمار أو المباني أو الاستيراد أو التصدير أو تملك العقارات أو إقامة المعارض.(26) ب- الفساد المتمثل في تمكين المسؤولين في الدولة بعضهم لبعض أو لأفراد ذي صلة من الحصول على قروض بنكية كبيرة بغير ضمانات وتهريبها إلى الخارج بعد غسلها داخلياً. وجود سلبيات وتشوهات في القيم الدينية والخلقية لدى بعض رجال الأعمال في الدول الجاذبة لغسل المال الحرام، بما يسمح لهم بالقيام بعمليات الغسيل مقابل نصيب وافر منه. قصور النصوص العقابية القائمة عن ردع مرتكبي جرائم غسل الأموال، إما لأنها كانت موضوعة قبل تفشي هذه الظاهرة أو لأن أساليب ارتكاب جرائم غسل الأموال في تطور دائم ومستمر، بما يقتضي ملاحقتها عقابياً بتطوير أدوات مواجهتها. قصور التنظيم الاقتصادي والإداري لعمليات الاستثمار والمضاربة في أسواق الأوراق المالية الناشئة، والاكتتاب في السندات لحاملها، والعمليات البنكية (المصرفية) عن مواجهة أو ملاحقة أساليب منظمات غسل الأموال، وذلك يقتضي سرعة التحرك لسد هذه الثغرات. ويمكن إضافة إلى ما سبق أن نقول : إن عوامل عدة في بداية القرن الخامس عشر الهجري ونهاية القرن العشرين الميلادي، قد أدت دورها في تفشي ظاهرة غسل الأموال نذكر منها: سيطرة النظام الرأسمالي على الفكر الإنساني، فقد غابت أو غُيّبت القيم والأخلاق، وأصبح المعيار هو المادة وقيمة الإنسان دولياً بما يملك، بل أن الدول تقاس بمستواها الاقتصادي الآن وهو ما دفع الدول أحياناً والأفراد أحياناً أخرى إلى الكسب غير المشروع حتى تكون في النهاية ذات ثقل سياسي واقتصادي، إن الرأسمالية لا تعرف الأخلاق ولا القيم وإنما تعرف الدرهم والدينار فقط، وهو ما جرف كثيرين إلى احتراف هذه الظاهرة في الواقع المعاصر. تقدم حركة الاتصال المصرفي بما ييسر تحويل الأموال إلى أي بلد في العالم، ففي الماضي لم يكن النظام المصرفي معروفاً أو متعارفاً عليه، وكل نقل للأموال كان يتطلب قيام شخص بالسفر بهذا المال حتى يضعه حيث أمر به، وفي عصرنا الحاضر يمكن فتح حساب في أي بنك في العالم وإيداع أي مبلغ وفي ثوان محدودة يصل المبلغ إلى الحساب، وقد أكد المشتغلون بالاقتصاد أن أعلى نسبة غسل أموال هي في الدول الأجنبية لإدراكها لقيمة الأموال المودعة بها على اقتصادها المحلي وبخاصة أمريكا، سويسرا، هونج كونج، المملكة المتحدة. مبدأ سرية الحسابات في البنوك، وله دور رئيسي، فالأصل في المعاملات البنكية عدم سؤال العميل عن مصدر كسبه، بل وسعادة البنك بارتفاع أسهمه، وهو ما دفع كثيرين إلى اعتمادهم على هذا المبدأ لإيداع مبالغ تتجاوز الحد في أقل زمن وبأقصى سرعة. النشاط الصهيوني الخفي في الاقتصاد العالمي، حيث يقوم خبراء الاقتصاد من اليهود بدور رئيسي في عملية غسل الأموال، وتوحي وسائل الإعلام في زماننا أن كثيراً من البنوك في البلاد العربية والإسلامية تهتم بالدرجة الأولى بعملية غسل الأموال، ويكون تعاملها مع الجمهور صورة مزيفة للاستتار عن أعين الرقباء. الحرب الاقتصادية غير المعلنة بين الدول وبعضها البعض، فهناك عصابات فردية وعصابات دولية، وهناك مؤسسات تحرسها حكومات إن تعرضت للخطر وبنوك أخرى تتدخل دول أجنبية لإنقاذها إن استشعرت الإفلاس، وهدفها من وراء ذلك أن تبقى هذه البنوك تعمل في ديار الإسلام على وجه الخصوص لتكون مصدراً لتحقيق الأمل المرجو منها في الحرب الاقتصادية غير المعلنة، وما ضرب العملات المحلية في أغلب الدول الإسلامية بخاف عن أحد. ولا شك أن التقدم في تقنيات الاتصال والانتقال لا سيما انتقال المعلومات له أثره البالغ في نمو ظاهرة غسيل الأموال وسرعة انتقالها عبر الدول بحيث أصبحت ظاهرة دولية لا يمكن إهمال عواقبها السلبية الخطيرة فضلاً عن إمكان إفلات القائمين بها من العقاب بسبب وجود ثغرات عديدة في أنظمة بعض الدول بحيث يقتضي الأمر وجوب تبادل المعلومات بين الدول إذا أريد ضبط مشروعية الكسب وانتقال الأموال بين دول العالم العامر. وفضلاً عن ذلك فهناك مشكلة التكييف القانوني لظاهرة غسيل الأموال فقد تكون عملية غسيل الأموال مهماً تعددت مراحلها فعلاً من أفعال المساهمة الجنائية ، وقد تكون قانوناً صورة من صور إخفاء الأشياء المسروقة أو المتصلة من جريمة ولابد لتوفير الوقاية من عواقب هذه الجريمة وآثارها السلبية في المجتمع من ضبط التكييف القانوني لها وتحديد أركان الجريمة وصلتها بالجريمة السابقة والتي تحصل منها المال الذي يجري غسله عبر بلاد وأجهزة مختلفة. (27) المرجع غسل الأموال في النظم الوضعية رؤية إسلامية أ.د محمد بن أحمد صالح الصالح أستاذ الدراسات العليا وعضو المجلس العلمي جامعة الإمام محمد بن سعود الإسلامية مقالات ذات صلة:الأهداف الرئيسة لوظيفة التخزينأهمية وظيفة التخزينمفهوم إدارة المستودعات

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي فوائد التدقيق الداخلي؟
ما هي فوائد التدقيق الداخلي؟ هناك العديد من الفوائد لإجراء عمليات التدقيق الداخلي، بما في ذلك تقليل المخاطر وتحسين الكفاءة التنظيمية. من خلال تحديد المخاطر ونقاط الضعف داخل المنظمة، يمكن للعديد من المدققين الداخليين مساعدة الإدارة على اتخاذ قرارات أفضل حول مكان تخصيص الموارد من أجل تحسين الأداء. بالإضافة إلى ذلك، من خلال توفير ضمانات بأن الضوابط فعالة وكفؤة، يمكن للمدققين الداخليين مساعدة المؤسسات على تلبية متطلبات الامتثال. توفر عمليات التدقيق الداخلي أيضًا قيمة للموظفين الأفراد. ومن خلال تحديد المجالات التي يحتاج فيها الموظفون إلى تحسين أدائهم، يمكن للتدقيق الداخلي أن يساعدهم على أن يصبحوا أعضاء أكثر فعالية وكفاءة في المنظمة. بالإضافة إلى ذلك، من خلال تسليط الضوء على أمثلة الأداء الجيد، يمكن لعمليات التدقيق الداخلي أن تساعد الموظفين على الشعور بالتقدير والاعتراف بمساهماتهم. بشكل عام، يوفر فريق التدقيق الداخلي عددًا من الفوائد للمؤسسات والأفراد على حدٍ سواء. لا يمكنك تحسين ما لا تقيسه. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
