النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
جديد
- بواسطة مدير التحرير
- September 07, 2026
أحكـام زكـاة المــال
أحكـام زكـاة المــال (1-1)- معنى الزكـاة . + هى الطهارة والنماء والبركـة ، قال الله سبحـانه وتعالى : ) خُذْ مِنْ أَمْوَالِهِمْ صَدَقَةً تُطَهِّرُهُمْ وَتُزَكِّيهِم بِهَـا وَصـَلِّ عَلَيْهِمْ إِنَّ صَـلاتَكَ سَكَنٌ لَّهُــمْ وَاللَّهُ سَمِيعٌ عَلِيمٌ ( (سورة التوبة : 103 ) . + وهى فى الشرع جزء معلوم من مال معلوم إلى مستحقيه عبادة لله وطاعة . وتزكية للنفس والمال والمجتمع . + وأحيانا يطلق عليها صدقة ، فالزكاة صدقة ، وليس كل صدقة زكاة ، والزكاة صدقة فرضية . + والزكـاة نوعـان : + زكاة المال : هى المفروضة على المال بشروطه . + زكاة الفطر : وهى الواجبة فى شهر الصيام ، وأحياناً يطلق عليها زكاة الأبدان أو صدقة الفطر . (1-2)- مشروعية وحكمة الزكـاة . + الزكاة فريضة بالكتاب والسنة والإجماع ، ودليل ذلك قول الله سبحانه وتعالى : ) إِنَّمَا الصَّدَقَاتُ لِلْفُقَرَاءِ وَالْمَسَاكِينِ وَالْعَامِلِينَ عَلَيْهَا وَالْمُؤَلَّفَةِ قُلُوبُهُمْ وَفِي الرِّقَابِ وَالْغَارِمِينَ وَفِي سَبِيلِ اللَّهِ وَابْنِ السَّبِيلِ فَرِيضَةً مِّنَ اللَّهِ وَاللَّهُ عَلِيمٌ حَكِيمٌ ( ( سورة التوبة : 60 ) . + والدليل من السنة قول الرسول صلى الله عليه وسلم لمعاذ بن جبل t عندما بعثه إلى اليمن ، إذ قال له : فأعلمهم أن الله افترض عليهم صدقة تؤخذ من أغنيائهم فترد على فقرائهم ) . ( رواه أحمد ) . + ولقد أجمع الفقهاء من السلف والخلف على فرضيتها كما طبقت حتى يومنا هذا بدون نكير من أحد منهم . + والزكاة ركن من أركان الإسلام وشرط دخوله، فقد قال الله سبحانه وتعالى : ) فَإِن تَابُـوا وَأَقَامُـوا الصَّـلاةَ وَآتَوُا الزَّكَاةَ فَخَلُّوا سَبِيلَهُمْ ( (سورة التوبة: 5) وقوله عز وجل : ) وَوَيْلٌ لِّلْمُشْرِكِينَ ، الَّذِينَ لاَ يُؤْتُونَ الزَّكَاةَ ( (سورة فصلت: 6ـ7) . وقول الرسول صلى الله عليه وسلم : " بنى الإسلام على خمس : شهادة أن لا إله إلا الله وأن محمداً رسول الله وإقام الصلاة وإيتاء الزكاة وصوم رمضان وحج البيت لمن استطاع إليه سبيلا “( متفق عليه ) . + الزكاة حق الفقراء والمساكين ، وفى هذا يقول الله سبحانه وتعالى : ) وَالَّذِينَ فِي أَمْوَالِهِمْ حَقٌّ مَّعْلُومٌ لِلسَّائِلِ وَالْمَحْرُومِ( (سورة المعارج : 24-25 ) . + والزكاة ليست هبة أو تبرع من الأغنياء على الفقراء ولكن حق لهم وفضل الفقراء على الأغنياء كبير لأنهم سببٌ لإثابتهم . + ولقد أفاض الفقهاء والعلماء فى حكمة فرض الزكاة حيث خلصوا أن فيها تربية روحية وأخلاقية ، وتحقق الضمان الاجتماعى ، وتساهم فى تحقيق التنمية الاقتصادية ، وتحفظ العزة السياسية للمسلمين . + ولمزيد من التفصيل عن فقه الزكاة يرجع إلى الدكتور يوسف القرضاوي فى كتابه فقه الزكاة الجزء الأول ، وإلى مؤلفنا بعنوان التطبيق المعاصر للزكاة ، الفصل الأول . (1-3)- الأحكـام العامـة للزكـاة . يحكم زكاة المال مجموعة من الأحكام المستنبطة من مصادر الشريعة الإسلامية من أهمها ما يلى :- + الزكاة فريضة من الله سبحانه وتعالى وجاءت مقترنة بالصلاة فى أكثر من 83 موضعاً بالقرآن الكريم . + الزكاة ركن من أركان الإسلام ، والدليل قول الرسول صلى الله عليه وسلم : " بنى الإسلام على خمس : شهادة أن لا إله إلا الله وأن محمداً رسول الله وإقام الصلاة وإيتاء الزكاة وصوم رمضان وحج البيت لمن استطاع إليه سبيلا “ . (متفق عليه) + الزكاة عبادة مالية ، يتقرب بها المسلم إلى الله عز وجل وشكرٌ على نعمه ورزقه ، ويجب استشعار ذلك عند إخراجها من خلال النيّة الخالصة الصادقة . + الزكـاة حق معلوم فى مال معلـوم ودليل ذلك قول الله عز وجل ) وَالَّذِينَ فِي أَمْوَالِهِمْ حَقٌّ مَّعْلُومٌ (24) لِلسَّائِلِ وَالْمَحْرُوم (25) ِ( [سورة المعارج : 24-25] ، ولذلك فهى ليست هبة أو منّة من الغنِىِّ على الفقير ، ولقد وضع الفقهاء الأحكام والمبادىء التى تضبطها . + الزكـاة حولية أي تدفع كل اثني عشر شهراً باستثناء زكاة الزروع والثمار التي تدفع عند الحصاد وزكاة الركاز التي تدفع وقت الحصول عليه . + للزكاة مصارف محددة من قِبَلَ الله عز وجل ، كما ورد فى قوله سبحانه وتعالى :) إِنَّمَا الصَّدَقَاتُ لِلْفُقَرَاءِ وَالْمَسَاكِينِ وَالْعَامِلِينَ عَلَيْهَا وَالْمُؤَلَّفَةِ قُلُوبُهُمْ وَفِي الرِّقَابِ وَالْغَارِمِينَ وَفِي سَبِيلِ اللَّهِ وَابْنِ السَّبِيلِ فَرِيضَةً مِّنَ اللَّهِ وَاللَّهُ عَلِيمٌ حَكِيمٌ ( [سورة التوبة : 60] . + لا تقادم فى الزكاة فهى دين الله عز وجل ، وإن مات المسلم وعليه دين زكاة فلابد أن يسدد قبل توزيع التركة ، ويتعهد الورثة بأدائه قبل دفنه . + لا ثنية فى الزكاة ، أى لا تدفع الزكاة عن المال مرتين فى نفس الحول ، ولا تفرض زكاتين على نفس المال فى الحول الواحد . + لا تحايل ولا تهرب من أداء الزكاة لأنها عبادة ومن موجباتها الإخلاص ، فقد قال رسول الله صلى الله عليه وسلم : " من أعطاها مؤتجراً فله أجره ، ومن منعها فإنا آخذوها وشطر ماله .... ( أخرجه أحمد, وأبوداود ) . (1-4)- الترغيب فى إيتاء الزكاة والترهيب من منع الزكاة . لقد فرض الله الزكاة وحث الرسول على أدائها لأهميتها للفرد وللمجتمع وللأمة الإسلامية على النحو التالى : + الزكاة عبادة لله وشكر له على نعمه . + الزكـاة عـلاج للقلـوب المريضـة بمرض التكالب على المال ، كما أنها من سبل تزكيتها . + الزكاة تطهر النفس البشرية من الشح والبخل والحقد . + الزكاة تدرب المسلم على الجهاد والتضحية فى سبيل الله . + الزكـاة تحقق التكافـل الاجتمـاعى وتطـهر المجتمع من الفساد الأخلاقى والاجتماعى والاقتصادى والسياسى . + الزكاة تحقق النماء الاقتصادى . + الزكاة تحقق الاستقرار السياسى والعزة للمسلمين . ومن يمتنع عن الزكاة فسوف يُكْوى بماله هذا فى نار جهنم مصداقاً لقول الله عز وجل : " وَالَّذِينَ يَكْنِزُونَ الذَّهَبَ وَالْفِضَّةَ وَلاَ يُنفِقُونَهَا فِي سَبِيلِ اللَّهِ فَبَشِّرْهُم بِعَذَابٍ أَلِيمٍ ، يَوْمَ يُحْمَى عَلَيْهَا فِي نَارِ جَهَنَّمَ فَتُكْوَى بِهَا جِبَاهُهُمْ وَجُنُوبُهُمْ وَظُهُورُهُمْ هَذَا مَا كَنَزْتُمْ لأَنفُسِكُمْ فَذُوقُوا مَا كُنتُمْ تَكْنِزُونَ" [سورة التوبة : 34-35] وعن أبى هريرة رضى الله عنه قال : قال رسول الله صلى الله عليه وسلم : " ما من صاحب ذهب ولا فضة لا يؤدى منها حقها إلاّ إذا كان يوم القيامة صفحت له صفائح من نار فأحمى عليها فى نار جهنم ، فيكوى بها جنبه وجبينه وظهره ، كلما بردت أعيدت له فى يوم كان مقداره خمسين ألف سنة حتى يقضى بين العباد ، فيرى سبيله إما إلى الجنة وإما إلى النار" (البخارى ومسلم). (1-5)- حكم جاحد ومانع الزكاة . + من ينكر فريضة الزكاة فهو كافر لأنه أنكر معلومة من الدين بالضرورة ، ودليل ذلك قول الله عز وجل " وَوَيْلٌ لِّلْمُشْرِكِينَ ، الَّذِينَ لاَ يُؤْتُونَ الزَّكَاةَ وَهُم بِالآخِرَةِ هُمْ كَافِرُونَ " [سورة فصلت : 6ـ7] + ومن يقر بفرضية الزكاة ولكن لا يؤديها فإنـه مسلم عاصٍ وعلى ولى الأمر معاقبته ، ودليل ذلك قول الرسول صلى الله عليه وسلم : " من أعطاها مؤتجراً فله أجره ، ومن منعها فإنا آخذوها وشطر ماله عزمة من عزمات ربنا ، لا يحل لمحمد وآل محمد منها شئ " ( رواه أحمد ) . + ولقد قاتل الخليفة أبو بكر الصديق الممتنعين عن أداء الزكاة وقال رضى الله عنه : " والله لو منعونى عقالاً كانوا يؤدونها لرسول الله لقاتلتهم على منعها ". ( أخرجه البخاري ) . + والزكاة من مسئولية الحاكم حيث يتولى تحصيلها وإنفاقها فى مصارفها الشرعية ، ودليل ذلك قول الله تبارك وتعالى : " الَّذِينَ إِن مَّكَّنَّاهُمْ فِي الأَرْضِ أَقَامُوا الصَّلاةَ وَآتَوُا الزَّكَاة...."َ ( سورة الحج : 41 ) . (1-6)- الشروط الواجـب توافـرها فى المال الخاضـع للزكـاة . من أهم هذه الشروط ما يلى : + أن يكون المال مملوكاً ملكية تامة للمكلف بأداء الزكاة . + أن يكون المال نامياً أو قابلاً للنماء حكماً . + أن يصل المال نصاباً معيناً . + أن يكون المال فائضاً عن الحاجات الأصلية للمزكى ولمن يعول بدون إسراف أو ترف أو تبذير . + أن يكون المال خالياً من الديَّن أى تطرح منه الديون الحالَّة . + أن يمر على ملكية المال حولاً كاملاً من وقت وصوله النصاب ما عدا زكاة الزروع والثمار والركاز . + أن يكون المال حلالاً طيباً ، لأن الله طيب لا يقبل إلا طيبا ، وأن المال الحرام الخبيث يفقد شرط التملك . + ومن أهم الأموال الخاضعة للزكاة ما يلى : + الثروة النقدية والاستثمارات المالية , والحلى للاستثمار , والديون لدى الغير الجيدة والمرجوة التحصيل , والمال المستفاد . + الأموال المرصدة للتجارة والصناعة وما فى حكمها + الزروع والثمار وما فى حكمها . + الأنعام : الإبل والبقر والأغنام وما فى حكمها . + المستغلات : إيجار الأموال (الأصول) الثابتة ونحوها . + كسب العمل وكسب المهن الحرة . + الركاز والثروة المعدنية والبحرية . (1-7)- من الأموال غير الخاضعة للزكاة . من الأموال غير الخاضعة للزكاة حسب أقوال جمهور الفقهاء حيث لا يتوافر فيها شروط الخضوع ما يلى : + الأشياء المخصصة لتحقيق المنافع الشخصية وليس التجارة مثل : الحاجات الأصلية للإنسان من : مسكن ودابة ولوازم البيت من أجهزة ومعدات وثلاجة وغسالة وكتب وملابس ووسائل علمية وطبية ونحو ذلك . + الأصول الثابتة المقتناه لتقديم الخدمات للتجار والصناع ونحوهم ، مثل الأراضى والمبانى والآلات و المعدات والعدد والأدوات ، ويطلق عليها عروض القُنْية للاستخدام والتشغيل وليس للتجارة أو للاستثمار , مثل الديون . + الديون التى على الغير ولا يرجى تحصيلها " المشكوك فى تحصيلها " والديون المعدومة . + المال المكتسب من حرام لأنه يفقد شرط الملكية التامة ويجب التخلص منه كلية في وجوه الخير . + المال المكتسب من الخبائث لأن الله طيب لا يقبل إلا طيبا . +الأموال المحبوسة أو المقيدة أو المرهونة حيث لا يمكن تسييلها والتصرف فيها وتزكى عندما يفرج عنها ولمدة حول واحد وهذا رأى جمهور الفقهـاء . + الأموال التى استغرقتها الديون ، أو أن المتبقى منها بعد خصم الديون دون النصاب . + الأموال التى لم تصل النصاب ، ومقداره يختلف من زكاة لأخرى حسب نوع المال على النحو الذى سوف نفصله فيما بعد . + التحف والأشياء التذكارية ، التى ليست لغرض التجارة أو لتحقيق الإيراد بشرط عدم الإسراف والغلو فيها بدون ضرورة . + مؤخر صداق المرأة الذى لم يُحصَّل لأنه دين محبوس ، ويزكى عندما تقبضه ولحول واحد وهذا رأى جمهور الفقهاء ومجامع الفقه الإسلامي . + الحلى لأغراض الزينة وفى حدود المعتاد ، وما يزيد عن المعتـاد يخضـع للزكـاة بنسبـة 2.5 % سنوياً بالتقويم الهجرى حسب الرأى الأرجح عند الفقهاء . + أموال الجمعيات الخيرية والإسلامية والاجتماعية لأن أبواب إنفاقها يدخل فى نطاق مصارف الزكاة . + الأموال العامة المرصدة للمنافع العامة . + أموال كتاتيب تحفيظ القرآن ولجان الزكاة ولجان البر والجمعيات العلمية لأنها ضمن مصارف الزكاة (1-8)- أنـواع الزكـوات المعاصرة . + يرى جمهور الفقهاء من السلف والخلف أن زكاة المال واجبة على الأموال متى توافرت فيها الشروط السابقة ، ودليل ذلك عموم قوله سبحانه وتعالى : " يَا أَيُّهَا الَّذِينَ آمَنُوا أَنفِقُوا مِن طَيِّبَاتِ مَا كَسَبْتُمْ وَمِمَّا أَخْرَجْنَا لَكُم مِّنَ الأَرْضِ " ( سورة البقرة : 267) . + ولا يقتصر فرض الزكاة على أنواع الأموال التى فى عهد الرسول صلى الله عليه وسلم وفى صدر الدولة الإسلامية ( وهى النقدين وعروض التجارة والزروع والثمار والأنعام والركاز )، بل تفرض على كل الأموال متى توافرت فيها شروط الخضوع على الراجح من قول أهل العلم . + ولقد قسم الفقهاء المعاصرون الأموال والإيرادات التى تخضع للزكاة متى توافرت فيها الشروط الشرعية إلى : (1)- أموال تخضع هى ونماؤها للزكاة مثل : زكاة عروض التجارة والصـناعة والثروة النقدية والاستثمارات المالية وما فى حكم ذلك من الأنشطة المستحدثة . (2)- أموال تخضع بذاتها للزكاة مثل : الركاز والزروع والثمار والمال المستفاد . (3)- إيرادات تخضـع للزكـاة مثـل : الرواتب وكسـب المهن الحرة والحرف وإيرادات وتأجير الأموال الثابتة . للدكتور / دكتور حسين حسين شحاتة مقالات ذات صلة:حكم زكاة المال الحرام الخبيثأنواع الزكوات فى التطبيق المعاصرنماذج معاصرة من الأموال غير الخاضعة للزكاة
عاجل
- بواسطة مدير التحرير
- September 06, 2026
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل
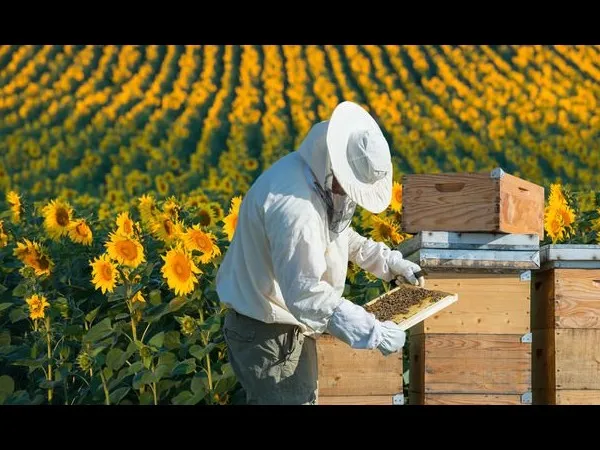
أحكام وحساب زكاة نشاط مشروعات مزراع إنتاج العسل تقوم مشروعات مزارع إنتاج عسل النحل على شراء المناحل ووضعها فى مزرعة أو قريبا من المزارع ، ويهيأ المكان ليقوم النحل بشم الزهور والثمار ونحوها وإنتاج العسل وهذا ما أشار إليه الله سبحانه وتعالى بقوله : " وَأَوْحَى رَبُّكَ إِلَى النَّحْلِ أَنِ اتَّخِذِي مِنَ الجِبَالِ بُيُوتاً وَمِنَ الشَّجَرِ وَمِمَّا يَعْرِشُونَ ، ثُمَّ كُلِي مِن كُلِّ الثَّمَرَاتِ فَاسْلُكِي سُبُلَ رَبِّكِ ذُلُلاً يَخْرُجُ مِن بُطُونِهَا شَرَابٌ مُّخْتَلِفٌ أَلْوَانُهُ فِيهِ شِفَاءٌ لِّلنَّاسِ إِنَّ فِي ذَلِكَ لآيَةً لِّقَوْمٍ يَتَفَكَّرُونَ " ( النحل : 68 ـ 69 ). ويخضع نشاط عسل النحل للزكاة لأنه من المستغلات التى تقوم على اقتناء عروض القنية ( وهى النحل ) بغرض تحقيق الكسب والإيراد ، وهو العسل ، ويحكم حساب تلك الزكاة الأسس الآتية : (1) ـ ليس على قيمة المنحل وملحقاته من التركيبات والمبانى والمرافق والآلات والمعدات والأثاث والسيارات زكاة ، لأنها من عروض القنية (أصول ثابتة) ، والتى لا تخضع عينها للزكاة ولكن الذى يخضع هو ناتج استغلالها . (2) ـ تجب الزكاة على قيمة الناتج من العسل خلال الحول سواء تم بيعه أو مازال موجوداً بالمخازن ، ويقوَّم الأخير على أساس القيمة السوقية (سعر الجملة) (3) ـ يطرح من قيمة الناتج النفقات والمصروفات الفعلية ومنها على سبيل المثال : * ـ نفقات ومصروفات المنحل من غذاء إضافى وأجور عمال وإيجار المكان ولوازم التعبئة والتغليف . * ـ أى ضرائب أو رسوم أو ديون مسددة . (4) ـ يطرح كذلك النفقات الشخصية لصاحب المنحل إذا لم يوجد له مصدر آخر للإنفاق منه وكذلك الديون المسددة . (5) ـ يتمثل وعاء الزكاة فى الفرق بين قيمة الناتج والنفقات والمصروفات والديون المدفوعة . (6) ـ يقاس نصاب العسل على نصاب عروض التجارة والمستغلات وهو ما يعادل 85 جراماً من الذهب الخالص عيار 24 . (7) ـ اختلف الفقهاء فى سعر زكاة العسل : منهم من يرى 10% من إجمال الناتج الإجمالى ، ومنهم من يرى 10% من الصافى بعد خصم النفقات والديون ، ومنهم من يرى 2.5% من الصافى قياساً على زكاة المستغلات ، والرأى الذى أخذت به الهيئة الشرعية العالمية للزكاة هو 10% من الصافى بعد خصم النفقات لأن دور الإنسان فى إنتاج العسل قليل وأنه هبة من الله عز وجل . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة نشاط المقاولات العقاريةأحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاة
جديد
- بواسطة الادمن
- September 06, 2026
أحكام تحديد وتقويم أموال التجارة الخاضعة للزكاة
أحكام تحديد وتقويم أموال التجارة الخاضعة للزكاة (1) – عدم خضوع الأصول الثابتة لدى التاجر للزكاة . لأنها من عروض القنية التى تستخدم للمساعدة فى أداء النشاط التجارى ، ومن أمثلتها ما يلى : المقر الإدارى والمخازن ، والمعارض ، والسيارات ، والمعدات والآلات ، والتركيبات ، والأجهزة الكهربائية ، والعدد والأدوات والأثاث ، وما فى حكم ذلك . (2) –لا يخضع للزكاة الأصول الثابتة المعنوية مثل : الشهرة وحق الامتياز والابتكار … لأنها من عروض القنية التى تساعد على النشاط . (3) – تخضع الأصول المتداولة (المال العامل ) للزكاة وتقوم على النحو التالى : - البضاعة بكافة صورها : تخضع للزكاة وتقوم على أساس القيمة السوقية (سعر الجملة) . - ديون التجارة لدى الغير : (عملاء – مدينون – سلف – عهد - … ) تخضع للزكاة وتقوم على أساس المرجو تحصيله ( الديون الجيدة ) . - أوراق تجارية مسحوبة على الغير (أوراق القبض) : تخضع للزكاة وتقوم على أساس المرجو تحصيله ( الديون الجيدة ) . - الاعتمادات المستندية لشراء بضاعة : تخضع للزكاة وتقوم على أساس المدفوع فعلاً من قيمة الاعتماد للبنك أو لغيره . - غطاء خطاب الضمان : لا يخضع للزكاة لأنه مقيد . - التأمينات لدى الغير : لا تخضع للزكاة لأنها مقيدة . - الإيرادات المستحقة : تخضع للزكاة إذا كانت جيدة ومرجوّة التحصيل . - المصروفات المقدمة : لا تخضع للزكاة لأنها غير مرجوة الاسترداد . - الحسابات الجارية لدى البنوك : تخضع للزكاة على أساس الرصيد الدفترى . - الودائع الاستثمارية لدى البنوك : تخضع للزكاة وتقوم على أساس الرصيد الدفترى للوديعة . - الحسابات الجارية لدى البنوك المجمدة : لا تخضع للزكاة حيث يصعب تسييلها. - النقدية بالخزينة : تخضع للزكاة على أساس الجرد الفعلى . (4)– تعامل الحسابات الجارية الشخصية المدينة معاملة المدينين حيث تخضع للزكاة حسب الجيد منها . (5)- لا يخضع للزكاة مصاريف التأسيس وكذلك المصروفات الإيرادية المؤجلة حيث يصعب تسييلها . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وحساب زكاة الثروة النقديةقائمة حساب الزكاة والاقرار الزكويأدوات وأساليب حساب الزكاة
عاجل
- بواسطة مدير التحرير
- September 06, 2026
أحكام وحساب زكاة نشاط مشروعات استصلاح الأراضى الزراعية
أحكام وحساب زكاة نشاط مشروعات استصلاح الأراضى الزراعية * يتمثل نشاط استصلاح الأراضى للزراعة : فى تهيئة وإعداد أراضى غير قابلة للزراعة لأسباب الملوحة أو التصحر أو عدم الاستواء أو نحو ذلك إلى أرض معدة للزراعة ويستثمر فى هذا النشاط أموالا كثيرة . ويمر استصلاح الأراضى بعده مراحل من أهمها ما يلى : # ـ مرحلة التهيئة للزراعة : ففى هذه المرحلة لا تخضع الأموال المستثمرة فى الاستصلاح للزكاة لأن عين الأرض وما يقام عليها من إنشاءات ومرافق وخدمات من النفقات الرأسمالية ( عروض القنية ) التى لا تجب عليها الزكاة . # ـ مرحلة الإنتاج غير الاقتصادى : ففى هذه المرحلة تزيد النفقات ومصاريف الزراعة عن قيمة الناتج منها ، ووفقا لأحكام زكاة الزروع والثمار السابق بيانها ، فلا يوجد وعاء للزكاة ، بل سلبى ، فلا تجب الزكاة . # ـ مرحلة الإنتاج الاقتصادى : ففى هذه المرحلة يخضع صافى الناتج للزكاة إذا وصل النصاب ، وتطبق أحكام زكاة الزروع والثمار السابق بيانها . ومما يجب التركيز عليه فى هذا المقام هو أن قيمة الأراضى المستصلحة ( ويمثل الثمن الأصلى لها مضافا إليه نفقات الاستصلاح والمرافق ونحوها ) لا يخضع للزكاة لأن ذلك من عروض القنية ، وإذا تم بيع جزء من هذه الأرض ، فإن ثمن البيع يضاف إلى الأموال النقدية فى سنة بيعه ويزكى بنسبة 2.5 % ، ويعامل معاملة المال المستفاد . u ـ نموذج تطبيقى على زكاة نشاط استصلاح الأراضى الزراعية لو فرض أن أحد المسلمين اشترى 1000 فدان ( صحراوى ) بسعر الفدان 500 جنيه وأنفق عليها مصروفات استصلاح 250.000 جنيه ، فإن إجمالى الأموال المستثمرة 750000 جنيه ، فلا تجب الزكاة على هذا المبلغ لأنه إنفاق رأسمالى ، وتعتبر الأراضى المستصلحة من عروض القنية ، ( الأصول الثابتة ) التى لا تجب الزكاة فى عينها ، ولكن تجب الزكاة على الناتج والذى لم يظهر حتى هذه المرحلة . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:أحكام وأسس حساب زكاة نشاط المقاولات والاستثمارات العقاريةطبيعة نشاط المقاولات والاستثمارات العقارية ومدى خضوعه للزكاةأحكام تحديد وتقويم الالتزامات (الخصوم) الحالّة الواجبة الخصم من الأموال الزكوية
.jpg)
عاجل
- بواسطة مدير التحرير
- September 06, 2026
مهام وصفات محاسب الزكاة
مهام وصفات محاسب الزكاة محاسب الزكاة : هو الشخص المؤهل ذاتياً وعلمياً وعملياً لعمليات حساب الزكاة وتوزيعها على مصارفها الشرعية ، وتقديم التقارير عنها إلى ولى الأمر وفق أحكام ومبادئ الشريعة الإسلامية والأسس المحاسبية المتعارف عليها فى مجال الزكاة . ومن الشروط الواجب توافرها فى محاسب الزكاة ما يلى : 1 ـ أن يكون مسلماً مكلفا بالغاً صالحاً تقياً ورعاً ( القيم الإيمانية ) . 2 ـ أن تتوافر فيه صفات الإخلاص والصدق والأمانة والكفاية والعفة والعزة (القيم الأخلاقية) 3 ـ أن يكون عالماً بكتاب الله وسنة رسوله وبفقه الزكاة ( الجوانب الفقهية ) . 4 ـ أن يكون حاد الذهن حاضر الحس ، جيد الحدس ، قادراً على اتخاذ القرارات (الجوانب الإدارية) 5 ـ أن يكون عالماً بأسس ومعايير حساب الزكاة ( الجوانب المحاسبية ) . 6 ـ أن يكون لديه خبرة مكتسبة فى العمل فى مجالات الزكاة (الخبرة العملية) . ويتولى محاسب الزكاة (العامل على الزكاة ) فى ظل التطبيق المعاصر المهام الآتية: + ـ حصر وتحديد الخاضعين للزكاة . + ـ حصر وتحديد مستحقى الزكاة . + ـ حساب مقدار الزكاة حسب الأحكام الفقهية . + ـ توزيع الزكاة على مصارفها الشرعية . + ـ إعداد و تقديم قائمة حساب الزكاة وكذلك الاقرار الزكوي إلى ولى الأمر . من كتاب أساسيات أحكام الزكاة دكتور حسين حسين شحاتة مقالات ذات صلة:حكم خضوع المال العام وأموال الجمعيات الخيرية وأموال الوقف وما فى حكم ذلك للزكاةحكم زكاة المال الذى اختلط فيه الحلال بالحرامحكم زكاة المال الحرام الخبيث