
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
مستويات الادارة
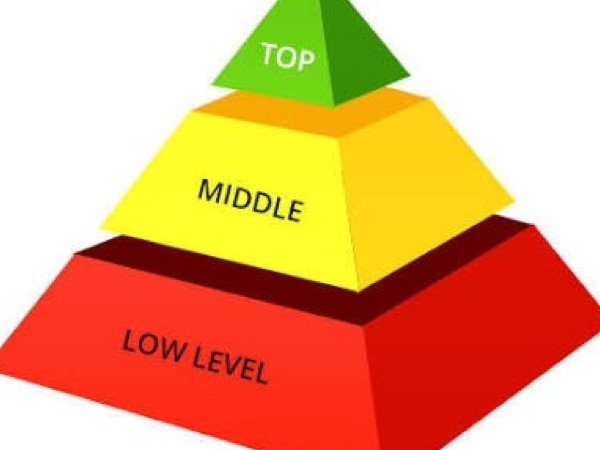
بغض النظر عن حجم المنشأة أو نشاطها أو شكلها القانوني، توجد فيها عادة ثلاثة مستويات للإدارة، تختلف في مهامها ونطاق قراراتها والمعلومات التي تحتاجها. فهم هذه المستويات مهم للمحاسب، لأن التقرير الجيد هو الذي يصمم حسب مستوى من سيقرؤه. المستويات الثلاثة المستوىأمثلةطبيعة القراراتالأفق الزمني الإدارة العليامجلس الإدارة، الرئيس التنفيذي، المدير المالياستراتيجية: دخول أسواق، استثمارات كبيرة، هيكل التمويلسنوات الإدارة الوسطىمديرو الإدارات والمصانع والفروعتكتيكية: تحويل الاستراتيجية لخطط وموازنات، توزيع المواردشهور إلى سنة الإدارة التنفيذية (الإشرافية)رؤساء الأقسام والمشرفونتشغيلية: جداول العمل، متابعة الإنتاج اليوميأيام وأسابيع المهارات المطلوبة لكل مستوى المهارات الفكرية: رؤية المنشأة ككل وعلاقتها بالبيئة، وتزداد أهميتها كلما ارتفع المستوى. المهارات الإنسانية: القيادة والتواصل والتحفيز، وهي ضرورية في كل المستويات. المهارات الفنية: المعرفة التخصصية بالعمل، وتزداد أهميتها في المستوى التنفيذي. ولوظائف الإدارة الأساسية من تخطيط وتنظيم وتوجيه ورقابة راجع مراحل العملية الإدارية ووظائف المشروع، ولمفهوم القرار القرارات الإدارية: التعريف والمفهوم. احتياجات كل مستوى من المعلومات المالية الإدارة العليا: تقارير ملخصة ومؤشرات رئيسية، ربحية القطاعات، العائد على الاستثمار، التدفقات النقدية المتوقعة، ودراسات جدوى المشروعات الكبرى. الإدارة الوسطى: تقارير الموازنة مقابل الفعلي لكل إدارة، تكلفة المنتجات، وربحية الفروع والعملاء. الإدارة التنفيذية: تقارير تفصيلية يومية وأسبوعية: كميات الإنتاج، ساعات العمل، الفاقد، الانحرافات عن المعايير. وهذا ما تقدمه المحاسبة الإدارية بخصائصها المرنة، ويستخدم في الرقابة وتقييم الأداء. مثال: مصفوفة صلاحيات الاعتماد من التطبيقات العملية لمستويات الإدارة في الرقابة الداخلية تحديد حدود الاعتماد المالي لكل مستوى: قيمة طلب الصرف أو الشراءجهة الاعتماد حتى 50,000 جنيهرئيس القسم من 50,001 حتى 500,000 جنيهمدير الإدارة من 500,001 حتى 5,000,000 جنيهالرئيس التنفيذي أكثر من 5,000,000 جنيهمجلس الإدارة طلب شراء بمبلغ 320,000 جنيه يعتمده مدير الإدارة. ولو قسم الطلب عمدًا إلى سبعة طلبات قيمة كل منها نحو 45,700 جنيه ليعتمدها رئيس القسم، فهذا تحايل على المصفوفة يجب أن يكشفه النظام أو المراجعة الداخلية بفحص الطلبات المتتالية لنفس المورد. راجع الرقابة الداخلية. اتجاهات حديثة تميل منشآت كثيرة اليوم إلى تقليل عدد المستويات الإدارية لتسريع القرار، ومنح صلاحيات أوسع للمستويات التنفيذية، مع الاعتماد على أنظمة معلومات تتيح للإدارة العليا متابعة المؤشرات لحظيًا. الأسئلة الشائعة هل المدير المالي من الإدارة العليا؟ في معظم الشركات نعم، فهو شريك في القرارات الاستراتيجية للتمويل والاستثمار. هل تختلف المستويات في الشركات الصغيرة؟ قد يجمع شخص واحد بين أكثر من مستوى، لكن المهام نفسها تظل موجودة. مقالات ذات صلة:مفهوم تقويم الاداءالبيانـــات والمعلومـــاتالموازنة النقدية Cash Budget
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
مفهوم تقويم الاداء
لا يكفي أن تضع المنشأة خططًا وموازنات طموحة؛ فالخطة التي لا يقاس تنفيذها تتحول إلى ورقة في درج. من هنا تأتي أهمية تقويم الأداء، وهو الحلقة التي تربط التخطيط بالتنفيذ، وتجيب عن سؤال بسيط: هل نحقق ما خططنا له؟ وإذا لم نحققه، فلماذا، وماذا نفعل؟ تعريف تقويم الأداء يقصد بتقويم الأداء قياس الأداء الفعلي وتحديد مستواه، بناء على بيانات ومعلومات موثوقة، ومقارنته بما كان مخططًا ومستهدفًا، ثم اتخاذ القرارات اللازمة لتصحيح المسار وفق الخطط والبرامج، بما يحقق الأهداف ويرشد التخطيط في المستقبل. ويرى بعض الكتاب أن جوهره هو التأكد من استخدام الموارد المتاحة أفضل استخدام لتحقيق الأهداف المخططة. ويستخدم بعض الكتاب لفظ «تقييم» وبعضهم «تقويم»؛ والثاني أدق لأنه يتضمن القياس والتصحيح معًا، لا مجرد إعطاء قيمة. أهداف تقويم الأداء التأكد من تحقيق الأهداف المخططة وكشف الانحرافات مبكرًا. تحديد مواطن القوة لتعزيزها، ومواطن الضعف لعلاجها. ترشيد استخدام الموارد ومنع الهدر. تحديد المسؤوليات وربطها بنظام الحوافز. تحسين دقة الخطط والموازنات في الفترات التالية. خطوات تقويم الأداء تحديد الأهداف والمعايير: ما المستوى المطلوب؟ (كمية، وتكلفة، وجودة، ووقت). قياس الأداء الفعلي من نظام المعلومات المحاسبي والتشغيلي. المقارنة وحساب الانحرافات بين الفعلي والمخطط. تحليل أسباب الانحرافات وتحديد المسؤول عنها. اتخاذ الإجراءات التصحيحية ومتابعة أثرها. الكفاءة والفعالية المفهومالسؤالمثال مؤشر الفعاليةهل حققنا الهدف؟الإنتاج الفعلي ÷ الإنتاج المخطط الكفاءةبأي تكلفة حققناه؟التكلفة الفعلية للوحدة ÷ التكلفة المعيارية الإنتاجيةكم أنتجنا لكل وحدة مورد؟عدد الوحدات ÷ ساعات العمل قد يكون القسم فعالًا وغير كفء: حقق الكمية المستهدفة لكن بتكلفة أعلى كثيرًا، أو العكس. مثال رقمي: تقويم أداء قسم إنتاج لشهر المؤشرالمخططالفعليالنتيجة كمية الإنتاج (وحدة)10,0009,20092% تكلفة الوحدة (جنيه)5052زيادة 4% نسبة الوحدات المعيبة2%3.5%أسوأ بـ1.5 نقطة ساعات العمل5,0004,900— التحليل: الفعالية 9,200 ÷ 10,000 = 92%، أي نقص 800 وحدة عن الهدف. الإنتاجية المخططة 10,000 ÷ 5,000 = 2 وحدة للساعة، والفعلية 9,200 ÷ 4,900 ≈ 1.88 وحدة للساعة، أي انخفاض نحو 6%. انحراف التكلفة على الإنتاج الفعلي = (52 − 50) × 9,200 = 18,400 جنيه غير ملائم. بالبحث تبين أن ماكينة رئيسية توقفت يومين بسبب تأخر قطعة غيار، مما خفض الإنتاج ورفع نسبة العيوب عند إعادة التشغيل. الإجراء التصحيحي: تحديد حد أدنى لمخزون قطع الغيار الحرجة، وبرنامج صيانة وقائية. هكذا يتحول التقويم من «لوم» إلى قرار يمنع تكرار المشكلة. من المؤشرات المالية إلى الصورة المتوازنة الاعتماد على المؤشرات المالية وحدها يعطي صورة متأخرة. لذلك تستخدم المنشآت الحديثة أطرًا أشمل مثل بطاقة الأداء المتوازن، كما شرحنا في الهدف من بطاقة الأداء المتوازن. ويرتبط التقويم بتحديد المسؤوليات في محاسبة المسؤولية، وبالموازنات التي تمثل المعيار الذي يقاس عليه الأداء، ومنها الموازنة الصفرية. وللإطار العام راجع المدخل في المحاسبة الإدارية. الأسئلة الشائعة ما الفرق بين تقويم الأداء والرقابة؟ الرقابة أشمل؛ تبدأ قبل التنفيذ وتستمر معه وبعده، وتقويم الأداء جزء منها يركز على قياس النتائج ومقارنتها. كم مرة يجب تقويم الأداء؟ بحسب طبيعة المؤشر: يوميًا أو أسبوعيًا للإنتاج والمبيعات، وشهريًا أو ربع سنويًا للمؤشرات المالية. هل كل انحراف سلبي يستدعي التدخل؟ لا، يحدد عادة حد مقبول للانحراف، ويركز التحليل على الانحرافات الجوهرية وفق مبدأ الإدارة بالاستثناء. مقالات ذات صلة:الأسهم العادية المباعةمستويات الادارةالبيانـــات والمعلومـــات
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
الأسهم العادية المباعة
حين تقرأ قائمة المركز المالي لأي شركة مساهمة، أول بند في حقوق الملكية غالبًا هو «رأس المال المصدر والمدفوع»، وخلفه في معظم الشركات نوع واحد من الأسهم: الأسهم العادية. هذا المقال يشرح ما هي الأسهم العادية، وما الحقوق التي يحصل عليها حاملها، وكيف يسجل المحاسب إصدارها وبيعها للمكتتبين. ما هي الأسهم العادية؟ أسهم الملكية نوعان رئيسيان: الأسهم العادية والأسهم الممتازة. كل الشركات المساهمة تصدر أسهمًا عادية، بينما يصدر عدد أقل منها أسهمًا ممتازة لأغراض تمويلية محددة. المساهم العادي هو المالك الحقيقي للشركة؛ يتحمل المخاطرة الأخيرة، ويحصل في المقابل على ما يتبقى من الأرباح والأصول بعد سداد حقوق الجميع. ويشرح مقال الأسهم الممتازة: ما هي وبماذا تختلف عن الأسهم العادية الجانب الآخر من الصورة، ونكتفي هنا بالأسهم العادية. حقوق حامل السهم العادي 1. حق التصويت يحضر المساهم الجمعية العامة ويصوت على القرارات الكبرى، وأهمها انتخاب مجلس الإدارة الذي يشرف على إدارة الشركة نيابة عن المساهمين، واعتماد القوائم المالية، وتعيين مراقب الحسابات. القاعدة الغالبة: صوت لكل سهم. 2. الحق في الأرباح للمساهم نصيب في توزيعات الأرباح إذا قررت الجمعية العامة توزيعها. لا يوجد حق مضمون في توزيع سنوي؛ الشركة قد تحتجز الأرباح لتمويل التوسع، وهذا قرار يرجع إلى المجلس والجمعية. 3. حق الأولوية في الاكتتاب عند زيادة رأس المال يمنح حق الأولوية المساهمين الحاليين فرصة شراء الأسهم الجديدة قبل غيرهم، بنسبة ما يملكونه حاليًا، حتى لا تنخفض نسب ملكيتهم. وقد يتنازل المساهمون عن هذا الحق بقرار من الجمعية في حالات معينة ينظمها القانون. 4. الحق في فائض التصفية إذا صفيت الشركة، يحصل المساهم العادي على ما يتبقى من الأصول بعد سداد الدائنين وحملة الأسهم الممتازة. ولهذا تعد الأسهم العادية أعلى مخاطرة، وأعلى عائدًا متوقعًا في الوقت نفسه. 5. حق الاطلاع ونقل الملكية للمساهم الاطلاع على القوائم المالية وتقارير المجلس ومراقب الحسابات، وله بيع أسهمه ونقل ملكيتها وفق القانون ونظام الشركة. مصطلحات تحتاجها قبل القيود رأس المال المرخص به: الحد الأقصى الذي يسمح به النظام الأساسي للشركة. رأس المال المصدر: ما طرحته الشركة فعلًا من أسهم. رأس المال المدفوع: ما سدده المساهمون فعلًا من قيمة الأسهم المصدرة. القيمة الاسمية: القيمة المدونة على السهم في النظام الأساسي. علاوة الإصدار: الزيادة في سعر الإصدار عن القيمة الاسمية. قيود إصدار الأسهم العادية الإصدار بالقيمة الاسمية والسداد بالكامل أصدرت شركة 100,000 سهم عادي، القيمة الاسمية للسهم 10 جنيهات، وسدد المكتتبون القيمة كاملة في البنك. البيانمديندائن من حـ/ البنك1,000,000 إلى حـ/ رأس المال - أسهم عادية1,000,000 الإصدار بعلاوة لو أصدرت الشركة الأسهم نفسها بسعر 12 جنيهًا للسهم، فالجنيهان الزائدان عن القيمة الاسمية علاوة إصدار لا تعد ربحًا ولا تظهر في قائمة الدخل. البيانمديندائن من حـ/ البنك1,200,000 إلى حـ/ رأس المال - أسهم عادية1,000,000 إلى حـ/ علاوة إصدار الأسهم200,000 وتختلف التشريعات في معالجة العلاوة بعد ذلك؛ ففي بعض القوانين، ومنها القانون المصري، تضاف علاوة الإصدار إلى الاحتياطي القانوني بعد خصم مصروفات الإصدار. راجع قانون الشركات المطبق في بلدك. مصروفات الإصدار المصروفات المرتبطة مباشرة بإصدار أسهم جديدة، مثل عمولة بنك الاكتتاب ورسوم الطرح، تخصم من حقوق الملكية ولا تحمل على قائمة الدخل، وفق المعيار الدولي IAS 32. ويمكنك قراءة شرح المعيار في صفحة IAS 32 الأدوات المالية: العرض. أين تظهر الأسهم العادية في القوائم؟ تظهر في قسم حقوق الملكية بقائمة المركز المالي: رأس المال المصدر والمدفوع، ثم علاوة الإصدار أو الاحتياطيات، ثم الأرباح المحتجزة. ويستخدم عدد الأسهم العادية في حساب ربحية السهم وفق IAS 33، وهو ما يشرحه مقال معيار المحاسبة الدولي 33 ربحية السهم. الأسهم العادية من زاوية المستثمر المستثمر في السهم العادي يكسب من مصدرين: التوزيعات النقدية، وارتفاع سعر السهم في السوق. وفي المقابل يتحمل تذبذب السعر واحتمال عدم التوزيع. لذلك يقارن المستثمرون بينها وبين السندات ذات العائد الثابت، كما في مقال الفرق بين الأسهم والسندات من منظور المستثمر. ولمزيد من التفاصيل عن أنواع الأوراق المالية عمومًا راجع الأسهم (الأوراق المالية). الاكتتاب على أقساط: مثال متكامل في كثير من الإصدارات لا يدفع المكتتب قيمة السهم دفعة واحدة، بل على أقساط: قسط عند الاكتتاب، ثم أقساط تطلبها الشركة لاحقًا. لنفترض أن شركة طرحت 200,000 سهم بقيمة اسمية 10 جنيهات، تدفع 4 جنيهات عند الاكتتاب و6 جنيهات عند طلب القسط الثاني. عند الاكتتاب واستلام القسط الأول: البيانمديندائن من حـ/ البنك800,000 إلى حـ/ رأس المال - أسهم عادية (مدفوع)800,000 عند طلب القسط الثاني: يجعل حساب المساهمين (أو حساب القسط المطلوب) مدينًا بـ 1,200,000 جنيه، ويضاف المبلغ إلى رأس المال المطلوب. وعند السداد يقفل حساب المساهمين في البنك. وإذا تأخر بعض المساهمين عن السداد، يبقى رصيدهم مدينًا ويطرح من رأس المال المصدر لإظهار رأس المال المدفوع فعلًا، وقد تتخذ الشركة إجراءات بيع الأسهم المتأخرة وفق القانون ونظامها الأساسي. هذا التمييز مهم عند قراءة القوائم: رأس المال المصدر قد يكون 2,000,000 جنيه، بينما المدفوع فعلًا 800,000 فقط في سنة الاكتتاب، والفرق مطالبة على المساهمين وليس نقدية في البنك. أسهم الخزينة وأثرها على الأسهم العادية إذا أعادت الشركة شراء جزء من أسهمها من السوق، تسمى هذه الأسهم «أسهم خزينة». لا تعد أصلًا في قائمة المركز المالي، بل تطرح من حقوق الملكية، ولا تحصل على توزيعات ولا حق تصويت ما دامت في يد الشركة. ولهذا يحسب عدد الأسهم القائمة في ربحية السهم بعد استبعادها. الأسئلة الشائعة هل علاوة الإصدار ربح للشركة؟ لا. هي جزء من رأس المال المدفوع يأتي من المساهمين، وتظهر ضمن حقوق الملكية، ولا تمر بقائمة الدخل. هل يحق للمساهم العادي المطالبة بتوزيع أرباح كل سنة؟ لا. التوزيع قرار تتخذه الجمعية العامة بناء على اقتراح مجلس الإدارة وفي حدود الأرباح القابلة للتوزيع. ما الفرق بين السهم المصدر والسهم القائم؟ السهم القائم هو السهم المصدر الذي ما زال في يد المساهمين، أي بعد استبعاد أسهم الخزينة التي أعادت الشركة شراءها. مقالات ذات صلة:الإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروعأسس إعداد التقارير الجيدة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
مزايا لإصدار الاسهم وعيوب لإصدار الاسهم
عندما تحتاج الشركة تمويلًا طويل الأجل تفاضل غالبًا بين إصدار أسهم عادية جديدة والاقتراض. ولكل مصدر مزايا وعيوب تؤثر في المخاطر والسيطرة وربحية المساهمين. مزايا إصدار الأسهم لا عائد ثابت ملزم: توزع الأرباح عند تحققها وبقرار من الشركة، فلا ضغط على السيولة في السنوات الضعيفة. لا تاريخ استحقاق: رأس المال لا يرد إلا عند التصفية. تحسين الجدارة الائتمانية: زيادة حقوق الملكية تخفض نسبة المديونية وتسهل الاقتراض لاحقًا. مرونة: لا تفرض شروطًا مقيدة كالتي تضعها البنوك في عقود القروض. عيوب إصدار الأسهم تخفيف السيطرة: دخول مساهمين جدد يقلل نسبة ملكية القدامى ما لم يكتتبوا. تخفيف ربحية السهم: يقسم الربح على عدد أكبر من الأسهم. تكلفة أعلى: يطلب المساهم عائدًا أعلى من المقرض لأن مخاطره أعلى. لا وفر ضريبي: التوزيعات لا تخصم من الوعاء الضريبي، بخلاف الفوائد. تكاليف الإصدار: أتعاب المستشارين والترويج والتسجيل. وللمقارنة من جهة المستثمر راجع الفرق بين الأسهم والسندات. مثال محلول: الأسهم أم القرض؟ شركة لديها 4 ملايين سهم، وتحتاج 10 ملايين جنيه. البديل (أ): إصدار مليون سهم بسعر 10 جنيهات. البديل (ب): قرض بفائدة 15%. الربح قبل الفوائد والضرائب المتوقع 5 ملايين، والضريبة 22.5%. البيان (مليون جنيه)(أ) أسهم(ب) قرض الربح قبل الفوائد والضرائب5.0005.000 الفوائد0(1.500) الربح قبل الضريبة5.0003.500 الضريبة 22.5%(1.125)(0.7875) صافي الربح3.8752.7125 عدد الأسهم (مليون)54 ربحية السهم0.7750.678 نقطة التعادل: نساوي ربحية السهم في البديلين: الربح ÷ 5 = (الربح − 1.5) ÷ 4، أي 4 × الربح = 5 × الربح − 7.5، فالربح = 7.5 مليون. إذا زاد الربح المتوقع عن 7.5 مليون كان القرض أفضل للمساهمين، وإذا قل كانت الأسهم أفضل. قيد الإصدار بفرض القيمة الاسمية 10 جنيهات وتكاليف إصدار 200,000 جنيه: من ح/ البنك 10,000,000إلى ح/ رأس المال 10,000,000 من ح/ علاوة الإصدار أو الأرباح المحتجزة 200,000إلى ح/ البنك 200,000 تخصم تكاليف الإصدار من حقوق الملكية لا من الأرباح وفق IAS 32، وتحسب ربحية السهم وفق IAS 33. وراجع التمويل وهيكلة رأس المال. متى يفضل إصدار الأسهم؟ يكون الإصدار هو الخيار الأنسب عادة في الحالات التالية: عندما تكون نسبة المديونية مرتفعة أصلًا، وأي قرض جديد يرفع المخاطر المالية أو يخالف شروط القروض القائمة. عندما تكون الأرباح غير مستقرة، فيصعب الالتزام بفوائد وأقساط ثابتة. عندما يكون سعر السهم في السوق مرتفعًا، فتحصل الشركة على تمويل كبير مقابل عدد أقل من الأسهم. في مراحل النمو المبكرة، حين تكون التدفقات النقدية سالبة أو محدودة. أما الشركات المستقرة ذات الأرباح المرتفعة والمديونية المنخفضة، فتستفيد غالبًا من الاقتراض بسبب الوفر الضريبي ورفع ربحية السهم، كما أظهر المثال عند تجاوز نقطة التعادل. الأسئلة الشائعة هل إصدار الأسهم أرخص لأنه بلا فوائد؟ لا؛ تكلفة حقوق الملكية غالبًا أعلى من تكلفة الدين بعد الضريبة، وإن لم تكن ملزمة الدفع. كيف يحافظ المساهمون القدامى على نسبتهم؟ عبر حق الأولوية في الاكتتاب في الأسهم الجديدة. مقالات ذات صلة:مفهوم محاسبة المسئوليةالإدارة في الحضارة الإسلاميةمراحل العملية الإدارية ووظائف المشروع

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
الأسهم الممتازة ماهي وبماذا تختلف عن الأسهم العادية ؟
الأسهم الممتازة هي هجين ، بين الأسهم العادية والسندات. في بعض النواحي ، الأسهم الممتاز ة هي يشبه الأسهم العادية وفي بعض النواحي ، يشبه السندات. يشبه السهم الممتاز السندات في خمس طرق رئيسية لا يصوت المساهمون الممتازون عادة على القضايا في الاجتماع السنوي. يحصل حملة الأسهم الممتازون بشكل عام على أرباح الأسهم قبل المساهمين العاديين. يحصل المساهمون الممتازون على الأفضلية على المساهمين العاديين في توزيع الأصول في التصفية عادةً ما يدفع السهم الممتاز ، أو يكسب ، دفعة سنوية ثابتة على شكل توزيعات أرباح. يفضل أرباح الأسهم عادة ما تكون نسبة مئوية من القيمة الاسمية في كثير من الأحيان ، يتم إصدار الأسهم الممتازة بميزات تشبه السندات مثل قابلية الاستدعاء ، وقابلية التحويل ، وامتلاك تاريخ الاستحقاق (إذا كان قابلاً للاسترداد إلزاميًا) ، وما إلى ذلك. يشبه السهم الممتاز الأسهم العادية بالطرق الثلاث التالية: عدم دفع أرباح الأسهم الممتاز ة في أوقات الضائقة المالية لا يخل بالعقد ولا يمكن يؤدي إلى إجراءات الإفلاس. يتم دفع أرباح الأسهم الممتازة بعد الفوائد والضرائب. لذلك ، مثل الأرباح المشتركة ، فإن الأرباح الموزعة المدفوعة على الأسهم الممتازة ليست معفاة من الضرائب للشركة. في حالة توزيع الأصول أثناء التصفية ، يكون المساهمون الممتازون أصغر من حملة السندات ودائنون آخرون. ومع ذلك ، فإن المساهمين الممتازين هم من كبار المساهمين العاديين في التصفية وسوف تتلقى المال قبل المساهمين العاديين مقالات ذات صلة:الموازنة النقدية Cash Budgetالخصائص المميزة للمحاسبة الاداريةالمحاسب الإدارى المعتمد C M A) Certified Management Accountant )
