
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
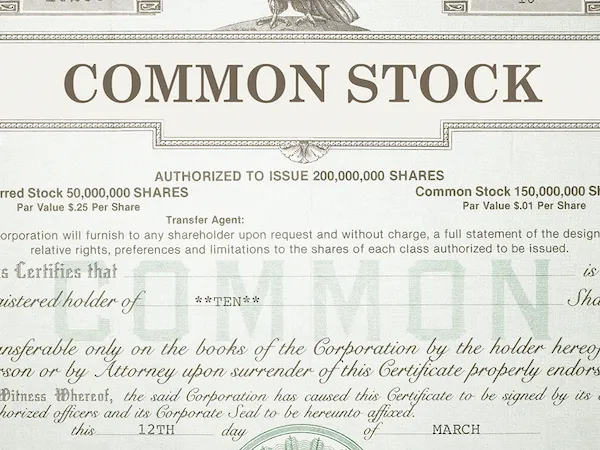
مزايا لإصدار الاسهم وعيوب لإصدار الاسهم
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
- 2 دقيقة قراءة
- 675
حجم الخط
في هذا المقال 8 أقسام
عندما تحتاج الشركة تمويلًا طويل الأجل تفاضل غالبًا بين إصدار أسهم عادية جديدة والاقتراض. ولكل مصدر مزايا وعيوب تؤثر في المخاطر والسيطرة وربحية المساهمين.
مزايا إصدار الأسهم
- لا عائد ثابت ملزم: توزع الأرباح عند تحققها وبقرار من الشركة، فلا ضغط على السيولة في السنوات الضعيفة.
- لا تاريخ استحقاق: رأس المال لا يرد إلا عند التصفية.
- تحسين الجدارة الائتمانية: زيادة حقوق الملكية تخفض نسبة المديونية وتسهل الاقتراض لاحقًا.
- مرونة: لا تفرض شروطًا مقيدة كالتي تضعها البنوك في عقود القروض.
عيوب إصدار الأسهم
- تخفيف السيطرة: دخول مساهمين جدد يقلل نسبة ملكية القدامى ما لم يكتتبوا.
- تخفيف ربحية السهم: يقسم الربح على عدد أكبر من الأسهم.
- تكلفة أعلى: يطلب المساهم عائدًا أعلى من المقرض لأن مخاطره أعلى.
- لا وفر ضريبي: التوزيعات لا تخصم من الوعاء الضريبي، بخلاف الفوائد.
- تكاليف الإصدار: أتعاب المستشارين والترويج والتسجيل.
وللمقارنة من جهة المستثمر راجع الفرق بين الأسهم والسندات.
إعلان
مثال محلول: الأسهم أم القرض؟
شركة لديها 4 ملايين سهم، وتحتاج 10 ملايين جنيه. البديل (أ): إصدار مليون سهم بسعر 10 جنيهات. البديل (ب): قرض بفائدة 15%. الربح قبل الفوائد والضرائب المتوقع 5 ملايين، والضريبة 22.5%.
| البيان (مليون جنيه) | (أ) أسهم | (ب) قرض |
|---|---|---|
| الربح قبل الفوائد والضرائب | 5.000 | 5.000 |
| الفوائد | 0 | (1.500) |
| الربح قبل الضريبة | 5.000 | 3.500 |
| الضريبة 22.5% | (1.125) | (0.7875) |
| صافي الربح | 3.875 | 2.7125 |
| عدد الأسهم (مليون) | 5 | 4 |
| ربحية السهم | 0.775 | 0.678 |
نقطة التعادل: نساوي ربحية السهم في البديلين: الربح ÷ 5 = (الربح − 1.5) ÷ 4، أي 4 × الربح = 5 × الربح − 7.5، فالربح = 7.5 مليون. إذا زاد الربح المتوقع عن 7.5 مليون كان القرض أفضل للمساهمين، وإذا قل كانت الأسهم أفضل.
قيد الإصدار
بفرض القيمة الاسمية 10 جنيهات وتكاليف إصدار 200,000 جنيه:
من ح/ البنك 10,000,000
إلى ح/ رأس المال 10,000,000
إعلان
من ح/ علاوة الإصدار أو الأرباح المحتجزة 200,000
إلى ح/ البنك 200,000
تخصم تكاليف الإصدار من حقوق الملكية لا من الأرباح وفق IAS 32، وتحسب ربحية السهم وفق IAS 33. وراجع التمويل وهيكلة رأس المال.
متى يفضل إصدار الأسهم؟
يكون الإصدار هو الخيار الأنسب عادة في الحالات التالية:
- عندما تكون نسبة المديونية مرتفعة أصلًا، وأي قرض جديد يرفع المخاطر المالية أو يخالف شروط القروض القائمة.
- عندما تكون الأرباح غير مستقرة، فيصعب الالتزام بفوائد وأقساط ثابتة.
- عندما يكون سعر السهم في السوق مرتفعًا، فتحصل الشركة على تمويل كبير مقابل عدد أقل من الأسهم.
- في مراحل النمو المبكرة، حين تكون التدفقات النقدية سالبة أو محدودة.
أما الشركات المستقرة ذات الأرباح المرتفعة والمديونية المنخفضة، فتستفيد غالبًا من الاقتراض بسبب الوفر الضريبي ورفع ربحية السهم، كما أظهر المثال عند تجاوز نقطة التعادل.
الأسئلة الشائعة
هل إصدار الأسهم أرخص لأنه بلا فوائد؟
لا؛ تكلفة حقوق الملكية غالبًا أعلى من تكلفة الدين بعد الضريبة، وإن لم تكن ملزمة الدفع.
كيف يحافظ المساهمون القدامى على نسبتهم؟
عبر حق الأولوية في الاكتتاب في الأسهم الجديدة.
مصطلحات في هذا المقال
إصدار الأسهم لا يلزم الشركة بعائد ثابت أو موعد سداد، لكنه يخفف ملكية المساهمين الحاليين وسيطرتهم وقد يكون أغلى من الاقتراض.
الموضوعات المشابهه
- 20 فبراير 2025
مراحل العملية الإدارية ووظائف المشروع
- 20 فبراير 2025
مفهوم تقويم الاداء
المحاسبة الادارية
- 25 مارس 2026
ما هي إعادة هيكلة الشركات؟
- 20 فبراير 2025
البيانـــات والمعلومـــات
مقالات متفرقة

0 تعليقات