
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
هل تعرف ما الفرق بين الربح والربحية ؟
هل تعرف ما الفرق بين الربح والربحية ؟ الربح هو المبلغ الإيجابي المتبقي بعد طرح النفقات من الإيرادات، وذلك خلال فترة زمنية محددة، ويعد هذا أحد المقاييس الأساسية لصلاحية العمل، حيث يتم مراقبته عن كثب من قبل المستثمرين والمقرضين، وقد لا يتطابق الربح الناتج مع مبلغ التدفقات النقدية المتولدة خلال نفس فترة التقرير، وذلك لأن بعض عمليات المحاسبة المالية المطلوبة بموجب أساس المحاسبة على أساس الاستحقاق لا تتطابق مع التدفقات النقدية، مثل تسجيل الاستهلاك والإطفاء، ويتم بعد ذلك تحويل مبلغ الأرباح إلى الأرباح المحتجزة والتي تظهر في الميزانية العمومية للشركة، لذلك لا بد من معرفة الفرق بين الربح والربحية، حيث يمكن أن يكون تحقيق الربحية أمرًا صعبًا للغاية بالنسبة إلى شركة ناشئة، حيث أنها تكافح من أجل إنشاء قاعدة عملاء ولم تتأكد بعد من الطريقة الأكثر فاعلية في العمل. فالربح هو رقم مطلق يحدده مقدار الدخل أو الإيرادات التي تتجاوز التكاليف أو النفقات التي تقوم بها الشركة، ويتم احتسابها كإجمالي إيرادات مطروحًا منها إجمالي المصروفات وتظهر في بيان إيرادات الشركة، بغض النظر عن حجم أو نطاق العمل أو الصناعة التي تعمل فيها، فإن هدف الشركة دائمًا هو تحقيق الربح. الربحية تُعرف الربحية على أنها قدرة الشركة على استخدام مواردها لتوليد إيرادات تتجاوز نفقاتها، بمعنى آخر قدرة الشركة على جني الأرباح من عملياتها، وتعد الربحية واحدة من أربع لبنات أساسية للتحليل المالي للبيانات وأداء الشركة ككل، الثلاثة الأخرى هي الكفاءة، الملاءة المالية، وآفاق السوق، ويتم استخدام هذه المفاهيم الأساسية من قبل المستثمرين والدائنين والمديرين لتحليل مدى جودة أداء الشركة والإمكانات المستقبلية التي قد تحصل عليها إذا تمت إدارة العمليات بشكل صحيح متضمنةً الجانبان الرئيسيان للربحية، وهما: الإيرادات والنفقات، لذلك لا بد من معرفة الفرق بين الربح والربحية حيث أن الربحية تبحث في العلاقة بين الإيرادات والنفقات لمعرفة مدى جودة أداء الشركة والنمو المحتمل المستقبلي للشركة. ترتبط الربحية ارتباطًا وثيقًا بالربح ولكن مع اختلاف رئيس واحد، حيث أن الربح هو مبلغ مطلق فإن الربحية هي قيمة نسبية، فهو المقياس المستخدم لتحديد نطاق ربح الشركة فيما يتعلق بحجم النشاط التجاري، بينما الربحية هي مقياس الكفاءة وفي النهاية نجاحها أو فشلها، بمعنى آخر هو قدرة الأعمال على إنتاج عائد على الاستثمار بناءً على مواردها مقارنةً باستثمار بديل، على الرغم من أن الشركة يمكنها تحقيق ربح فإن هذا لا يعني بالضرورة أن الشركة مربحة. مقالات ذات صلة:نسبة هامش EBITDAنسب الرفع المالى Leverage Ratiosرأس المال العامل Working Capital
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
نسبة النقدية (Cash Ratio)
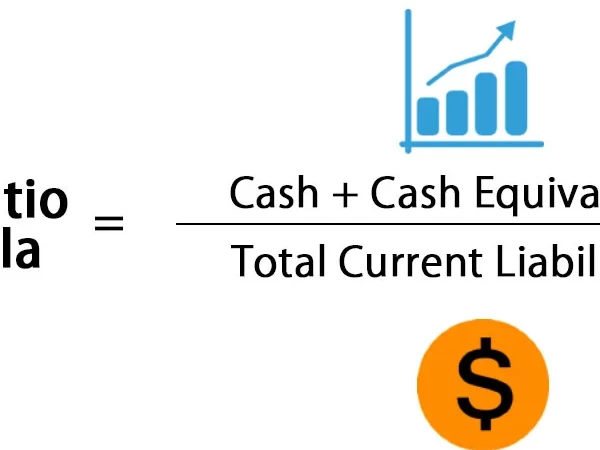
نسبة النقدية (Cash Ratio) نسبة النقدية = النقدية والنقد المعادل + الاوراق المالية القابلة للبيع ÷ الالتزامات المتداولة وتوضح هذه النسبة مدى إمكانية سداد الالتزامات قصيرة الأجل ، كما انها تعطى مؤشراً للإدارة أنه فى خلال أسوأ الأوقات يمكن سداد الالتزامات قصيرة الأجل. وتعتبر الأصول شبه النقدية هى كل ما يمكن تحويله إلى نقدية خلال فترة وجيزة مثل الأوراق المالية القابلة للتداول فى البورصة. مقالات ذات صلة:هل ما تعريف الملاءة المالية؟نسبة هامش EBITDAنسب الرفع المالى Leverage Ratios
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
النسبة السريعة Quick Ratio
النسبة السريعة Quick Ratio وتسمى أيضا نسبة الأصول السريعة (Quick Assets Ratio) أو نسبة السيولة السريعة (Quick Liquidity Ratio). تعد واحدة من نسب السيولة (Liquidity Ratios) وهي مؤشر على السيولة قصيرة الأجل للشركة، حيث تقيس سيولة الشركة وقدرتها على الوفاء بالتزاماتها القصيرة الأجل بأصولها الأكثر سيولة . ولهذا، فهي تتضمن النقد والاوراق المالية القابلة للتداول و الذمم المدينة وتستبعد المخزون من الأصول المتداولة. احتساب نسبة السيولة السريعة النسبة السريعة = (الأصول المتداولة - المخزون) / الالتزامات الجارية أو النسبة السريعة = (النقدية وما يعادلها + الأوراق المالية القابلة للتداول + الحسابات المدينة) / الالتزامات الجارية. تقيس النسبة السريعة القيمة للأصول السائلة المتاحة لكل دينار من الالتزامات الجارية (Current Liabilities). وبالتالي، فإن النسبة السريعة بقيمة 15 تعني أن الشركة لديها 150 دينار من الأصول السائلة المتاحة لتغطية كل دينار واحد من الالتزامات الجارية. كلما ارتفعت النسبة السريعة كلما كان الوضع المالي للشركة أفضل. في التمويل، تقيس النسبة السريعة قدرة الشركة على الاستخدام ما لديها من نقد قريب أو أصول سريعة لإطفاء أو سحب التزاماتها الحالية على الفور. وتشمل الأصول السريعة الأصول المتداولة التي يفترض تحويلها بالسرعة إلى النقدية على مقربة من قيمتها الدفترية. وهي الثانية بين الأصول السريعة أو السائلة والالتزامات الجارية (الخصوم المتداولة). مقالات ذات صلة:هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟نسبة هامش EBITDA
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
ما هو رأس المال العامل ؟ وما فائدتة ؟
ما هو رأس المال العامل ؟ وما فائدتة ؟ رأس المال العامل هو المصطلح الدارج بين الكثير من المحاسبين على إنه إجمالى الأصول المتداولة مطروح منه إجمالى الإلتزمات المتداوله و للتوضيح ذلك يسمى صافى رأس المال العامل . تعريف رأس المال العامل رأس المال العامل هو كافة الأصول المتدولة للمنشأة و هذه هي الإجابة المختصرة حيث يعتبر هو النقد المتوفر لعمليات المنشأة خلال السنة المالية و فائدته قدرة المنشأة من خلاله على الوفاء بإلتزامتها خلال السنة المالية . قدرة المنشأة على إدارة عمليتها . يشير إلى السيولة لدى المنشأة . أهمية إدارة رأس المال العامل حسن إدارة رأس المال العامل يحمى المنشأة من المخاطرة و عدم الإستفادة و يضع المنشأة فى المنطقة الوسطى . يقيس رأس المال العامل قدرة الشركة على تغطية التزاماتها على المدى القصير والطويل الأجل ويوضح أيضا إستراتجيتها في تشغيل وتوظيف استثماراتها وأموال مساهميها من خلال بيان الفرق بين الأصول المتداولة والخصوم المتداولة لبيان صافي رأس المال العامل وبشكل عام كلما كانت الشركة أصولها المتداولة اكبر من التزاماتها المتداولة كلما كانت قدرتها على سداد التزاماتها اكبر ويتأثر صافي رأس المال العامل بالسلب أو الإيجاب وفق السياسة الاستثمارية التى تتبعها الشركة هل سياستها الإستراتيجية هجومية اى تتطلب مخاطرة عالية في الاستثمار عن طريق زيادة في الاقتراض اما تتبع إستراتيجية متوازنة بمخاطر متوسطة بحيث توازن بين متطلباتها المتداولة وأصولها المتداولة ام محافظة بمخاطر منخفضة فتجد لديها فائض كبير في السيولة وصافي رأس مال عامل ايجابي بمعدلات عاليه واثر ذلك على المبادلة بين المخاطر والعائد والربحية. كيف تحسب رأس المال العامل؟ كيفية حساب رأس المال العامل يتم حساب رأس المال العامل بأخذ الأصول المتداولة وخصم الخصوم المتداولة. على سبيل المثال، إذا كانت الشركة لديها أصول متداولة تبلغ 100,000 دولار وخصوم متداولة قدرها 80,000 دولار، فإن رأس مالها العامل سيكون 20,000 دولار. وتشمل الأمثلة الشائعة للأصول المتداولة النقد وحسابات القبض والمخزون. بينما تتضمن أمثلة الخصوم المتداولة الحسابات الدائنة أو مدفوعات الديون قصيرة الأجل أو الجزء الحالي من الإيرادات المؤجلة. من أجل تحسين رأس مالها العامل، قررت أ ب ت الاحتفاظ بمزيد من النقد في الاحتياطي وتعمد تأخير مدفوعاتها للموردين من أجل تقليل الالتزامات المتداولة. بعد إجراء هذه التغييرات، تمتلك أ ب ت أصولًا متداولة بمتوسط 70,000 دولار ومطلوبات متداولة بمتوسط 30,000 دولار. وبالتالي فإن رأس مالها العامل هو 40,000 دولار. لماذا رأس المال العامل ضروري للشركات لماذا راس المال العامل مهم؟ رأس المال العامل مهم لأنه ضروري لكي تظل الشركات قادرة على الوفاء بمتطلباتها. من الناحية النظرية، يمكن أن تفلس شركة ما حتى لو كانت مربحة. فهي لا تستطيع الاعتماد على الأرباح المحاسبية من أجل دفع فواتيرها، ويجب دفع تلك الفواتير نقدًا في متناول اليد. للتوضيح، ضع في اعتبارك حالة الشركة التي جمعت مليون دولار نقدًا بسبب أرباحها المحتجزة للسنوات السابقة. إذا كانت الشركة ستستثمر كل المليون دولار دفعة واحدة، فقد تجد نفسها مع أصول متداولة غير كافية لدفع التزاماتها الحالية. رأس المال العامل Working Capital الخلاصة والنقاط الأساسيةإدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼 مقالات ذات صلة:نسبة النقدية (Cash Ratio)هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
النسبة الحالية (Current Ratio)
النسبة الحالية (Current Ratio) هي إحدى النسب المالية التي تُستخدم في جميع أنحاء الصناعات لتقييم سيولة الشركة على المدى القصير. هذه النسب تقيس مقدرة الشركة على توليد ما يكفي لسداد ديونها عند الاستحقاق، ويمكن احتسابها من خلال قسمة أصولها المتداولة (أي قصيرة الأجل) على خصومها المتداولة، وتسمى هذه النسبة أيضًا بنسبة التداول أو نسبة رأس المال العامل. كما أنها تعد مقياس عالمي لقياس الصحة المالية للشركة. تفسير نسبة التداول على الرغم من أن النطاق المقبول لنسبة التداول يختلف باختلاف نوع الصناعة إلا أنه عندما تكون نسبة الشركة بين ١،٥ – ٣ فهذه الشركة تعد في صحة مالية جيدة بينما عندما تكون نسبة الشركة أقل من ١ فهذا قد يعرض الشركة لمشاكل في السيولة لكن ربما لا تواجه الشركة أزمة حادة إذا كانت قادرة على توفير السيولة من مصادر أخرى أما عندما تكون النسب أكبر من ٣ فهذا يعني أن الشركة لا تستخدم أصولها المتداولة الاستخدام الأمثل أو أنها غير قادة على إدارة رأس المال العامل بشكل صحيح، ويتم احتساب رأس المال العامل من خلال إيجاد الفرق بين الأصول المتداولة والخصوم المتداولة. كيفية احتساب نسبة التداول يتم احتساب نسبة التداول باستخدام رقمين يتم استخراجهما من الميزانية العمومية (قائمة المركز المالي)، وهما الأصول قصيرة الأجل والخصوم قصيرة الأجل وفقًا للصيغة التالية: نسبة التداول= الأصول قصيرة الأجل " الاصول المتداولة " ÷ الخصوم قصيرة الأجل " الخصوم المتداولة " وبعدها يتم الحكم على الرقم المستخرج إما مقارنة بالشركات المنافسة أو وفقًا للنسب المعيارية في الصناعة. مكونات نسبة التداول تتكون نسب التداول من بندين أساسين هما: الأصول المتداولة والخصوم المتداولة. أولًا: الأصول المتداولة، وتوجد في قائمة المركز المالي، وهي الأصول التي يمكن تسييلها أو تحويلها إلى نقود خلال العام (سنة أو أقل)، ومن الأمثلة عليها: النقد ومافي حكمه، والأوراق المالية، وحسابات القبض، والمصاريف المدفوعة مقدما، والمخزون وغيرها (يتم جمع هذه البنود للحصول على الأصول المتداولة وتختلف البنود باختلاف الصناعة). ويوجد بند يسمى إجمالي الأصول، وهو يضم الأصول المتداولة ونوع آخر من الأصول يسمى الأصول طويلة الأجل كالمعدات، والأوراق المالية طويلة الأجل، والأصول غير الملموسة، وأي أصل يمتد لأكثر من سنة. ثانيًا: الخصوم المتداولة (المطلوبات المتداولة) وهي التزامات أو ديون يجب سداداها خلال العام (سنة أو أقل)، وتظهر هذه الخصوم في قائمة المركز المالي للشركة، ومن الأمثلة عليها: الديون قصيرة الأجل، وأوراق الدفع، والجزء المتداول من الخصوم طويلة الأجل، وضريبة الدخل، والرواتب وغيرها (يتم تجميع هذه البنود للحصول على الخصوم المتداولة وتختلف البنود باختلاف الصناعة). تعد نسب التداول أحد مقايس الصحة المالية للشركة، ولكنها ليست المقياس المالي الوحيد حيث يقوم المحللون الماليون باستخدام العديد من نسب السيولة مثل نسبة التداول السريع وغيرها حتى يتم الحكم على أداء الشركة. سداد الديون أيضاً، حاول معرفة مدى قدرة الشركة على إعادة تمويل ديونها بسهولة. إذا كان بإمكانها استبدال الديون القائمة بأخرى جديدة على مدى أطول، فإن النسبة الحالية المنخفضة لن تؤثر في اتجاه انخفاض سعر سهمها، على الأقل في المدى القصير. النسبة الأقل من 1.5 لا تشكل مشكلة كبيرة إذا كان من الممكن تحويل أصول الشركة إلى نقد بسرعة كبيرة. من ناحية أخرى، قد تكون النسبة الحالية 3 أو 4 دلالة على القوة، ولكنها يمكن أن تكون أيضاً ناتجة عن أن الشركة غير فعالة في استثمار نقديتها. في تلك الحالة، حاول معرفة ما إذا كانت الشركة لديها خطط هامة لتلك النقدية - على سبيل المثال القيام بعمليات استحواذ - يمكنها تفسير تلك النسبة المرتفعة وزيادة إحتمال نموها. ملخص حتى الآن، تعلمت أن: تقيس النسبة الحالية للشركة مقدار ما تحتاج استخدامه من أصولها قصيرة الأجل لسداد التزاماتها قصيرة الأجل. تعتبر النسبة الحالية عند المستوى 1.5 بشكل عام جيدة، ولكن حين تكون النسبة الحالية حول 11، أو أقل، فقد يشير ذلك إلى أن الشركة قد تواجه صعوبات في سداد الديون والالتزامات الأخرى. تشير النسبة 1.5 أو الأعلى منها إلى أن الشركة يمكنها إدارة تكاليف الاقتراض بشكل جيد ولكن تتوقف أهمية ذلك على مدى توافق أرباح الشركة. النسبة الأكثر من 3 أو 4 قد تكون دلالة على القوة، ولكنها يمكن أن تكون أيضاً ناتجة عن أن الشركة غير فعالة في استثمار نقديتها. مقالات ذات صلة:النسبة السريعة Quick Ratioنسبة النقدية (Cash Ratio)هل تعرف ما الفرق بين الربح والربحية ؟
