
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تعرف على المدير المالي
تعرف على المدير المالي المدير المالي : هو الشّخص المسؤول مالياً في المؤسّسة أو الشّركة أمام مجلس الإدارة، وعليه يترتب معرفة كل صادرة وواردة في المؤسسة بحيث يكون هو من لديه التبريرات في الميزانيّات النهائيّة والحسابات الختاميّة في المؤسسة، ووضع دراسات الجدوى وإدارة المصادر الماليّة، ولديه عدة أدوار سنتطرّق إليها لاحقاً في هذا المقال. كما يجب على المدير المالي أن يكون على علم بالمعايير المحاسبية وكل المستجدات التي تطرأ عليها اولاً بأول ، الهدف و الغرض من الوظيفة تحديد الأهداف التنظيمية و التخطيط و التنظيم و متابعة التنفيذ للخطط الخاصة بالإدارة المالية حسب اللوائح المنظمة و الإجراءات المعتمدة. المهام و المسئوليات: - المشاركة فى وضع الأهداف الرئيسية للمؤسسة و المشاركة فى صياغتها . - إعداد الخطط الفرعية و البرامج التنفيذية الخاصة بالإدارة المالية بما يحقق الأهداف الرئيسية للمؤسسة - المشاركة فى إجتماعات الإدارة العليا و إبداء الرأى فى النتائج و القرارات - المشاركة و الحضور الفعال فى الإجتماعات الدورية الخاصة بالإدارة - مسئول عن متابعة تنفيذ الخطط الخاصة بالإدارة المالية - تدريب الأفراد العاملين بالإدارة المالية على أعمالهم و نقل خبرته إليهم بحيث يكونوا مؤهلين للحلول محله فى حالة فراغ المنصب - المشاركة فى إعداد الإجراءات الخاصة بالإدارة المالية مع ممثل الإدارة لنظام الجودة و مدير تخطيط توكيد الجودة - إقتراح الإجراءات التحسينية و العلاجية و الوقائية التى من شأنها تحسين أداء العمل بإدارته - إقتراح الميزانية السنوية المناسبة للمؤسسة فى حدود الإمكانيات المتاحة بناءاً على موازنة - مراجعة جميع مستندات الصرف واعتمادها و إصدار أمر الصرف - القيام بالجرد الدوري للخزينة بالتعاون مع صراف الخزينة - إمساك و حفظ و صيانة جميع المستندات والدفاتر المالية و متابعة صلاحية و سريان هذه الوثائق - حفظ نسخ كاملة من جميع المستندات المالية سواء كانت لصالح المؤسسة أو كإلتزام على المؤسسة - رفع التقارير الأسبوعية و النصف شهرية و الشهرية و النصف سنوية و السنوية للمدير الإداري و المدير العام و مناقشة هذه التقارير فى إجتماعات الإدارة العليا الدورية - رفع تقرير أسبوعى إلى المدير الإدارى لبيان ما تم إنجازه و ما تم تأجيله مع بيان السبب - جميع ما سبق ذكره يجب أن يتم طبقاً للإجراء الرسمى المعتمد للإدارة المالية - المدير المالي مسئول عن حفظ جميع سجلات نماذج الجودة الخاصة بإجراء الإدارة المالية و جميع أعماله تخضع للمراجعة الداخلية نطاق المسئولية و الإشراف: المدير المالي مسئول عن كل ما يخص إدارته و عن سلامة النظام الإدارى بالتضامن مع المدير الإدارى و مسئول عن جميع المستندات التى يعتمدها و القرارات التى يتخذها مسئولية كاملة ويجب أن يصدر أوامر التحميل و أوامر الشغل و هو مسئول و مشرف على كل من: 1- المحاسبين الماليين 2- محاسبين التكاليف 3- صراف الخزينة السلطات و الصلاحيات: للمدير المالي الحق الكامل و السلطة المطلقة فى محاسبة و مراجعة أعمال و توقيع الجزاءات الإدارية و إصدار أمر صرف المكافآت و الحوافز لكل من: 1- المحاسبين الماليين 2- محاسبين التكاليف 3- صراف الخزينة لمدير الإدارة المالية الحق المطلق فى إصدار جميع القرارات التى تؤدى إلى تحسين الأداء و تحسين نتائج الأعمال فيما يخصه من أعمال فى نطاق مسئوليته، بعد دراسة الأبعاد التنظيمية و القانونية لهذه القرارات و هو مسئول عنها بصفته مسئولية كاملة ، مع وجوب عرض هذه القرارات فى الإجتماعات الدورية لإعتمادها من المدير الإدارى أو المدير التنفيذى. المهــارات: المدير المالي يجب أن يكون متقناً للمهارات التالية: 1- صياغة و تحديد الأهداف 2- التخطيط الفعال 3- إعداد البرامج التنفيذية للخطط المعتمدة 4- إتخاذ القرارات بناءاً على الحقائق 5- التعامل الجيد مع برامج الحاسب الآلى و خصوصاً برامج المحاسبة 6- التعامل مع الأجهزة المكتبية 7- مهارات القيادة و الإدارة بشكل عالى 8- الدراية بنظم المحاسبة المتبعة فى المصانع 9- مهارات الإتصال و التواصل مع الأخرين 10- مهارات التنسيق و توزيع الأعباء 11- مهارات التنبؤ و قوة الملاحظة السمات الشخصية: يجب أن يتحلى المدير المالي بالسمات التالية: 1- الإنضباط فى المواعيد 2- التركيز و المنطقية فى التفكير 3- معدل ذكاء عالى جداً 4- هادىء الطباع و غير إنفعالى 5- يفضل ألا يكون مريضاً بالسكر أو الضغط أو القلب أو القولون العصبى 6- اللباقة فى الحديث و بشاشة الوجه 7- حسن الإستماع و الفهم و إدراك المواقف بوعى و تركيز 8- حسن المظهر و الأناقة 9- القدرة على مواجهة المواقف الحرجة بحكمة 10- تحمل المسئولية و مواجهة تبعات القرارات بثبات 11- قوة الشخصية و رباطة الجأش و الحزم 12- يفضل ألا يقل السن عند التعيين فى وظيفة المدير المالى عن 35 سنة و لا يزيد عن 50 سنة عند النقل يرجى ذكر المصدر مقالات ذات صلة:ما هي الاعمال التي تقوم بها اذا اصبحت محاسب ؟ انصح بقراءة المقالأثار غسل الأموالأسباب تفشي ظاهرة غسل الأموال
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
هدفا الربحية والسيولة للمنشآت الاقتصادية
هدفا الربحية والسيولة للمنشآت الاقتصادية المنشأة - كوحدة اقتصادية - تهدف إلى بيع سلع و/أو تأدية خدمات لعملائها يحقق عائدا مجزيا لأصحابها. بالرغم من اختلاف هذه الشركات فان أهدافها متشابهة ، كل منها يجب أن يتقاضى أسعارا كافيه من العملاء لمقابله جميع تكاليف ممارسه النشاط مع بقاء قدر كاف كأرباح لأصحابها حتى يستمرون في ممارسة النشاط ، وهذه الحاجة لتحقيق دخل كاف لجذب رؤوس الأموال المستثمرة وبقائها هو ما نطلق عليه هدف الربحية ، وبالإضافة إلى ذلك يجب أن تحقق المنشأة هدف السيولة ، والسيولة معناها أن يكون لدى المنشأة النقدية اللازمة لسداد الالتزامات عند حلول ميعاد استحقاقها ، على سبيل المثال يمكن لشركة تقوم بإنتاج السيارات أن تحقق هدف الربحية عن طريق بيع سيارات كثيرة بسعر يغطى جميع التكاليف ويتبقى فائض يمثل ربحا للشركة ، ولكن إن لم يقم عملاء شركة إنتاج السيارات بسداد ثمن السيارات المباعة لهم بالسرعة الكافية لتمكين الشركة من سداد الموردين الذين تشترى منهم المواد والأجزاء اللازمة لصناعه السيارات وسداد أجور العاملين بها ومقابله كافه المدفوعات الأخرى فان الشركة تخفق في تحقيق هدف السيولة ، يجب الوفاء ب كلا الهدفين إذا كان للشركة أن تستمر في نشاطها وتكون ناجحة ، مقالات ذات صلة:كورس المحاسبة المالية – الجزء الاول – مجلة المحاسب العربيالعاملون في مجال المستودعاتأصناف وأنواع المواد المخزنة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
دور نظم تخطيط موارد المؤسسات (ERP) في تطوير الإدارة المالية
ما زالت إدارات مالية كثيرة تعمل بجداول بيانات منفصلة وتقارير يدوية، وتقضي معظم وقتها في مطابقة الأرقام بين الأقسام بدل تحليلها. نظم تخطيط موارد المؤسسات ERP تربط المبيعات والمشتريات والمخزون والأجور والمحاسبة في قاعدة بيانات واحدة، فيتحول دور الإدارة المالية من التسجيل إلى التحليل ودعم القرار. كيف يغير ERP عمل الإدارة المالية؟ 1. مصدر واحد للبيانات عندما يكون لكل قسم نظامه الخاص، تظهر «نسخ متعددة من الحقيقة». في النظام الموحد يولد كل حدث قيده المحاسبي تلقائيًا: إذن الاستلام يحدث المخزون والموردين، وفاتورة البيع تحدث العملاء والإيراد وتكلفة المبيعات. 2. إقفال أسرع وتقارير لحظية تقل أيام الإقفال الشهري لأن المطابقات اليدوية تختفي، وتستطيع الإدارة رؤية السيولة والمبيعات والهوامش يوميًا لا شهريًا. 3. رقابة داخلية مدمجة صلاحيات حسب الوظيفة، ودورات اعتماد إلكترونية، ومطابقة ثلاثية آلية بين أمر الشراء والاستلام والفاتورة، وسجل تتبع لكل تعديل. وهذا يدعم مبادئ الرقابة الداخلية بشرط ضبط الصلاحيات جيدًا. 4. موازنات وتحليل أعمق ربط الموازنة بالفعلي على مستوى مراكز التكلفة والمنتجات والعملاء، واستخراج ربحية كل منتج بسهولة. مثال: دراسة جدوى مبسطة شركة متوسطة تدرس تطبيق ERP بتكلفة إجمالية 1,200,000 جنيه (تراخيص وتطبيق وتدريب)، بعمر إنتاجي متوقع 5 سنوات: البندالحسابسنويًا الاستهلاك السنوي1,200,000 ÷ 5240,000 صيانة ودعم فنيتقدير80,000 إجمالي التكلفة السنوية320,000 وفر في وظيفتين محاسبيتين2 × 180,000360,000 وفر في تكلفة الاحتفاظ بالمخزونخفض المخزون 1,000,000 × 10%100,000 إجمالي الوفر السنوي460,000 صافي المنفعة السنوية التقديرية 460,000 − 320,000 = 140,000 جنيه، بخلاف منافع يصعب قياسها مثل سرعة القرار وتقليل الأخطاء. ولحساب تكلفة المخزون المحتفظ به راجع تكلفة الاحتفاظ بالمخزون. المعالجة المحاسبية لتكاليف ERP نظام مملوك أو ترخيص دائم: يعترف به أصلًا غير ملموس وفق IAS 38، ويشمل تكلفة الترخيص وتكاليف التطبيق المباشرة، ويستهلك على عمره الإنتاجي. تكاليف التدريب تحمل مصروفًا. نظام سحابي (SaaS): الاشتراك عادة عقد خدمة يحمل مصروفًا على مدته، وتكاليف الإعداد والتخصيص تحمل مصروفًا غالبًا ما لم ينتج عنها أصل منفصل تسيطر عليه الشركة، وفق قرار لجنة تفسيرات IFRS الصادر عام 2021. أسباب فشل المشروعات نقل الإجراءات اليدوية القديمة كما هي دون إعادة تصميمها. ضعف تنظيف البيانات الافتتاحية، مثل أرصدة العملاء والأصناف المكررة. غياب دعم الإدارة العليا ومقاومة المستخدمين. التخصيص المفرط الذي يصعب التحديثات لاحقًا. ولإطار تخطيط المشروع وتكلفته ضمن التكاليف الإدارية راجع مقدمة عن محاسبة التكاليف. الأسئلة الشائعة هل ERP مناسب للشركات الصغيرة؟ نعم، توجد أنظمة سحابية بأسعار اشتراك شهرية مناسبة، لكن يجب أن تتوافق مع حجم العمليات. هل يغني ERP عن المحاسب؟ لا؛ يقلل العمل الروتيني، لكن الحكم المهني والتحليل ومراجعة القيود الآلية تبقى مسؤولية المحاسب.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
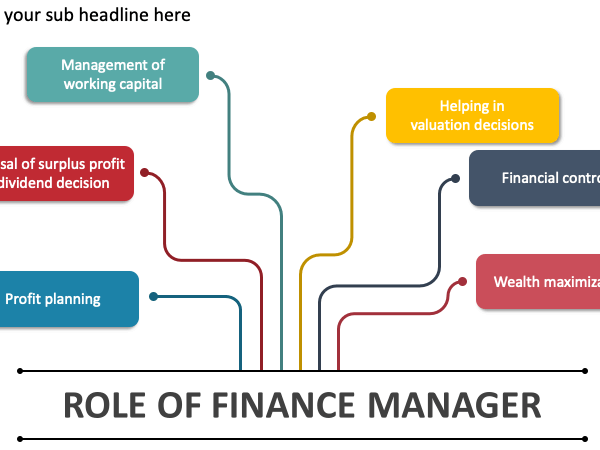
50 مهمة ومسئولية من مهام المدير المالي الناجح
50 مهمة ومسئولية من مهام المدير المالي الناجح المدير المالى هوا الشخص المسئول ماليا فى الشركة امام مجلس ادارة الشركة وعلية ان يعرف كل صادر ووارد فى المؤسسة والشركة بحيث يكون هوا من لدية التبرايرات الميزانيات النهائية والحسابات الختامية فى الشركة التى يعمل فيها ، وهوا المسئول ايضا عن وضع درسات الجدوى للمشاريع ويكون ملم ايضا با ادارة المصادر المالية للشركة تتضمَّن المهام والمسؤوليات والواجبات الوظيفية المكلف بها المدير المالي ما يلي: إدارة ميزانيات الشركة إدارة الحسابات إعداد التقارير الخاصة بأرباح الشركة والإشراف عليها النظر في التكاليف والمصاريف والإيرادات ومراجعتها والتحقق منها تخطيط وتوجيه جهود العاملين في القسم المالي لدى الشركة الإشراف على مجمل العمليات والأنشطة التي يقوم بها قسم المالية في الشركة تحضير التقارير اللازمة وذلك وفقًا لقوانين، وتعليمات، وسياسات الشركة تقديم التقارير المالية شرح وتفسير لغة الأرقام والبيانات المالية تقديم النصائح بخصوص الأنشطة الاستثمارية واقتراح الاستراتيجيات التي على الشركة اتخاذها الحفاظ على المستوى المالي للشركة تحليل الأنشطة المالية اليومية والروتينية للشركة تقديم الخطط المالية المستقبلية التواصل مع المدققين والمحللين الماليين العمل المباشر مع الأقسام الأخرى من الشركة ومناقشة أهداف الشركة وخططها المستقبلية معهم المساهمة في عمليات التخطيط واتخاذ القرارات عرض وتقديم الخطط الإدارية المالية طويلة الأجل تحليل البيانات والمعلومات المالية ادارة النقدية واستثمار الاموال الفائضة تمويل الشركة من مصادر التمويل المختلفة عند الحاجه ادارة صناديق المعاشات ادارة مخاطر التمويل المختلفة كمخاطر تقلب اسعار العملات والتضخم وتغير اسعار الفائدة وغيرها. إعداد الميزانية التقديرية والرقابة على المصروفات والنفقات وتحديد الإنحرافات ما بين ما كان متوقع والواقع الفعلى ورفع التقارير بذلك لمجلس الإدارة التحليل المالى لأنشطة الشركة ومقارناتها مع الشركات الأخرى من نفس الصناعة وتحديد اسباب الفشل ومعالجتها وتحديد نقاط القوة والعمل على تعزيزها مساعدة جميع وحدات المنشأة وتقديم النصح عندما يتعلق الأمر بالإدارة المالية. وضع خطط توفير السيولة النقدية على المدى القصير و المساعدة فى وضع الخطط الإستراتيجية للمنشاة على المدى الطويل إعداد قائمة التدفقات النقدية وإعداد دراسات الجدوى تقديم الإقتراحات ورفع التقارير لمجلس ادارة الشركة القدرة على التعامل مع اى عجز او فشل مالى محتمل متابعة أرصدة البنوك والأسهم والسندات وتخضير التقارير الخاصة بها ورفعها لمجلس الإدارة بالطبع تنفيذ اهداف للإدارة المالية. المحافظة علي اصول وممتلكات الشركة ومتابعتها القيام بكافة الشئون المالية والخدمات المالية بما في ذلك الحسابات والايرادات والمصروفات وتوجيه العمل بها والتنسيق بينها ، والتأكد من سلامة وفاعلية الاداء فيها وتحقيق الانسجام والتكامل بينها والنظر في جميع المسائل التي ترد في هذا الشأن . العمل علي تنفيذ الانظمة واللوائح والقرارات والتعليمات الخاصة بالشئون المالية والعمل علي تعميمها وشرحها وتفسيرها لجميع الادارات الأخرى في الشركة بما يؤدي الى تعميم الشفافية في الممارسات المالية في الشركة . المشاركة في اعمال اللجان والاجتماعات المتعلقة بمجالات عمل الادارة المالية علي سبيل المثال الاجتماعات الدورية والتنسيقية وكذلك لجان المشتريات بما يؤدي الي تسهيل عمل اللجان وتحقيقها للأغراض التي من اجلها شكلت . التنسيق مع الادارات الأخرى في الشركة من خلال الاجتماعات والاتصالات الدورية ،لتحديد احتياجاتها من التسهيلات والخدمات المالية ، والعمل علي توفيرها من اجل تسهيل عمل هذه الوحدات ومساعدتها في انجاز الاعمال المنوطة بها . المشاركة مع ادارة الحاسب الالي في تحديد الاحتياجات من حزم البرامج المتعلقة بنشاط الادارة من اجل الوصول الي الصورة الكاملة لخطوات العمل في الادارة من اجل زيادة الكفاءة والفعالية في الادارة . الاشتراك في اعداد الميزانية التقديرية ، والتنسيق لإحكام المراقبة على النفقات الاساسية والمصروفات الأخرى ، ودراسة الانحرافات السالبة والموجبة الناتجة من مقارنة المنصرف الفعلي بالمقدر ، ورفع التقارير الدورية عن تلك الانحرافات لصاحب الصلاحية . الاقتراح علي ادارة الشركة الكيفية المناسبة حيال السيولة النقدية ، في زيادة ايراداتها . متابعة حركة الصرف الفعلي وتغذية الحسابات الجارية لمقابلة الشيكات الصادرة والتنسيق مع البنوك علي جدولة التحويلات والسحب علي المكشوف . اصدار تعليمات اقفال الحسابات قبل نهاية العام المالي وتشكيل اللجان اللازمة واعداد المصادقات علي الارصدة المدينة والدائنة وحسابات البنوك الجارية وحسابات الاستثمار والرفع بتلك التعليمات الي صاحب الصلاحية لاعتمادها . العمل علي اعداد الحسابات الختامية للشركة واعتمادها من صاحب الصلاحية تقديم المشورة والرأي لجميع الوحدات الادارية بالشركة في المسائل التي تتعلق بالشئون المالية ، ومعالجة ما يرد من مشكلات بهذا الشأن . تحديث وتنظيم السجلات والبيانات والاحصاءات المتعلقة بنشاطات الادارة وحفظها والاستفادة من الامكانات التقنية في معالجتها ، وتزويد الجهات المختصة بالتقارير والمعلومات والبيانات وفقا للقواعد والتعليمات . تحديد احتياجات الادارة من القوى العاملة والاجهزة والادوات ومتابعة توفيرها . اعداد التقارير الدورية عن انجازات الادارة واقتراحات تطوير الاداء فيها وتقديمها الى المدير العام . الموافقه على أو رفض السقف الإئتماني للعملاء وكذلك مصادر تدبير الأموال سواء من بنوك أو من خلال طرح أسهم جديدة. تقديم المشورة بشأن الأنشطة الاستثمارية وتقديم الاستراتيجيات التي يجب على الشركة اتخاذها الحفاظ على الصحة المالية للمنظمة. رصد كافة التدفقات النقدية والمساهمة بتوقع الاتجاهات المستقبلية وتحليل التغييرات وتقديم المشورة. المصدر : مجلة المحاسب العربي مقالات ذات صلة:الاهداف الاساسية لدراسة معايير التقارير المالية الدولية (IFRS)أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبيةقائمة التغيير في حقوق الملكية
.webp)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عملية
دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عملية في عالم الأعمال سريع التغير، يتطلب النجاح ليس فقط القدرة على التخطيط، ولكن أيضًا الاستفادة القصوى من المعلومات المالية المتاحة. التحليل المالي يُعد العمود الفقري لعملية اتخاذ القرارات الاستراتيجية للشركات، حيث يمد الإدارة بالأدوات اللازمة لفهم الوضع المالي وتحديد مسارات النمو وتحقيق الكفاءة التشغيلية. ما هو التحليل المالي؟ التحليل المالي هو دراسة البيانات المالية للشركة لتحليل الأداء المالي الحالي، التنبؤ بالمستقبل، والتعرف على الاتجاهات. باستخدام أدوات مثل النسب المالية، وتحليل التدفقات النقدية، يصبح بإمكان الشركات معرفة مكامن القوة والضعف بشكل دقيق. أهمية التحليل المالي: 1-تقييم الأداء المالي: يساعد التحليل المالي في فهم كيفية أداء الشركة خلال فترات محددة، مما يمنح المدراء نظرة واضحة على الأرباح، الإيرادات، ونفقات التشغيل. 2-اتخاذ قرارات استراتيجية: يساهم في تحديد المشاريع التي يجب الاستثمار فيها، وكيفية تخصيص الموارد لتحقيق أقصى عائد. 3-إدارة المخاطر: من خلال فهم نقاط الضعف في التدفقات النقدية أو توقع الفجوات المالية، يمكن وضع خطط لتجنب الأزمات. 4-التواصل مع المستثمرين: التحليل المالي يُظهر قوة الشركة وجدواها للمستثمرين والبنوك، مما يدعم جمع التمويل عند الحاجة. أهم أدوات التحليل المالي: النسب المالية: 1-نسبة الربحية: لتحديد مدى كفاءة الشركة في تحقيق الأرباح. 2-نسبة السيولة: لفهم قدرة الشركة على تغطية التزاماتها القصيرة الأجل. 3-نسبة المديونية: لتحليل هيكل رأس المال. 4-تحليل التدفقات النقدية: يوضح حركة النقد داخل وخارج الشركة، مما يساعد في التحقق من مدى ملاءمة الموارد النقدية لتغطية الأنشطة المختلفة. 5تحليل الاتجاهات: متابعة البيانات التاريخية لاكتشاف الأنماط التي قد تشير إلى تحسينات أو تحديات مستقبلية. تخيل شركة تواجه انخفاضًا مستمرًا في السيولة، ولكن أرباحها تبدو مستقرة. من خلال التحليل المالي، يمكن للإدارة تحديد السبب وراء هذا التضارب، مثل التأخير في تحصيل الفواتير أو الزيادة في المخزون غير الضروري. بناءً على هذه النتائج، يمكن اتخاذ قرارات تصحيحية. كيف تطور مهاراتك في التحليل المالي؟ التدريب المستمر: شارك في دورات متخصصة مثل CMA أو FMVA لتعزيز معرفتك. استخدام التكنولوجيا: استثمر في أدوات تحليل البيانات مثل Excel أو برامج التحليل المالي المتقدمة. البقاء على اطلاع: تابع الأخبار الاقتصادية والتقارير المالية لفهم السياقات الاقتصادية التي تؤثر على شركتك. في النهاية، يعد التحليل المالي البوصلة التي توجه الشركات نحو النمو والاستدامة. بفضل استخدامه، يمكن للإدارة فهم الواقع المالي بوضوح واتخاذ قرارات تعزز الربحية وتقلل المخاطر. إذا كنت محاسبًا أو مديرًا ماليًا، فلا شك أن إتقان التحليل المالي سيجعلك العنصر الأبرز في فريقك. فلنبدأ الآن في تعزيز هذه المهارة الحيوية لتحقيق النجاح مقالات ذات صلة:أساليب التحليل الماليهيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقدية
