
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
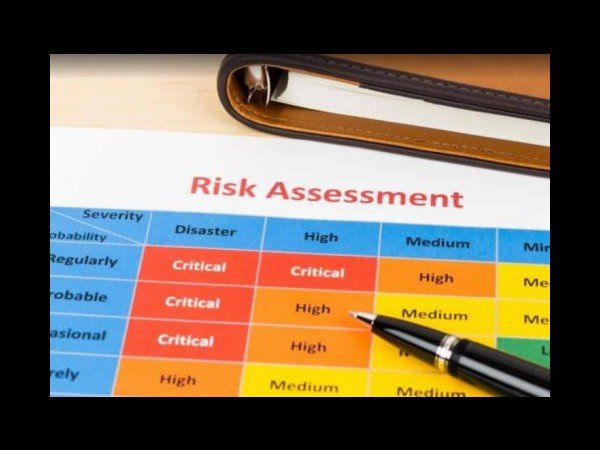
كل منشأة تواجه مخاطر: تعثر عملاء، وتقلب أسعار، واختراق أنظمة، وأخطاء وغش، وتغير قوانين. وإدارة هذه المخاطر مسؤولية الإدارة أولًا. فأين يقع التدقيق الداخلي من هذه المعادلة؟ الإجابة باختصار: التدقيق الداخلي لا يدير المخاطر بنفسه، لكنه يقدم لمجلس الإدارة تأكيدًا مستقلًا على أن المخاطر تدار فعلًا بشكل جيد. نموذج الخطوط الثلاثة من أشهر الأطر لتوضيح الأدوار، ويطوره معهد المدققين الداخليين IIA: الخطمن؟الدور الخط الأولالإدارات التشغيليةتملك المخاطر وتديرها يوميًا بالضوابط والإجراءات الخط الثانيإدارة المخاطر والالتزام والرقابة الماليةتضع الأطر والسياسات وتراقب وتدعم الخط الأول الخط الثالثالتدقيق الداخلييقدم تأكيدًا مستقلًا وموضوعيًا على فعالية الخطين الأول والثاني ويعلو الخطوط الثلاثة مجلس الإدارة ولجنة المراجعة، ويقدم المراجع الخارجي والجهات الرقابية تأكيدًا إضافيًا من خارج المنشأة. كيف يساعد التدقيق الداخلي في إدارة المخاطر؟ تقييم إطار إدارة المخاطر نفسه: هل توجد سياسة واضحة؟ هل حددت المخاطر الرئيسية؟ هل يحدث تقييمها دوريًا؟ اختبار الضوابط: هل الضوابط المصممة لتقليل كل خطر تعمل فعلًا كما هو مكتوب؟ اكتشاف مخاطر لم ترصدها الإدارة: بحكم رؤيته المستقلة والشاملة لكل الإدارات. تقديم المشورة: في تصميم ضوابط جديدة أو أنظمة، دون أن يتحمل مسؤولية تنفيذها. إبلاغ لجنة المراجعة: بالمخاطر الكبيرة غير المعالجة. التخطيط المبني على المخاطر بدل مراجعة كل الإدارات بالتناوب، يبني المدقق خطته على سجل المخاطر: يبدأ بأعلى المخاطر من حيث الاحتمال والأثر. مثال لجزء من سجل مخاطر وخطة تدقيق: الخطرالتقييم (1-25)الضابط الرئيسيأولوية التدقيق تعثر كبار العملاء16حدود ائتمان واعتماد استثنائيالربع الأول اختراق نظام المدفوعات20صلاحيات مزدوجة ومراجعة يوميةالربع الأول فروقات المخزون12جرد دوري وتسويات معتمدةالربع الثالث تأخر تقديم الإقرارات الضريبية9جدول مواعيد ومراجعة المدير الماليالسنة القادمة ولطريقة تقييم المخاطر بمصفوفة الاحتمال والأثر راجع مفهوم الخطر. ما لا يجب أن يفعله المدقق الداخلي تحديد مستوى المخاطر المقبول نيابة عن الإدارة. امتلاك المخاطر أو تنفيذ الضوابط بنفسه. اتخاذ قرارات الاستجابة للمخاطر. لأن ذلك يضعف استقلاله، ويجعله يراجع عمله بنفسه لاحقًا. الأسئلة الشائعة هل تحتاج الشركة الصغيرة إلى هذا النموذج؟ الفكرة نفسها صالحة بصورة مبسطة: من يدير، ومن يراقب، ومن يراجع بشكل مستقل، ولو كان مكتبًا خارجيًا مرة في السنة. ما الفرق بين إدارة المخاطر والتدقيق الداخلي؟ إدارة المخاطر وظيفة إدارية تضع الإطار وتتابع المخاطر، والتدقيق الداخلي وظيفة تأكيد مستقلة تقيم مدى فعالية هذا الإطار. كيف يقيس المجلس فائدة التدقيق الداخلي هنا؟ بعدد المخاطر الجوهرية التي كشفها مبكرًا، ونسبة التوصيات المنفذة، وانخفاض الخسائر في المناطق التي راجعها. ولمزيد راجع إدارة المخاطر في التدقيق الداخلي وشروط نظام فعال للمراجعة الداخلية. مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
-opt.webp)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
إدارة المخاطر والمراجعة الداخلية
إدارة المخاطر والمراجعة الداخلية إدارة المخاطر والمراجعة الداخلية هي جزء أساسي من عمليات الشركة الناجحة في العالم التجاري الحديث. تهدف هذه العمليات إلى تحديد وتقييم المخاطر التي تواجهها الشركة وتقديم توصيات للتحكم فيها أو اتخاذ قرارات تتعامل معها. فهم المخاطر المحتملة وتطوير المقترحات للتخفيف منها يعطي الشركة ميزة استراتيجية وتقليل المخاطر وضمان استدامتها على المدى الطويل. تعتبر إدارة المخاطر عملية متعددة الخطوات تتضمن تحديد وتقييم المخاطر وتطوير استراتيجيات للتعامل معها. تتطلب هذه العملية تفاعل آخرين في المؤسسة، مثل الإدارة التنفيذية والموظفين المعنيين بإدارة المخاطر. تساعد إدارة المخاطر على تحسين اتخاذ القرارات وتوجيه التركيز وتحقيق الأهداف المتفق عليها. من الأدوات التي تستخدم في إدارة المخاطر، يعتبر التدقيق الداخلي واحدًا من أهم الأدوات. يهدف التدقيق الداخلي إلى تقييم فعالية إدارة المخاطر واكتشاف أي ضعف في النظام الداخلي للشركة وتقديم توصيات للتحسين. يتطلب التدقيق الداخلي استقلالية وموثوقية وكفاءة من المراجع، كما يجب أن يكون لديه معرفة كافية بالأعمال المحلية والدولية والتشريعات القانونية ذات الصلة. إدارة المخاطر والتدقيق الداخلي تعتبر مكونات حاسمة لضمان الامتثال التنظيمي. على الشركات الالتزام بالقوانين واللوائح الصارمة التي تنظم صناعتها، وتكون قادرة على إظهار قدراتها في إدارة المخاطر والتحكم فيها. هذا ليس فقط للوفاء بالعمل القانوني، ولكن أيضًا للحفاظ على سمعة الشركة وثقة العملاء والمستثمرين. في النهاية، إدارة المخاطر والمراجعة الداخلية هما جزءان أساسيان من العمليات التجارية الناجحة. تساهم في تحسين كفاءة وفعالية الشركة، وتحقيق الامتثال التنظيمي، وتعزيز السمعة والثقة. بالتالي، يجب على الشركات النظر في استثمار في هذين المجالين لضمان النجاح والاستدامة على المدى الطويل. مقالات ذات صلة:المسئولية القانونية للمراجع الخارجيإستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسمالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي إدارة المخاطر في التدقيق الداخلي؟
ما هي إدارة المخاطر في التدقيق الداخلي؟ "إدارة المخاطر هي تحديد وتقييم وترتيب أولويات المخاطر التي قد تؤثر على المنظمة. إنها عملية يمكن تطبيقها على أي جانب من جوانب الحياة." ماذا يعني هذا بالنسبة للتدقيق الداخلي؟ المدققون الداخليون مسؤولون عن تقييم المخاطر في شركاتهم أو مؤسساتهم. ويشمل ذلك تقييم المخاطر المحتملة التي تنطوي عليها السياسات والإجراءات والضوابط التشغيلية والجوانب الأخرى للعمليات التجارية. يقوم المدقق بعد ذلك بتحديد أولويات هذه المخاطر بناءً على احتمالية حدوثها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. تعد إدارة المخاطر جزءًا أساسيًا من عملية التدقيق الداخلي، ويمكن تعريفها بأنها "تحديد وتقييم المخاطر التي تهدد الأهداف التنظيمية". يحتاج المدققون الداخليون إلى تحديد كيفية تأثير التغييرات في المجالات المختلفة على قدرة المنظمة على تحقيق أهدافها. وسيعملون بعد ذلك مع مجلس الإدارة وكبار المديرين لوضع استراتيجيات لإدارة تلك المخاطر. مقالات ذات صلة:مدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجيإستهلاك الأصول الثابتة
