
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة خالد أحمد ياسين
- 18 فبراير 2025
نشأة المحاسبة
نشأة المحاسبة بقلم / خالد احمد ياسين نشر هذا المقال في مجلة المحاسب العربي العدد الثلاث أكدت الدراسات ان اول من عمل في هذا المجال هم الاشوريون وبعدهم المصريون القدماء. وقد تطورت المحاسبة زمن الإمبراطورية الرومانية نتيجة البدء باستعمال وحدة النقد فالتعاملات التجارية ونتيجة تطور التضام العددي الروماني ,اليوناني ومن ثم الاعداد العربية الهندية. بعد ذلك مع اختراع الاله البخارية في القرن الرابع عشر وتوسع التجارة الدولية والمؤسسات المصرفية لم تعد الطريقة التقليدية حسب تضام القيد المفرد تفي بالمطلوب وولدت الحاجه لنظام القيد المزدوج. كان باوشولو عالم الرياضيات الايطالي اول من نشر مؤلف علمي متكامل عام 1494 وبه قدم نظام القيد المزدوج الذي لا زال يشكل العمود الفقري للنظام المحاسبي حتى يومنا اليوم. وكان باوشولو اول من نادى بأعداد تقارير ماليه للدورة المالية او ما يسمى اليوم بحساب الربح والخسارة. نظام القيد المزدوج الذي استحدثه باوشولو يضمن ايضا نطام انتاج معلومات ماليه بشكل كفء ودقيق على اساس رياضي. خلال القرنين السابع والثامن عشر انتشرت طريقة النظام المزدوج في كل انحاء اوروبا, مع بداية القرن التاسع عشر ومع الثورة الصناعية بدأت تظهر شركات كبيرة الحجم وشركات دوليه مما ادى الى فصل ملكية الشركات عن اداراتها, لم يعد المالك هو المدير وانتشرت "مهنية" الإدارة وبرزت الحاجه الى اعداد تقارير ماليه بشكل دوري تعد من قبل مدققي حسابات خارجيين تقارير تتسم بالموضوعية وتضمن ان المدراء يتصرفون بما ينسجم مع رغبات المساهمين على اعتبار انهم المالكون. ان تعدد وتعقيد العمليات الاقتصادية بين الشركات جعل ضروريا ايجاد وتحسين تقارير عن المعلومات المحاسبية. عصرنا اليوم يعرف بعصر المعلومات واصبحت المعلومة انتاج وتسويق سلعات واسعة الانتشار والطلب عليها متزايد ومستمر بما في ذلك المعلومات المحاسبية التي اصبحت منتوجا عليه طلب متزايد من متخذي القرارات سواء قرارة داخليه داخل المنشأة اداره, مساهمون او قرارات خارجيه مقرضون دوائر ,باحثون وغيرهم. تعريف المحاسبة ماهية علم المحاسبة؟ ظهر ت تعريفات عديدة لعلم المحاسبة الا ان المحاولات الجادة لا يجاد تعريف شامل لعلم المحاسبة بدأت حديثاً وفيما يلي عرض لبعض تعريفات علم المحاسبة. تعريف المعهد الامريكي للمحاسبيين المعتمدين ( AICPA) عام 1941 حيث عرفت المحاسبة بأنها: الفن المتعلق بتسجيل وتبويب وتلخيص المعاملات والاحداث ذات الطابع المالي بأسلوب ذي دلاله وبصورة نقدية ومن ثم تفسير النتائج. تعريف جمعية المحاسبة الامريكية American Accounting Association عام 1966 التي عرفت المحاسبة بأنها: عملية تحديد وقياس وتوصيل المعلومات الاقتصادية ليتمكن المستفيدون منها من التصرف في ظل رؤية واضحة كما يمكن تعريف المحاسبة بأنها علم وفن يعتمد على استخدام مجموعة من المبادئ العلمية المتعارف عليها بغرض تحديد وقياس وتوصيل المعلومات المالية للمستفيدين منها لمساعدتهم على اتخاذ قرارات رشيدة وفي هذا المقام نرى من الضروري تعريف مسك الدفاتر على انه فن تدوين العمليات المالية للوحدة الاقتصادية في دفاترها المختلفة واستخراج نتائج اعمال تلك الوحدة وفقاً للمبادئ المحاسبية. وبدراسة تعريف علم المحاسبة ومسك الدفاتر نلاحظ ان هناك فرقاً واضحاً بين المحاسبة ومسك الدفاتر فعلم المحاسبة يقدم تفسيراً للنتائج ويمد صناع القرار بمعلومات وبيانات تتجاوز ماسك الدفاتر. تطور تعريف المحاسبة مع الزمن بشكل متواز لتطور الوظيفة المطلوبة منها, فقد تحولت من مجرد فن مسك دفاتر الى نظام معلومات متكامل. عرفت الجمعية الأمريكية للمحاسبة ان المحاسبة هي عمليه تتكون من ثلاث انشطه: (1) تحديد (2) قياس وتسجيل (3) وتوصيل البيانات والمعلومات الاقتصادية مبرا عنها بوحدة النقد لتقديمها الى متخذي القرارات بغرض مساعدتهم في اتخاذ القرارات الرشيدة. اما المعهد الامريكي للمحاسبين القانونيين فأضاف ان المحاسبة هي نشاط خدمي وظيفته تقديم المعلومات الكميه ذات الطابع المالي بغرض ان تكون مفيدة في اتحاذ القرارات. وعليه فقد تجاوز دور المحاسبة من التركيز على الاجراءات التقنية للتركيز على الاهداف التي تسعى اليها وهي توصيل المعلومة لمتخذي القرارات. وبناء على ذلك تطورت وتشعبت المحاسبة الى فروع عده منها ماليه, اداريه, تكاليف الخ.. وتجاوزت وظيفة المحاسبة الى دراسة وتحليل الاثر الاجتماعي لنشاط المنشاة على البيئة الني تعمل بها وبرزت الى الوجود محاسبة البيئة ومحاسبة المسؤولية الاجتماعية. طبيعة المحاسبة اعتبر الباحثون المحاسبة بالأجماع علما من العلوم الاجتماعية , نما وتطور مستندا الى العلوم الخراصة الاجتماعية منها الاقتصاد, علم الاجتماع, علم الإدارة , القانون وكذلك على العلوم الطبيعية رياضيات "إحصاء وغيره. من ناحية ثانيه اختلفوا في اعتبار هذا الاعتماد على العلوم الاخرى قصورا وفشلا ام تميزا ايجابيا ساعد في تطور هذا العلم مع تطور العلوم الاخرى , شخصيا اساند الراي الاخير. وما دام اعتبرت المحاسبة علما من العلوم فلا بد ان يكون لها نظريتها كباقي العلوم الاخرى. مقالات ذات صلة:تعرف على ما هية الأوراق المالية في سطورتعرف على ما هية الأوراق المالية في سطورمقارنة بين شركات الأشخاص وشركات الأموال
- بواسطة أيمن هشام عزريل
- 18 فبراير 2025
حوكمة الشركات - الرقابة ضد الفساد المالي والإداري
حوكمة الشركات - الرقابة ضد الفساد المالي والإداري إعداد: أ. أيمن هشام عزريل ماجستير محاسبة جامعة أليجار الإسلامية-الهند تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون في ضوء الواقع العالمي أصبح هناك ضرورة ملحة للالتزام بقواعد حوكمة الشركات لتأمين وتحسين المناخ الاستثماري العام سواء كان على المستوى المحلي أو المستوى الدولي، مما له من قدرة على إنعاش الاستثمار الخاص، وتحفيز المدخرين على ضخ أموالهم في السوق في ظل توفير درجة عاليه من الثقة للرقابة، والسيطرة على المعاملات. إن هناك الكثير من الممارسات، والأعمال التي تتجاوز القانون، والقواعد، والأصول الواجبة في إدارة الشركات والأعمال، وبالتالي تخالف اقتصاديات السوق الصحيحة والدقيقة، وما تتضمنه من قواعد صارمة لضبط الأعمال والمعاملات، والشركات لحماية الاقتصاد الوطني للدولة، وحماية المستثمرون والمساهمون، وكذلك جهود المستهلكين والعملاء، حيث يمثلون المنظومة التي تصنع في النهاية القدرة التنافسية للاقتصاد وتخرجه عن طريق السوء والفساد والانحراف، وتقوده إلى طريق النمو والانتعاش والتقدم والتحديث(1). إن الغش والخداع هما اللبنة الأولى في منظومة الفساد، واكتشاف الغش خاصة في الأمور المالية يمثل تحدياً كبيراً للمحاسبين، حيث يملك هؤلاء المفسدين أدوات جديدة، ويطورونها من آن لآخر، وبالتالي لابد من مقابلتها بإجراءات وقائية متطورة تطوراً كاملاً تمثل آليات جديدة للرقابة تعمل في ظل وضوح وجلاء أكثر(2). إذاً لابد من تأسيس، وتنفيذ استراتيجيات، وإجراءات فعالة ضد الفساد بتحديد، وتضمين القواعد، واللوائح القانونية، وتوضيح القوانين المعنية، وتبني مبدأ الشفافية، حيث من الضروري أن تكون واضحة ومفهومة لدى جمهور المتعاملين(3). عناصر الإستراتيجية المضادة للفساد: ١- إصلاح الهيئات الحكومية – ومحاربة الأداء البيروقراطي، وتقييم أساليب العمل بصفة مستمرة، مع تقوية قدرات الهيئات الحكومية الإدارية والتنفيذية من خلال تطوير قدرات العاملين، ورفع مستوى خبراتهم من خلال التأهيل الجيد، وتحسين كفاءة النظام القضائي بتوفير الموارد المالية والفنية الكافية واللازمة لتنفيذ القوانين. ٢- وضع آليات تنفيذ حوكمة الشركات - حيث أن تأسيس الإطار المؤسسي اللازم لتثبيت جذور حوكمة الشركات يتطلب إصلاح الكثير من القوانين واللوائح المعمول بها الآن في مختلف الشركات، وذلك لتنفيذ مبادئ الحوكمة. ٣- مراعاة النزاهة والعدالة في العمل - حيث أن تحمل المسؤولية، وقبول المحاسبة، والشفافية تجاه المساهمين، وأصحاب المصلحة لا يقتصر على تحسين سمعة الشركة، وجذب الاستثمارات فقط، بل يعطيها ميزة تنافسية، وبالتالي لابد من إقامة علاقات جيدة بين أصحاب المصالح لتحقيق أهداف الشركة، وجعلهم جزءاً من إستراتيجيتها طويلة المدى، فالاهتمام بأصحاب المصلحة، وتحقيق الربح يسيران جنباً إلى جنب مع النمو الإنتاجي، وبمعنى آخر الاهتمام والربح يسيران جنباً إلى جنب مع الاستخدام الحكيم لرأس المال. تأسيس وممارسة حوكمة الشركات في هياكل الشركات العامة والخاصة: حيث أن شركات القطاع العام تساهم في الاقتصاد أكثر من شركات القطاع الخاص، وبالتالي يكون لها النصيب الأكبر في الناتج الوطني، والتوظيف، والدخل، واستخدام رأس المال، وبالتالي تشكيل السياسات العامة – وإن كان الاتجاه إلى ما يسمى بإدارة الأصول في هذه الشركات – أي التخلص منها وبيعها، والاندماج في اقتصاديات السوق الجديدة، وإن كان هذا الاتجاه لا ينفي ضرورة إتباع أساليب الحوكمة لتحقيق التنمية الاقتصادية، وإدارة الموارد بكفاءة ونزاهة، وزيادة الإنتاجية، وحماية حقوق العاملين، إن الممارسات الجيدة في الإدارة، والتركيز على قيم تؤدي إلى تحقيق الأرباح المالية المستمرة يؤدي ذلك إلى تحسين العلاقة، والتعامل الجيد مع أصحاب المصلحة(4). الهوامش: 1. أسامه غيث – تزييف القوائم المالية – جريدة الأهرام – العدد 43482 – 2005. 2. John D., The Detection of Fraud and the Management Accountant, Management Accounting, May, 1985. 3. دليل تأسيس حوكمة الشركات في الأسواق الصاعدة – مركز المشروعات الدولية، (2005). 4. معهد المحاسبة والأخلاقية – بريطانيا - www.accountableility.org.ur. مقالات ذات صلة:رأس المال : Capitalتعرف على ما هية الأوراق المالية في سطورتعرف على ما هية الأوراق المالية في سطور
- بواسطة أيمن هشام عزريل
- 18 فبراير 2025
المحاسبة التحليلية وأهميتها في الشركات
المحاسبة التحليلية وأهميتها في الشركات إعداد: أ. أيمن هشام عزريل ماجستير محاسبة جامعة أليجار الإسلامية-الهند تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون المقدمة: عرف القرن الماضي تطورات كبيرة في مختلف المجالات، وخاصة في جوانب الحياة الاقتصادية للمؤسسات خاصة منها الصناعية سواء تعلق الأمر بالتكنولوجيا، وأساليب الإنتاج، أو طرق التسيير، ومجالات التخطيط، والبرمجة، وطرق التنبؤ، وأدوات الرقابة على العمليات التي تقوم بها تلك المؤسسات، ونلاحظ من تجارب المؤسسات الفاشلة أن من أبرز أسباب تعثرها هو القصور، والنقص في تطبيق مبادئ التسيير الحديثة، حيث لا يعتبر الفرق بين المؤسسات الفاشلة، والناجحة في كيفية توفير الموارد الأولية، أو اللازمة لتنفيذ أعمالها، ولكن يكمن في كيفية التمكن من الوصول إلى مزج ملائم للموارد المتاحة، وصولاً إلى تحقيق الهدف المنشود، والمتمثل في تحقيق لأهداف المؤسسة بكفاءة وفعالية، ومن أجل تحقيق كل هذا تركزت جهود كل من المهندسين، ومسيري المؤسسات، وخبراء التسيير على تطوير أساليب، وأدوات مختلفة لاستخدامها في إدارة المؤسسات، فحصل هناك تراكم مهم لتلك الأدوات يتم اللجوء إليها حسب متطلبات الإدارة، ونجد من تلك الأدوات المحاسبة التحليلية التي تعتبر نظام معلومات يساعد على تحليل البيانات، والمعلومات، وإعطاء نتائج انطلاقاً من تحديد عوائد المردودات للمنتوجات، وكذلك لمعرفة المنتج الأمثل والأحسن، وبالتالي إعطاء صورة واضحة للمؤسسة عن أدائها التسييري، ومع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة وهو المحاسبة التحليلية، الذي ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها ومعرفة مساهمة كل منتج فيها، و نظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة، ويمكن تعريف المحاسبة التحليلية بأنها فرع من فروع المحاسبة التي تهتم بتقدير، وتجميع، وتسجيل، وتوزيع، وتحليل، وتفسير البيانات الخاصة بالتكلفة الصناعية والبيعية، والإدارية، وهي أداة هادفة فكل إجراء من إجراءاتها يهدف إلى تغطية حاجة من حاجات الإدارة، فهي تعمل على مد الإدارة ببيانات التي تعتمد عليها في كل المشاكل المختلفة التي تتعرض لها إدارة المشروع يوماً بعد يوم، (عبدا لله وآخرون، 1990، ص15). نشأة المحاسبة التحليلية وتطورها: مع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء وهو المحاسبة التحليلية، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها، ومعرفة مساهمة كل منتج فيها، ونظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة. http://elanin.com/vb/showthread.php?t=4815 أسس وضع نظام المحاسبة التحليلية: إن استخدام معلومات المحاسبة التحليلية من أجل تخطيط الأنشطة الخاصة بالإدارة لمختلف أوجه عمل المؤسسة والرقابة على الأداء، تعد من أهم التطورات الحديثة لتقنيات التسيير، وهي في تطور مستمر سواء على مستوى تعدد الطرق، أو على مستوى توسع تطبيق الطريقة في حد ذاتها، والملاحظ هو تداخل مجالات العلوم المختلفة، بحيث استفادت المحاسبة بشكل عام، والمحاسبة التحليلية بشكـل خاص، بالتطور الحاصل في العلوم الأخرى من تقنيات، وأساليب ونظريات، وإن المؤسسة في تنظيمها تشكل نظام معلومات شامل، يتكون من عدة أنظمة فرعية تختلف تماماً من حيث الوظيفة، وأسس التصميم عن بعضها البعض، إلا أنها تنسجم، وتتداخل لتشكل شبكة، أو سلسلة واحدة تهدف إلى تحقيق نفس الأهداف، تربطها قنوات اتصال تستعمل في تنقل المعلومات، إذ تعد مخرجات نظام معلومات فرعي كمدخلات لنظام معلومات فرعي آخر داخل النظام الشامل للمؤسسة، وتجدر الإشارة إلى أنه ينبغي عند تصميم نظام معلومات فرعي، أن يراعى في ذلك مواصفات، وعمل الأنظمة الفرعية الأخرى، حتى يحدث الانسجام، وأن لا يقع التعارض في الأهداف، والوسائل لضمان سريان المعلومات بشكل ملائم، ونجد من بين الأنظمة الفرعية نظام المعلومات للمحاسبة التحليلية. ويعتبر هذا النظام حلقة أساسية ذات أبعاد عملية، وإستراتيجية داخل نظام المعلومات الشامل للمؤسسة، ويعد عنصراً من عناصر نظام إدارة الجودة الشاملة، ويشكل صمام الأمان للنظام التسييري للمؤسسة على كامل مستويات الإدارة، سواء ما تعلق بمتابعة العمليات، وإنتاج مختلف المعلومات الضرورية، وإعداد التقارير بناءاً على المقارنات، والتحليلات اللازمة، أو لاتخاذ القرارات، والعمل على تشكيل نماذج لدراسة مختلف الفرص، والقيام بتخطيط، وإعداد الموازنات، إذ يشكل مصدر أساسي داخلي للمعلومات بالنسبة للأنظمة الفرعية الأخرى، ويشكل نظام المعلومات مجموعة الإجراءات، والوسائل التي تقوم بجمع، ومعالجة، وتشغيل، وتخزين، واسترجاع المعلومات لتدعيم اتخاذ القرارات، والرقابة في المؤسسة، وهو يعتمد على ثلاثة عناصر أساسية، وهي التنظيم، الإدارة، التكنولوجيا، http://ser-bu.univ-(alger.dz/thesenum/MERABTI_NAWEL.pdf علاقة المحاسبة التحليلية بالمحاسبة العامة: هناك علاقة وطيدة بين المحاسبتين بحيث تعتبر المحاسبة العامة، المصدر الأساسي للمعلومات التي تستمد منه المحاسبة, كما أن هذه الأخيرة تمد المحاسبة العامة بمعلومات يمكن الاعتماد عليها في نفس الوقت، أو الدورة, مثل الكمية، وقيمة المواد...الخ، وبالرغم من هذه العلاقة إلا أن هناك أوجه شبه كما أن هناك أوجه اختلاف بينهما تكمن في ما يلي أوجه الشبه: تحلل المحاسبتين تسيير المؤسسة، تعالج المحاسبة التحليلية نفس المعطيات الأساسية التي تعالجها المحاسبة العامة، كلتا المحاسبتين تصلان إلى نفس النتيجة، يتبعان لنفس المبادئ المحاسبية مثل مبدأ الحيطة، والحذر، المحاسبة العامة تعد البيانات المتعلقة بالموجودات، والمطاليب (أصول، وخصوم) تمهد لإعداد الميزانية الختامية، وحساب صافي المركز المالي, والمحاسبة التحليلية تعتبر مكملة للمحاسبة العامة حيث تدعمها، بالبيانات التفصيلية فعند إعداد الميزانية الختامية تقدم المحاسبة التحليلية تكلفة الإنتاج التام، والإنتاج قيد التنفيذ. أوجه الاختلاف: أ) من حيث الهدف: المحاسبة العامة تهدف أساساً إلى تحديد نتائج أعمال السنة إجمالاً، سواء كانت ربح، أو خسارة, وتساهم كذلك في إعداد الميزانية...الخ, أي أن المحاسبة العامة هدفها مالي, أما المحاسبة التحليلية، فتهدف إلى تحديد نتيجة كل منتج على حدي, أي النتيجة فيها مجزئة، أو تتفرع فيها حسب كل منتج، وبالتالي فإن هدف المحاسبة التحليلية هو هدف اقتصادي. ب) من حيث الزمن: المحاسبة العامة تعتبر محاسبة تاريخية إلا أنها لا تهتم إلا بالبيانات الفعلية عن عمليات تمت فعلاً، فهي لا تهتم لما سيحدث في المستقبل من احتمالات عن أسعار المواد، وأسعار البيع, طبقاً لمبدأ الحيطة، والحذر لكن لا تأخذ بعين الاعتبار احتمالات انخفاض الأسعار مثل مؤونات نقص البضائع, أما المحاسبة التحليلية فهي تهتم أساساً بالحاضر والمستقبل، وتستخدم البيانات الفعلية للاستفادة منها في وضع خطط، وتوقعات مستقبلية. ج) من حيث المعلومات: المحاسبة العامة تستمد معلوماتها من المخطط الوطني المحاسبي، بينما المحاسبة التحليلية، فتستمد معلوماتها من المحاسبة العامة، ومصادر أخرى. د) من حيث الاستعمال: المحاسبة العامة يستعملها المدير، والعمال، والمتعاملين إلا أنها إلزامية من الناحية القانونية, بينما المحاسبة التحليلية فيستعملها المسيرون، لأنها تفيدهم في تحديد المسؤوليات واتخاذ القرارات، وإعداد البرامج المستقبلية. خ) من حيث المستفيد: المحاسبة العامة يستفيد منها أصحاب المشروع، والموردون، والزبائن والمقرضين…، أما المحاسبة التحليلية، فالمستفيد منها هو المسير الداخلي للمؤسسة الذي يستعين بمختلف البيانات المستخرجة للقياس، والتخطيط، والرقابة. http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf المراجع: - عبد الله وآخرون ،أصول المحاسبة، مركز الكتب الأردنية ،1990 - http://elanin.com/vb/showthread.php?t=4815 - http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf مقالات ذات صلة:التسويات الجرديةرأس المال : Capitalتعرف على ما هية الأوراق المالية في سطور
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
أنواع الاصول غير الملموسة
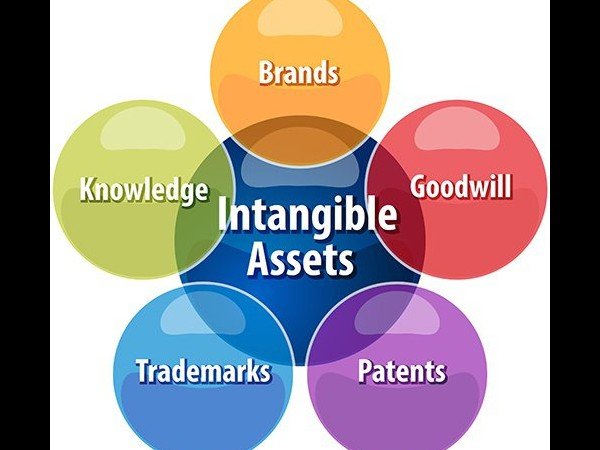
أنواع الاصول غير الملموسة تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون تم تصنيف أنواع الأصول الغير ملموسة إلى أربع أصناف • أولاً : يمكن التمييز بينها بحسب إمكانية تميزها عن غيرها من الأصول إلى : -1 أصول يمكن تميزها بصفة منفردة مثل حقوق الإختراع ، وحقوق الحكر ، وحقوق النشر . -2 أصول لا يمكن تميزها بصفة منفردة مثل شهرة المحل . •ثانيا ً : يمكن تميزها بحسب الإقتناء إلى -1 أصول مشتراه : هي الأصول التي يتم شراؤها من الغير بصفة منفردة أو نتيجة إندماج مجموعة من المنشأة مثل “ شهرة المحل “ . -2 أصول يتم تكونها داخليا ً : وهي التي يتم توينا داخل معامل المنشأة ومن أمثلتها حقوق الإختراع . • وقد حدد المعيار المصري التكلفة في البنود التالية - النفقات الخاصة بالمواد والخدمات المستخدمة أو المستهلكة في إنتاج الأصل غير الملموس - المرتبات والأجور والتكاليف الأخرى المرتبطة بالعاملين في إنشاء والأصل غير الملموس - المصروفات غير المباشرة الضرورية لإنشاء الأصل • وقد إستبعد المعيار - نفقات البيع والنفقات الإدارية والنفقات العامة الأخرى - الخسائر الناتجة من عدم الكفاءة وخسائر التشغيل الأولية - النفقات المتعلقة بتدريب العاملين من أجل تشغيل الأصل -3 أصول يتم الحصول عليها كمنحة حكومية : • ثالثا ً : يمكن التميز على أساس الفترة الزمنية التي تغطي المنافع المتوقعة -1 أصول تستفيد منها فترات معينة أو تحديد عمرها عن طريق نصوص قانونية ، مثل حقوق الحكر أو إستخدام أسماء تجارية . -2 أصول يرتبط عمرها بعوامل إنسانية مثل حقوق التأليف أو النشر -3 أصول ليس لها عمر محدد مثل الشهرة • رابعا ً : يمكن من خلال مدى إمكانية فصل الأصل عن المنشأة التميز بين الأنواع التالية -1 أصول تعبر عن حقوق يمكن تحويل ملكيتها للغير مثل حقوق التأليف والنشر والأصول القابلة للبيع مثل حقوق الإختراع . 2- أصول لا يمكن قصلها بذاتها عن المنشاة مثل الشهرة . كما انه يوجد أيضاً أصول لا يمكن تمييزها بصورة منفردة عن غيرها من الأصول مثل حقوق الإختراع : يعطي حق الإختراع لحاملة جميع الحقوق التي تخول له إستخدام ، وإنتاج ، وبيع منتج معين أو عملية معينة وذلك في خلال فترة معينة ، مجرد وجود حق إختراع لا يعني وجود أصل لدى الشركة حيث يشترط لإعتبارة أصلاً من وجهة النظر المحاسبية . العلامات التجارية : - هي كلمات أو رموز أو شكل غير متجا ً معينا ً ، وتعامل هذه الحقوق معاملة تختلف عن الأصول غير الملموسة حيث تتم رسملة أي نفقات تتعلق بالحصول عليها وتستفيد تكلفتها خلال العمر القانوني أو العمر الإقتصادي المحدد أيهما أقصر على الأ تزيد فترة الإستنفاذ عن أربعين عام حق الإمتياز : - عبارة عن ترتيب يعطي بمقتضاه طرف يسمى مانح الحق لطرف أخر يسمى المتمتع بالحق يعطي له الحق المطلق في تسويق منتج أو خدمة في حدود منطقة جغرافية معينة ، مثل التنقيب غن البترول في منطقة معينة . الشهرة : - تختلف الشهرة عن الأصول السابقة كونها ترتبط يوجود وحدة إقتصادية قائمة ، وهي تعبر عن قدرة المنشاة على تحقيق أرباح غير عادية أو تزيد عن المعدل العادي للعائد على رأس المال المستثمر في هذا النوع من النشاط الذي تعمل فية المنشاة من العوامل التي تترتب عليها الشهرة - كفاءة إدارة المنشأة - فاعلية السياسات الغعلانية - إستخدام مواصفات أو عمليات خاصة في إنتاج المنتج - القدرة الإئتمانية - وغيرها ................. مما تعطى سمعة طيبة عن المنشأة . مقالات ذات صلة:6 ركائز اساسية لتكون محاسب ناجح ؟التسويات الجرديةرأس المال : Capital

- بواسطة د. نبيل عبد الرءوف إبراهيم
- 18 فبراير 2025
دور المحاسب فى تنمية المشروعات الصغيرة
دور المحاسب فى تنمية المشروعات الصغيرة إعداد د. نبيل عبد الرءوف إبراهيم مدرس المحاسبة بشعبة الإدارة والمحاسبة المعهد العالى للحاسبات وتكنولوجيا المعلومات أكاديمية الشروق المبحث الاول : الدور الذى يقدمه المحاسب قبل بداية المشروع يقوم المحاسب بتقديم دور أساسى ومؤثر قبل بداية المشروع لعل أهمها إعداد دراسة الجدوى الاقتصادية والتى تعد من أهم الخطوات الأساسية لأي مشروع ناجح، سواء كان المشروع المقترح صغيراً أو كبيراً. (وليد زكريا صيام : فرص نجاح المشاريع الصغيرة في ظل العولمة)24 مفهوم دراسة الجدوى هى الدراسة التى يتم إعدادها لاتخاذ قرار إنشاء المشروع من عدمه وتحدد مدى الحاجة إلى منتجات المشروع، وهذا يتطلب وصف السوق بمعنى تقدير الاستهلاك الحالي واتجاهاته والأسعار السائدة، وأذواق المستهلكين وكذلك مدى توافر عوامل الإنتاج الأساسية، وهذا يتطلب دراسة للخامات التي سيحتاجها المشروع من حيث مدى توافرها باستمرار وجودتها. كذلك العمالة التي سيعتمد عليها المشروع من حيث مدى كفاءتها ومستويات الأجور وتحديد المرحلة أو المراحل التي تحتاج إلى تركيز خاص في الدراسة التفصيلية (السوق- الإنتاج- التمويل وتقدير قيمة الاستثمار المطلوب وتكلفة التشغيل وهل يتناسب ذلك مع المقدرة التكليفية مع صاحب المشروع وقدر يساره ومقدرته التمويلية لتمويل المشروع وتعتمد دراسة الجدوى على المراحل التالية (بتول أسيري، المعوقات التي تواجه الراغبين في إقامة مشروعات صغيرة)25 : أ- الدراسة التسويقية ب- الدراسة الفنية جـ - الدراسة المالية أ- الدراسة التسويقية تعتبر دراسة الطلب على منتجات المشروع من أهم عناصر الدراسة التسويقية وتتضمن هذه الدراسة الجوانب التالية: دراسة العوامل المحددة للطلب والعرض بالنسبة للسلعة التي سينتجها المشروع مع دراسة تحليلية لاذواق المستهلكين الحالية والمستقبلية. التعرف على هيكل السوق وتركيبته وحجمه وخصائصه والإجراءات المنظمة للتعامل فيه والسلع المنافسة محلية ومستوردة. تحليل العرض السابق والحالي من حيث مصدره, مستورد أو إنتاج محلي، حجم المبيعات، مدى استقرار الأسعار، والسياسات التسويقية للمنافسين. تقدير نصيب المشروع في السوق على ضوء الطلب والعرض وظروف المشروع أمام المنافسين له وتحديد معالم السياسة التسويقية المقرر اتباعها. ب - الدراسة الفنية - دراسة العملية الإنتاجية وتحديد المساحات من الاراضى أو المباتى المطلوبة لإقامة المشروع ولاسيما و إذا نشاط صناعى. - تحديد احتياجات المشروع من الآلات والمعدات ونوعية التكنولوجيا المطلوبة. - تحديد احتياجات المشروع من الخامات والمستلزمات الاولية والمساعدة. - تقدير احتياجات المشروع من الطاقة. - تقدير احتياجات المشروع من الأثاث ووسائل النقل. - تقدير احـتيــاجـات المشـروع مـن العـمـالـة المباشرة والاحتياجات الإشرافية والإدارية وهيكل تنظيمها . - دراسة الاثار البيئية للمشروع . - دراسة الإجراءات من رخص وإجراءات حكومية وإدارية . جـ - الدراسة المالية إعداد القوائم المالية التي تمكن من تقدير الاحتياجات المالية المتمثلة فى : - تكاليف التشغيل لفترة مالية قياسية عادة تكون سنة. - مصادر التمويل وتكلفة التمويل من أعباء تمويلية من جهات متعددة. - كيفية سداد القروض. - الارباح أو الخسائر المتوقع تحقيفها . - التفقات النقدية المستقبلية المتوقعة للمشروع . المبحث الثانى دور المحاسب أثناء دورة حياة المشروع يعتبر الدور الذى يقدمه المحاسب أثناء دورة حياة المشروع لا تقل أهمية عن تلك التى يقدمها فى بداية حياة المشروع أو حتى قبل بدايته فهو بمثابة الدعم المعلوماتى للمشروع فى تقديم البيانات المالية وغيرها التى يعتمد عليها المشروع فى دورة حياته من بيانات تسويقية أو فنية أو عملية التسجيل بالدفاتر والسجلات بهدف تجهيز الدفاتر لاستخراج المركز المالى فى أى لحظة وإعداد القوائم المالية من قائمة الدخل والتى تقيس نتيجة الشاط من ربح أوخسارة وكذلك قائمة المركز المالى والتى تعبر عن موجودات والتزامات المشروع فى أى لحظة ما. (الغرفة التجارية الصناعية بالرياض ، المنشآت الصغيرة محركات أساسية لنمو اقتصادي منشود)26 ويقدم المحاسب خلال دورة حياة المشروع العديد من الخدمات لعل أهمها ما يلى : التسجيل بالدفاتر وإعداد القوائم المالية تقيم الاداء رفع مهارات التسويق لرجال البيع وتعتبر عملية تقييم الاداء للمشروع وتطوير عملية التسويق وفن البيع من الامور الهامة والتى تبين مدى استمرارية المشروع من عدمه سواء لاسترداد رأس المال أو المقدرة على سداد القروض بالاضافة لإجراءات التحليل المالى والمحاسبى وكلها تعد تقاريير هامة يتم إعدادها وتقديمها لمتخذ القرار وتفيد فى ما يلى: أولا : تقييم أداء المشروع ماليا : يتمثل فى قياس مدى قدرة المشروع على أن يدر عائداً مباشراً مناسبا لحجم التمويل, وهناك العديد من المعايير الموضوعية التي تستخدم للتقييم المالي والاقتصادي للمشروع يمكن للقائمين على دراسة الجدوى استخدامها: 1- تحليل التعادل تعد طريقة لفحص العلاقات بين الإيرادات والتكاليف لتقرير الحد الأدنى لحجم الإنتاج اللازم للتعادل (أي عدم تحقيق ربح أو خسارة). وهو مؤشر أولى يساعد على الكشف عن مدى ربحية المشروع. 2 - فترة الاسترداد تعتبر من الطرق الاساسية التي يهتم بها المستثمر بالدرجة الأولى من حيث القدرة على استعادة أمواله, والمقصود بفترة الاسترداد تلك الفترة الزمنية التي يسترد فيها المشروع التكاليف الاستثمارية التي أنفقت وأساس المفاضلة فيها هو المشروع الذي يمكن المستثمر من استرداد أمواله في أسرع وقت ممكن. 3 - المعدل المتوسط للعائد يقوم على إيجاد النسبة المئوية لمتوسط صافي الربح المحاسبي السنوي بعد خصم الاستهلاك والضرائب إلى متوسط قيمة الاستثمار اللازم للمشروع. 4 - صافي القيمة الحالية يشير صافي القيمة الحالية للمشروع الاستثماري إلى الفرق بين القيمة الحالية للتدفقات النقدية الداخلة والناتجة عن هذا المشروع والقيمة الحالية للتدفقات النقدية الخارجة للمشروع. فإن كان صافي القيمة الحالية موجب- أي تزيد القيمة الحالية للتدفقات الداخلة عن التدفقات النقدية الخارجة كان المشروع الاستثماري مربحا، والعكس صحيح وفي حالة وجود أكثر من مشروع استثماري يفضل المشروع الذي يعطي أكبر صافي قيمة حالية. 5 - تحليل الارباح يقصد به خارج قسمة القيمة الحالية للتدفقات الداخلة من المشروع الاستثماري على القيمة الحالية للتدفقات الخارجة لهذا المشروع. فإن كان المعدل أكبر من الواحد الصحيح كان المشروع الاستثماري مربحاً والعكس صحيح. 6 - معدل العائد الداخلي يعتبر معيار معدل العائد الداخلي من أهم المعايير المستخدمة في التقييم المالى, ويتمثل هذا المعيار في المعدل الذي تتساوى عنده القيمة الحالية للتدفقات النقدية الداخلة مع القيمة الحالية للتدفقات النقدية الخارجة للمشروع وبمعنى آخر هو معدل الخصم الذي عنده تكون صافي القيمة الحالية للمشروع الاستثماري تساوي صفر. ثانيا : الاساليب الفعالة لزيادة مهارات فن البيع مما لاشك فيه أن تحقيق أهداف المشروع لايتم إلا من خلال خطة متكاملة تساهم فيها السياسة التسويقية الى حد كبير جدا من ابتكار آليات مستحدثة للاعلان والترويج وقياس رضا العميل والتركيز على خدمات ما بعد البيع وتلك الادوات هامة للمشروعات الصغيرة من أجل البقاء فى دنيا الاعمال, ولعل أهداف المشروع تتحقق من خلال زيادة رقم أعمال المشروع. 1- الإعلان بكل بساطة الاعلان يعنى الوصول بالمنتج إلى العميل وبالتالى لن يعرف المستهلك أنك قد افتتحت مشروعك ما لم تصل إليه، كذلك فلن يعرف نوعية السلع التي تنتجها و أصنافها و أسعارها. ويجب العناية بصيغة و شكل و توزيع الإعلان وخاصة جغرافيا، و ربما يكون الإعلان ناجحا إذا حقق الاغراض التالية: جذب الانتباه. إثارة الاهتمام. إيجاد الرغبة. كما يجب العناية بوسيلة الاتصال الملائمة، مثل المجلات و الصحف، والتليفزيون و الإذاعة، وإعلانات الطرق، و المراسلات المباشرة، والمقابلات الشخصية. وكذلك الاهنمام وسائل الدعاية المفيدة للعميل مثل الاجندات ومفكرات الجيب و الأقلام والهدايا المفيدة والتى تعبر عن تواجدك أمام العميل مثل نتائج الحائط والمكتب وحواجب الشمس على السيارات و غيرها، من الادوات التى تعتبير تأثيرها ملحوظ في الدعاية و تذكر اسم المعلن. 2- التسعير تحديد السعر المناسب للسلعة هو أحد الادوات التى يمكن بموجبها ان يتحقق كم من المبيعات يساعد علي تحقيق أهداف المنشأة, ويلاحظ من التعريف أنه لم يتعرض مباشرة للتكلفة، إلا أن تحقيق أهداف المنشأة – الربح ضمنها – يجعل عملية التسعير تتعرض للتكلفة بطريقة غير مباشرة, ويلاحظ أن التخفيض الواضح للسعر قد يدفع بعض العملاء لتفضيل منتجنا، إلا أن هذا قد لا يكون الحل الأمثل في جميع الحالات، و خاصة للمشروع الصغير. كما أن المنافسين الآخرين قد تستفزهم هذه السياسة فيتحدونا ضدنا بهدف إخراجنا من السوق. وهناك العديد من الطرق المتبعة في التسعير مثل: 1- إضافة هامش ربح علي التكاليف الكلية (متغيرة وثابتة). 2- تحديد سعر السلعة أو أقصي سعر يمكن أن يتحمله المشتري. 3- الالتزام بالأسعار السائدة في السوق. والطريقة الملاءمة للمشروع الصغير هي المستمدة من تعريف السعر الملائم، و تبدأ بالتعرف علي السعر الذي تكون شريحة العملاء المستهدفة مستعدة لدفعه، و البيع بكميات تغطي التكاليف و تحقق ربحا ملائما، ودراسة مدي توافق هذا السعر مع الأسعار السائدة بصفة دائمة. 3- التميز في تقديم السلعة أو الخدمة للعميل ولعل من أهم التوصايات للتميز في تقديم السلعة أو الخدمة للعميل والمحافظة عليه ما يلي : العميل هو الشخص الأكثر أهمية في مؤسستك.لا يعتمد العميل عليك ، بل أنت تعتمد على العميل ، وأنت تعمل لديه0 لا يشكل العميل مصدراً للإزعاج لك ، بل العميل هو هدف عملك. يطوقك العميل بفضله عندما يزورك في المؤسسة أو يتصل بك إنك لا تتفضل عليه بتقديم الخدمة له 0 يشكل العميل جزءاً من عملك , مثله مثل أي شيء آخر في ذلك مخزونك من المنتجات وموظفيك ومكان عملك0 واذا قمت ببيع مؤسستك فإن العملاء يذهبون معها0 ليس العميل مجرد عدد إحصائي جامد ، إن العميل شخص لديه مشاعره وعواطفه مثلك تماماً، لذا عامل العميل بصورة أفضل مما تود أن تعامل به 0 أن العميل ليس هو الشخص الذي يجب أن تتجادل معه 0 واجبك الوظيفي يحتم عليك أن تعمل على إشباع حاجات ورغبات وتوقعات عملائك ، وأن تعمل بقدر المستطاع على إزالة مخاوفهم وأسباب شكاواهم 0 يستحق العميل أعلى قدر من الانتباه والمعاملة المهنية المهذبة التي يمكنك أن تقدمها له0 العميل هو شريان الحياة الرئيس في عملك ، تذكر دائماً أنه دون عملاء لن يكون لك عمل ، فأنت تعمل من أجل العميل مقالات ذات صلة:المخصصات و الاحتياطيات6 ركائز اساسية لتكون محاسب ناجح ؟التسويات الجردية
