
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
النفقات الايرادية الجارية
النفقات الايرادية الجارية يقصد بها النفقات التي تتحملها المنشأة بصفة دورية متكرره وتستفيد خدماتها خلال الفترة المالية الواحدة ولا تستفيد منها الفترات المالية التالية وذلك بقصد تحقق الايراد الدوري والمحافظة على الطاقة الانتاجية للمنشأة . مثل ( المرتبات ، الايجارات ، مصروفات الصيانة ، النثريات ..... الخ ) مقالات ذات صلة:معايير المراجعة الداخليةالشروط الواجب توافرها في نظام فعال للمراجعة الداخليةأنواع الأخطاء المحاسبية وطرق تصحيحها

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أهمية وأهداف حساب الإهلاك
أهمية وأهداف حساب الإهلاك يلاحظ أن الاستهلاك يعتبر عنصراً من عناصر التكلفة اللازمة لاتمام نشاط المنشأة مثلة في ذلك مثل باقي أنواع التكاليف الايرادية الجارية ، وتعتبر عملية حساب الاستهلاك وتحميلة للحسابات الختامية ذا اهمية كبيرة وذلك للاسباب الأتية :- · تحديد رقم التكلفة السليم لمنتجات المنشأة. · تحديد نتيجة الاعمال السليمة عن الفترة المالية . · العمل على تحقيق الافصاح المحاسبي وإظهار المركز المالي العادل للمنشأة . · المساهمة في تمويل شراء الاصول الثابتة الجديدة ، بدلاً من الاصول المستهلكة وقت الحاجة إلى إستبدالها . · التحديد السليم للوعاء الضريبي مقالات ذات صلة:أهمية المراجعة الداخلية في تضيق فجوة التوقعاتمعايير المراجعة الداخليةالشروط الواجب توافرها في نظام فعال للمراجعة الداخلية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم المراجعة الادارية
مفهوم المراجعة الادارية مصطلح المراجعة الادارية تم تناولة على نحو واسع الارتباط مع عدد من المصطلحات الاخرى وهناك العديد من المصطلحات الاخرى ، وهنك العديد من المطلحات التي تستخدم بشكل مترادف وعلى نحو متبادل مع مصطلح المراجعة الادارية ، وذلك نتيجة للتطورات التي حدثت في مهنةالمراجعة . ويمكن التمييز بين ثلاثة اتجاهات للتطورهي في مجال المراجعة التشغيلية ، ومجال مراجعة الاداء ، ومجال المراجعة الادارية سيتم توضيحهم في موضعات مستقلة المصدر : مجلة المحاسب العربي مقالات ذات صلة:التأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعاتمعايير المراجعة الداخلية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
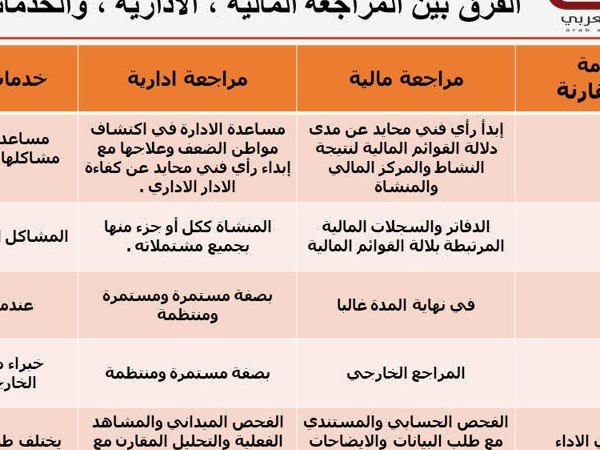
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات

- بواسطة مدير اللتحرير
- 24 فبراير 2025
مفهوم الاهمية النسبية
مفهوم الاهمية النسبية بين مجلس معايير المحاسبة المالية FASBS – كما جاء في معايير المحاسبة المالية – أن كمية او قدر المعلومات المحاسبية المحذوفة او المحرفة تعتبر قدراً هاما : إذا كان من المحتمل أن يؤدي إلى تغيير أو التأثير على التقدير الشخصي للشخص العادي والذي يعتمد على ذلك القدر عند اتخاذ قرار ما وذلك في ضوء الظروف المحيطة . لقراءة وتحميل : معيار المراجعة رقم 320 - الاهمية النسبية في المراجعة يمكنك من هنا مقالات ذات صلة:إصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منهامواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابة
