
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي فوائد التدقيق الداخلي؟
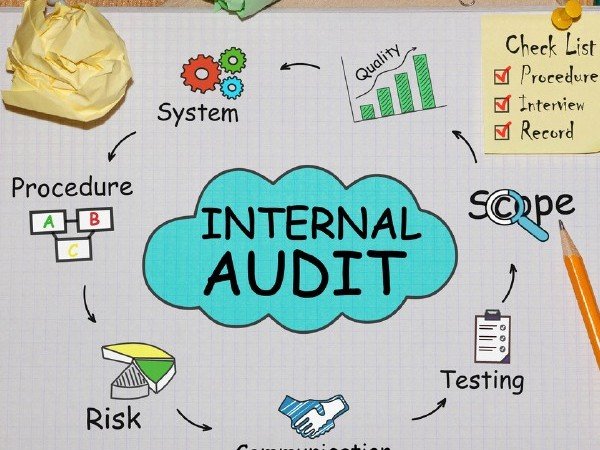
ما هي فوائد التدقيق الداخلي؟ هناك العديد من الفوائد لإجراء عمليات التدقيق الداخلي، بما في ذلك تقليل المخاطر وتحسين الكفاءة التنظيمية. من خلال تحديد المخاطر ونقاط الضعف داخل المنظمة، يمكن للعديد من المدققين الداخليين مساعدة الإدارة على اتخاذ قرارات أفضل حول مكان تخصيص الموارد من أجل تحسين الأداء. بالإضافة إلى ذلك، من خلال توفير ضمانات بأن الضوابط فعالة وكفؤة، يمكن للمدققين الداخليين مساعدة المؤسسات على تلبية متطلبات الامتثال. توفر عمليات التدقيق الداخلي أيضًا قيمة للموظفين الأفراد. ومن خلال تحديد المجالات التي يحتاج فيها الموظفون إلى تحسين أدائهم، يمكن للتدقيق الداخلي أن يساعدهم على أن يصبحوا أعضاء أكثر فعالية وكفاءة في المنظمة. بالإضافة إلى ذلك، من خلال تسليط الضوء على أمثلة الأداء الجيد، يمكن لعمليات التدقيق الداخلي أن تساعد الموظفين على الشعور بالتقدير والاعتراف بمساهماتهم. بشكل عام، يوفر فريق التدقيق الداخلي عددًا من الفوائد للمؤسسات والأفراد على حدٍ سواء. لا يمكنك تحسين ما لا تقيسه. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
كيف تقوم بإجراء التدقيق الداخلي؟
كيف تقوم بإجراء التدقيق الداخلي؟ في حين أن هناك العديد من العناصر التي تدخل في التدقيق الداخلي، والعديد من المعايير الخاصة بالصناعة التي يجب اتباعها، إلا أن هناك بعض الخطوات العامة التي تتبعها جميع عمليات التدقيق الداخلي. الخطوة الأولى في أي تدقيق داخلي هي تطوير فهم لملف المخاطر الخاص بالمنظمة. يتضمن ذلك تقييم أنواع المخاطر التي تواجهها المنظمة، وكذلك مدى خطورة تلك المخاطر. بعد تطوير فهم ملف تعريف المخاطر في المنظمة، يقوم المدقق الداخلي بعد ذلك بتحديد الضوابط الموجودة للتخفيف من تلك المخاطر. ويشمل ذلك مراجعة السياسات والإجراءات، بالإضافة إلى إجراء مقابلات مع الموظفين الذين لديهم معرفة بعمليات المنظمة. بمجرد أن يكون لدى المدقق الداخلي فهم جيد لبيئة المخاطر والرقابة، سيبدأ في اختبار فعالية تلك الضوابط من خلال إجراء جولات سير العملية أو المقابلات مع الموظفين، ومراجعة الوثائق، واستخدام أساليب تحليلية أخرى. وأخيرا، سيقوم المدقق بتجميع النتائج التي توصل إليها في تقرير ويقدم توصيات إلى الإدارة حول كيفية معالجة أي أوجه قصور تم تحديدها. في حين أن الخطوات الموضحة أعلاه توفر نظرة عامة على عملية التدقيق الداخلي، إلا أن هناك العديد من الاختلافات اعتمادًا على المنظمة التي يتم تدقيقها والمعايير المحددة التي يجب اتباعها. بشكل عام، يوفر التدقيق الداخلي معلومات قيمة حول مدى جودة أداء المنظمة مقابل أهدافها من خلال تقييم بيئة الرقابة واختبار تلك الضوابط لتحديد ما إذا كانت فعالة أو تحتاج إلى تحسين. سواء كنت تجري عمليات التدقيق الداخلي الخاصة بك أو يقوم بها شخص آخر نيابةً عنك، فمن المهم أن تتذكر أن كل عمل لديه نقاط قوة ونقاط ضعف، ومن الجيد دائمًا معرفة ما هي تلك النقاط مقالات ذات صلة:مخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولةالعوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعة

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
الغش المالي والرقابة الداخلية: كيف تحمي أموالك وتعزز كفاءة عملياتك المالية
الغش المالي والرقابة الداخلية: كيف تحمي أموالك وتعزز كفاءة عملياتك المالية الغش والرقابة الداخلية والنقدية هي موضوعات هامة في مجال المحاسبة والمالية، حيث تعد هذه العوامل محورية للحفاظ على نزاهة العمليات المالية وضمان دقة وسلامة التقارير المالية. في هذا المقال، سنتناول كل عنصر من هذه الموضوعات ونوضح أهميته ودوره في المؤسسات. الغش المالي الغش المالي يشير إلى التصرفات غير القانونية أو غير الأخلاقية التي يقوم بها الأفراد أو الشركات بهدف تحقيق مكاسب مالية غير مشروعة. قد يتضمن ذلك التلاعب بالبيانات المالية، التضليل في المعلومات المحاسبية، أو استغلال الثغرات في النظم المحاسبية لتحقيق أهداف شخصية. أشكال الغش المالي يمكن أن تتنوع وتشمل: الاختلاس: وهو قيام الموظف بسرقة أموال الشركة أو أصولها. التلاعب بالتقارير المالية: مثل تضخيم الأرباح أو تقليل المصروفات لتضليل المساهمين أو الجهات التنظيمية. الفساد: قبول أو دفع رشاوى مقابل خدمات غير قانونية أو تفضيلية. الغش المالي ليس فقط مشكلة قانونية، بل يؤثر أيضًا على سمعة الشركات ويؤدي إلى فقدان ثقة المستثمرين والعملاء. لذلك، من الضروري اتخاذ التدابير اللازمة لمنعه والكشف عنه في المراحل المبكرة. الرقابة الداخلية الرقابة الداخلية هي مجموعة من العمليات والإجراءات التي تضعها المؤسسات لضمان تحقيق الأهداف التنظيمية وحماية الأصول ومنع الغش والتأكد من دقة البيانات المالية. تشمل الرقابة الداخلية السياسات والتدابير التي تهدف إلى إدارة المخاطر وضمان الالتزام بالقوانين والمعايير. أهمية الرقابة الداخلية: منع الغش: عبر وضع سياسات صارمة ورقابة منتظمة يمكن للشركات الحد من فرص الغش. حماية الأصول: الرقابة الداخلية تضمن استخدام الأصول بشكل فعال وتمنع إهدار الموارد. تحقيق الكفاءة التشغيلية: من خلال تحسين العمليات وتقليل الأخطاء. التزام القوانين: الرقابة الداخلية تساعد على ضمان الامتثال للوائح والقوانين المحلية والدولية. تشمل عناصر الرقابة الداخلية الجيدة: الفصل بين المهام: لضمان عدم تحكم شخص واحد في كل العمليات المرتبطة بإدارة الأموال أو الأصول. التوثيق والمراجعة الدورية: لضمان الشفافية وسهولة اكتشاف الأخطاء أو المخالفات. التحقق من العمليات: سواء من خلال المراجعة الداخلية أو التحقق من الوثائق والتقارير. النقدية والرقابة عليها النقدية تعد من أهم الأصول التي تحتاج إلى رقابة شديدة نظرًا لأنها الأكثر عرضة للسرقة أو الغش. تشمل النقدية الأموال الموجودة في البنوك أو الصناديق الصغيرة أو الحسابات النقدية للشركة. أهمية الرقابة على النقدية تكمن في أنها: تمنع الغش والسرقة: الرقابة الصارمة على حركة النقدية تقلل من احتمالية اختلاس الأموال أو التلاعب بها. تضمن دقة السجلات المالية: من خلال التأكد من أن جميع العمليات النقدية مسجلة بشكل صحيح وشفاف. تساهم في تحسين إدارة التدفق النقدي: الرقابة الفعالة على النقدية تساعد في تحسين التخطيط المالي وضمان استدامة العمليات التشغيلية. أساليب الرقابة على النقدية تشمل: المراجعة اليومية لحسابات النقدية: للتأكد من عدم وجود أي تباينات أو اختلافات في الأرصدة. الفصل بين مهام الصرف والتحصيل: بحيث يكون شخص واحد مسؤول عن التحصيل وآخر مسؤول عن الصرف لضمان الشفافية. استخدام النظم الإلكترونية: مثل الأنظمة المحاسبية الآلية التي تسجل وتحلل العمليات النقدية بشكل دقيق وتلقائي. الخلاصة الغش المالي، والرقابة الداخلية، والرقابة على النقدية هي ثلاث ركائز أساسية تضمن نزاهة وسلامة العمليات المالية في أي مؤسسة. من خلال تطبيق نظم رقابة داخلية فعالة ورقابة صارمة على النقدية، يمكن للشركات الحد من الغش وحماية أصولها وتحقيق كفاءة أكبر في عملياتها المالية. مقالات ذات صلة:الوضع القانوني للمراجع الخارجيمخاطر المراجعة النهائي أو كما تسمى أحياناً مخاطر المراجعة المقبولةالعوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي كتير من الشركات بتستثمر في أنظمة محاسبية متطورة، وبرضو بتتفاجئ باختلاسات أو أخطاء جسيمة كانت ممكن تتمنع بضوابط بسيطة. الرقابة الداخلية مش مجرد إجراءات ورقية، هي البنية اللي بتحمي أصول الشركة وقراراتها المالية. مبدأ الفصل بين المهام أخطر حاجة في أي دورة مالية إن نفس الشخص يكون مسؤول عن تنفيذ العملية والموافقة عليها والتسجيل المحاسبي ليها في نفس الوقت. لازم الصلاحيات دي تتوزع، حتى لو الشركة صغيرة. التسويات البنكية الدورية مش مجرد إجراء روتيني، التسوية البنكية المنتظمة بتكشف أي حركة غير مبررة بسرعة، وكل ما اتأخرت زادت صعوبة تتبع المشكلة. الموافقات متعددة المستويات للمصروفات والمدفوعات اللي فوق حد معين، لازم يكون فيه أكتر من مستوى موافقة، مش بس لمنع الغش، لكن كمان لمنع الأخطاء غير المقصودة في القرارات الكبيرة. المراجعة الداخلية المستقلة وجود جهة مراجعة داخلية مش تابعة للإدارة التنفيذية بشكل مباشر بيدّي طبقة حماية إضافية، وبيساعد مجلس الإدارة يطمّن إن الأرقام اللي بتوصله فعلاً بتعكس الواقع. الرقابة الداخلية القوية مش عبء إداري، هي استثمار بيوفر على الشركة خسائر أكبر بكتير من تكلفة تطبيقها، وأي مدير مالي جاد لازم يحطها في أول أولوياته.
