
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم العملية المالية الأجنبية
مفهوم العملية المالية الأجنبية العملية المالية الأجنبية : هي أي عملية تتم بعملة أجنبية ( خلاف العملة المحلية ) ويجب تسويتها باستخدام عملة اجنبية غير العملة المحلية للدولة موطن النشأة. فمثلا : قيام شركة مصرية باستيراد وتصدير بضاعة لشركة سعودية على ان يتم السداد أو التحصيل بالريال السعودي أو الدولار الأمريكي او أي عملة أجنبية أخرى ( يعني خلاف الجنية المصري ) ... تمثل عمليات يتطلب اثباتها في دفاتر الشركة المصرية ضرورة ترجمتها إلى ما يعادلها بالجنية المصري . أما اذا تم السداد او التحصيل بالجنية المصري فليست عمليات اجنبية . إيداع شركة ما مبلغ مبالغ بالدولار في أحد طرفي العملية أجنبي ... فقد يكون الطرفين محليين ( داخل دولة واحدة ) بينما التعامل بعملة اجنبية كشرط أساسي . يجب ترجمة العمليات المالية الأجنبية إلى ما تساوية بالعملة المحلية ( الجنية المصري ) باستخدام سعر صرف معين وذلك لتسجيلها في الدفاتر والسجلات المحاسبية بالجنية المصري . إذاً الترجمة تعني التعبير النقدي عن العملية الأجنبية بواسطة العملة المحلية المستخدمة في التسجيل في الدفاتر والسجلات المحاسبية واعداد التقارير المالية . مقالات ذات صلة:النفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منهامواضع ارتكاب الخطأ خلال مراحل العمل المحاسبي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
5 أهداف المراجعة
5 أهداف المراجعة تعددت أهداف المراجعة وأختلف باختلاف نوع المراجعة المطلوب القيام بها ويمكن إيجار هذه الأهداف في الآتي : 1-إبداء رأي فني محايد عن مدي صدق وعدالة القوائم المالية للمنشأة محل المراجعة . 2-إبداء رأي فني محايد عن مدي كفاءة أداء المنشأة . 3-التحقق من أن الوحدة أو النشاط أو البرامج الخاضع للمراجعة حصل علي احتياجاته من الموارد بصورة اقتصادية وأن استخدامه لهذا الموارد تم بكفاءة للحصول علي أكبر قدر ممكن من المخرجات مع تقديم التوصيات اللازمة لتحسين ومحو أسباب الإشراف في حالة وجودها . 4-التحقق من أن النتائج المستهدفة من أداء النشاط أو البرنامج الحكومي تحققت بأكبر قدر من الفعالية مع تقديم التوصيات اللازمة لتحسين الفعالية والحد من أسباب الفشل التي تعترض إنجاز الأهداف المرجوة . 5-فحص المعلومات المتعلقة بالأنشطة الاجتماعية والبيئية للمنشأة بهدف إبداء رأي فني محايد عن مدي دقة هذه المعلومات وإمكانية الاعتماد عليها في تكوين صورة صادقة عن الأداء الاجتماعي والبيئي للمنشأة . ويستفيد من الخدمات التي تقدمها المراجعة الخارجية ( المستقلة ) فئات وطوائف متعددة مختلفة تتمثل مقالات ذات صلة:إستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
-opt.webp)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
إدارة المخاطر والمراجعة الداخلية
إدارة المخاطر والمراجعة الداخلية إدارة المخاطر والمراجعة الداخلية هي جزء أساسي من عمليات الشركة الناجحة في العالم التجاري الحديث. تهدف هذه العمليات إلى تحديد وتقييم المخاطر التي تواجهها الشركة وتقديم توصيات للتحكم فيها أو اتخاذ قرارات تتعامل معها. فهم المخاطر المحتملة وتطوير المقترحات للتخفيف منها يعطي الشركة ميزة استراتيجية وتقليل المخاطر وضمان استدامتها على المدى الطويل. تعتبر إدارة المخاطر عملية متعددة الخطوات تتضمن تحديد وتقييم المخاطر وتطوير استراتيجيات للتعامل معها. تتطلب هذه العملية تفاعل آخرين في المؤسسة، مثل الإدارة التنفيذية والموظفين المعنيين بإدارة المخاطر. تساعد إدارة المخاطر على تحسين اتخاذ القرارات وتوجيه التركيز وتحقيق الأهداف المتفق عليها. من الأدوات التي تستخدم في إدارة المخاطر، يعتبر التدقيق الداخلي واحدًا من أهم الأدوات. يهدف التدقيق الداخلي إلى تقييم فعالية إدارة المخاطر واكتشاف أي ضعف في النظام الداخلي للشركة وتقديم توصيات للتحسين. يتطلب التدقيق الداخلي استقلالية وموثوقية وكفاءة من المراجع، كما يجب أن يكون لديه معرفة كافية بالأعمال المحلية والدولية والتشريعات القانونية ذات الصلة. إدارة المخاطر والتدقيق الداخلي تعتبر مكونات حاسمة لضمان الامتثال التنظيمي. على الشركات الالتزام بالقوانين واللوائح الصارمة التي تنظم صناعتها، وتكون قادرة على إظهار قدراتها في إدارة المخاطر والتحكم فيها. هذا ليس فقط للوفاء بالعمل القانوني، ولكن أيضًا للحفاظ على سمعة الشركة وثقة العملاء والمستثمرين. في النهاية، إدارة المخاطر والمراجعة الداخلية هما جزءان أساسيان من العمليات التجارية الناجحة. تساهم في تحسين كفاءة وفعالية الشركة، وتحقيق الامتثال التنظيمي، وتعزيز السمعة والثقة. بالتالي، يجب على الشركات النظر في استثمار في هذين المجالين لضمان النجاح والاستدامة على المدى الطويل. مقالات ذات صلة:المسئولية القانونية للمراجع الخارجيإستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسمالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي إدارة المخاطر في التدقيق الداخلي؟
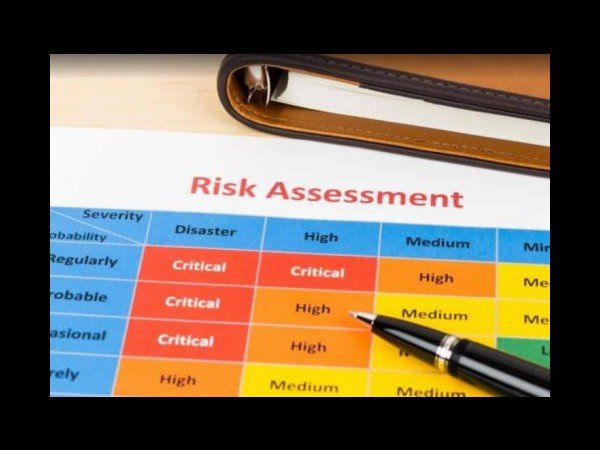
ما هي إدارة المخاطر في التدقيق الداخلي؟ "إدارة المخاطر هي تحديد وتقييم وترتيب أولويات المخاطر التي قد تؤثر على المنظمة. إنها عملية يمكن تطبيقها على أي جانب من جوانب الحياة." ماذا يعني هذا بالنسبة للتدقيق الداخلي؟ المدققون الداخليون مسؤولون عن تقييم المخاطر في شركاتهم أو مؤسساتهم. ويشمل ذلك تقييم المخاطر المحتملة التي تنطوي عليها السياسات والإجراءات والضوابط التشغيلية والجوانب الأخرى للعمليات التجارية. يقوم المدقق بعد ذلك بتحديد أولويات هذه المخاطر بناءً على احتمالية حدوثها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. تعد إدارة المخاطر جزءًا أساسيًا من عملية التدقيق الداخلي، ويمكن تعريفها بأنها "تحديد وتقييم المخاطر التي تهدد الأهداف التنظيمية". يحتاج المدققون الداخليون إلى تحديد كيفية تأثير التغييرات في المجالات المختلفة على قدرة المنظمة على تحقيق أهدافها. وسيعملون بعد ذلك مع مجلس الإدارة وكبار المديرين لوضع استراتيجيات لإدارة تلك المخاطر. مقالات ذات صلة:مدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجيإستهلاك الأصول الثابتة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
