
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
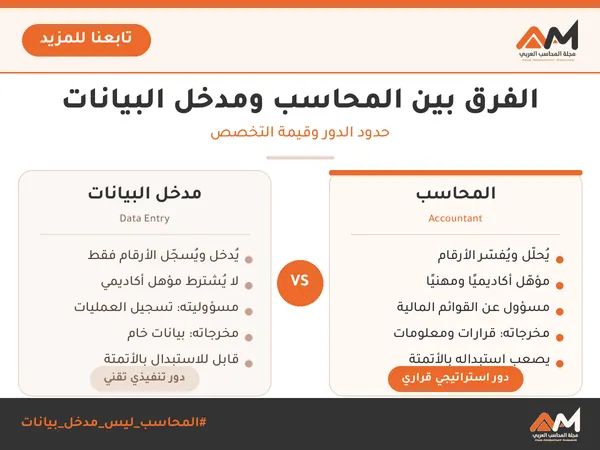 الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
 سؤال ؟ وجواب . مع مجلة المحاسب العربي
.jpg) العمر الإقتصادي للأصل
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
العمر الإقتصادي للأصل
عندما تشتري شركة آلة جديدة، فإن أحد أول القرارات المحاسبية هو: كم سنة ستستخدم هذه الآلة؟ الإجابة تحدد قسط الإهلاك السنوي، وبالتالي الربح المعلن لسنوات قادمة. وهذا القرار ليس سهلًا، لأن الآلة قد تبقى صالحة ماديًا عشرين عامًا، لكنها تصبح غير مجدية اقتصاديًا بعد ثمانية. المقصود بالعمر الاقتصادي العمر الاقتصادي للأصل هو الفترة التي يتوقع أن يظل الأصل خلالها منتجًا بكفاءة اقتصادية للمنشأة، ويعبر عنه بعدد السنوات أو بعدد الوحدات أو الساعات المتوقع إنتاجها. ويسميه معيار المحاسبة الدولي IAS 16 «العمر الإنتاجي» (Useful Life)، ويعرفه بأنه الفترة التي يتوقع أن يكون الأصل متاحًا فيها للاستخدام من جانب المنشأة، أو عدد وحدات الإنتاج المتوقع الحصول عليها منه. العمر المادي مقابل العمر الإنتاجي البندالعمر الماديالعمر الإنتاجي (الاقتصادي) السؤالمتى يتوقف الأصل عن العمل؟متى يتوقف عن كونه مجديًا للمنشأة؟ يحددهالتآكل والاستهلاك الفعليسياسة المنشأة والتقادم والجدوى العلاقةأطول غالبًاأقصر أو مساوٍ مثلًا: شركة نقل تبيع شاحناتها بعد خمس سنوات وفق سياستها، رغم أن الشاحنة تعمل خمس عشرة سنة. العمر الإنتاجي لدى هذه الشركة خمس سنوات، ويحسب الإهلاك على أساسه مع قيمة متبقية تعكس سعر البيع المتوقع. العوامل المحددة للعمر الإنتاجي الاستخدام المتوقع: عدد الورديات وطاقة التشغيل. التآكل المادي: مع مراعاة برنامج الصيانة. التقادم الفني: ظهور تقنيات أحدث وأكفأ، كما شرحنا في التقادم. التقادم التجاري: تراجع الطلب على المنتج الذي ينتجه الأصل. القيود القانونية: مثل مدة عقد الإيجار أو الترخيص. المراجعة السنوية وتغيير التقدير يلزم IAS 16 المنشأة بمراجعة العمر الإنتاجي والقيمة المتبقية وطريقة الإهلاك في نهاية كل سنة مالية على الأقل. وإذا تغير التقدير، يعالج وفق IAS 8 على أنه تغيير في تقدير محاسبي بأثر مستقبلي: لا تعدل السنوات السابقة، بل يوزع صافي القيمة الدفترية المتبقية على العمر المتبقي الجديد. مثال رقمي آلة تكلفتها 600,000 جنيه، بلا قيمة متبقية، وعمرها الإنتاجي المقدر 10 سنوات، وتهلك بطريقة القسط الثابت. الإهلاك السنوي = 600,000 ÷ 10 = 60,000 جنيه. بعد 4 سنوات: مجمع الإهلاك = 240,000، وصافي القيمة الدفترية = 360,000 جنيه. في بداية السنة الخامسة ظهر جيل جديد من الآلات، فقدرت الإدارة أن الآلة ستستخدم 4 سنوات أخرى فقط (عمر كلي 8 سنوات بدل 10). الإهلاك الجديد = 360,000 ÷ 4 = 90,000 جنيه سنويًا، بدل 60,000. لا تعدل السنوات الأربع الماضية. القيد السنوي من السنة الخامسة: من حـ/ مصروف الإهلاك 90,000، إلى حـ/ مجمع الإهلاك 90,000. أثر التغيير على الربح قبل الضريبة = 90,000 − 60,000 = 30,000 جنيه نقصًا سنويًا، ويجب الإفصاح عن طبيعته ومبلغه. وإذا كان التقادم حادًا لدرجة أن القيمة القابلة للاسترداد أقل من 360,000، يجب أولًا اختبار الاضمحلال وفق IAS 36. لماذا يهم التقدير الدقيق؟ إطالة العمر الإنتاجي دون مبرر تخفض الإهلاك وتضخم الأرباح، وتقصيره دون مبرر يخفض الأرباح ويضعف قابلية المقارنة. لذلك يراجع المراجع هذه التقديرات ويقارنها بالواقع الفعلي، مثل بيع أصول بأرباح كبيرة متكررة، وهي إشارة إلى أن الأعمار المقدرة أقصر من الحقيقية. ولأهداف الإهلاك عمومًا راجع أهمية وأهداف حساب الإهلاك، ولطريقة بديلة طريقة القسط المتناقص للإهلاك، وللتفاصيل الكاملة شرح IAS 16 وشرح IAS 8. الأسئلة الشائعة هل يجوز أن يكون العمر الإنتاجي للأرض محددًا؟ الأرض لا تهلك عادة لأن عمرها غير محدد، باستثناء حالات مثل المحاجر ومواقع الدفن. هل تتبع الشركة العمر الضريبي؟ لا يلزم؛ العمر المحاسبي يعكس الاستخدام المتوقع، والضريبي تحدده القوانين، والفرق ينشئ ضريبة مؤجلة. هل يمكن أن يكون للأصل الواحد أعمار متعددة؟ نعم، إذا كانت له مكونات جوهرية مختلفة الأعمار، مثل محرك الطائرة وهيكلها، فيهلك كل مكون منفصلًا. مقالات ذات صلة:مصروفات التأسيس - موضوع للنقاشالنظم المحاسبية وأثار التشغيل الالكتروني عليهاالمحاسبة النشأة والتطوير
المحاسبة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
تكلفة الأصول الثابتة الاعتراف والقياس الأولي وفق المعايير المحاسبية
عند شراء أصل ثابت، كآلة أو مبنى أو سيارة، لا تقتصر تكلفته على سعر الفاتورة. فالمعيار الدولي IAS 16 يحدد ما يضاف إلى التكلفة وما يحمل مصروفًا. والخطأ هنا يؤثر في قيمة الأصل وإهلاكه لسنوات طويلة. شروط الاعتراف يعترف بالبند أصلًا ثابتًا إذا: كان من المرجح تدفق منافع اقتصادية مستقبلية منه للمنشأة. أمكن قياس تكلفته بموثوقية. عناصر التكلفة 1. سعر الشراء بما في ذلك الرسوم الجمركية وضرائب الشراء غير القابلة للاسترداد، مخصومًا منه الخصم التجاري والتخفيضات. 2. التكاليف المنسوبة مباشرة اللازمة لإيصال الأصل إلى موقعه وحالته الجاهزة للتشغيل كما تقصد الإدارة: تكاليف تجهيز الموقع. تكاليف النقل والمناولة الأولية. تكاليف التركيب والتجميع. تكاليف اختبار التشغيل. الأتعاب المهنية كالمهندسين والمعماريين. مزايا العاملين الناشئة مباشرة عن إنشاء الأصل. 3. تكاليف الإزالة والتفكيك وإعادة الموقع القيمة الحالية للتكاليف المقدرة لإزالة الأصل في نهاية عمره إذا كانت التزامًا على المنشأة، ويقابلها مخصص وفق IAS 37. ما لا يدخل في التكلفة تكاليف افتتاح منشأة جديدة. تكاليف تقديم منتج جديد والإعلان عنه. تكاليف تدريب العاملين. التكاليف الإدارية والعمومية. الضرائب القابلة للاسترداد كضريبة القيمة المضافة. تكاليف التشغيل بعد جاهزية الأصل والخسائر التشغيلية الأولية. مثال محلول استوردت شركة آلة بالبيانات التالية (بالجنيه): البندالمبلغالمعالجة سعر القائمة500,000يدخل خصم تجاري 10%(50,000)يخصم رسوم جمركية30,000تدخل ضريبة قيمة مضافة قابلة للخصم63,000لا تدخل (أصل ضريبي) نقل حتى المصنع10,000يدخل تركيب واختبار20,000يدخل تدريب العمال على التشغيل15,000مصروف القيمة الحالية لتكلفة التفكيك المستقبلية25,000تدخل مع مخصص تكلفة الآلة = 500,000 − 50,000 + 30,000 + 10,000 + 20,000 + 25,000 = 535,000 جنيه من مذكورينح/ الآلات 535,000ح/ ضريبة القيمة المضافة 63,000ح/ مصروف التدريب 15,000إلى مذكورينح/ الموردين والبنك 588,000ح/ مخصص تكاليف التفكيك 25,000 ويحسب الإهلاك على 535,000، ويستهلك المخصص بزيادة دورية تمثل مرور الزمن. القياس اللاحق بعد الاعتراف تختار المنشأة نموذج التكلفة أو نموذج إعادة التقييم لكل فئة من الأصول. وللمشكلات العملية في الإهلاك راجع مشكلات الإهلاك في الواقع العملي، وللمفاهيم العامة دراسة مختصرة عن الأصول الثابتة. الأسئلة الشائعة هل تضاف فوائد القرض الممول للأصل إلى تكلفته؟ نعم إذا كان أصلًا مؤهلًا يستغرق فترة طويلة لتجهيزه، وفق IAS 23. هل قطع الغيار أصول ثابتة؟ القطع الرئيسية التي تستخدم أكثر من فترة تعد أصولًا ثابتة، والباقي مخزون. مقالات ذات صلة:أهمية وجود المحاسب في الشركات من حارس الأرقام إلى رائد القرارالفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصصاتعلم تسجيل القيود المحاسبية مع حوار ممتع بين الاصحاب
المحاسبة المالية
- بواسطة وائل مراد
- 27 سبتمبر 2026
الفرق بين الإهلاك والاستهلاك والإطفاء والاضمحلال بالأمثلة والقيود
"إهلاك" أم "استهلاك" أم "إطفاء" أم "اضمحلال"؟ أربعة مصطلحات تتكرر في القوائم المالية وكثيرًا ما تُستخدم بالخطأ مكان بعضها. كلها تخفض قيمة أصل في الدفاتر، لكن لكل منها أصلًا مختلفًا وسببًا مختلفًا ومعيارًا مختلفًا. في هذا المقال نوضح الفرق بين الإهلاك والاستهلاك والإطفاء والاضمحلال بجدول مقارنة وأمثلة محلولة وقيود يومية. الإجابة المختصرة المصطلح ينطبق على الفكرة المرجع الإهلاك (Depreciation) الأصول الثابتة الملموسة: مبانٍ، آلات، سيارات توزيع منتظم للتكلفة على العمر الإنتاجي IAS 16 الإطفاء أو الاستهلاك (Amortization) الأصول غير الملموسة محددة العمر: برامج، براءات، تراخيص توزيع منتظم للتكلفة على العمر الإنتاجي IAS 38 النفاد (Depletion) الموارد الطبيعية: مناجم، آبار نفط توزيع التكلفة حسب الكمية المستخرجة ممارسة صناعية مع IAS 16 وIFRS 6 الاضمحلال (Impairment) أي أصل تقريبًا، ومنه الشهرة تخفيض استثنائي عندما تقل القيمة القابلة للاسترداد عن الدفترية IAS 36 ملاحظة عن الترجمة: في كثير من الكتب العربية، خاصة في مصر، يُستخدم "الإهلاك" للأصول الملموسة و"الاستهلاك" للأصول غير الملموسة، بينما تستخدم ترجمات أخرى "الاستهلاك" للملموسة و"الإطفاء" لغير الملموسة. المهم هو نوع الأصل لا الكلمة. أولًا: الإهلاك يوزع تكلفة الأصل الثابت الملموس على السنوات التي يستفاد منه فيها. القيمة القابلة للإهلاك = التكلفة − القيمة التخريدية المتوقعة. والطرق الأشهر: القسط الثابت: نفس المبلغ كل سنة. القسط المتناقص: مبلغ أكبر في السنوات الأولى، مناسب للأصول التي تفقد كفاءتها سريعًا. وحدات الإنتاج: حسب الاستخدام الفعلي، مثل عدد الكيلومترات أو ساعات التشغيل. مثال: آلة بتكلفة 120,000 العمر الإنتاجي 5 سنوات، والقيمة التخريدية 20,000. القسط الثابت = (120,000 − 20,000) ÷ 5 = 20,000 سنويًا. القسط المتناقص بضعف المعدل (40%): السنة الأولى 120,000 × 40% = 48,000، والثانية (120,000 − 48,000) × 40% = 28,800، مع التوقف عند الوصول للقيمة التخريدية. البيان مدين دائن مصروف الإهلاك 20,000 مجمع إهلاك الآلات 20,000 قارن الطرق على أصولك مباشرة باستخدام حاسبة الإهلاك. ثانيًا: الإطفاء (استهلاك الأصول غير الملموسة) نفس فكرة الإهلاك، لكن للأصول غير الملموسة محددة العمر. أما الأصول غير الملموسة غير محددة العمر، مثل بعض العلامات التجارية والشهرة، فلا تُطفأ بل تُختبر للاضمحلال سنويًا. مثال: رخصة برنامج محاسبي لمدة 3 سنوات بتكلفة 90,000 البيان مدين دائن مصروف إطفاء الأصول غير الملموسة 30,000 مجمع إطفاء البرامج 30,000 ثالثًا: النفاد للموارد الطبيعية التي تنضب بالاستخراج. مثال: محجر تكلفته 1,000,000 ويحتوي على 500,000 طن، واستُخرج هذا العام 60,000 طن. معدل النفاد = 1,000,000 ÷ 500,000 = 2 للطن، ومصروف النفاد = 60,000 × 2 = 120,000. رابعًا: الاضمحلال الاضمحلال ليس توزيعًا منتظمًا بل حدث استثنائي: عندما تصبح القيمة الدفترية للأصل أعلى من المبلغ القابل للاسترداد، وهو الأعلى من القيمة العادلة ناقصًا تكاليف البيع والقيمة الاستخدامية. مثال: الآلة نفسها بعد سنتين القيمة الدفترية بعد سنتين بالقسط الثابت = 120,000 − 40,000 = 80,000. ظهرت تقنية جديدة جعلت الآلة أقل كفاءة، فأصبحت قيمتها العادلة ناقصًا تكاليف البيع 55,000 وقيمتها الاستخدامية 60,000. المبلغ القابل للاسترداد = الأعلى = 60,000. خسارة الاضمحلال = 80,000 − 60,000 = 20,000. الإهلاك في السنوات الثلاث الباقية يُعاد حسابه = (60,000 − 20,000) ÷ 3 = 13,333 سنويًا. البيان مدين دائن خسارة اضمحلال الأصول 20,000 مجمع خسائر الاضمحلال (أو مجمع الإهلاك) 20,000 الأرقام في الأمثلة افتراضية لغرض الشرح فقط. الفروق الجوهرية في سطور الانتظام: الإهلاك والإطفاء والنفاد منتظمة ومخطط لها من يوم الشراء، والاضمحلال مفاجئ ومرتبط بحدث أو مؤشر. العكس: الإهلاك لا يُعكس، أما خسارة الاضمحلال فيجوز عكسها لاحقًا إذا تحسنت التقديرات، ما عدا اضمحلال الشهرة. الأثر الضريبي: مصروف الإهلاك مقبول ضريبيًا غالبًا وفق نسب يحددها القانون، بينما قد لا تُقبل خسائر الاضمحلال إلا عند البيع الفعلي، فينشأ فرق ضريبي مؤجل. أخطاء شائعة إهلاك الأراضي، مع أن الأرض عادة لا تُهلك لأن عمرها غير محدد. الاستمرار في إطفاء الشهرة في قوائم تُعد وفق المعايير الدولية الكاملة. عدم مراجعة العمر الإنتاجي والقيمة التخريدية سنويًا كما يطلب IAS 16. استخدام نسب الإهلاك الضريبية في الدفاتر المحاسبية دون تقييم العمر الإنتاجي الفعلي. أسئلة شائعة هل الإهلاك مصروف نقدي؟ لا. هو مصروف محاسبي لا يخرج بسببه نقد، لذلك يُضاف لصافي الربح عند إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة. متى يبدأ إهلاك الأصل؟ عندما يصبح الأصل متاحًا للاستخدام في موقعه وبالحالة التي قصدتها الإدارة، وليس من تاريخ الشراء بالضرورة. ما الفرق بين مجمع الإهلاك ومخصص الإهلاك؟ هما نفس الحساب بتسميتين، والتسمية الأدق "مجمع الإهلاك" لأنه تجميع لأقساط الإهلاك وليس مخصصًا لالتزام. اقرأ أيضًا المعيار المصري 10 الأصول الثابتة وإهلاكاتها المعيار المصري 23 الأصول غير الملموسة المعيار المصري 31 اضمحلال قيمة الأصول حاسبة الإهلاك بالطرق المختلفة
الضريبة المؤجلة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 30 سبتمبر 2026
دراسة حالة الضريبة المؤجلة بالأرقام: من الفروق المؤقتة إلى مطابقة السعر الفعلي (IAS 12)
الضريبة المؤجلة من أكثر البنود التي يتجنبها المحاسبون أو يحسبونها «بالتقريب»، ثم يُفاجَؤون بملاحظة المراجع الخارجي. في هذه الدراسة نحسبها لشركة واحدة من البداية للنهاية: الفروق المؤقتة، والأرصدة المؤجلة، ومصروف الفترة، والضريبة الجارية، ثم نطابق السعر الفعلي للضريبة مع السعر القانوني حتى آخر جنيه. الشركة والأرقام افتراضية للتوضيح، وسعر الضريبة 22.5% (سعر ضريبة الشركات في مصر). يمكنك إدخال الأرقام نفسها في حاسبة الضريبة المؤجلة لتحصل على النتائج ذاتها، ثم تجربة أرقامك. بيانات الشركة عن السنة الربح المحاسبي قبل الضريبة 1,000,000 مصروفات غير قابلة للخصم نهائيًا 40,000 (غرامات وتبرعات غير معتمدة ضريبيًا) سعر الضريبة 22.5% صافي الضريبة المؤجلة أول السنة التزام 13,500 ولدى الشركة ثلاثة بنود تختلف قيمتها في الدفاتر عن قيمتها عند مصلحة الضرائب: الآلات والمعدات: تُهلك ضريبيًا بمعدلات أسرع من المحاسبية، فصافي قيمتها الضريبية أقل من الدفترية. مخصص ضمان المبيعات: يُحمَّل محاسبيًا عند البيع، لكن الضرائب لا تقبل خصمه إلا عند الصرف الفعلي. مخصص الخسائر الائتمانية المتوقعة للعملاء: تُكوّنه الشركة وفق IFRS 9، ولا يُخصم ضريبيًا إلا عند الإعدام الفعلي للدين. بدأت الشركة تكوينه هذه السنة. الخطوة الأولى: الفروق المؤقتة أول السنة وآخرها البند القيمة الدفترية آخر السنة الأساس الضريبي الفرق آخر السنة الفرق أول السنة نوعه آلات ومعدات (أصل) 800,000 650,000 150,000 80,000 خاضع للضريبة مخصص ضمان المبيعات (التزام) 50,000 صفر 50,000 20,000 قابل للخصم العملاء بعد المخصص (أصل) 180,000 200,000 20,000 صفر قابل للخصم القاعدة المختصرة: الأصل الذي قيمته الدفترية أكبر من أساسه الضريبي يولد فرقًا خاضعًا للضريبة (ضريبة ستُدفع لاحقًا)، والالتزام الذي قيمته الدفترية أكبر من أساسه الضريبي يولد فرقًا قابلًا للخصم (ضريبة ستُوفَّر لاحقًا)، والعكس صحيح. الخطوة الثانية: الأرصدة الضريبية المؤجلة البند آخر السنة × 22.5% أول السنة × 22.5% التزام ضريبي مؤجل (الآلات) 33,750 18,000 أصل ضريبي مؤجل (الضمان) (11,250) (4,500) أصل ضريبي مؤجل (العملاء) (4,500) صفر صافي الالتزام الضريبي المؤجل 18,000 13,500 الشركة تحقق أرباحًا منتظمة، فمن المرجح أن تستفيد من الأصول المؤجلة مستقبلًا، ولذلك نعترف بها كاملة. ولأن الأرصدة كلها لدى جهة ضريبية واحدة، نعرضها بالصافي. الخطوة الثالثة: مصروف الضريبة المؤجلة صافي الالتزام زاد من 13,500 إلى 18,000، فالزيادة 4,500 مصروف ضريبة مؤجلة. وبطريقة أخرى: صافي الفروق الخاضعة للضريبة زاد من 60,000 (80,000 − 20,000) إلى 80,000 (150,000 − 50,000 − 20,000)، والزيادة 20,000 × 22.5% = 4,500. الخطوة الرابعة: الضريبة الجارية من الإقرار الربح المحاسبي قبل الضريبة 1,000,000 (+) مصروفات غير قابلة للخصم نهائيًا 40,000 (−) زيادة الإهلاك الضريبي عن المحاسبي (150,000 − 80,000) (70,000) (+) الزيادة في مخصص الضمان غير المخصوم (50,000 − 20,000) 30,000 (+) مخصص الخسائر الائتمانية غير المخصوم 20,000 الربح الخاضع للضريبة 1,020,000 الضريبة الجارية 22.5% 229,500 الخطوة الخامسة: مطابقة السعر الفعلي إجمالي مصروف الضريبة في قائمة الدخل = 229,500 جارية + 4,500 مؤجلة = 234,000، أي سعر فعلي 23.4% بدل 22.5%. ويطلب IAS 12 الإفصاح عن هذه المطابقة: الربح المحاسبي × السعر القانوني (1,000,000 × 22.5%) 225,000 (+) أثر المصروفات غير القابلة للخصم (40,000 × 22.5%) 9,000 مصروف الضريبة في قائمة الدخل 234,000 لاحظ أن الفروق المؤقتة لا تظهر في المطابقة: أثرها على الضريبة الجارية يُلغيه تمامًا أثرها على الضريبة المؤجلة. الفرق بين السعرين سببه الفروق الدائمة فقط. إذا لم تتطابق عندك الأرقام بهذه الطريقة، فغالبًا هناك خطأ في حساب المؤجلة. القيود المحاسبية الضريبة الجارية من حـ/ مصروف الضريبة الجارية 229,500 إلى حـ/ ضرائب الدخل المستحقة 229,500 الضريبة المؤجلة من حـ/ مصروف الضريبة المؤجلة 4,500 إلى حـ/ التزامات ضريبية مؤجلة 4,500 وفي قائمة المركز المالي يظهر التزام ضريبي مؤجل 18,000 ضمن الالتزامات غير المتداولة، ولا يُقسم إلى متداول وغير متداول. أخطاء شائعة حساب المؤجلة من فرق الإهلاك السنوي فقط بدل الفرق التراكمي بين القيمة الدفترية والأساس الضريبي؛ النتيجة تنحرف كل سنة عن السابقة. معاملة الفروق الدائمة كمؤقتة (مثل الغرامات)، فتنشأ ضريبة مؤجلة لن تُعكس أبدًا. الاعتراف بأصل مؤجل كامل لشركة خاسرة دون دليل على أرباح ضريبية مستقبلية. نسيان إعادة القياس عند تغير سعر الضريبة بقانون صادر؛ كل الأرصدة تُحسب بالسعر الجديد والفرق يُحمّل على الفترة. عدم عمل المطابقة بين السعر الفعلي والقانوني؛ هي أسرع طريقة لاكتشاف الخطأ قبل المراجع. أسئلة شائعة هل ينطبق هذا على معيار المحاسبة المصري؟ نعم، معيار المحاسبة المصري رقم 24 «ضرائب الدخل» يقوم على منهج الميزانية نفسه في IAS 12، والخطوات أعلاه تنطبق عليه. ماذا لو كانت الشركة في الإمارات بسعر 9%؟ الخطوات واحدة ويتغير السعر فقط، مع مراعاة الشريحة المعفاة (375 ألف درهم) عند حساب السعر المتوقع تطبيقه على الفروق. اختر «الإمارات 9%» في الحاسبة وأدخل الفروق. وأين تُسجل ضريبة إعادة تقييم الأصول؟ في الدخل الشامل الآخر مع فائض إعادة التقييم نفسه، لا في قائمة الدخل. القاعدة: الضريبة المؤجلة تتبع البند الذي نشأت عنه. للمتابعة: مسار الامتثال الضريبي في الخليج ومصر، وحاسبة الضريبة المؤجلة.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
تعرف على الشكل النموذجى لقائمة الدخل الشامل
لم تعد قائمة الدخل تقتصر على الإيرادات والمصروفات المحققة. فهناك تغيرات في قيمة بعض الأصول والالتزامات لا تمر بالأرباح والخسائر، بل تسجل مباشرة في حقوق الملكية من خلال الدخل الشامل الآخر. وقائمة الدخل الشامل تجمع الاثنين لتعرض الأداء الكامل للمنشأة خلال الفترة. مكونات القائمة 1. الأرباح أو الخسائر الإيرادات والمصروفات المعترف بها في الربح: المبيعات، وتكلفة المبيعات، والمصروفات التشغيلية، وإيرادات وتكاليف التمويل، والضرائب. 2. الدخل الشامل الآخر بنود الدخل والمصروف التي تتطلب المعايير أو تسمح بالاعتراف بها خارج الربح، وتقسم إلى: بنود لن يعاد تصنيفها إلى الأرباح والخسائر: فائض إعادة تقييم الأصول الثابتة وفق IAS 16، وإعادة قياس خطط المزايا المحددة وفق IAS 19، والتغير في القيمة العادلة لاستثمارات حقوق ملكية اختيرت لها هذه المعالجة. بنود قد يعاد تصنيفها لاحقًا: فروق ترجمة العمليات الأجنبية وفق IAS 21، والجزء الفعال من تحوطات التدفقات النقدية، والتغير في القيمة العادلة لأدوات دين مقاسة بالقيمة العادلة من خلال الدخل الشامل الآخر. 3. إجمالي الدخل الشامل الربح + الدخل الشامل الآخر، موزعًا بين مالكي الشركة الأم والحصص غير المسيطرة. ويجوز عرض قائمة واحدة متصلة، أو قائمتين: قائمة أرباح وخسائر، تليها قائمة تبدأ بالربح وتعرض الدخل الشامل الآخر. ما الذي يتغير مع IFRS 18؟ اعتبارًا من 1 يناير 2027 يحل IFRS 18 محل IAS 1، ويغير شكل قسم الأرباح والخسائر جوهريًا: تبويب الإيرادات والمصروفات في فئات: التشغيل، والاستثمار، والتمويل، والضرائب، والعمليات غير المستمرة. مجاميع فرعية إلزامية: ربح التشغيل، والربح قبل التمويل والضرائب. الإفصاح عن مقاييس الأداء المحددة من الإدارة ومطابقتها مع المجاميع المعيارية. إرشادات أوضح للتجميع والتفصيل، وإفصاح عن طبيعة بعض المصروفات عند عرضها حسب الوظيفة. أما قسم الدخل الشامل الآخر فلا يتغير جوهريًا. نموذج محلول (بالألف جنيه) البيانالمبلغ الإيرادات10,000 تكلفة المبيعات(6,000) مجمل الربح4,000 مصروفات البيع والتوزيع والإدارية(2,200) ربح التشغيل1,800 إيرادات استثمارات (فئة الاستثمار)200 الربح قبل التمويل والضرائب2,000 مصروفات التمويل(300) الربح قبل الضرائب1,700 ضريبة الدخل 22.5%(382.5) ربح السنة1,317.5 الدخل الشامل الآخر فائض إعادة تقييم أراض (بعد الضريبة) - لا يعاد تصنيفه500 فروق ترجمة عملية أجنبية - قد يعاد تصنيفها(100) الدخل الشامل الآخر400 إجمالي الدخل الشامل للسنة1,717.5 ويلاحظ أن فائض إعادة التقييم لا يمر أبدًا بالأرباح والخسائر حتى عند بيع الأرض، بل يحول مباشرة إلى الأرباح المحتجزة. أما فروق الترجمة فتنقل إلى الأرباح والخسائر عند بيع العملية الأجنبية. لماذا يهم المستخدم؟ الربح وحده قد يخفي تغيرات مهمة في قيمة الأصول. بنود الدخل الشامل الآخر أكثر تقلبًا وأقل ارتباطًا بالأداء التشغيلي، فتحلل منفصلة. ربح التشغيل الموحد بعد IFRS 18 يسهل المقارنة بين الشركات. ولوظائف القوائم المالية عمومًا راجع وظائف القوائم المالية، وللنموذج الأساسي لإعادة التقييم IAS 16. الأسئلة الشائعة هل ربحية السهم تحسب على الربح أم على الدخل الشامل؟ على ربح السنة المنسوب لمالكي الشركة الأم، لا على إجمالي الدخل الشامل. هل تتأثر القوائم المقارنة بتطبيق IFRS 18؟ نعم، يطبق بأثر رجعي، فتعدل أرقام سنة المقارنة لتعرض بالشكل الجديد. مقالات ذات صلة:التكلفة التاريخية ما لها وما عليهارأس المالالقيمة حالية
