
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
المحاسبة المالية
- بواسطة فريق اعداد المجلة
- 18 فبراير 2025يُقرأ الآن
الخصم المكتسب والمسموح به بطريقة بسيطة جداً
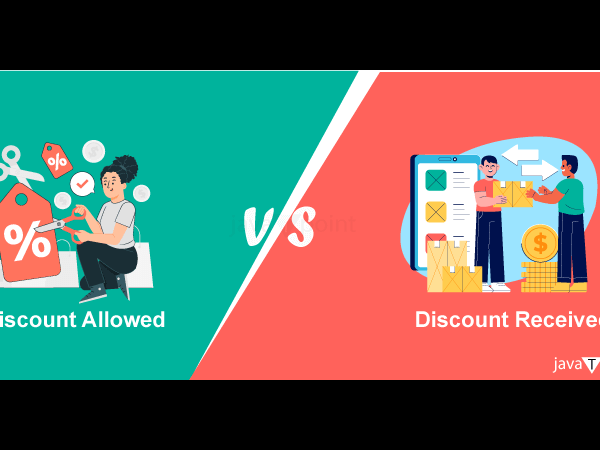
الخصم المكتسب والمسموح به بطريقة بسيطة جداً ما هو الخصم المكتسب والخصم المسموح به ؟ الخصم المكتسب هو الخصم الذي يمنحة المورد للمشتري مقابل شئ متفق علية و يظهر في الجانب الدائن من القيد ومدين بالنسبة للمورد " البائع " هو خصم يحصل عليه المشترى اذا دفع المبلغ فى المواعيد المتفق عليها ويكون دائن بالنسبة لدفاتر المشترى ومدين بالنسبة للمورد " البائع " الخصم المسوح به لو نظرنا إلى عكس ما ذكرناه بالاعلى يعني من الجهة المقابلة نستنتج ان الخصم المسموح به تقوم به جهة " المورد " معينة بمنحة للجهة الاخرى " المشتري "للاستفادة بهذا الخصم ويكون دائن في دفاتر الأخر " المشتري " حيث يعتر إيراد أو خصم من قيمة المشتريات . ما هي طبيعة الحساب هل هو مدين ام دائن ؟ يمكننا القول بان الحساب مدين دائن في نفس الوقت كيف ذلك أولا : مدين بالنسبة لدفاتر البائع " المورد " حيث أنها تعتر مصروف يمنحة للعميل ثانياً : دائن بالنسبنة للمشتري حيث تعتبر إيراد له او يمكنة خصم المبلغ من قيمة المشتريات إذن فهذا الحساب مدين دائن في نفس الوقت هل الخصم المكتسب هو نفسة الخصم المسموح به أم بينهم إختلاف ؟ خصم مكتسب يعني خصم تم إكتسابة من الغير يعني هيكون من وجهة نظر المشتري وفي المقابل الخصم المسموح به يعني جهة مانحة يعني هي اللي بتسمح بالخصم ده للمشتري يبقى هو نفس الخصم لكن يممكننا القول بانه مكتسب او مسموح به من خلال نظرتك لهذا الخصم هل انت مشتري أم بائع وعلى اساسة تستطيع ان تسمي هذا الخصم إما مكتسب او مسموح به يبقى نفس الخصم هو نفسة لكن يختلف بإختلاف النظرة للخصم ومن هنا نستنج السؤال الذي يخطر في بالك الان وهو ما هي المعالجة المحاسبية لهذا الخصم في دفاتر كل من المشتري والبائع ؟ أولاً : في دفاتر والبائع :- في دفاتر البائع وكما وضحنا اعلاه يعتبر مصروف أو خسارة من قيمة المشتريات يعني سوف يسجل هذا الخصم في الجانب المدين بقيمة الخصم ويكون القد كالتالي مثال : - في 1/1/2014 باعت مجلة المحاسب العربي عدد 1000 نسخة من الاعداد المطبوعة للمجلة إلى شركة وليد مراد للدعاية والإعلان بقيمة 1000 جنية وتم الإتفاق مع الشركة في حال تم السداد قبل موعد الإستحقاق الفعلي للدفع سوف يحصل على خصم بقمية 100 جنية . أولا : قيد الإثبات 1000 من حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) 1000 إلى حــــــ/ المبيعات قيد إثبات عملية المبيعات قامت شركة وليد مراد للدعاية والإعلان بتاريخ 5/1/2014 بسداد قيمة المستحق عليها ما يعني انها سوف تستفيد بالخصم ويكون القيد كالتالي : - من مذكورين 900 حــــــ/ الصندوق 100 حــــــ/ الخصم المسموح 1000 إلى حــــــ/ المدينين ( شركة وليد مراد للدعاية والإعلان ) ثانياً : في دفاتر المشتري أولا : قيد الإثبات 1000 من حــــــ/ المشتريات 1000 إلى حــــــ/ الدائنين ( مجلة المحاسب العربي ) أولا : عند السداد 1000 من حــــــ/ الدائنين ( مجلة المحاسب العربي ) إلى مذكورين 900 إلى حــــــ/ البنك ، الصندوق 100 إلى حــــــ/ خصم مكتسب ما هي انواع الخصم ؟ يمنح الخصم عاده من الشركات البائعه لمنتج معين سواء أكانت شركات صناعيه أو تجاريه و ذلك بغرض تنشيط مبيعاتها . وانواع الخصم هي : - الخصم التجارى : وهو ينتج من التفاوض على السعر وهذا الخصم يستبعد من سعر الشراء ويتم تسجيل المشتريات بالصافى ( أى ان الخصم لا يسجل بالدفاتر ) خصم الكميه : وهو مقابل شراء كميات كبيره من المنتج حيث يضع البائع شرائح بالكميات ونسب الخصم . الخصم النقدى : ويمنح من البائع للمشترى فى حاله البيع الآجل اذا قام المشترى بالسداد خلال فتره محدده وهنا يكون خصم مسموح به بالنسبه للبائع ( مصروفات) ويكون فى نفس الوقت خصم مكتسب بالنسبه للمشترى (ايراد) وهذا هو ما دار حولة موضع العدد مقالات ذات صلة:تعرف على ما هية الأوراق المالية في سطورمقارنة بين شركات الأشخاص وشركات الأموالالآثار السلبية المترتبة على عدم الاهتمام بالمخازن تحديث سبتمبر 2026لتطبيق قيود الخصم عمليًا جرّب تحديات القيود على الموقع، ولتنظيم فواتيرك وخصوماتها استخدم قوالب المحاسبة الجاهزة. راجعت هيئة التحرير هذا المقال في سبتمبر 2026.
جديد
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
التنظيم الإداري لإدارة المستودعات
التنظيم الإداري لإدارة المستودعات يتم تحديد التبعية الإدارية لإدارة المستودعات بحسب نظرة إدارة الشركة أو المصنع لهذه الإدارة، وحسب حجم الشركة سواء كانت كبيرة أو متوسطة...الخ. ووفقا لاختلاف طبيعة المهام، وهناك أكثر من تنظيم إداري يحدد تبعية إدارة المستودعات ومن تلك التنظيمات أو النماذج ما يلي: أولاً: التبعية المباشرة لمدير عام الشركة أو المؤسسة: في هذا التنظيم تتبع إدارة المستودعات مباشرة للمدير العام والهيكل التنظيمي التالي يوضح هذه التبعية: ثانياً: التبعية الإدارية لإدارة الإنتاج: في بعض المصانع أو الشركات تتبع إدارة المستودعات مدير إدارة الإنتاج؛ وذلك لارتباط مهام إدارة المستودعات بشكل مباشر بالعملية الإنتاجية، وهي إحدى الجهات التي تضمن استمرار عملية الإنتاج ويوضح ذلك الهيكل التنظيمي التالي: ثالثاً: التبعية الإدارية لإدارة المشتريات: نظراً للارتباط الوثيق بين إدارة المشتريات وإدارة المستودعات؛ فإن عدداً من الشركات والمؤسسات تقوم بربط المخازن / المستودعات بإدارة المشتريات، والهيكل التنظيمي التالي يوضح ذلك: رابعاً: التبعية الإدارية لإدارة المواد: يأخذ التوجه الحديث للإدارة بربط إدارتي المشتريات والمستودعات بإدارة واحدة هي إدارة المواد؛ وذلك لتتولى هذه الإدارة التنسيق بين الإدارتين بما يضمن تأمين المواد والأصناف للإدارات ووحدات الإنتاج بشكل سريع ومناسب وبأقل تكلفة ويوضح ذلك الهيكل التنظيمي التالي: وتتلخص المهام الخاصة بقسم المستودعات وفقا لهذا التنظيم فيما يلي: · استلام الأصناف: وهي المهمة التي يتم من خلالها قبول المواد والأصناف الواردة من جميع الموردين أو وحدات الإنتاج داخل الشركة أو المصنع. · التخزين: وتتمثل عملية التخزين فيما يلي: § إدارة المخازن والساحات التابعة لها. § تشغيل واستخدام معدات النقل والمناولة. § المحافظة على المخزون. · صرف المواد: وتتمثل هذه المهمة في صرف المواد المصنعة للعملاء أو تزويد الوحدات الإدارية داخل الشركة بالمواد والأصناف التي تحتاج إليها للقيام بمهامها. أسلوب المركزية واللامركزية: مفهوم مركزية التخزين: يقصد بمركزية التخزين وجود مخزن مركزي واحد يقوم بتموين كافة الإدارات والوحدات داخل الشركة أو المصنع باحتياجاتها من المواد والأصناف. مفهوم لامركزية التخزين: يقصد بلامركزية التخزين وجود أكثر من مخزن أو مستودع في مواقع مختلفة تابعة لجهات الاستخدام داخل الشركة أو المصنع. ويؤثر على اختيار الشركة والمؤسسة لأحد الأسلوبين المركزية أو اللامركزية أو الجمع بينهما عدد من العوامل والاعتبارات يمكن تلخيصها فيما يلي: 1- تنوع الأصناف المخزنة: عندما تتعدد الأصناف المخزنة بكميات ضخمة فإن وجود مخزن مركزي واحد يمكن من استيعابها بدرجة أكبر من وجود مستودعات صغيرة متعددة في ظل لا مركزية التخزين. 2- مراقبة المخزون: عندما يتم استخدام الأسلوب المركزي في حفظ المواد؛ فإنه يمكن إحكام الرقابة على المستودع بشكل أكبر بكثير من استخدام أسلوب اللامركزية، حيث يمكن اكتشاف المواد الراكدة والتالفة داخل المستودع بسهولة. 3- مساحة المستودعات: تحتاج الكميات المخزنة الضخمة إلى مساحات أقل عند تخزينها في مستودع كبير واحد بدلا من حفظها في أكثر من مستودع، فعلى سبيل المثال لن تتكرر المساحات المخصصة للممرات، وقد يصعب على الشركة توفير مستودع كبير مما يجعلها تقوم بإنشاء أكثر من مستودع. 4- طرق ومعدات المناولة: يرتبط هذا العامل بوجود عدة مستودعات، حيث يتطلب ذلك توفير معدات مناولة بعدد المستودعات الموجودة مما يضاعف تكاليف التخزين؛ لذلك قد يتطلب الأمر الاكتفاء بمستودع واحد لتخفيض التكاليف. 5- الفحص والاختبار: عند تعدد المستودعات فإن ذلك يتطلب وجود أكثر من جهة أو لجنة تتولى عمليات فحص واختبار المواد المستلمة، مما يساهم في رفع تكاليف الفحص والاختبار. 6- التنميط: يساهم وجود مستودع مركزي واحد في ضمان تنميط المواد المخزنة داخل المستودعات، كما يساهم في كشف المواد المتشابهة مما يسهل عمليات توحيد الأصناف المخزنة، بينما يصعب على إدارة المستودعات كشف الأصناف المتشابهة بسهولة في حالة تعدد المستودعات. 7- تقليل رأس المال المستثمر في المخزون: بشكل عام فإن حفظ الأصناف والمواد في مستودع مركزي واحد سوف يقلل من رأس المال المستثمر في المخزون بدلا من حفظ الصنف في أكثر من مستودع. 8- تكاليف النقل: عادة ما ترتفع تكاليف نقل المواد وشحنها في حالة وجود أكثر من مستودع. 9- الأمن والسلامة: بالرغم من التطور الكبير في مجال الأمن والسلامة ومعدات إطفاء الحريق على سبيل المثال؛ إلا أن تجميع المواد في المكان يجعلها عرضة لأية حادثة حريق قد تودي بجميع المواد المخزنة؛ مما يعني أن حفظ المواد في أكثر من مستودع قد يقلل من التكاليف أو المخاطر التي قد تنتج في حالة حدوث أية كارثة للمستودع المركزي. مقالات ذات صلة:أسس إثبات المصروفات والايراداتتعرف على أنواع المصروفات ؟هل تختلف مسميات الحسابات من منشأة لأخرى ؟
