
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
الاستثمار المالي
الاستثمار المالي الاستثمار المالي حيازة المستثمر لأصل مالي يتخذ أشكالاً مختلفة كالأسهم والسندات (2) وكل صك أو مستند له قيمة مالية . وتخصص البنوك التقليدية جزءً من أموالها للاستثمارات المالية مع أنها قد تتعرض قيمتها السوقية لانخفاض كبير مما يعرض استثماراتها لمخاطر عالية. ولهذا فهي تركز على الاستثمار في الأوراق المالية التي تمثل صكوك مديونية كالسندات في صورها المختلفة وشهادات الإيداع وتخفض استثماراتها في الأوراق المالية التي تمثل صكوك ملكية كالأسهم . وتأتي السندات الحكومية وأذونات الخزينة التي تصدرها الحكومة في مقدمة صكوك المديونية التي تستثمر فيها البنوك التقليدية نظراً لانخفاض المخاطرة فيها . ثم يأتي بعد ذلك الاستثمار في شهادات الإيداع القابلة للتداول والتي تصدرها البنوك التقليدية الأخرى والتي تتميز بأمانها النسبي وعوائدها المرتفعة(1) . وتحصل البنوك على الأرباح الناتجة عن بيع الأوراق المالية لأن هذه الأوراق عادة ما تصدر بقيمة إسمية محددة وتتغير أسعارها كسائر السلع بالزيادة والنقصان ودخول البنوك في عمليات شراء هذه الأوراق عند انخفاض أسعارها وبيعها عند إرتفاعها وحصولها على الفرق بين ثمن الشراء وثمن البيع(2). ومن ناحية أخرى فإنها قد تقوم بهذه العملية كخدمة مصرفية تقدم لعملاءها وتكون وسيط في عمليات شراء وبيع الأوراق المالية وتتقاضى عمولة على ذلك . وتقوم البنوك الإسلامية بالتعامل في هذه الأوراق المالية وهي الأسهم على أن تكون ضمن أحكام الشريعة الإسلامية أما السندات فلا يتم التعامل بها لأنها محظورة شرعاً لما يشوبها من الربا المحرم ، حيث أن العوائد المحددة سلفاً بنسبة مئوية معينة من قيمة السند ما هي إلا الربا المحرم في الشريعة الإسلامية. وتقوم العديد من البنوك الإسلامية بالتعامل بالأسهم من جانبين في الغالب : 1- كأحد أوجه استثماراتها وتحصل منها على أرباح عبارة عن الفرق بين سعر شراء السهم وسعر بيعه . 2- كخدمة مصرفية تقدمها للعملاء بناء على أوامرهم وتحصل على عمولة مقابل ذلك (1) . 3- تقسيم الاستثمار بحسب الملكية : يمكن تقسيم الاستثمارات بحسب الملكية إلى الأنواع التالية : أولاً : الاستثمار الخاص يمول الأفراد أو الشركات هذا النوع من الاستثمارات من الأرباح غير الموزعة أو مدخرات الأفراد الشخصية أو عن طريق الإقتراض ، وتستغل هذه الأموال وتوظف بهدف الحصول على العائد لصالح الفرد أو الشركة بما يحقق مصلحة المجتمع ككل . وهذا النوع من الاستثمارات يمكن أن يمارس الأنشطة المختلفة في عملية الاستثمار والصيغ الإسلامية المباحة ضمن ضوابط الشريعة الإسلامية سواء من الأفراد أو الشركات . ويتخذ في العادة أشكالاً مختلفة تبعاً للفترة الزمنية التي يراد فيها الاستثمار قد تكون طويلة أو متوسطة أو قصيرة الأجل . (2) خالد المشعل، الجانب النظري لدالة الاستثمار ، مرجع سابق ، ص 12 . (1) منير صالح هندي ، إدارة البنوك التجارية ، مرجع سابق ، ص 221-222 . (2) نصر الدين فضل المولى ، المصارف الإسلامية ، دار العلم للطباعة والنشر ، جدة ط1، 1405هـ ،ص202 (1) نصر الدين فضل المولى محمد ، نفس المرجع السابق ، ص 203 . مقالات ذات صلة:أهداف البنوك الإسلاميةالبنوك الإسلامية والتقليديةأهمية الاستثمار المالي قصير الأجل
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
الأسهم (الأوراق المالية)
يمكن أن تكون سندات الملكية من نوعين عامين: الأسهم العادية والأسهم المفضلة. يتم استخدام الأسهم العادية من قبل جميع الشركات ، بينما يصدر عدد قليل فقط من الشركات الأسهم الممتازة. الأسهم العادية المباعة § المساهمون العاديون هم أصحاب الشركة . § نتيجة لملكيتهم للأسهم العادية ، يشارك المساهمون في القيادة وإدارة الشركة من خلال حقهم في التصويت. § يمتلك المساهمون الأكثر شيوعًا الحقوق والتوقعات التالية: v الحق في التصويت - في الاجتماع السنوي للمساهمين ( أهم تصويت هو انتخاب أيتولى مجلس الإدارة الإشراف على إدارة الشركة نيابة عن المساهمين) v الحق في الحصول على أرباح الأسهم ، إذا تم الإعلان عن أرباح مشتركة. v الحق في شراء أسهم إصدار جديد إذا كان للأسهم حق الشفعة . ü تمنح حقوق الأولوية للمساهمين العاديين الحق في شراء أي إصدارات إضافية للأسهم بما يتناسب مع نسب ملكيتهم الحالية. مزايا للمُصدر 1. لا تتطلب الأسهم العادية عائد ثابت ؛ يتم دفع أرباح الأسهم من الأرباح عند توفرها. 2. لا يوجد تاريخ استحقاق محدد لسداد رأس المال. 3. بيع الأسهم العادية يزيد من الجدارة الائتمانية للشركة من خلال توفير المزيد من حقوق الملكية. 4. غالبًا ما تكون الأسهم العادية أكثر جاذبية للمستثمرين من الديون لأنها تنمو في قيمتها مع نجاح الشركة. عيوب المصدر 1. توزيعات الأرباح النقدية على الأسهم العادية ليست معفاة من الضرائب من قبل الشركة ، وبالتالي يجب دفعهامن الأرباح بعد خصم الضرائب. 2. عادة ما يتم تخفيف السيطرة (حقوق التصويت) حيث يتم بيع المزيد من الأسهم العادية. 3. تخفف مبيعات الأسهم العادية الجديدة ربحية السهم المتاحة للمساهمين الحاليين. 4. عادة ما تكون تكاليف الاكتتاب أعلى بالنسبة لقضايا الأسهم العادية. 5. قد يؤدي الكثير من حقوق الملكية إلى رفع متوسط تكلفة رأس مال الشركة فوق المستوى الأمثل. 6. قد يؤدي التضخم إلى زيادة عائدات إصدارات السندات الجديدة وتقليل الطلب على الأسهم العادية. علاوة على ذلك ، فإن تكاليف الفائدة المرتفعة تقلل الأموال المتاحة لتوزيعات الأرباح. · لأن المساهمين غير مضمونين عائدًا سنويًا مثل الفائدة وهم عادةً الأخيرون تلك التي ستحصل على أي توزيع للأصول في حالة تصفية الشركة ، ملكية الأسهم (الأسهم) تنطوي على قدر معين من المخاطر للمساهمين. · السهم القيمة الاسمية للسهم تمثل العاصمة القانونية. إنها قيمة عشوائية يتم تعيينها للمخزون قبل أن يتم تحديد المخزون صادر. كما أنه يمثل الحد الأقصى لمسؤولية المساهم. الأسهم الممتازة § الأسهم الممتازة هي هجين ، أو تقاطع ، بين الأسهم العادية والسندات. في بعض النواحي ، الأسهم المفضلة هي يشبه الأسهم العادية وفي بعض النواحي ، يشبه السندات. § يشبه السهم المفضل السندات في خمس طرق رئيسية § لا يصوت المساهمون المفضلون عادة على القضايا في الاجتماع السنوي. § يحصل حملة الأسهم المفضلون بشكل عام على أرباح الأسهم قبل المساهمين العاديين. § يحصل المساهمون المفضلون على الأفضلية على المساهمين العاديين في توزيع الأصول في التصفية § عادةً ما يدفع المخزون المفضل ، أو يكسب ، دفعة سنوية ثابتة على شكل توزيعات أرباح. يفضل أرباح الأسهم عادة ما تكون نسبة مئوية من القيمة الاسمية § في كثير من الأحيان ، يتم إصدار الأسهم الممتازة بميزات تشبه السندات مثل قابلية الاستدعاء ، وقابلية التحويل ، وامتلاك تاريخ الاستحقاق (إذا كان قابلاً للاسترداد إلزاميًا) ، وما إلى ذلك. يشبه المخزون المفضل الأسهم العادية بالطرق الثلاث التالية: § عدم دفع أرباح الأسهم المفضلة في أوقات الضائقة المالية لا يخل بالعقد ولا يمكن يؤدي إلى إجراءات الإفلاس. § يتم دفع أرباح الأسهم الممتازة بعد الفوائد والضرائب. لذلك ، مثل الأرباح المشتركة ، فإن الأرباح الموزعة المدفوعة على الأسهم الممتازة ليست معفاة من الضرائب للشركة. § في حالة توزيع الأصول أثناء التصفية ، يكون المساهمون المفضلون أصغر من حملة السندات ودائنون آخرون. ومع ذلك ، فإن المساهمين المفضلين هم من كبار المساهمين العاديين في التصفية وسوف تتلقى المال قبل المساهمين العاديين مزايا للمُصدر 1. إنه شكل من أشكال حقوق الملكية وبالتالي يبني الجدارة الائتمانية للشركة. 2. لا يزال المساهمون العاديون يحتفظون بالسيطرة. 3. لا تزال الأرباح الفائقة للشركة محجوزة للمساهمين العاديين. عيوب المصدر 1- توزيعات الأرباح النقدية على الأسهم الممتازة غير قابلة للخصم كمصروف ضريبي ويتم دفعها بعد خصم الضرائب الإيرادات. والنتيجة هي تكلفة أكبر بكثير مقارنة بالسندات. 2- في فترات الصعوبة الاقتصادية ، يجوز توزيعات الأرباح المتراكمة غير المدفوعة (تسمى أرباح الأسهم المتأخرة) خلق مشاكل إدارية ومالية كبيرة للشركة. · ملاحظة : توزيعات الأرباح كنسبة مئوية من القيمة الاسمية للسهم المفضل صحيحة فقط للأسهم المفضلة. هو – هي ليس صحيحًا بالنسبة للأسهم العادية. Ø إذا كان الاسم الممتازة تراكميًا ، فإن أي توزيعات أرباح لم يتم الإعلان عنها ودفعها مسبقًا عند استحقاقها يجب أن تدفع ("تعويض") قبل أن تتمكن الشركة من دفع أي أرباح مستقبلية لمشتركتها المساهمين. إذا لم يكن السهم المفضل تراكميًا ، فإن الأرباح الضائعة لا تكون أبدًا يجب أن تدفع. توزيعات الأرباح وسياسة توزيعات الأرباح وتقسيم الأسهم سياسة توزيع الأرباح § يمثل توزيع الأرباح توزيع الأرباح. § تحدد سياسة توزيع الأرباح أي جزء من صافي دخل الشركة يتم توزيعه على المساهمين وما هو الجزء المحتفظ به لإعادة الاستثمار. - معدل توزيعات أرباح مرتفع يعني معدل نمو أبطأ. عادة ما يعني معدل النمو المرتفع انخفاضًا معدل توزيعات الأرباح. - لأن كلا من معدل النمو المرتفع ومعدل الأرباح المرتفع مرغوب فيهما ، المالي يحاول المدير تحقيق التوازن الذي يزيد من سعر سهم الشركة. Ø أهم عامل يجب مراعاته هو الاستخدامات المستقبلية المخطط لها للنقد. - عادة ، تحاول الشركات الحفاظ على مستوى ثابت من أرباح الأسهم ، على الرغم من أن الأرباح قد تتقلب إلى حد كبير ، لأن العديد من المساهمين يشترون الأسهم مع توقع الحصول على عائد معين كل عام. Ø غالبًا ما ينتج عن هذا الاستقرار بيع سهم بسعر سوق أعلى بسبب المساهمين إدراك مخاطر أقل في تلقي أرباحهم. العوامل المؤثرة في سياسة توزيع أرباح الشركة o القيود القانونية - لا يمكن عادةً دفع أرباح الأسهم من رأس المال المدفوع. o استقرار الأرباح - الشركة التي تتقلب أرباحها بشكل كبير من سنة إلى أخرى تميل إلى الدفع من أرباح أقل خلال السنوات الجيدة o المركز النقدي - بغض النظر عن سجل أرباح الشركة ، يجب أن يكون النقد متاحًا قبل توزيع الأرباح تدفع. o القيود في اتفاقيات الديون - المواثيق التقييدية في السندات التعويضية والديون الأخرى غالبًا ما تحد الاتفاقيات من أرباح الأسهم التي يمكن للشركة الإعلان عنها. o سياسة توزيع الأرباح المتبقية - ستقوم الشركة بتوزيع الأرباح فقط عندما لا يكون هناك أفضل بدائل لأموالها. عملية دفع الأرباح عملية دفع الأرباح - أربعة تواريخ مهمة. 1. تاريخ الإعلان هو التاريخ يجتمع أعضاء مجلس الإدارة والتصويت رسميا لإعلان توزيع أرباح. على هذا التاريخ ، يصبح توزيع الأرباح مسؤولية الشركة. 2. تاريخ تسجيل هو الموعد المحدد من قبل الشركة متى تحديد المساهمين لمؤهلة للحصول على توزيعات الأرباح (ستحصل على الأرباح المعلنة) والتي ليست كذلك. 3. السابق - تاريخ توزيع أرباح مهم للمساهمين الذين إما شراء أو بيع أسهم في أيام مباشرة قبل تاريخ التسجيل لأن الوقت مطلوب لمعالجة تداولات الأسهم. Ø المستثمر الذي يشتري حصة من الأسهم قبل تاريخ الاستحقاق السابق سيحصل على عائد ذلك تم التصريح عنه مسبقًا. المستثمر الذي يشتري السهم في أو بعد تاريخ توزيع الأرباح (ولكن قبل تاريخ التسجيل أو تاريخ الدفع) لن تحصل على توزيعات الأرباح المعلنة 4. تاريخ الدفع هو اليوم الذي يتم توزيع أرباح الواقع على المساهمين. الشركة تخصم توزيعات الأرباح المستحقة الدفع والائتمان النقدي. توزيعات أرباح الأسهم وتقسيم الأسهم توزيعات أرباح الأسهم هي توزيعات أرباح مدفوعة في أسهم أسهم الشركة وليس نقدًا. توزيعات أرباح الأسهم هي طريقة لتوفير عائد للمساهمين دون توزيع النقد · نتيجة لدفع أرباح الأسهم ، سيكون لدى الشركة المزيد من الأسهم القائمة وكذلك ستفعل لديها أرباح أقل للسهم وقيمة دفترية أقل للسهم مما كانت عليه قبل أن تدفع السهم توزيعات ارباح · ومع ذلك ، سيمتلك كل مساهم نفس النسبة المئوية للشركة بعد توزيع أرباح الأسهم قبل توزيع أرباح الأسهم ، والقيمة الإجمالية لأسهم كل مساهم هي أساسًا دون تغيير أرباح الأسهم ليست مسؤولية قانونية ولا تخضع للضريبة على المستلمين. تجزئة السهم لا ينطوي على أي القيود المحاسبية. بدلاً من ذلك ، يتم تقسيم الأسهم الحالية إلى المزيد بحيث يتم تخفيض سعر السوق للسهم الواحد. كلما زاد عدد الأسهم المصدرة ، فإن خفض سعر السهم الناتج § السابق. إذا كان لدى الشركة مليون سهم قائم ، يتم بيع كل منها مقابل 90 دولارًا ، فسيؤدي تقسيم الأسهم 2 مقابل 1 إلى 2 مليون سهم قائم ، بيع كل منها بحوالي 45 دولارًا. مزايا إصدار تجزئة الأسهم والأرباح § نظرًا لأن المزيد من الأسهم ستكون معلقة ، فسيكون سعر السهم أقل. مما سيحدث المزيد صغار المستثمرين لشراء أسهم الشركة. وبالتالي ، نظرًا لأن الطلب على السهم أكبر ، فإن قد يزيد السعر § يمكن أن يكون توزيع الأرباح أو الانقسام لفتة دعائية. لأن المساهمين قد يعتقدون أنهم يتلقون شيئًا ذا قيمة ، سيكون لديهم رأي أفضل عن شركتهم. § علاوة على ذلك ، كلما زاد عدد الأسهم التي تمتلكها الشركة ، زاد عدد المساهمين ، الذين عادة ما يكونون عملاء جيدين لمنتجات شركاتهم. إعادة شراء الأسهم (أسهم الخزينة) § تتم إعادة شراء الأسهم عندما تشتري الشركة أسهمها الخاصة مرة أخرى في العراء سوق. بمجرد امتلاك الشركة ، تسمى هذه الأسهم أسهم الخزينة. § يجوز للشركة إعادة شراء أسهم الخزينة لعدد من الأسباب. من بين هؤلاء: Ø لتقليل عدد الأسهم القائمة بحيث تزيد ربحية السهم ، الأمر الذي قد يحدث يؤدي إلى ارتفاع سعر السوق للسهم ، Ø تقليل المعروض من الأسهم في السوق مما قد يزيد من سعر السوق للسهم أسهم الشركة ، Ø كاستثمار إذا كانت الشركة تعتقد أن أسهمها مقومة بأقل من قيمتها الحقيقية ، أو Ø لاستخدام الأسهم لتوزيع أرباح الأسهم ، أو لإعادة بيعها ، أو لإعادة إصدارها كسداد على أساس الأسهم. ملاحظة : لا تحصل أسهم الخزينة على أرباح ولا يحق لها التصويت ولا يتم تصنيفها على أنها أمتياز. يتم إصدار أسهم الخزينة ولكنها ليست قائمة مقالات ذات صلة:البيانـــات والمعلومـــاتالموازنة النقدية Cash Budgetالخصائص المميزة للمحاسبة الادارية
الهيئة العامة للرقابة المالية المصرية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 5 أكتوبر 2026
توجهات الهيئة العامة للرقابة المالية نحو إدراج شركات التكنولوجيا بالبورصة المصرية
أعلنت الهيئة العامة للرقابة المالية المصرية عن موقفها الداعم لإدراج شركات التكنولوجيا بالبورصة المصرية، معتبرة هذا الخطوة أحد المسارات الاستراتيجية المهمة أمام الشركات الناشئة. وأوضحت الهيئة أنها تعمل على تهيئة الشركات التكنولوجية للاستفادة من أسواق المال، مع توفير مسارات متعددة تتناسب مع احتياجات واستراتيجية كل شركة. ما الجديد؟ أكد المدير التنفيذي لصندوق البيئة التنظيمية التجريبية ورئيس قطاع البيانات بالهيئة العامة للرقابة المالية أن قرار الطرح في نهاية الأمر يبقى قرارًا استراتيجيًا تتخذه كل شركة وفقًا لاحتياجاتها وخططها الخاصة. كما أوضحت الهيئة أن الاستعداد للإدراج نفسه - حتى وإن لم تقرر الشركة الطرح فورًا - يوفر لها خبرة عملية في بناء الممارسات والحوكمة والقدرات اللازمة للتعامل مع أسواق المال. أشارت الهيئة إلى إطلاق مؤشر African Tech Index 50 الذي يضم أفضل 50 شركة تكنولوجيا في القارة الأفريقية، من بينها 9 شركات مصرية. وأوضحت أن وجود الشركات في مثل هذه المؤشرات يساعدها على اكتساب الخبرة والاستعداد للتعامل مع أسواق المال بشكل أفضل. كما لفتت الهيئة إلى مفهوم التصريح الإلكتروني (E-Passporting)، الذي يتيح للشركات في الأسواق الأفريقية الاستفادة من فرص الإدراج والاستثمار عبر أسواق أخرى، بما يوسع قاعدة المستثمرين المحتملين. وأشارت إلى نماذج بديلة مثل شركات الاستحواذ ذات الغرض الخاص (SPAC)، التي تقدم مسارًا مختلفًا للشركات الناشئة للوصول إلى سوق المال مع إمكانية احتفاظ المؤسسين بحصص في الكيان المستحوذ. من يطبَّق عليه؟ تطبق هذه التوجهات بشكل مباشر على: الشركات الناشئة في قطاع التكنولوجيا التي تبحث عن مسارات تمويل أو إدراج بالبورصة المصرية. المؤسسات المالية والاستثمارية التي تدرس فرص التعامل مع شركات التكنولوجيا الناشئة. المحاسبون والمراجعون الذين يقدمون خدمات استشارية أو تدقيق لشركات التكنولوجيا في طريقها نحو الإدراج أو الاستعداد له. مديرو الشؤون المالية في شركات التكنولوجيا الذين يخططون لتعزيز الحوكمة والممارسات المالية. تاريخ السريان والمواعيد لم يحدد المصدر تاريخًا معينًا لسريان هذه التوجهات أو مواعيد محددة للتطبيق. تعكس التصريحات موقف الهيئة العام وتوجهاتها الحالية نحو دعم إدراج شركات التكنولوجيا. على المنشآت والمحاسبين المتابعة المنتظمة للموقع الرسمي للهيئة للتطورات الجديدة والقرارات الرسمية المحددة. ماذا يفعل المحاسب الآن؟ اطّلع على معايير الحوكمة والإفصاح: تابع متطلبات الهيئة الخاصة بالحوكمة والممارسات المالية اللازمة لشركات التكنولوجيا التي تستعد للإدراج أو التعامل مع أسواق المال. طور خدمات استشارية: قدم خدمات استشارية للشركات الناشئة بشأن إعدادها المحاسبي والمالي والإداري للاستفادة من أسواق المال، حتى وإن لم تقرر الطرح فورًا. تعرّف على المسارات البديلة: احرص على فهم المسارات البديلة للإدراج (مثل SPAC والتصريح الإلكتروني) لتقديم رؤى شاملة لعملائك. قوّ معارفك في معايير البورصة: ارفع مستوى معرفتك بمتطلبات البورصة المصرية والمؤشرات الدولية مثل African Tech Index 50 لتقديم خدمات احترافية. تواصل مع الهيئة: استفسر من الهيئة العامة للرقابة المالية عن القرارات والتعليمات الرسمية التفصيلية المتعلقة بشركات التكنولوجيا والإدراج. أسئلة شائعة هل إدراج شركة تكنولوجيا بالبورصة إلزامي؟ لا. أوضحت الهيئة أن قرار الطرح يبقى قرارًا استراتيجيًا تتخذه كل شركة وفقًا لاحتياجاتها وخططها الخاصة. لكن الاستعداد للإدراج - حتى وإن لم تقرر الشركة الطرح - يوفر لها خبرة عملية في بناء الممارسات والحوكمة اللازمة. ما الفائدة من الاستعداد للإدراج قبل اتخاذ قرار الطرح؟ الاستعداد للإدراج يساعد الشركات على بناء الممارسات الصحيحة والحوكمة والقدرات اللازمة للتعامل مع أسواق المال، بما يمنحها خبرة عملية تؤهلها في حال اتخاذ قرار الطرح مستقبلًا أو التعامل مع المستثمرين المؤسسيين. هل توجد مسارات إدراج بديلة غير الطرح المباشر؟ نعم. أشارت الهيئة إلى عدة مسارات بديلة، منها شركات الاستحواذ ذات الغرض الخاص (SPAC) التي توفر للشركات الناشئة مسارًا مختلفًا للوصول إلى سوق المال مع إمكانية احتفاظ المؤسسين بحصص في الكيان المستحوذ، بالإضافة إلى الاستثمار الخاص ورأس المال الجريء. المصادر: هذا الخبر منقول عن تغطية صحفية لتصريحات الهيئة العامة للرقابة المالية. يُنصح القارئ بمراجعة الموقع الرسمي للهيئة للتحقق من القرارات الرسمية والتعليمات التفصيلية.
- بواسطة أحمد عباس
- 22 فبراير 2025
الاستثمار المالي
الاستثمار المالي بقلم / مدير مالي أحمد عباس الاستثمار المالي هو من أهم الاستثمار الحالية في الأسواق المحلية والعالمية ومتعلق بالإفراد والشركات على حد سواء وأصبح ألان هو حياة العامة والخاصة وهدف الدول والمؤسسات المالية ... ولما له من أهميه كبيره فقد أحببنا أن نشير إليه ونوضحه في ابسط صورة .. ونرجوا من الله ان ينال رشاكم . الاستثمار المالي هو عبارة عن استثمار في أصل مالي يعطى حق ألمطالبه بأصل حقيقا ، ونتيجة لتعدد مجالاته وخصائصه التي تميزه عن الاستثمارات الأخرى فقد توجه إليه الكثير من المستثمرين . وظهر الاستثمار المالي نتيجة تنامي النشاطات الاستثمارية إلى ظهور مشاريع عملاقه تستدعى توظيف أموال مختلفة ، ونظرا لصعوبة الاقتراض وارتفاع تكلفته فقد اتجهت المؤسسات المالية والشركات إلى طرق جديدة لتمويل مشروعاتها كالاكتتاب وذلك بتجميع الأموال من المدخرين وأصحاب الفوائض المالية واستثمارها في مشاريع مدرة . هذا الاستثمار يقوم على أساس طرح أوراق ماليه للاكتتاب فيها تتنوع من حيث العوائد وتواريخ الاستحقاق . وتعتبر الأسهم التي تمثل صكوك ملكيه والسندات هي حقوق مديونية من أهم الأدوات الاستثمارية المستخدمة في الاستثمار المالي . ولأجل الجمع بين البائعين( الشركات الاستثمارية) والمشتريين (المساهمين) لهذه الأدوات المالية فقد أقيم نظام لتسهيل ذلك هو سوق الأوراق المالية والتي تعد ركنا من أركان السوق التمويلية ومصدر من مصادر الأموال التي تحتاجها الشركات لتمويل أنشطتها المختلفة يجعلها احد الركائز المساعدة على تحقيق النمو الاقتصادي . ولذا يمكن تعريف الاستثمار المالي بأنه امتلاك اصل من الأصول المالية على اجل تحقيق من ورائه عائد في المستقبل . وأيضا يعرف بأنه الاستثمار المتعلق بالأسهم والسندات وأذون الخزانة والأدوات التجارية والمصرفية والودائع القابلة للتداول والخيارات . وأيضا يعرف بأنه عبارة عن شراء حصة من راس مال ممثله في أسهم أو حصة من قرض ممثله في سند أو شهادات إيداع تعطى مالكها حق ألمطالبه بالإرباح أو العوائد أو الحقوق الأخرى التي تقررها القوانين ذات العلاقة بالاستثمار في الأوراق المالية . وعليه فالاستثمار المالي يتضمن توظيف الأموال في أصول ماليه بغض النظر عن شكلها ويتطلب الاستثمار المالي وجود سوق راس مال توفر للمستثمر تشكيله منوعة من أدوات الاستثمار . مجالات وأدوات الاستثمار المالي أدوات دين :- تتمثل في السندات وأذون الخزانة وشهادات الإيداع تعطى صاحبها الحق في الحصول على عوائد ماليه سنوي هاو في نهاية ألمده . أدوات ملكيه :- تشمل الأسهم العادية والممتازة وتمنح لحاملها الحق في التوزيعات والإرباح والحقوق الأخرى المرتبطة بتسيير الشركة كالتصويت والمراقبة . أدوات مركبه :- تتمثل في محفظة الأوراق المالية وهى عبارة عن مزيج من الأسهم والسندات . أدوات مشتقه:- تتمثل في عقود الخيارات والعقود المستقبلية وعقود المبادلات . والى لقاء في العدد القادم لتكمله أهداف ودوافع الاستثمار المالي . مقالات ذات صلة:مصر تكشف عن خطة لاقتراض 2.524 تريليون جنيه مصري من السوق المحلية خلال الربع الثاني من السنة المالية 2025/2026السعودية تخفّض علاوات الرواتب للمواهب الأجنبية: تحوّل مفصلي في سياسات التوظيف ورؤية 2030نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
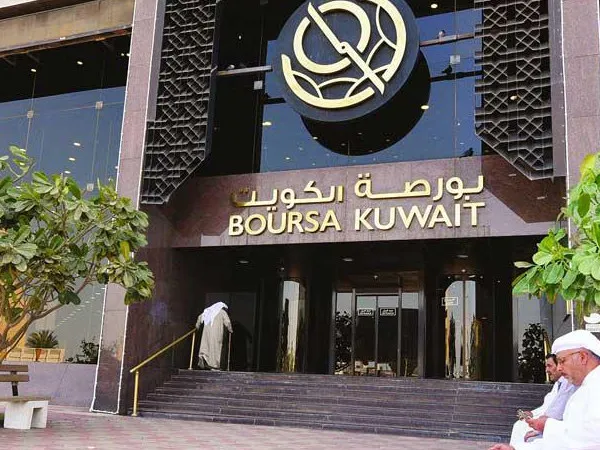
دور مجالس إدارة البورصات في القرارات التنظيمية للأسواق المالية
كل بورصة حول العالم يديرها مجلس إدارة مسؤول عن الإشراف على السياسات التنظيمية العامة للسوق، بما في ذلك القرارات الاستثنائية مثل تعليق التداول أو تعديل قواعد الإفصاح، وذلك بالتنسيق مع هيئة الأوراق المالية الحكومية المختصة في كل دولة. يتكون مجلس إدارة البورصة عادة من مزيج من الخبراء الماليين وممثلي القطاع الخاص، بهدف ضمان أن القرارات التنظيمية تراعي مصالح جميع الأطراف: الشركات المدرجة، والمستثمرين الأفراد والمؤسسات، والاقتصاد الوطني ككل. من أهم مسؤوليات هذا المجلس الحفاظ على استمرارية الأعمال (Business Continuity)، أي التأكد من أن الأنظمة التقنية والتشغيلية للبورصة قادرة على الاستمرار في حماية بيانات وأصول المتعاملين حتى في الظروف الاستثنائية، مع وجود خطط طوارئ واضحة لاستئناف العمل بأسرع وقت ممكن وبأقل قدر من الاضطراب. بالنسبة للمستثمرين، معرفة أن هناك إطار حوكمة واضح يقف خلف أي قرار تنظيمي مهم، حتى لو بدا استثنائياً، يمنح ثقة أكبر في استقرار السوق على المدى الطويل، ويميّز الأسواق الناضجة ذات الحوكمة القوية عن غيرها.
