
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
حقوق التأليف والنشر
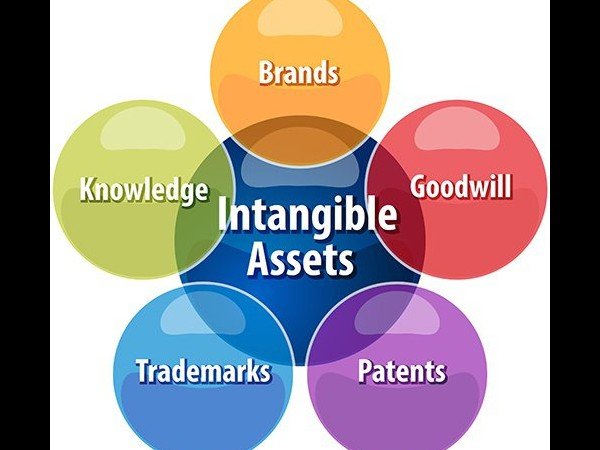
حقوق التأليف والنشر - يقصد بها أن تحتفظ الدولة للمؤلف أو الفنان أو صاحب العمل الأصلي في شتى المجالات العلمية والأدبية والفنية حقه في إنتاج ونشر وبيع إنتاجه عن طريق التسجيل والإشهار وتمنح حقوق التأليف والنشر عادة لمدة تساوي عمر المؤلف مضافا إليها خمسون عاماًُ تتمثل التكلفة في ثمن الشراء ونفقات التسجيل والإشهار ويتم رسملتها كأصل واستنفادها خلال مدة العمر الإنتاجي أو القانوني أيهما أقل ويتم استنفادها بأسرع وقت يمكن نظرا لظروف عدم التأكد المصاحبة للعمر الإنتاجي الأسماء والعلامات التجارية: الاسم أو العلامة التجارية عبارة عن كلمة أو عبارة أو رمز يميز أو يحدد منشأة معينة أو منتج معين ويكون حق استغلالها لمستخدمها الأصلي طالما كان مستمرا في استخدامها ويتم تسجيلها في الدفاتر على أساس التكلفة واستنفادها على فترات العمر الإنتاجي للأصل أو العمر القانوني أيهما اقل والتكلفة تكون ثمن الشراء مضافا إليها نفقات التسجيل والإشهار إذا كانت العلامة تم تطويرها ذاتيا فتكلفتها تقتصر على رسوم التسجيل والإشهار والتصميم فقط. مقالات ذات صلة:موقف القانون من الاحتياطيات السريةالاحتياطي السريالمشكلات المتعلقة بالاستهلاك في الواقع العملي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
أنواع الاصول غير الملموسة
أنواع الاصول غير الملموسة تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون تم تصنيف أنواع الأصول الغير ملموسة إلى أربع أصناف • أولاً : يمكن التمييز بينها بحسب إمكانية تميزها عن غيرها من الأصول إلى : -1 أصول يمكن تميزها بصفة منفردة مثل حقوق الإختراع ، وحقوق الحكر ، وحقوق النشر . -2 أصول لا يمكن تميزها بصفة منفردة مثل شهرة المحل . •ثانيا ً : يمكن تميزها بحسب الإقتناء إلى -1 أصول مشتراه : هي الأصول التي يتم شراؤها من الغير بصفة منفردة أو نتيجة إندماج مجموعة من المنشأة مثل “ شهرة المحل “ . -2 أصول يتم تكونها داخليا ً : وهي التي يتم توينا داخل معامل المنشأة ومن أمثلتها حقوق الإختراع . • وقد حدد المعيار المصري التكلفة في البنود التالية - النفقات الخاصة بالمواد والخدمات المستخدمة أو المستهلكة في إنتاج الأصل غير الملموس - المرتبات والأجور والتكاليف الأخرى المرتبطة بالعاملين في إنشاء والأصل غير الملموس - المصروفات غير المباشرة الضرورية لإنشاء الأصل • وقد إستبعد المعيار - نفقات البيع والنفقات الإدارية والنفقات العامة الأخرى - الخسائر الناتجة من عدم الكفاءة وخسائر التشغيل الأولية - النفقات المتعلقة بتدريب العاملين من أجل تشغيل الأصل -3 أصول يتم الحصول عليها كمنحة حكومية : • ثالثا ً : يمكن التميز على أساس الفترة الزمنية التي تغطي المنافع المتوقعة -1 أصول تستفيد منها فترات معينة أو تحديد عمرها عن طريق نصوص قانونية ، مثل حقوق الحكر أو إستخدام أسماء تجارية . -2 أصول يرتبط عمرها بعوامل إنسانية مثل حقوق التأليف أو النشر -3 أصول ليس لها عمر محدد مثل الشهرة • رابعا ً : يمكن من خلال مدى إمكانية فصل الأصل عن المنشأة التميز بين الأنواع التالية -1 أصول تعبر عن حقوق يمكن تحويل ملكيتها للغير مثل حقوق التأليف والنشر والأصول القابلة للبيع مثل حقوق الإختراع . 2- أصول لا يمكن قصلها بذاتها عن المنشاة مثل الشهرة . كما انه يوجد أيضاً أصول لا يمكن تمييزها بصورة منفردة عن غيرها من الأصول مثل حقوق الإختراع : يعطي حق الإختراع لحاملة جميع الحقوق التي تخول له إستخدام ، وإنتاج ، وبيع منتج معين أو عملية معينة وذلك في خلال فترة معينة ، مجرد وجود حق إختراع لا يعني وجود أصل لدى الشركة حيث يشترط لإعتبارة أصلاً من وجهة النظر المحاسبية . العلامات التجارية : - هي كلمات أو رموز أو شكل غير متجا ً معينا ً ، وتعامل هذه الحقوق معاملة تختلف عن الأصول غير الملموسة حيث تتم رسملة أي نفقات تتعلق بالحصول عليها وتستفيد تكلفتها خلال العمر القانوني أو العمر الإقتصادي المحدد أيهما أقصر على الأ تزيد فترة الإستنفاذ عن أربعين عام حق الإمتياز : - عبارة عن ترتيب يعطي بمقتضاه طرف يسمى مانح الحق لطرف أخر يسمى المتمتع بالحق يعطي له الحق المطلق في تسويق منتج أو خدمة في حدود منطقة جغرافية معينة ، مثل التنقيب غن البترول في منطقة معينة . الشهرة : - تختلف الشهرة عن الأصول السابقة كونها ترتبط يوجود وحدة إقتصادية قائمة ، وهي تعبر عن قدرة المنشاة على تحقيق أرباح غير عادية أو تزيد عن المعدل العادي للعائد على رأس المال المستثمر في هذا النوع من النشاط الذي تعمل فية المنشاة من العوامل التي تترتب عليها الشهرة - كفاءة إدارة المنشأة - فاعلية السياسات الغعلانية - إستخدام مواصفات أو عمليات خاصة في إنتاج المنتج - القدرة الإئتمانية - وغيرها ................. مما تعطى سمعة طيبة عن المنشأة . مقالات ذات صلة:6 ركائز اساسية لتكون محاسب ناجح ؟التسويات الجرديةرأس المال : Capital
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
طبيعة الأصول غير الملموسة
طبيعة الأصول غير الملموسة تتميز بعدم وجود كيان مادي ملموس لها ومن أهم خصائصها هي عدم التأكد من المنافع المحتمل الحصول عليها من استخدم هذه الأصول بسبب صعوبة التنبؤ بالعمر الإنتاجي نظراً لعدم وجود عمر مادي للأصل من ناحية وصعوبة التنبؤ بالفترة التي يمكن أن يحقق فيها الأصل منافع للمنشأة وبسبب تعرض قيمة هذه الأصول لدرجة كبيرة من التقلبات وعدم وجود قيمة سوقية لبعض هذه الأصول لاقتصار منافعها على منشأة بعينها دون غيرها من المنشآت مقالات ذات صلة:المشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية
