
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 مصروفات التأسيس - موضوع للنقاش
 الأصول المتداولة - النقدية Current assets - cash
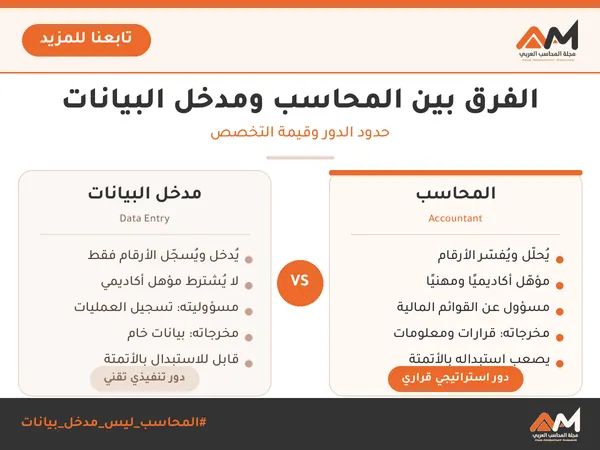 الفرق بين المحاسب ومدخل البيانات حدود الدور وقيمة التخصص
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
قائمة التدفق النقدي
قد تحقق الشركة أرباحًا في قائمة الدخل وتعجز في الوقت نفسه عن دفع رواتب موظفيها. السبب أن الربح المحاسبي يقوم على أساس الاستحقاق، بينما الالتزامات تسدد نقدًا. لهذا تعد قائمة التدفقات النقدية من أهم القوائم المالية؛ فهي تبين الأثر النقدي لكل أنشطة الشركة خلال الفترة، وهل كان تدفقًا داخلًا أم خارجًا، ومن أين جاءت النقدية وأين ذهبت. أهمية القائمة تقييم قدرة الشركة على توليد النقدية من نشاطها الأساسي. الحكم على قدرتها على سداد ديونها وتوزيع الأرباح. فهم الفرق بين صافي الربح وصافي التدفق النقدي. معرفة حجم الاستثمارات الجديدة ومصادر تمويلها. وللفرق التفصيلي بينها وبين قائمة الدخل راجع الفرق بين قائمة الدخل وقائمة التدفقات النقدية. الأنشطة الثلاثة النشاطأمثلة تدفقات داخلةأمثلة تدفقات خارجة التشغيليالمتحصلات من العملاءالمدفوعات للموردين والموظفين والضرائب الاستثماريبيع أصول ثابتة أو استثماراتشراء آلات ومبانٍ واستثمارات التمويليالحصول على قروض، وإصدار أسهمسداد القروض، وتوزيعات الأرباح وتقسيم التدفقات إلى أنشطة متشابهة الطبيعة يساعد المحلل على فهم مصدر النقدية؛ فشركة تمول خسائرها التشغيلية من القروض وضعها مختلف تمامًا عن شركة تمول توسعاتها من تدفقاتها التشغيلية. الطريقة المباشرة وغير المباشرة في الطريقة المباشرة تعرض المتحصلات والمدفوعات النقدية الإجمالية. وفي الطريقة غير المباشرة، الأكثر استخدامًا، نبدأ من الربح ونعدله بالبنود غير النقدية والتغير في رأس المال العامل. مثال محلول بالطريقة غير المباشرة بيانات شركة تجارية عن السنة (بالجنيه): صافي الربح 500,000، والإهلاك 120,000. زيادة العملاء 80,000، وزيادة المخزون 50,000، وزيادة الموردين 30,000. شراء معدات 300,000، وبيع سيارة قديمة بقيمتها الدفترية 40,000. قرض جديد 200,000، وسداد قسط قرض قديم 100,000، وتوزيعات أرباح مدفوعة 150,000. رصيد النقدية أول السنة 90,000. التدفقات من الأنشطة التشغيلية صافي الربح500,000 يضاف: الإهلاك120,000 يخصم: الزيادة في العملاء(80,000) يخصم: الزيادة في المخزون(50,000) يضاف: الزيادة في الموردين30,000 صافي التدفق التشغيلي520,000 التدفقات من الأنشطة الاستثمارية شراء معدات(300,000) متحصلات بيع سيارة40,000 صافي التدفق الاستثماري(260,000) التدفقات من الأنشطة التمويلية قرض جديد200,000 سداد قسط قرض(100,000) توزيعات أرباح(150,000) صافي التدفق التمويلي(50,000) صافي التغير في النقدية210,000 النقدية أول السنة90,000 النقدية آخر السنة300,000 القراءة: النشاط التشغيلي ولد 520,000 جنيه، وهو أكبر من صافي الربح، وكفى لتمويل معظم الاستثمارات والتوزيعات، وهي صورة صحية. لاحظ أن زيادة العملاء والمخزون «حبست» 130,000 جنيه من النقدية رغم أنها لا تظهر كمصروف. ما الذي يتغير مع IFRS 18؟ يحل المعيار الدولي IFRS 18 محل IAS 1 بداية من 1 يناير 2027، ويعدل معه معيار قائمة التدفقات النقدية (IAS 7) في نقطتين مهمتين: نقطة البداية في الطريقة غير المباشرة تصبح «الربح التشغيلي» بدل صافي الربح. تصنيف الفوائد والتوزيعات للشركات غير المالية يصبح موحدًا: الفوائد والتوزيعات المدفوعة في الأنشطة التمويلية، والفوائد والتوزيعات المقبوضة في الأنشطة الاستثمارية، بعد أن كان للشركات خيار في التصنيف. التفاصيل في شرح IFRS 18. ولربط القائمة بباقي القوائم راجع كيفية إعداد قائمة الدخل وقائمة المركز المالي، وللفرق بينها وبين أداة التخطيط النقدي التمييز بين الموازنة النقدية وقائمة التدفقات النقدية. الأسئلة الشائعة لماذا يضاف الإهلاك في الطريقة غير المباشرة؟ لأنه خصم من الربح دون أن تخرج نقدية، فيضاف لإلغاء أثره؛ والنقدية خرجت فعلًا عند شراء الأصل في النشاط الاستثماري. هل التدفق التشغيلي السالب خطير دائمًا؟ في الشركات الناشئة أو سريعة النمو قد يكون مؤقتًا، لكن استمراره سنوات مع تمويله بالقروض إشارة تحذير واضحة. ما المقصود بما يعادل النقدية؟ استثمارات قصيرة الأجل عالية السيولة، قابلة للتحويل إلى نقدية معروفة القيمة، ومخاطر تغير قيمتها ضئيلة، مثل ودائع لا تتجاوز ثلاثة أشهر. مقالات ذات صلة:التحليل المالى باستخدام النسبالتحليل الافقيالتحليل الرأسي
