
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
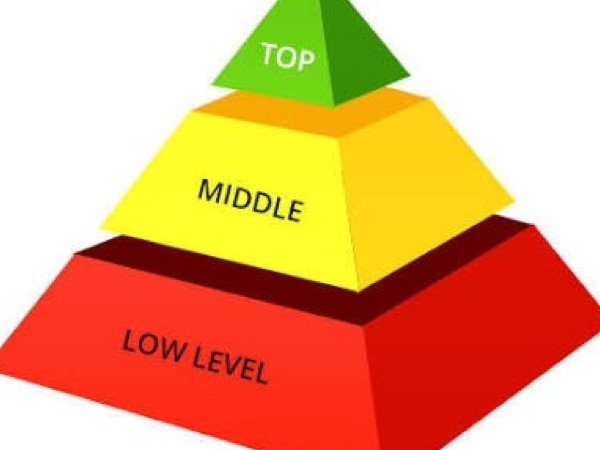
مستويات الادارة
بغض النظر عن حجم المنشأة أو نشاطها أو شكلها القانوني، توجد فيها عادة ثلاثة مستويات للإدارة، تختلف في مهامها ونطاق قراراتها والمعلومات التي تحتاجها. فهم هذه المستويات مهم للمحاسب، لأن التقرير الجيد هو الذي يصمم حسب مستوى من سيقرؤه. المستويات الثلاثة المستوىأمثلةطبيعة القراراتالأفق الزمني الإدارة العليامجلس الإدارة، الرئيس التنفيذي، المدير المالياستراتيجية: دخول أسواق، استثمارات كبيرة، هيكل التمويلسنوات الإدارة الوسطىمديرو الإدارات والمصانع والفروعتكتيكية: تحويل الاستراتيجية لخطط وموازنات، توزيع المواردشهور إلى سنة الإدارة التنفيذية (الإشرافية)رؤساء الأقسام والمشرفونتشغيلية: جداول العمل، متابعة الإنتاج اليوميأيام وأسابيع المهارات المطلوبة لكل مستوى المهارات الفكرية: رؤية المنشأة ككل وعلاقتها بالبيئة، وتزداد أهميتها كلما ارتفع المستوى. المهارات الإنسانية: القيادة والتواصل والتحفيز، وهي ضرورية في كل المستويات. المهارات الفنية: المعرفة التخصصية بالعمل، وتزداد أهميتها في المستوى التنفيذي. ولوظائف الإدارة الأساسية من تخطيط وتنظيم وتوجيه ورقابة راجع مراحل العملية الإدارية ووظائف المشروع، ولمفهوم القرار القرارات الإدارية: التعريف والمفهوم. احتياجات كل مستوى من المعلومات المالية الإدارة العليا: تقارير ملخصة ومؤشرات رئيسية، ربحية القطاعات، العائد على الاستثمار، التدفقات النقدية المتوقعة، ودراسات جدوى المشروعات الكبرى. الإدارة الوسطى: تقارير الموازنة مقابل الفعلي لكل إدارة، تكلفة المنتجات، وربحية الفروع والعملاء. الإدارة التنفيذية: تقارير تفصيلية يومية وأسبوعية: كميات الإنتاج، ساعات العمل، الفاقد، الانحرافات عن المعايير. وهذا ما تقدمه المحاسبة الإدارية بخصائصها المرنة، ويستخدم في الرقابة وتقييم الأداء. مثال: مصفوفة صلاحيات الاعتماد من التطبيقات العملية لمستويات الإدارة في الرقابة الداخلية تحديد حدود الاعتماد المالي لكل مستوى: قيمة طلب الصرف أو الشراءجهة الاعتماد حتى 50,000 جنيهرئيس القسم من 50,001 حتى 500,000 جنيهمدير الإدارة من 500,001 حتى 5,000,000 جنيهالرئيس التنفيذي أكثر من 5,000,000 جنيهمجلس الإدارة طلب شراء بمبلغ 320,000 جنيه يعتمده مدير الإدارة. ولو قسم الطلب عمدًا إلى سبعة طلبات قيمة كل منها نحو 45,700 جنيه ليعتمدها رئيس القسم، فهذا تحايل على المصفوفة يجب أن يكشفه النظام أو المراجعة الداخلية بفحص الطلبات المتتالية لنفس المورد. راجع الرقابة الداخلية. اتجاهات حديثة تميل منشآت كثيرة اليوم إلى تقليل عدد المستويات الإدارية لتسريع القرار، ومنح صلاحيات أوسع للمستويات التنفيذية، مع الاعتماد على أنظمة معلومات تتيح للإدارة العليا متابعة المؤشرات لحظيًا. الأسئلة الشائعة هل المدير المالي من الإدارة العليا؟ في معظم الشركات نعم، فهو شريك في القرارات الاستراتيجية للتمويل والاستثمار. هل تختلف المستويات في الشركات الصغيرة؟ قد يجمع شخص واحد بين أكثر من مستوى، لكن المهام نفسها تظل موجودة. مقالات ذات صلة:مفهوم تقويم الاداءالبيانـــات والمعلومـــاتالموازنة النقدية Cash Budget
