
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
المجموعات الأربعة للنسب المالية
المجموعات الأربعة للنسب المالية تُقسم أدوات وأساليب وطرق التحليل المالي حسب هذا التقسيم إلى فقط النسب المالية. النسب المالية Financial Ratios: طبقا إلى هذا التصنيف فان النسب المالية تنقسم إلى أربعة مجموعات: المجموعة الأولى: نسب السيولة (Liquidity Ratios) نسب السيولة هي النسب التي تقيس العناصر السائلة والعناصر الأقرب إلى السيولة من اجل معرفة أن المشروع لا يعاني من عسر مالي في مجال سداد التزاماته واهم هذه النسب هي الآتي [1]: نسبة التداول: :[2] Current Ratio وهذه النسبة تسمى أيضا بنسبة السيولة العادية. ويستفاد منها في معرفة مدى قدرة المشروع على الإيفاء أو سداد التزاماته. السيولة العادية = (الأصول المتداولة ÷ الالتزامات قصيرة الأجل"المطلوبات المتداولة") = مرة أهل الخبرة [3] يعطون قيمة معيارية لهذه النسبة وينبغي أن لا تهبط عن هذه القيمة، حيث أن النسبة المقبولة هي ( 1:2) أي أن الأصول المتداولة تكون ضعف المطلوبات المتداولة. لكن هذه النسبة أو هذا النوع من نسب السيولة يتعرض إلى انتقادات منها أن نسبة التداول لا تعط نسبة السيولة الصحيحة باعتبار أن الموجودات المتداولة ( وهي بسط النسبة) تتكون من فقرات متعددة منها ما هو قريب من السيولة النقدية ومنها ما هو بعيد عن السيولة، بل يصعب أحيانا تحويله إلى سيولة في فترة قصيرة من الزمن كالمخزون السلعي، لذا اقتضت الضرورة إلى استخدام نسب أخرى من السيولة والتي تستبعد مثل هذه الفقرات البعيدة عن السيولة نسبة السيولة السريعة: Quick Ratio[4]: السيولة السريعة = [(الأصول المتداولة – المخزون السلعي) ÷ الالتزامات قصيرة الأجل]= مرة وهناك بعض المختصين [5] من يطرح أوراق الدفع إضافة إلى المخزون السلعي فتكون المعادلة كالآتي: السيولة السريعة = [الأصول المتداولة – (المخزون السلعي+ أ.د)] ÷ الالتزامات قصيرة الأجل = مرة حيث أن: أ.د = أوراق الدفع والنسبة المقبولة هنا هي [6] (1:1) أما سبب إبعاد المخزون السلعي باعتبار أن عملية تحويل المخزون إلى سيولة يحتاج إلى وقت وربما لا يمكن تحويله بمدة قصيرة سيما إذا كان السوق يمر بحالة كساد. في حين أن بعض المختصين [7] يعتقد بان هذا التصرف غير عملي إن لم يكن خاطئ قبل فحص معدل دوران المخزون السلعي فعندما يكون معدل دوران المخزون جيدا فليس هناك عبرة من استبعاد هذا العنصر المهم من عناصر الموجودات المتداولة ناهيك عن أن عملية تحليل السيولة بهذه الصورة يكون غير واقعي ولا تعكس واقع المشروع المالي. نسبة التدفقات النقدية من الأنشطة التشغيلية إلى متوسط الخصوم المتداولة [8]: وهذه النسبة من النسب المتشددة حيث أنها تستبعد كل البنود الغير نقدية وتبقي فقط على البنود النقدية وما بحكمها ويكون شكل النسبة كالآتي: نسبة التدفقات النقدية = صافي التدفقات النقدية من الأنشطة التشغيلية / متوسط الخصوم المتداولة = مرة حيث أن: متوسط الخصوم المتداولة = (الخصوم المتداولة أول المدة + الخصوم المتداولة آخر المدة) / 2 . في حين أن البعض يطلق على هذه النسبة بنسبة السيولة الفورية أو القطعية. السيولة الفورية "القطعية"[9] = ( النقدية ÷ الالتزامات قصيرة الأجل) = مرة إلا أن هذه النسبة حسب وجهة نظر الباحث المتواضعة غير معقولة وهي تجافي الواقع العملي حيث أن اغلب المختصين في الإدارة المالية والاقتصاديين [10] يعتبرون أن بقاء مبالغ كبيرة في النقدية يعتبر تعطيل لموارد المشروع لان بقاء النقود معطلة لها كلفة لا يستهان بها تسمى كلفة الفرصة البديلة لرأس المال. وبالتالي فان بقاء هذه النقود معطلة دون استثمار يمثل خسارة للمشروع وكان بالإمكان استثمارها وفي أسوأ الحالات يمكن اخذ فائدة عليها إذا ما وضعت في البنوك. لذا ينبغي أن تكون هناك عملية موازنة بين السيولة والمخاطرة ويقصد بالمخاطرة هنا العسر المالي الذي يواجهه المشروع أثناء تأدية التزاماته المستحقة. من جهة أخرى لا توجد أو لم يعط المختصون المقدار المقبول لهذه النسبة أي نسبة السيولة الفورية. تجدر الإشارة إلى أن نسب السيولة تدعى بنسب تحليل المركز المالي القصير الأجل. أما المركز المالي الطويل الأجل فتستخدم العلاقة بين الأصول الثابتة والالتزامات الطويلة الأجل. ومن جهة أخرى فان نسب السيولة مفيدة للإدارة من ناحية معرفة موقفها المالي لأبعاد أي مخاطر تهدد المنظمة من ناحية مرور المشروع بضائقة مالية ومن ثم قد تكون هناك مضاعفات خطيرة على المشروع تؤدي بالمستقبل إلى إعلان إفلاسه. إذا هذه النسب تمثل دور رقابي جيد بيد الإدارة. المجموعة الثانية: نسب الرفع المالي والمقدرة على الوفاء بعبء الديون أو نسب المديونية [11] Debt Ration: وهذه النسب من النسب المهمة بالنسبة للمقرضين والمستثمرين بالإضافة طبعا للإدارة، حيث أن هذه النسب تُظهر مدى مساهمة الديون – سواء ممثلة في الالتزامات القصيرة الأجل أو الطويلة الأجل – في تمويل أصول المنشاة مقارنة بمساهمة الملاًك، فعن طريق نسب الرفع المالي نستطيع معرفة نسبة حقوق المساهمين وكذلك نسبة القروض أو الديون الخارجية . ومن هذه النسب الآتي [12]: نسبة الديون إلى إجمالي الأصول (معدل نسبة المديونية أو الاقتراض) [13]: تقيس هذه النسبة نسبة الديون التي ساهم فيها الغير بالنسبة إلى إجمالي أصول المنشاة، طبعا كلما تدنًت هذه النسبة كلما دلً على أن المنشاة تعتمد في تمويل أصولها على الإمكانيات الذاتية والعكس صحيح. إن كبر هذه النسبة غير مرغوب باعتبار أن المنشاة ستتحمل فوائد وأقساط كبيرة على القروض التي حصلت عليها، بالإضافة إلى أن كبر نسبة الديون ستؤدي إلى ارتهان قرار الإدارة للجهات المقرضة. لكن هناك استثناءات [14]، فمن هذه الاستثناءات هي عندما يكون هناك تضخم فيُحبذ أن يكون التمويل عن طريق الاقتراض بدلا من أن يكون التمويل من الأسهم، والسبب في ذلك يعود إلى أن الضريبة التي ستُدفع ستكون اقل وذلك لان فوائد القروض ستُقتطع من الضريبة، كذلك فان الأموال التي ستُقترض ستكون قيمتها أعلى في بداية الاقتراض وستكون اقل قيمتها عند التسديد، لذا فعلى المحلل المالي أن ينتبه إلى هذا الجانب وينبغي أن يحسب هذه الأمور وهل أن الإدارة أخذت هذه المسالة بنظر الاعتبار أم لا، لذا فعلى المحلل أن يعرف الظروف العامة التي تعمل فيها المنشاة من اجل أن يكون تحليله دقيقا، وبالتالي سيكون تحليله أيضا ذو قيمة من الناحية الفنية. وهذه الأدوات من أدوات الرقابة على الأداء والتي لا تستطيع الأنواع الأخرى من الرقابة كشفها. نسبة الديون إلى إجمالي الأصول = [ ( المطلوبات المتداولة + المطلوبات طويلة الأجل) *100 / إجمالي الأصول] = % يذكر انه كلما زادت النسبة كلما قلًت قدرة المنشاة على الاقتراض الخارجي بالمستقبل. نسبة الديون إلى حقوق الملكية [15]: تقيس هذه النسبة نسبة الديون إلى حقوق الملاك ودرجة اعتماد المنشاة على التمويل من مصادرها الذاتية. تحاول كثير من الشركات ضبط هذه النسبة حتى تتمكن من التحكم بالدين الخارجي. نسبة الديون إلى حقوق الملكية = [ الديون (خصوم متداولة وطويلة الأجل) *100 ] / حقوق الملكية ( راس المال والاحيتاطيات والأرباح المحتجزة) = % معدل تغطية الفوائد [16]: هذا المعدل يوضح مدى قدرة المنشاة على خدمة ديونها وتحمل أعباء الفائدة، وكلما كان هذا المعدل كبيرا كلما دلً على أن المنشاة قادرة على الإيفاء بالتزاماتها وهذا المعدل يؤكد عليه المقرضون والدائنون من اجل الاطمئنان قبل إعطاء أي قرض. معدل تغطية الفوائد = صافي الربح قبل الفوائد والضريبة / الفوائد المدفوعة = مرة نسبة التغطية الشاملة [17]: هذه النسبة الغاية منها لمعرفة مدى قدرة المشروع على الإيفاء بمديونيتها (فوائد وأقساط) من الربح التشغيلي، وهذه النسبة تشبه النسبة السابقة إلا أنها تحتسب بالإضافة إلى الفوائد قيمة أقساط الديون. نسبة التغطية الشاملة = صافي الربح قبل الفوائد والضرائب *100 / الفوائد المدفوعة + ( أقساط القروض المدفوعة) = % المجموعة الثالثة: نسب النشاط أو معدلات الدوران[18] Activity Ratios: نستفيد من هذه النسب والمعدلات في معرفة مدى كفاءة المنشاة في إدارة أصولها واستغلالها لهذه الأصول في توليد المبيعات. تعتبر معدلات الدوران من المؤشرات المهمة التي يتم عن طريقها معرفة كفاءة استخدام أصول المشروع في توليد إيرادات التشغيل، حيث أننا نستطيع الحكم على إدارة مشروع معين من حيث مدى كفاءة تلك الإدارة في تشغيل الأموال في الأنشطة المختلفة أو معرفة مدى كفاءة الإدارة في تحويل عناصر الموجودات إلى مبيعات ومن ثم إلى سيولة حيث أن من مهام الإدارة هو الموازنة بين السيولة والربحية والمخاطرة وهذه في الحقيقة معادلة صعبة من الناحية الواقعية، لذا في اغلب الأحيان تُنسب الربحية إلى جهود الإدارة نتيجة ما تتحمله من مسؤولية في اتخاذ القرارات سيما القرارات المصيرية كقرارات الاستثمار على سبيل المثال لا الحصر ومن معدلات الدوران الآتي: معدل دوران رأس المال العامل [19]: هناك نوعان من رأس المال هما إجمالي رأس المال والذي هو مقدار الموجودات المتداولة والنوع الثاني هو صافي رأس المال والذي هو الفرق بين الموجودات المتداولة والمطلوبات المتداولة. ولمعرفة مدى كفاءة رأس المال العامل يتم تحديد عدد مرات دورانه أي المرات التي يدورها خلال السنة المالية وكلما دار رأس المال العامل أكثر كلما زاد هامش الربح حيث أن الدورة المالية تعني تحول النقد إلى سلعة عن طريق الشراء ومن ثم تباع السلعة ويستلم قيمتها على شكل نقد، فهذه العملية عملية تحوَل النقد إلى سلعة والسلعة إلى نقد تمثل الدورة المالية ولاشك أن المنشاة تشتري وتبيع من اجل تحقيق الربح، فان المنشاة تشتري بثمن وتبيع بأعلى من ثمن الشراء في اغلب الأحيان ، وهذا الفرق بين سعر الشراء وسعر البيع هو إجمالي الربح بصورة مبسطة وكل هذا يعني أن عملية الدوران تحقق أرباحا، لذا كلما زادت عملية الدوران زادت الأرباح لهذا نقيس معدل الدوران من اجل معرفة مدى ربحية المشروع. وبطبيعة الحال يمكن استخدام معدلات الدوران كأحد أساليب وطرق الرقابة التي تساعد الإدارة في الكشف عن مدى حركة ونشاط كل قسم أو كل إدارة فرعية من إدارات المشروع، وبالتالي نستطيع تحديد أي الفروع أو الأقسام كان جيدا أم لا، فإذا ما كان هناك تلكؤ في احد الأقسام يمكن دراسة الأسباب ومن ثم معالجة هذا التلكؤ أو الانحراف. عدل دوران رأس المال العامل = (صافي المبيعات ÷ متوسط رأس المال العامل) = مرة حيث أن: متوسط رأس المال العامل = (الأصول المتداولة في أول المدة + الأصول المتداولة في آخر المدة) ÷ 2 ويمكن احتساب معدل الدوران باليوم = ( 360 ÷ معدل دوران رأس المال العامل) = يوم معدل دوران المدينين [20]: وهذا المعدل يقيس دوران المدينين وعادة ما تنشأ الذمم المدينة نتيجة تعامل المنشاة مع الغير أي عندما تبيع منتجاتها إلى الزبائن على الحساب وغالبا ما تضع هذه المنشات شروط لتسديد الديون التي بذمة الزبائن لذلك ينبغي إن تكون هناك إدارة مالية وتمويل كفوءة في إدارة هذا العنصر المهم من عناصر الموجودات المتداولة باعتبار أن عدم تسديد المدينين لديونهم سيؤدي إلى تحمل المنشاة كلفة باهظة لعدم التسديد أو تأخر التسديد أو عدم التسديد نهائيا لان ذلك سيضع المنشاة في عسر مالي. لذا فان قياس معدل دوران المدينين سيبرًز دور إدارة التمويل وإدارة المبيعات في مدى نجاحها في وضع الشروط الجيدة في عدم ازدياد الديون المعدومة أو تأخر التسديد عن طريق دراسة وضع المدينين قبل إعطائهم بضاعة على الحساب. معدل دوران المدينين = (صافي المبيعات الآجلة ÷ متوسط رصيد المدينين) = مرة حيث أن: متوسط رصيد المدينين = ( المدينين أول المدة + المدينين آخر المدة) ÷ 2 وهناك نسبة أخرى والتي تستخدم لأغراض تقييم نوعية ديون المشروع هي [21] : متوسط فترة التحصيل = (360 ÷ معدل دوران المدينين) = مرة معدل دوران المخزون السلعي [22]: وهذا المؤشر هو الآخر من المؤشرات المهمة والتي يمكن من خلالها معرفة كفاءة إدارة المبيعات في تسويق منتجاتها فكلما دار المخزون أكثر كلما حقق المشروع مبيعات اكبر ومن ثم سيحقق هامش ربح اكبر. معدل دوران المخزون = (تكلفة المبيعات ÷ متوسط رصيد المخزون) = مرة حيث أن : متوسط رصيد المخزون = ( رصيد أول مدة + رصيد آخر مدة) ÷ 2 معدل دوران المخزون باليوم = (360 ÷ معدل دوران المخزون) = يوم معدل دوران الدائنين (الذمم الدائنة) [23]: وهذا المؤشر يستفاد منه لبيان مدى كفاءة المنشاة في تسديد التزاماتها. حيث كلما كان المعدل مرتفعا كلما كان أداء المنشاة لالتزاماتها أفضل، وهذا من المؤشرات التي يؤكد عليها الدائنون والمقرضون. معدل دوران الدائنين (الذمم الدائنة) = [المشتريات الصافية ÷ (الدائنين + أ.د) = مرة معدل دوران الذمم الدائنة باليوم = (360 ÷ معدل دوران الذمم الدائنة) = يوم معدل دوران الأصول [24]: معدل دوران الأصول المتداولة = (صافي المبيعات ÷ الأصول المتداولة) = مرة معدل دوران الأصول الثابتة = (صافي المبيعات ÷ الأصول الثابتة) = مرة معدل دوران مجموع الأصول = (صافي المبيعات ÷ إجمالي الأصول) = مرة نستفيد من هذه المؤشرات في معرفة كفاءة الإدارة في استثمار مصادر التمويل في الاستخدامات، وكما هو واضح من المعدلات أعلاه نستطيع استخراج معدل دوران الأصول المتداولة والثابتة وإجمالي الأصول من اجل تحديد الدوران لكل فقرة من فقرات الأصول وبالتالي نستطيع تشخيص أي فقرة يكون دورانها اقل وأي فقرة هي أفضل من اجل تحديد الخلل إذا ما كان هناك خلل ومن ثم تصحيح هذا الخلل. المجموعة الرابعة: نسب الربحية [25] Profitability Ratios: تتناول هذه النسب ربحية المنشاة وهذه النسب يستخدمها المستثمرون سواء الحاليون أو المتوقعون من اجل تحديد مسار استثماراتهم ويتم مقارنة عناصر الدخل بالنسبة للمبيعات كنسبة مئوية ويسمى هذا الأسلوب بالتحليل الراسي وإذا ما استخدمت هذه الطريقة في التحليل لأكثر من سنة يكون أكثر فائدة باعتبار أن ذلك سوف يحدد اتجاهات هوامش الربح ونسب المصروفات وهذا يؤدي إلى معرفة أداء المشروع وربحيته وهل يسير صعودا، أي هل أن المشروع يطوَر من أداءه أم لا. ومن هذه النسب الآتي: العائد على المبيعات [26]: هذه النسبة تقيس مدى الربحية التي تحققت على مبيعات المنشاة. العائد على المبيعات = (صافي الربح بعد الضريبة *100) / صافي المبيعات = % حيث كلما كانت هذه النسبة مرتفعة بالنسبة لمتوسط الصناعة أو عن السنوات السابقة لنفس المنشاة كلما كان معبرا عن أداء جيد للمنشاة، وإلا إذا كانت النسبة منخفضة فان ذلك يعبر عن وجود تكاليف زائدة سواء الإدارية أو تكاليف البيع والتوزيع أو التكاليف العرضية أو أن أسعار البيع كانت غير مرتفعة بالنسبة إلى تكاليفها ومن ثم ينبغي دراسة أو إجراء تحليل عن الأسباب الكامنة وراء ذلك. العائد على إجمالي الأصول [27]: يقيس هذا المعدل أو النسبة مدى ربحية الأصول أو الإنتاجية النهائية للأصول وكلما كان هذا المعدل مرتفعا سواء بالنسبة إلى متوسط الصناعة أو إلى سنوات سابقة لنفس المنشاة، كلما كان أداء المنشاة أفضل وأنها تحقق أرباحا جيدة. العائد على إجمالي الأصول = (صافي الربح بعد الضريبة *100 / متوسط إجمالي الأصول = % العائد على حقوق الملكية [28]: نستفيد من هذه النسبة لقياس العائد المتحقق على أموال الملاك المستثمرة في الأسهم العادية بالمنشاة وإذا ما كانت هناك أسهم ممتازة فإنها تطرح، حيث أن هذه النسبة تحتسب فقط حقوق الملكية والمتمثل براس مال الأسهم العادية والاحتياطيات والأرباح المبقاة، وكلما كانت هذه النسبة مرتفعة مقارنة بالنسبة لمتوسط الصناعة أو لسنوات سابقة لنفس المنشاة، دلً ذلك على حالة ايجابية وجيدة لأداء الشركة والعكس صحيح أيضا، وبالتالي على إدارة المنشاة مراجعة سياساتها وخططها في هذا الجانب ومن ثم تصحيحها. العائد على حقوق الملكية = [(صافي الربح بعد الضريبة – توزيعات الأسهم الممتازة) *100] / متوسط حقوق الملكية للأسهم العادية = % متوسط حقوق الملكية = (حقوق الملكية من راس مال أسهم عادية واحتياطيات وأرباح مبقاة أول المدة + حقوق الملكية من راس مال أسهم عادية واحتياطيات وأرباح مبقاة آخر المدة) / 2 نسبة مجمل ربح العمليات [29]: وهذه النسبة تستخدم لمعرفة كفاءة الإدارة في مجال تعاملها مع عناصر تكلفة المبيعات ومدى قدرتها على التحكم والسيطرة على هذه التكاليف وتكون هذه النسبة بالشكل التالي: نسبة مجمل ربح العمليات = ( مجمل ربح العمليات ÷ صافي المبيعات) × 100 ويمكن صياغة هذه النسبة كالتالي: نسبة مجمل ربح العمليات = [(صافي المبيعات- تكلفة المبيعات) ÷ صافي المبيعات] × 100 هامش ربح التشغيل(قبل الفوائد والضرائب) [30]: هامش ربح التشغيل = (صافي ربح العمليات قبل الفوائد والضرائب ÷ صافي المبيعات) ×100 وتستخدم هذه النسبة كمقياس عام لكفاءة التشغيل لان الإدارة لا تستطيع السيطرة على الفوائد أو الضريبة أو الإيرادات والمصروفات الأخرى، وبالتالي ينبغي إجراء عملية فحص لجميع عناصر المصروفات من اجل معرفة اتجاهات المصروفات ومن ثم تحديد الخلل ومعالجته ويعد هذا الإجراء ضروري كأحد اجراءت الرقابة وتقويم الأداء. هامش الربح قبل وبعد الضرائب [31]: وهذه النسبة تكشف مقدار الأرباح من كل دينار واحد من المبيعات الصافية. هامش الربح قبل الضرائب = (الأرباح قبل الضرائب ÷ صافي المبيعات) × 100 هامش الربح بعد الضرائب = (الأرباح بعد الضرائب ÷ صافي المبيعات) × 100 ويمكن إضافة مؤشرين آخرين هما: ربحية السهم الواحد = (الأرباح بعد الضرائب ÷ عدد الأسهم العادية) توزيعات الأرباح للسهم الواحد = (توزيعات الأرباح المدفوعة ÷ عدد الأسهم العادية). التحليل المالي واستخداماته للرقابة على الأداء والكشف عن الانحرافات إعداد علي خلف عبد الله إشراف مقالات ذات صلة:هيكل رأس المال ببساطة: ازاي تظبط خلطة الدين وحقوق الملكية في شركتك؟كيف تقرأ الميزانية العمومية وقائمة الدخل وقائمة التدفقات النقديةكيف يحميك تحليل دوبونت من الكوارث المالية؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
النسبة السريعة Quick Ratio
النسبة السريعة Quick Ratio وتسمى أيضا نسبة الأصول السريعة (Quick Assets Ratio) أو نسبة السيولة السريعة (Quick Liquidity Ratio). تعد واحدة من نسب السيولة (Liquidity Ratios) وهي مؤشر على السيولة قصيرة الأجل للشركة، حيث تقيس سيولة الشركة وقدرتها على الوفاء بالتزاماتها القصيرة الأجل بأصولها الأكثر سيولة . ولهذا، فهي تتضمن النقد والاوراق المالية القابلة للتداول و الذمم المدينة وتستبعد المخزون من الأصول المتداولة. احتساب نسبة السيولة السريعة النسبة السريعة = (الأصول المتداولة - المخزون) / الالتزامات الجارية أو النسبة السريعة = (النقدية وما يعادلها + الأوراق المالية القابلة للتداول + الحسابات المدينة) / الالتزامات الجارية. تقيس النسبة السريعة القيمة للأصول السائلة المتاحة لكل دينار من الالتزامات الجارية (Current Liabilities). وبالتالي، فإن النسبة السريعة بقيمة 15 تعني أن الشركة لديها 150 دينار من الأصول السائلة المتاحة لتغطية كل دينار واحد من الالتزامات الجارية. كلما ارتفعت النسبة السريعة كلما كان الوضع المالي للشركة أفضل. في التمويل، تقيس النسبة السريعة قدرة الشركة على الاستخدام ما لديها من نقد قريب أو أصول سريعة لإطفاء أو سحب التزاماتها الحالية على الفور. وتشمل الأصول السريعة الأصول المتداولة التي يفترض تحويلها بالسرعة إلى النقدية على مقربة من قيمتها الدفترية. وهي الثانية بين الأصول السريعة أو السائلة والالتزامات الجارية (الخصوم المتداولة). مقالات ذات صلة:هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟نسبة هامش EBITDA
.jpg)
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
ما هو رأس المال العامل ؟ وما فائدتة ؟
ما هو رأس المال العامل ؟ وما فائدتة ؟ رأس المال العامل هو المصطلح الدارج بين الكثير من المحاسبين على إنه إجمالى الأصول المتداولة مطروح منه إجمالى الإلتزمات المتداوله و للتوضيح ذلك يسمى صافى رأس المال العامل . تعريف رأس المال العامل رأس المال العامل هو كافة الأصول المتدولة للمنشأة و هذه هي الإجابة المختصرة حيث يعتبر هو النقد المتوفر لعمليات المنشأة خلال السنة المالية و فائدته قدرة المنشأة من خلاله على الوفاء بإلتزامتها خلال السنة المالية . قدرة المنشأة على إدارة عمليتها . يشير إلى السيولة لدى المنشأة . أهمية إدارة رأس المال العامل حسن إدارة رأس المال العامل يحمى المنشأة من المخاطرة و عدم الإستفادة و يضع المنشأة فى المنطقة الوسطى . يقيس رأس المال العامل قدرة الشركة على تغطية التزاماتها على المدى القصير والطويل الأجل ويوضح أيضا إستراتجيتها في تشغيل وتوظيف استثماراتها وأموال مساهميها من خلال بيان الفرق بين الأصول المتداولة والخصوم المتداولة لبيان صافي رأس المال العامل وبشكل عام كلما كانت الشركة أصولها المتداولة اكبر من التزاماتها المتداولة كلما كانت قدرتها على سداد التزاماتها اكبر ويتأثر صافي رأس المال العامل بالسلب أو الإيجاب وفق السياسة الاستثمارية التى تتبعها الشركة هل سياستها الإستراتيجية هجومية اى تتطلب مخاطرة عالية في الاستثمار عن طريق زيادة في الاقتراض اما تتبع إستراتيجية متوازنة بمخاطر متوسطة بحيث توازن بين متطلباتها المتداولة وأصولها المتداولة ام محافظة بمخاطر منخفضة فتجد لديها فائض كبير في السيولة وصافي رأس مال عامل ايجابي بمعدلات عاليه واثر ذلك على المبادلة بين المخاطر والعائد والربحية. كيف تحسب رأس المال العامل؟ كيفية حساب رأس المال العامل يتم حساب رأس المال العامل بأخذ الأصول المتداولة وخصم الخصوم المتداولة. على سبيل المثال، إذا كانت الشركة لديها أصول متداولة تبلغ 100,000 دولار وخصوم متداولة قدرها 80,000 دولار، فإن رأس مالها العامل سيكون 20,000 دولار. وتشمل الأمثلة الشائعة للأصول المتداولة النقد وحسابات القبض والمخزون. بينما تتضمن أمثلة الخصوم المتداولة الحسابات الدائنة أو مدفوعات الديون قصيرة الأجل أو الجزء الحالي من الإيرادات المؤجلة. من أجل تحسين رأس مالها العامل، قررت أ ب ت الاحتفاظ بمزيد من النقد في الاحتياطي وتعمد تأخير مدفوعاتها للموردين من أجل تقليل الالتزامات المتداولة. بعد إجراء هذه التغييرات، تمتلك أ ب ت أصولًا متداولة بمتوسط 70,000 دولار ومطلوبات متداولة بمتوسط 30,000 دولار. وبالتالي فإن رأس مالها العامل هو 40,000 دولار. لماذا رأس المال العامل ضروري للشركات لماذا راس المال العامل مهم؟ رأس المال العامل مهم لأنه ضروري لكي تظل الشركات قادرة على الوفاء بمتطلباتها. من الناحية النظرية، يمكن أن تفلس شركة ما حتى لو كانت مربحة. فهي لا تستطيع الاعتماد على الأرباح المحاسبية من أجل دفع فواتيرها، ويجب دفع تلك الفواتير نقدًا في متناول اليد. للتوضيح، ضع في اعتبارك حالة الشركة التي جمعت مليون دولار نقدًا بسبب أرباحها المحتجزة للسنوات السابقة. إذا كانت الشركة ستستثمر كل المليون دولار دفعة واحدة، فقد تجد نفسها مع أصول متداولة غير كافية لدفع التزاماتها الحالية. رأس المال العامل Working Capital الخلاصة والنقاط الأساسيةإدارة رأس المال العامل بذكاء: السر الخفي وراء نجاح الشركات! 💼 مقالات ذات صلة:نسبة النقدية (Cash Ratio)هل تعرف ما الفرق بين الربح والربحية ؟هل ما تعريف الملاءة المالية؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
الفرق بين السيولة والربحية في القرارات المالية
الفرق بين السيولة والربحية في القرارات المالية كتير من الشركات بتقع في فخ إنها تركز على الربحية وتنسى السيولة، وده أحد أكتر أسباب إفلاس الشركات الرابحة على الورق. الربحية بتقيس قدرة الشركة على تحقيق فائض من إيراداتها فوق تكاليفها، وبتظهر في قائمة الدخل. السيولة بتقيس قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل بالنقد المتاح فعليًا، وده مختلف تمامًا عن الربحية المحاسبية. ليه ده مهم؟ شركة ممكن تكون رابحة جدًا على الورق، لكن لو أرباحها "محبوسة" في مديونيات عملاء متأخرة أو مخزون راكد، ممكن متقدرش تدفع مرتبات أو موردين. المدير المالي الناجح بيتابع الاثنين مع بعض، مش واحد على حساب التاني.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
نسبة النقدية (Cash Ratio)
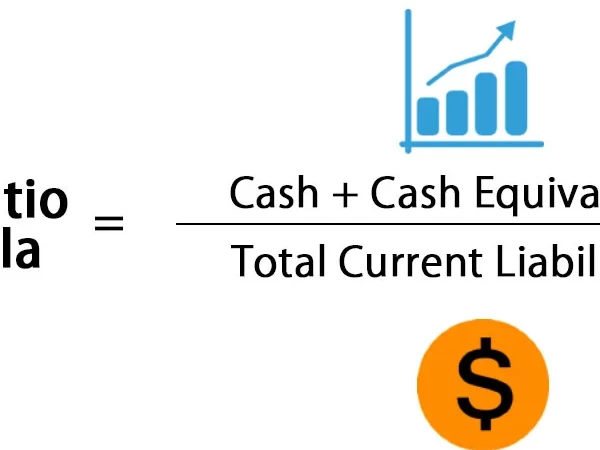
نسبة النقدية (Cash Ratio) نسبة النقدية = النقدية والنقد المعادل + الاوراق المالية القابلة للبيع ÷ الالتزامات المتداولة وتوضح هذه النسبة مدى إمكانية سداد الالتزامات قصيرة الأجل ، كما انها تعطى مؤشراً للإدارة أنه فى خلال أسوأ الأوقات يمكن سداد الالتزامات قصيرة الأجل. وتعتبر الأصول شبه النقدية هى كل ما يمكن تحويله إلى نقدية خلال فترة وجيزة مثل الأوراق المالية القابلة للتداول فى البورصة. مقالات ذات صلة:هل ما تعريف الملاءة المالية؟نسبة هامش EBITDAنسب الرفع المالى Leverage Ratios
