
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
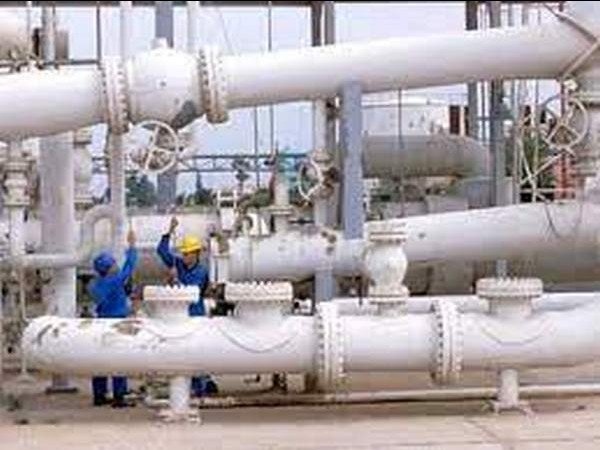
أمن الطاقة: كيف تدير الدول تنويع مصادر الغاز والبترول؟
يُعتبر تنويع مصادر إمداد الطاقة من أهم استراتيجيات الأمن القومي الاقتصادي لأي دولة، سواء كانت مستوردة أو منتجة للطاقة، لأن الاعتماد على مصدر واحد أو مسار توريد واحد يجعل الاقتصاد بأكمله عرضة لأي اضطراب لوجستي أو تجاري في تلك النقطة تحديداً. تلجأ كثير من الدول لتوقيع عقود توريد طويلة الأجل للغاز الطبيعي المسال (LNG) مع أكثر من مصدر جغرافي، بالإضافة إلى الاستثمار في بنية تحتية مرنة قادرة على استقبال الشحنات من موانئ متعددة، وهو ما يمنحها هامش مناورة أكبر عند حدوث أي تعطل مؤقت في أحد مصادر الإمداد المعتادة. على صعيد المنتجات البترولية المكررة، مثل البنزين والسولار، تعمل الحكومات على تعزيز الطاقة الاستيعابية لمعامل التكرير المحلية وصيانتها بانتظام، إلى جانب الاحتفاظ بمخزونات احتياطية موزعة جغرافياً، لضمان استمرار التوريد للسوق المحلي حتى في ظل ظروف استثنائية. من منظور الشركات الصناعية التي تعتمد بشكل كبير على الطاقة كمدخل إنتاجي رئيسي، متابعة سياسات أمن الطاقة الحكومية ومدى استقرار الإمدادات يساعد على تقييم المخاطر التشغيلية بشكل أدق عند التخطيط للتوسع أو التعاقد على عقود توريد طويلة الأجل.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
الأمن الغذائي والمخزون الاستراتيجي: كيف تدير الدول احتياطياتها من السلع الأساسية؟
يُعد الاحتفاظ بمخزون استراتيجي من السلع الغذائية الأساسية، مثل القمح والزيوت والسكر، من أهم أدوات الأمن القومي الاقتصادي لأي دولة، لأنه يمنح الحكومة قدرة على امتصاص أي صدمة مفاجئة في سلاسل التوريد العالمية دون التأثير المباشر على المواطن. تحدد الحكومات عادة حداً أدنى لعدد أشهر التغطية المطلوبة لكل سلعة استراتيجية، بحيث يكفي المخزون القائم لتغطية الاستهلاك المحلي لفترة زمنية محددة حتى لو تعطلت واردات جديدة مؤقتاً لأي سبب، سواء كان لوجستياً أو اقتصادياً أو غير ذلك. من الناحية المالية، تكلفة تخزين هذه الاحتياطيات، من مستودعات وصوامع وتأمين، تشكّل عبئاً حقيقياً على الموازنة العامة، لذلك تسعى كثير من الدول لتنويع مصادر استيرادها وعقد اتفاقيات توريد طويلة الأجل بأسعار تنافسية، بدلاً من الاعتماد الكامل على السوق الفورية عند الحاجة. بالنسبة للشركات العاملة في قطاع الأغذية والتجارة، فهم آلية عمل هذه الاحتياطيات الحكومية يساعد على توقع سياسات الدعم والتسعير المحتملة في فترات ارتفاع الأسعار العالمية، وهو ما ينعكس بدوره على التخطيط المالي والمخزوني لهذه الشركات.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
برنامج الامين - التقارير والوثائق المطبوعة
برنامج الامين - التقارير والوثائق المطبوعة تصفح الموقع الرسمي للبرنامج تنوع في التقارير مع إمكانية تصديرها إلى ملفات نصية أو ملفات Excelأو ملفات HTML أو ملفات XML لتسهيل إرسالها عبر الإنترنت أو البريد الإلكتروني. تمتاز كافة التقارير التي يوفرها البرنامج بالبساطة والوضوح في عرض النتائج، كما تتمتع تلك التقارير بإمكانية تكبير أو تصغير شاشة العرض بالشكل الذي يناسب حاجة المستخدم، بالإضافة إلى سهولة التنقل بين الصفحات عند تعددها، وإمكانية البحث عن معلومة معيّنة ضمن التقرير. إمكانية حفظ أكثر من قالب لتخزين ما تم تحديده من خيارات في التقارير بشكل افتراضي. من شأن ذلك أن يوفر على المستخدمين العودة وضبط الخيارات المطلوبة في كل مرة للحصول على نتائج معيّنة. إمكانية طباعة التقارير باستخدام القوالب الطباعية الجاهزة التي يوفرها البرنامج، مع إمكانية تعديل هذه القوالب لتتضمن شعار الشركة أو بغية ضبط تنسيق البيانات المعروضة فيها، وذلك من خلال نافذة التصميم التي تم تجهيزها بالكثير من الأدوات التي تساعد المستخدم على تخصيص القالب الطباعي بالشكل الأنسب. إمكانية تصميم قوالب طباعية باستخدام برنامج تحرير النصوص Microsoft Word للاستفادة من أدوات التنسيق الموجودة في برنامج Word لتصميم القوالب الطباعية. كإمكانية تحديد الهوامش واتجاه الصفحة وخصائص الجداول وتنسيق الفقرات والخط وإدراج شعار الشركة. مقالات ذات صلة:برنامج الامين - الأوراق الماليةبرنامج الامين - العملاتبرنامج الامين - التقارير
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
محاسبة الزكاة على الموجودات المتداولة
إعداد الباحث: أ. أيمن هشام عزريل Ayman H. Uzrail ماجستير محاسبة مديرية التربية والتعليم – سلفيت إيميل للمراسلة: uzrail@hotmail.com محاسبة الزكاة على الموجودات المتداولة Accounting Zakat over Current Assets مقدمة الدراسة: الزكاة أحد الأركان الخمسة لهذا الدين وقد حث عليها القرآن الكريم والسنة النبوية الشريفة ورغباً في إخراجها وأدائها ورهباً من منعها عن مستحقيها وذويها يقول الحق تبارك وتعالى: "خذ من أموالهم صدقة تطهرهم وتزكيهم بها" (التوبة: آية 103). تعتبر الزكاة نظام اجتماعي اقتصادي يساهم اجتماعياً في سد حاجات المجتمع وإحداث التلاحم الذي يجعل المجتمع مثل الجسد الواحد إذا اشتكى منه عضو تداعى له سائر الجسد بالسهر والحمى وتساهم اقتصادياً بما تحققه في الغالب من حد الكفاية للمجتمع فهي أحد الدوافع المالية والاقتصادية الهامة لاستثمار الأموال في الفكر الإسلامي حيث أن استثمار الموارد المتاحة للمجتمع وتنميتها يمكن من توفير الحاجات الأساسية لأفراده وتحقيق أكبر قدر من الزكاة والصدقات التي تمكن بدورها من تحقيق أهداف متعددة منها توفير وسائل العمل للفقراء، ومن ثم إتاحة الفرصة لمستثمرين ومنتجين جدد وتوسيع لمجالات الاستثمار، (الحولي، 2006، ص39). تخضع محاسبة الزكاة لمجموعة من الأسس والقواعد المستنبطة من مصادر الشريعة الإسلامية أو من مصادر الفكر المحاسبي التي لا تتعارض معها حيث تتعلق محاسبة الزكاة بتحديد وقياس مقدار زكاة المال وبيان توزيعها على مصارفها المختلفة والإفصاح عن ذلك كله طبقاً لفقه الزكاة، وتمثل وظائف محاسبة الزكاة تحديد وتقويم الأموال الزكوية، وتحديد وتقويم المطلوبات التي تحسم من الأموال الزكوية، وحساب مقدار الزكاة الواجبة بيان توزيع الزكاة على مصارفها المختلفة، الإفصاح عن موارد الزكاة ومصارفها خلال الفترة في قائمة ومصادر واستخدامات أموال الزكاة والإفصاح عن أموال الزكاة المتبقية بعد التوزيع والالتزامات القائمة إن وجدت، (إبراهيم، 2013، ص2-4). الموجودات المتداولة على أنها الموجودات التي تقتنى بهدف التداول والبيع وتحقيق الأرباح وليس بهدف استخدامها في تحقيق الإيراد كما هو الحال بالنسبة للموجودات الثابتة من أهم بنود الموجودات المتداولة: المخزون السلعي بضاعة آخر المدة, والمدينون، وأوراق القبض، والتأمينات لدى الغير، والعهد لدى الغير, والدفعات المدفوعة مقدماً عن العقود، والمصروفات المدفوعة مقدماً، والإيرادات المستحقة، والودائع وأرصدة الحسابات الجارية لدى البنوك، والنقدية في الصندوق. أهمية الدراسة: تنبع أهمية هذه الدراسة كونها تعالج موضوع مهم وحيوي في الحياة الاقتصادية، والتي توضح آلية محاسبة الزكاة على الموجودات المتداولة، وأيضاً أن هذه الدراسة تفتح آفاقاً جديدة للباحثين والمهتمين بهذا الموضوع. كذلك تزويد متخذي القرارات بالمعلومات المفيدة حول موضوع محاسبة الزكاة على الموجودات المتداولة، حيث تعتبر مؤشرات هذه الدراسة مهمة لذوي العلاقة بالموضوع، فهي تطلعنا على واقع محاسبة الزكاة على الموجودات المتداولة. حيث الأسس المحاسبية لقياس وعاء زكاة الموجودات المتداولة، وأسس حساب مقدار الزكاة، تعتبر هذه الدراسة مهمة للأسباب التالية: 1) بيان أهم أنواع الموجودات المتداولة في العلم المحاسبي، وكيف عرفها الباحثون والقائمون على علم المحاسبة في محاولة جادة للتعريف بالموجودات المتداولة محاسبياً. 2) الوقوف على أحد فرائض الإسلام وهي الزكاة والقيام بالتعريف بهذه الفريضة وخصائصها. 3) العمل على ربط العمل المحاسبي بالنواحي الدينية في حياتنا بمعرفة طبيعة الزكاة على الموجودات المتداولة وكيفية احتسابها. إطار الدراسة: إن الاقتصاد هو محور سياسة الدول التي تحرص بكل إمكانياتها على زيادة مواردها واستثماراتها، تسعى لترشيد الاستهلاك وحسن التوزيع وهي مسئولة بشكل مباشر أو غير مباشر عن الحالة الاجتماعية في البلاد، وعن العمالة، والبطالة، والفقر، وتأمين المعيشة، والجمود والكساد، والانتعاش الاقتصادي، والحركة التجارية وغيرها، وهذه أهم واجبات الدولة قديماً وحديثاً وقد شاركت فيها الدولة الإسلامية خلال عدة قرون لعلنا نستطيع أن نسلط الضوء على دور المحاسبة في تنظيم أهم أركان الاقتصاد الإسلامي والتي توضح سعي الإسلام لرفاه الناس وسد حاجاتهم وإسعادهم في الدنيا والآخرة ألا وهي الزكاة التي يعتبرها (حسين، 2002، ص8) من الأسماء المشتركة بين المعنى (إخراج الزكاة) وبين المضمون (العين) فهي من حيث المعنى تُطلق على الفعل ذاته وهو تزكية المال, وهي من حيث المضمون تطلق على العين المزكى بها أي الجزء من المال الذي يتم إخراجه كزكاة. مفهوم الزكاة: يعرف (المليجي وحسين، 1997، ص52) الزكاة بأنها: الطهارة والنماء والبركة، وهي قدر معين من النصاب الحولى يخرجه المسلم لله تعالى، فهي حق واجب في مالٍ مخصوص لطائفةٍ مخصوصة في وقت مخصوص لتحقيق رضا الله وتزكية النفس والمال والمجتمع. ويضمن هذا التعريف المقومات الأساسية لزكاة المال وهي: 1. أن الزكاة نقل للملكية وليست منةً او فضلا او هبة من صاحب المال لمستحقيها. 2. تتمثل الزكاة في جزء معين معلوم من الأموال يحدد وفقاً لقواعد معينة يؤيد ذلك قوله تعال "وَالَّذِينَ فِي أَمْوَالِهِمْ حَقٌّ مَعْلُومٌ (24) لِلسَّائِلِ وَالْمَحْرُومِ". 3. هناك شروط معينة لا بد من تحقيقها لوجوب الزكاة في المال فليس كل مال تجب فيه الزكاة، واشتراط النصاب في المال لوجوب الزكاة فيه تحقيقاً للعدالة الاجتماعية ولتقريب الفوارق بين القطاعات ولضمان حد أدنى للكفاف. 4. توجيه حصيلة الزكاة إلى مصارف معينة محددة وفقاً لقوله تعالى "إِنَّمَا الصَّدَقَاتُ لِلْفُقَرَاءِ وَالْمَسَاكِينِ وَالْعَامِلِينَ عَلَيْهَا". فالزكاة ثانية العبادات الأربع في الإسلام تأتي في القرآن والسنة بعد فريضة الصلاة مباشرة "وَأَقِيمُوا الصَّلاةَ وَآتُوا الزَّكَاة". والزكاة ثالثة دعائم الإسلام, فلا يكتمل إيمان المرء إلا بها من أنكرها فهو مشرك".. (المليجي وحسين، 1997، ص53). أهمية الزكاة: إن الزكاة باعتبارها فريضة على كل مسلم توافرت لديها شروط تتطلب تقدير قيمتها ثم البحث عن مستحقيها وتوزيعها وتظهر أهمية الإنفاق بصفة عامة والزكاة بصفة خاصة في تحقيق الأحكام الآتية (المليجي وحسين، 1997، ص55-56): 1) أن المالك الحقيقي للمال هو الله سبحانه وتعالى وأن الإنسان مستخلف فيه، ومن ثم وجب على المستخلف طاعة أحكام من استخلف على ملكه. 2) الاعتدال في الإنفاق باعتبار أن التبذير والإسراف يهلك المال الذي جعله الله للإنسان قياماً، حتى إن الله سبحانه وتعالى حذّر المؤمنين من تسليمه للسفهاء وقد تضمن الكثير من الآيات القرآنية الكريمة ما يؤيد ذلك. 3) الإنفاق من كسب حلال تصديقاً لقوله تعالى في سورة البقرة أن يكون الإنفاق من طيبات ما يكسب وما يخرج من الأرض. 4) يحقق التكافل الاجتماعي بين أفراد المجتمع فالمستفيد من الزكاة إذا توفر لديه النصاب، مما أعطاه له الناس وجبت عليه الزكاة لغيره. لا شك أن الحكمة من مشروعية فريضة الزكاة هو تحقيق الكثير من الأهداف السامية التي تضمن لأفراد المجتمع الجمع بين سعادة الدنيا والآخرة. فالزكاة من ناحية تعتبر عبادة مثل أداء الصلاة من أداها بنفس راضية فقد أرضي خالقه واستحق عليها الأجر والثواب، ومن ناحية أخرى تعتبر الزكاة حقاً مالياً من أموال الأغنياء يؤخذ منهم ويعطى للفقراء بما يترتب عليه مزايا اجتماعية واقتصادية عظيمة للمجتمع (أبوزيد وحسين، 1999، ص26). وللزكاة أهداف سياسية فقد أعطى الإسلام الحق للدولة في جبايتها وصرفها في مصارفها ومن هذه المصارف المؤلفة قلوبهم وفي سبيل الله، ويؤدى ذلك إلى تحقيق هدف الزكاة في رعاية العقائد والتعاليم وخاصة إحكام الصلة بالله عزّ وجل (المليجي وحسين، 1997، ص57). قائمة المراجع: - القرآن الكريم. - إبراهيم، مبارك علي، (2013)، معيار محاسبة الزكاة الصادر عن هيئة المحاسبة والمراجعة للمؤسسات المالية الإسلامية، ورقة بحثية، المعهد العالي لعلوم الزكاة، البحرين. - أبو زيد، كمال خليفة، وحسين، أحمد حسين علي، (1999)، محاسبة الزكاة، الدار الجامعية للنشر، الإسكندرية، مصر. - الحولي، ماهر حامد، (2006)، الأموال التي تجب فيها الزكاة ومصارفها، بحث مقدم لليوم الدراسي بعنوان: الزكاة والضريبة وأثرهما في المجتمع، الجامعة الإسلامية، غزة، فلسطين. - الخطيب، حسين حسن، (2011)، المحاسبة المالية الإسلامية-مبادئ المحاسبة وأصولها، ط1، الجنادرية للنشر والتوزيع، الأردن. - الفزيع، محمد عود، ( 2010)، تقويم الموجودات في ضوء أحكام الفقه الإسلامي، بحث علمي، مجلة الشريعة والقانون، الكويت. - المليجي، فؤاد السيد، وحسين، أحمد حسين علي، (1997)، محاسبة الزكاة، مكتبة ومطبعة الإشعاع الفنية للنشر، مصر. - حسين، أحمد حسين علي، وكمال، خليفة أبو زيد، (2002)، دراسات نظرية وتطبيقية في محاسبة الزكاة، دار الجامعة الجديدة للنشر، الإسكندرية، مصر. - عبد الغني، أحمد، (2013)، أسس القياس والمعالجة المحاسبية لزكاة عروض التجارة في شركات الأشخاص، بحث علمي منشور، جامعة الأزهر، مصر. - عيسى، عيسى زكي، (2005)، دور هيئات الرقابة الشرعية في حساب الزكاة وكيفية إخراجها، بحث مقدم إلى المؤتمر الخامس للهيئات الشرعية للمؤسسات المالية الإسلامية، البحرين. مقالات ذات صلة:أحكام وحساب زكاة الفطرأحكام مصارف الزكاة الشرعيةكيفية حساب زكاة المال
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
أنواع المخازن
أنواع المخازن يمكن تحديد أنواع المستودعات من عدة جوانب من أهمها: 1- مخازن حسب الملكية وتشمل أ. مخازن مملوكة لنفس الشركة. ب. مخازن مستأجرة سواء من الدولة أو القطاع الخاص وتدار من قبلهما. 2- مخازن أو مستودعات حسب الموقع: أ. مخازن قريبة من السوق. ب. مخازن قريبة من المورد. ت. مخازن في الشركة أو المؤسسة. 3- مخازن حسب الاستمرار في العمل ومدة الاستخدام ومنها: أ. مخازن دائمة تستخدم على مدار العام. ب. مخازن مؤقتة تستخدم لسد احتياج معين في فصل أو ظروف معينة. 4- مخازن حسب نوع المواد المخزنة: أ. مخازن العدد وقطع الغيار. ب. مخازن الوقود. ت. مخازن السلع الجاهزة (تامة الصنع). ث. مخازن المخلفات الصناعية. ج. مخازن المواد الأولية. ح. مخازن المواد المتفرقة أو اللوازم. خ. مخازن مواد التغليف والتعبئة. 5- مخازن/ مستودعات حسب وظائف أو أهداف الشركة المالكة: أ. المستودعات المبردة. ب. مستودعات التخزين في درجات حرارة متحكم فيها. ت. المستودعات الجمركية. ث. مستودعات السجلات. ونشير إلى أن كل نوع من الأنواع السابقة للمستودعات له خصائص ووظائف معينة، كما أن بعض الشركات والمؤسسات قد يكون لديها أكثر من نوع من أنواع المستودعات حسب المهام والأعمال التي تقوم بها، كما يمكن أن يكون هناك أكثر من نوع من هذه المستودعات في مكان واحد حسب كبر حجم المساحات المخصصة للمستودعات، وكذلك طبيعة المواد المخزنة، وفيما يلي سنستعرض بعضا من أنواع المستودعات المذكورة آنفاً. مقالات ذات صلة:هل تختلف مسميات الحسابات من منشأة لأخرى ؟عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعيالأصول الثابتة غير الملموسلة
