
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
معايير المراجعة الداخلية
معايير المراجعة الداخلية هي معايير للأداء المهني للمراجعة الداخلية صادرة عن معهد المراجعين الداخليين بالولايات المتحدة وقد وردت في خمس مجموعات وهي كالتالي : * الإستقلالية *الكفاءة والتأهيل *نطاق العمل *أسلوب اداء عمليات المراجعة الداخلية *إدارة قسم المراجعة الداخلية مقالات ذات صلة:ما هي إدارة المخاطر في التدقيق الداخلي؟إدارة المخاطر والمراجعة الداخلية5 أهداف المراجعة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي
الرقابة الداخلية: خط الدفاع الأول ضد الأخطاء والغش المالي كتير من الشركات بتستثمر في أنظمة محاسبية متطورة، وبرضو بتتفاجئ باختلاسات أو أخطاء جسيمة كانت ممكن تتمنع بضوابط بسيطة. الرقابة الداخلية مش مجرد إجراءات ورقية، هي البنية اللي بتحمي أصول الشركة وقراراتها المالية. مبدأ الفصل بين المهام أخطر حاجة في أي دورة مالية إن نفس الشخص يكون مسؤول عن تنفيذ العملية والموافقة عليها والتسجيل المحاسبي ليها في نفس الوقت. لازم الصلاحيات دي تتوزع، حتى لو الشركة صغيرة. التسويات البنكية الدورية مش مجرد إجراء روتيني، التسوية البنكية المنتظمة بتكشف أي حركة غير مبررة بسرعة، وكل ما اتأخرت زادت صعوبة تتبع المشكلة. الموافقات متعددة المستويات للمصروفات والمدفوعات اللي فوق حد معين، لازم يكون فيه أكتر من مستوى موافقة، مش بس لمنع الغش، لكن كمان لمنع الأخطاء غير المقصودة في القرارات الكبيرة. المراجعة الداخلية المستقلة وجود جهة مراجعة داخلية مش تابعة للإدارة التنفيذية بشكل مباشر بيدّي طبقة حماية إضافية، وبيساعد مجلس الإدارة يطمّن إن الأرقام اللي بتوصله فعلاً بتعكس الواقع. الرقابة الداخلية القوية مش عبء إداري، هي استثمار بيوفر على الشركة خسائر أكبر بكتير من تكلفة تطبيقها، وأي مدير مالي جاد لازم يحطها في أول أولوياته.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
مفهوم المراجعة الادارية
مفهوم المراجعة الادارية مصطلح المراجعة الادارية تم تناولة على نحو واسع الارتباط مع عدد من المصطلحات الاخرى وهناك العديد من المصطلحات الاخرى ، وهنك العديد من المطلحات التي تستخدم بشكل مترادف وعلى نحو متبادل مع مصطلح المراجعة الادارية ، وذلك نتيجة للتطورات التي حدثت في مهنةالمراجعة . ويمكن التمييز بين ثلاثة اتجاهات للتطورهي في مجال المراجعة التشغيلية ، ومجال مراجعة الاداء ، ومجال المراجعة الادارية سيتم توضيحهم في موضعات مستقلة المصدر : مجلة المحاسب العربي مقالات ذات صلة:التأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعاتمعايير المراجعة الداخلية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟
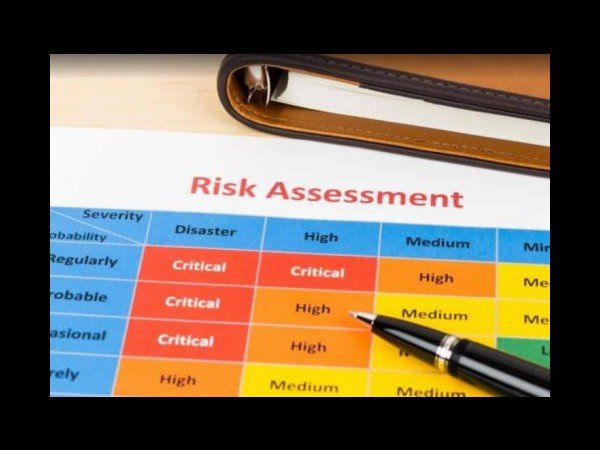
ما مدى أهمية التدقيق الداخلي لإدارة المخاطر؟ هذا سؤال وجيه. دعونا نبدأ بالقول إن إدارة المخاطر هي تحديد المخاطر وتقييمها وترتيب أولوياتها. يتأكد المدققون الداخليون من أن شركتهم أو مؤسستهم قد حددت المخاطر الصحيحة التي تنطوي عليها جوانب مثل السياسات والإجراءات والضوابط التشغيلية والمزيد. إنهم يعطون الأولوية لهذه المخاطر بناءً على احتماليتها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. المخاطر هي ما سيؤثر على استدامة الشركة وموظفيها والمجتمعات التي تخدمها وجميع أصحاب المصلحة الآخرين. "إذا لم تقم بقياسه، فلن تتمكن من إدارته." مقالات ذات صلة:إستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي إدارة المخاطر في التدقيق الداخلي؟
ما هي إدارة المخاطر في التدقيق الداخلي؟ "إدارة المخاطر هي تحديد وتقييم وترتيب أولويات المخاطر التي قد تؤثر على المنظمة. إنها عملية يمكن تطبيقها على أي جانب من جوانب الحياة." ماذا يعني هذا بالنسبة للتدقيق الداخلي؟ المدققون الداخليون مسؤولون عن تقييم المخاطر في شركاتهم أو مؤسساتهم. ويشمل ذلك تقييم المخاطر المحتملة التي تنطوي عليها السياسات والإجراءات والضوابط التشغيلية والجوانب الأخرى للعمليات التجارية. يقوم المدقق بعد ذلك بتحديد أولويات هذه المخاطر بناءً على احتمالية حدوثها وتأثيراتها لتحديد المكان الذي يحتاجون فيه إلى قضاء المزيد من الوقت في إجراء الاختبار. تعد إدارة المخاطر جزءًا أساسيًا من عملية التدقيق الداخلي، ويمكن تعريفها بأنها "تحديد وتقييم المخاطر التي تهدد الأهداف التنظيمية". يحتاج المدققون الداخليون إلى تحديد كيفية تأثير التغييرات في المجالات المختلفة على قدرة المنظمة على تحقيق أهدافها. وسيعملون بعد ذلك مع مجلس الإدارة وكبار المديرين لوضع استراتيجيات لإدارة تلك المخاطر. مقالات ذات صلة:مدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعةالمسئولية القانونية للمراجع الخارجيإستهلاك الأصول الثابتة
