
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
أثار التشغيل الإلكتروني على النظم المحاسبية
أثار التشغيل الإلكتروني على النظم المحاسبية العالم في السنوات الأخيرة قد شهد تطور في تكنولوجيا المعلومات " High tic " و أن نظم المعلومات في الأونه الأخيرة دخلت في جميع مجالات المحاسبة ، وفي هذا البحث سيتم عرض لنظم المعلومات وتأثيرها علي أنظمة المحاسبة. من المعروف أن الإطار العام لنظم المحاسبة و المراجعة يضمن نوعين رئيسيين من أنظمة المعلومات المحاسبة : · نظم المحاسبة المالية : التي تقدم تقاريرها إلى المستخدم الخارجي . · نظم المحاسبة الإدارية ، بفروعه الرئيسية : 1 – نظم محاسبة التكاليف الفعلية . 2 – نظم محاسبة المسئوليات . 3 – نظم المحاسبة التفاضلية . وهذه النظم قد توجد كلها أو بعضها جنبا لجنب داخل نفس الوحدة المحاسبية . و نؤكد هنا بأنه من أجل فهم و تحليل الآثار المختلفة للتشغيل الإلكتروني علي أنظمة المعلومات المحاسبية المذكورة ، يكون المناسب ، تناول هذه الاثار من زاوية علاقتها بالأبعاد الرئيسية الثلاثة التي يقوم عليها تصميم هذه النظم ، وهي : الأهداف – الهيكل أو المقومات – و المناهج العملية المحاسبية . فنظراً لان النظم تختلف علي بعضها البعض بالنسبة لهذه الأبعاد بالتحديد ، فأن من المتوقع تبعا لذلك أن يختلف تأثيرها بمفاهيم التشغيل الإلكتروني للبيانات . الأهداف " Objectives " : التقارير المحاسبية تمثل المنتهج النهائي لأي نظام محاسبي . هذه التقارير ليست غاية في حد ذاتها و إنما هي وسيلة لتحقيق أغراض أو أهداف محدده و متميزة ، ونظرا لان الأنظمة المختلفة تخدم أغراضا مختلفة ، فأن من المناسب تسليط الضوء علي هذه الأهداف و مدي تأثيرها بالتشغيل الإلكتروني البياني . الهيكل أو المقومات " Structure " : فكل نظام من أنظمة المعلومات المحاسبية يقوم علي هيكل أو إطار معين ، يضم المقومات الأساسية للنظام … و التي تتمثل بصفة أساسية في : · الدليل المحاسبي . · الدليل المستندية . · المجموعة الدفترية . و رغم ان هذه العناصر الأساسية تعتبر عناصر مشتركة في كافة النظم المحاسبية ، إلا ان مضمونها يختلف حتما بين نظم محاسبي و آخر ، يلزم تفهم هذه الاختلافات حتى يمكن تقييم مدي تأثر كل نظام بالتشغيل الإلكتروني للبيانات . المنهج المحاسبي " Accounting Approach " : المقصود بالمنهج المحاسبي ، الدورة المحاسبية أو العملية الفنية التي يتبناها المحاسب ، وتستخدم من اجل تحويل مدخلات كل نظام من الأنظمة المحاسبية إلى المخرجات التي يستهدفها ، أي نوعيات المعلومات التي يعمل علي إنتاجها . فالمنهج المحاسبي المتبع في المحاسبة المالية لإنتاج القوائم الختامية يختلف حتما مع المنهج المتبع في رقابة و تقييم أداء العاملين تحت نظام لمحاسبة المسئوليات … و هكذا . و عليه فان تحليل و تتبع أثار التشغيل الإلكتروني علي أنظمة المعومات المحاسبية علي هذا النحو ، لن يفيد فقط في وضع أساس منهجي مقارن لتفهم هذه الآثار ، و إنما سوف يفيد أيضا في الرد علي دعاة النظر إلى هذه الأنظمة علي إنها نظاما محاسبيا واحدا أو قابلا للتوحيد . إذ انه سوف يوضح لنا إلى أي حد يختلف كل نظام من الأنظمة المحاسبية عن غيره ، سواء في طبيعة المدخلات ، أو نوعه المعالجة ، أو شكل و مضمون قوائم أو تقارير المخرجات . مقالات ذات صلة:الهدف من إعداد مذكرة تسوية البنكتعرف على كيفية الاستثمار فى أوراق حقوق الملكيةوظائف ومبادئ المحاسبة

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 15 فبراير 2025
تعرف على ما هي حوكمة الشركات ؟
تعرف على ما هي حوكمة الشركات ؟ الحوكمة هي إطار قواعد وممارسات يضمن من خلاله مجلس الإدارة تحقيق النزاهة والمساءلة والشفافية في علاقة الشركة مع جميع المساهمين أي (الممولين والعملاء والإدارة والمجتمع والحكومة والموظفين). يتكون هذا الإطار من عقود صريحة وضمنية بين الشركة وأصحاب الأسهم لتوزيع المسؤوليات والحقوق والمكافآت، وإجراءات لتوفيق المصالح المتضاربة في بعض الأحيان للمساهمين، وفقًا لامتيازاتهم وأدوارهم وواجباتهم، إضافة إلى إجراءات للإشراف والرقابة وتدفق المعلومات.تعريفات مختلفة للحوكمة - ليس هناك تعريف واحد للحوكمة، فهناك التعريف الذي يحدده الممارسون مثل جمعية الإدارة الأمريكية، التي تعرّفها بأنها كيفية استعادة موّرِدي رأس المال الأرباح من المديرين. كما تعرّف الجمعية الحوكمة أنها تهدف إلى التأكد من أن المديرين لا يسيئون استخدام رأس المال بالاستثمار، ومراقبة المساهمين للمديرين. - من الناحية القانونية يتم تعريف حوكمة الشركات بمجموعة المبادئ والممارسات القانونية التي تتحكم في الشركات المملوكة للقطاع العام. - كما يُعرّف خبراء الحوكمة بالنظام الذي يتم من خلاله توجيه الشركات والسيطرة عليها، من أجل تحقيق التوازن بين الأهداف الاقتصادية والاجتماعية وبين الأهداف الفردية والمجتمعية. ثلاثة مبادئ لحوكمة الشركات:الأول: يجب أن يكون لمجلس الإدارة الحق في إدارة الشركة على المدى الطويل - تفشل حكومة الشركات بشكل رئيسي بسبب التركيز على الإدارة على المدى القصير، حيث يستهلك المديرون كل طاقتهم من أجل تحقيق الأرباح الفصلية، لعلمهم أن أي خسارة في أرباح السهم قد تعني انخفاضه بشكل كبير. - من المفارقات أن الشركات الآن تتحول إلى شركات خاصة حتى تستطيع التركيز على المدى الطويل، فعلى سبيل المثال قام "مايكل ديل" المدير التنفيذي لشركة "ديل" بتحويلها إلى شركة خاصة عام 2013. - زعم "ديل" أن التغييرات الأساسية في الشركة لم يكن من الممكن تحقيقها في ظل الأسواق العامة. - كما قال لاحقًا إن الخصخصة منحت فريق الشركة الحرية للتركيز على الابتكار، بطريقة لم يكن من الممكن تحقيقها في ظل الضغوط لتحقيق الأرباح الفصلية. - ومن أجل السماح لمديري الشركات العامة بالتركيز على المدى الطويل، ينبغي أن تتضمن حوكمة الشركات هذه المبادئ:الأرباح طويلة الأجل بدلاً من أن تقدم الشركة عرضًا مسبقًا للمحللين لما تتوقع أن تحققه من نتائج مالية - والذي يكون عادة خلال فترة قصيرة المدى أقل من 6 أشهر- ينبغي على الشركات أن تقدم للمحللين أهدافًا طويلة الأجل مثل أهداف حصتها في السوق، عدد المنتجات الجديدة، والنسبة المئوية للعائدات من الأسواق الجديدة.تنوع أعضاء مجلس الإدارة يكون مجلس الإدارة متنوعًا ومقسمًا داخليًا، عندما يضم أعضاء لديهم خبرات وخلفيات تعليمية وثقافية مختلفة. في هذه الحالة يتم انتخاب ثلث أعضاء مجلس الإدارة سنويًا لمدة 3 سنوات، ويعزز ذلك الاستمراية في مجلس الإدارة، ويتيح الانتخاب كل ثلاث سنوات إنجاز استثمارات طويلة الأجل.وضع لوائح خاصة بدأت الشركات العامة تعتمد بشكل متزايد على لوائح خاصة، تطلب من أصحاب الأسهم الذهاب إلى محاكم خاصة حين يكون لديهم شكوى أو مطالبات من الشركة ومديريها. ويمثل ذلك حلاً جيدًا في ظل حوكمة الشركات، خاصة وأن المحامين (الذين يمثلون أصحاب الأسهم ممن يملكون عددا قليلا من الأسهم في كثير من الأحيان) عادة ما يبحثون عن أي مشكلة في أسعار الأسهم أو الأرباح لتقديم دعاوى قضائية ضد الشركة أو مجلس إدارتها، مما يشكل عبئًا على مجلس الإدارة.الثاني: وضع آليات لضمان اختيار أفضل الأشخاص في مجلس الإدارة - من أجل إدارة الشركة بكفاءة لفترة طويلة، يجب أن يلتزم مجلس الإدارة باختيار مجموعة من الأشخاص من ذوي الكفاءات والمهارات، ولتحقيق هذا الهدف، عادًة ما ينبغي وضع حدود عمرية وزمنية وغيرها من الشروط. وفقًا لأحدث استطلاع أجرته منظمة "NACD"، فإن نحو 50% من الشركات العامة في الولايات المتحدة الأمريكية لديها حدود عمرية، ونحو 8% لديها حدود زمنية. - في كثير من الأحيان يستمر المديرون في عملهم لأن من الصعب أن يُطلب منهم ترك المنصب، لذلك فإن وضع حدود عمرية وزمنية طريقة حازمة للوصول إلى تكوين مثالي لمجلس الإدارة. - بالنسبة للحدود العمرية فيمكن للمديرين الذين تقاعدوا من العمل بدوام كامل، أن يكرسوا أنفسهم للعمل في مجلس الإدارة - فيما يتعلق بالحدود الزمنية سوف يحتاج المديرون عادة نحو عِقد من الزمن لوضع استراتيجية وتقييم نجاح تنفيذها. - تعتمد العديد من مجالس الإدارات حاليًا على إجراء تقييمات داخلية، إلا أنه من الأفضل أن يقوم طرف ثالث مستقل بعملية التقييم. - تفيد هذه التقييمات في عدم إعادة انتخاب المديرين ذوي الأداء الضعيف، كما أن المديرين سوف يبذلون قصارى جهدهم حتى لا يتم تقييمهم بضعف الأداء. - في إطار حوكمة الشركات يكون لأصحاب الأسهم، ممن لديهم حصة كبيرة في الشركة الحق في ترشيح مديري خلال الاقتراع3 - منح المساهمين أصواتًا وفقًا لحصتهم في الشركة - يضمن هذا المبدأ منح المساهمين حق اتخاذ قرار على أساس حصتهم في الشركة، فكلما زادت أسهمهم في الشركة زادت إمكانية التأثير لاتخاذ قرار معين. - حتى في حالة إذا ما رأى مجلس الإدارة خطأ في الرؤية التنافسية، فلا يمكنه منع المساهمين من اتخاذ القرار. ففي ظل حوكمة الشركات يبذل مجلس الإدارة قصارى جهده لعرض وجهة نظره، لكنه يترك القرار في النهاية للمساهمين. - تعمل حوكمة الشركات على تطبيق نهج استباقي يتيح مشاركة المديرين مع المساهمين في اتخاذ قرار، لتحقيق أهداف مشتركة، بدلاً من الخلافات. مقالات ذات صلة:تخفيض (إطفاء) الأصول غير الملموسةطبيعة الأصول غير الملموسةالنفقات الرأسمالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
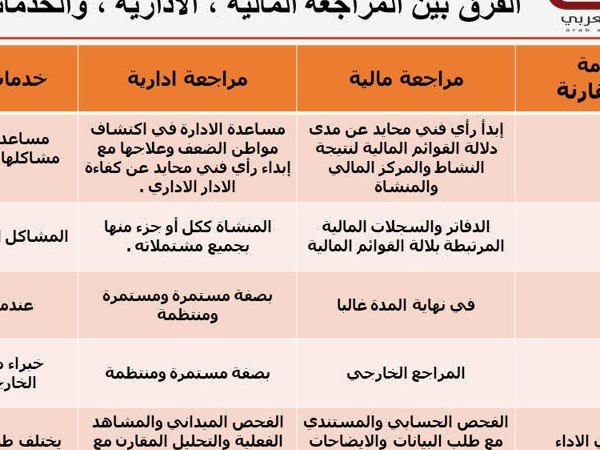
الفرق بين المراجعة المالية ، الادارية ، والخدمات الاستشارية
مقالات ذات صلة:مواضع ارتكاب الخطأ خلال مراحل العمل المحاسبيالتأصيل الاسلامى للمراجعة والرقابةأهمية المراجعة الداخلية في تضيق فجوة التوقعات

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
أنواع تقارير المراجع الخارجي
أنواع تقارير المراجع الخارجي االمسئولية المدنية للمراجع الخارجي إذا تبين للمراجع الخارجي وجود مخالفات لمعايير المحاسبة المصرية أو لقانون الشركات المساهمة المصرية أو قانون النظام للشركات أو أي مخالفات محاسبية ذات تأثير جوهري على عدالة القوائم المالية والحسابات الختامية للمنشأة وأصبح من الواجب على المراجع الخارجي أن ينبه أدارة المنشأة لهذه المخالفات . 1- تقرير النظيف . 2- تقرير مقيد . 3- تقرير عكسي . 4- تقرير خالي من الرأي . الاحتمال الاول : أن تقوم إدارة المنشأة بتصحيح تلك المخالفات التي بينها لهم المراجع الخارجي . ففي هذه الحالة فإن المراجع الخارجي يقوم بإعداد تقرير مراجعة نظيف . الاحتمال الثاني : إدارة المنشأة أصرت على عدم تصويب المخالفات هناك مواقف ثلاثة · لا تؤثر على عدالة القوائم المالية ------------------------ تقرير مقيد · تؤثر على عدالة القوائم المالية -------------------------- تقرير عكسي في حالة إصرار المنشأة على عدم التصحيح -------------- تقرير خالي من الرأي خالي من الرأي ( يدل على القوائم المالية تختلف كلياً عن الحقائق ) مقالات ذات صلة:دور المحاسب القانونى فى تحليل وتقييم المنشآتمفهوم جودة عملية المراجعةالبرنامج التدريبى للزملاء الجدد KPMG
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
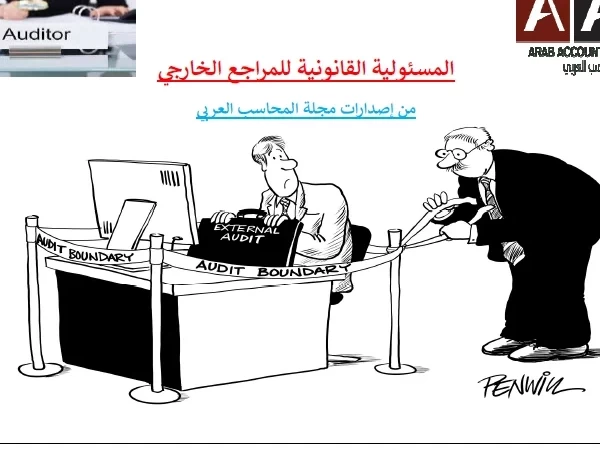
المسئولية القانونية للمراجع الخارجي
المسئولية القانونية للمراجع الخارجي تتفرع مسئولية المراجع الخارجي إلى : · مسئولية مدنية . · مسئولية جنائية . · مسئولية تأديبية . الوضع القانوني للمراجع الخارجي نص قانون شركات المسهامة المصري على أن المراجع الخارجي يسأل عن صحة البيانات الواردة في تقريرة بوصفة وكيلا عن مجموعة المساهمين ،وبناء عى ذلك فإن المراجع الخارجي المعيين وفقاً لاحكام القانون يقوم بدورة كوكيل عن المساهمين لكي يراجع الحسابات والقوائم التي قامت إدارة الشركة بإعدادها كما أن حقوق المراجع الخارجي وواجابته قد حددها القانون . ويمكن أن يتعرض المراجع الخارجي أثناء قيامة بإداء مهام مهنته لثلاث صور من من المسئولية القانونية 1- مسئولية مدنية . 2- مسئولية جنائية . 3- مسئولية تأديبية . أولاً : المسئولية المدنية :- وتقام دعواها من العميل " هو عميل عملية المراجعة ، أو هو الجمعية العامة للمساهمين ، أو أصحاب حقوق الملكية " أو الغير " الطرف الثالث لمهنة المراجعة في حال التقصير أو الاهمال " في حال قيام المراجع بإلحقا الضرر بعميلة أو بالغير . ثانياً المسئولية الجنائية :- وتقام دعواها إذا أرتكب المراجع الخارجي عملا يمثل إضراراً بالمجتمع وإهدار النظام العام من قبل النيابة العامة . ثالثاً : مسئولية تأديبية :- وهي مسئولية تنشأ إذا قام بإرتكاب مخالفة أو إخلال بكرامة وشرف المهنة او مخالفة لتقاليد المهنة . حدود كل مسئولية من المسئوليات السابقة · المسئولية المدنية : - إذا ثبت أن المراجع مسئول مسئولية مدنية يحكم عليها بتعويض مالي إما للعميل او لغير العميل . · المسئولية الجنائية : - إذا ما ثبتت المسئولية الجنائية على المراجع يصبح أو يحكم عليه بالسجن لمدة متفاوتة وفقاٌ لما نص عليه قانون المساهمة أو المراجعة أو الجنايات المصري . · المسئولية التأديبية : - إذا ثبت على ارملاجع الخارجي يتعرض إلى احد العقوبات التأديبية من جهة المحاسبة والمراجعة وهي نقابة التجاريين بالجزاء من ( لفت النظر ، توجيه اللوم ، الإنزار ، الوقف المؤقت ) وقد تصل إلى سحب ترخيص مزاولة المهنة من المراجع الخارجي سحباً نهائي . المسئولية المدنية للمراجع الخارجي :- إذا ما وقع المراجع الخارجي تحت طائلة المسئولية المدنية فإنه يصبح مسئولا عن تعويض من قد يلحق بالعميل من خسائر نتيجة إهمالة ، غير أنه يجب ملاحظة أنه إذا اهمل المراجع الخارجي ولم ينتج عن أهمالة أي خسائر للعميل أو الغير فإن هذا المراجع يصبح غير مسئول عن أي تعويص . كيف يقاس الاهمال وتنشأ المسئولية المدنية للمراجعة الخارجي نتيجة إهمال أو تقصير في اداء واجباتة المهنية بالقياس إلى مستوى العناية المهنية المبذولة من المراجع العادي المتمرس متوسط التأهيل والخبرة والكفاءة والذكاء إذا واجه نفس الظروف الخارجية التي أحاطت بالواقعه ، بشرط أن يكون متجرد والا يكون له هلاقة سابقة بنتائج عمليات المراجعة موضوع الحكم ومن ثم فإذا فشل المراجع الخارجي في تحقيق هذا المستوى من الكفاءة والعناية المهنية فإنه يصبح معرضاً للمطالبة بالتعويض عما لحق بعميلة أو الغير من إضرار وخسائر وتنقسم المسئولية المدنية للمراجع الخارجي إلى : - أولاً : المسئولية العقدية ( تجاة العملاء ويندرج ضمنها المسئولية عن عدم إكتشاف الغش ) ثانياً: المسئولية التقصيرية ( تجاه الغير والطرف الثالث ) المسئولية العقدية :- في مصر أفصح قانون المساهمة المصري عن المسئولية العقدية للمراجع الخارجي وتتضامن المراجعين الخارجيين - إذا ما تعدو في المشئولية والاجل المحدد لرفع دعوى المسئولية والمطالبة بالتعويض ،حيث بين القانون أن المراجع الخارجي يكون مسئولاًأمام الشركة عن تعويض الضرر الذي يلحقها بسبب الاخطاء التي تقع منه في تفيذ عملة وإذا كان للشركة أكثر من مرجع جارجي إشتركوا في الخطأ كانو مسئوليين أمام الشركة بالتضامن . ولكي تنشأ المسئولية العقدية للمراجع الخارجي فلا بد من توافر أربعة أركان رئيسية 1- أن يكون المراجع الخارجي مكلف بواجب محدد . 2- أن يفشل المراجع في أداء الواجب . 3- إصابة المدعي بضرر نتيجة خطأ المراجع أو فشلة في أداء واجبة . 4- الا يكون اهمال الماجع قد ترتب على إهمال العميل نفسة . · ويلاحظ هنا أن معيار عناية الرجل المهني المعتادة أو عناية الوكيل يستخدم كمعيار لتحديد المشئولية العقدية للمراجع الخارجي . · ويتفرع من المسئولية العقدية كل من : 1- المسئولية عن أعمال المساعدين والخبراء والمراجع الخارجي والمسئولين عن عدم إكتشاف الغش وذلك كما يتبين مما يلي المسئولية عدم إكتشاف الغش بين معيار المراجعة المصري رقم 240 مسئولية المراجع بشأن الغش والتدليس ، أنه ينبغي على المراجع الحفاظ على أسلوب الشك المهني طوال عملية المراجعة وأن كيون مدركاً لامكانية وجود تحريف هام ومؤثر ناتجاً عن الغش .وذلك مع وجوب مراعاة الاعتبارات الاتية عند دراسة مسئولية مراجع الحسابات الخارجي عن عدم إكتشاف الواقعة او الغش " التلاعب بالقوائم المالية " . 1- الظروف لخاصة بواقعة التلاعب . 2- درجة العنياة المهنية التي بذلها مراجع الحسابات الخارجي . 3- ما إذا كانت هناك ظروف كانت تعتبر كفيلة بإثارة الشك من قبل مراجع الحسابات الختامية حول وجود تلاعب أو غش في القوائم المالية . 4- مدى مسئولية إدارة المنشأة محل المراجعة عن عدم إكتشاف واقعة التلاعب او الغش في القوائم المالية . المسئولية التقصيرية للمراجع الخارجي تمثل المسئولية التقصيرةي تجاه الطرف الثالث الفرع الرئسيس الثاني للمسئولية المدنية للمراجع الهارحي وهي تقوم على أساس مساءلة المراجع الخارجي عن خطأة أما غير موكلة ممن لا يرتبطون بعلاقة تعقادية ، ويسخدمون القوائم المالية التي قام بمراجعتها وقدم تقريرة بشانها وذلك ترتباً على إخلال ذلك المراجع بالالتزام بالقانون العام الذي يقض بعدم الاضرار بالغير . لاحظ أن أطراف عقد المراجعة الخارجية هم الطرف الاول : المراجع الخارجي نفسة . الطرف الثاني : أصحاب الشركة المشاهمين وهم ( أصحاب حقوق الملكية أي حملة الاسهم العادية ) وقد نص قانون شركات المساهمة المصري على أن مراجع الحسابات الخارجي يسأل عن صحة البيانات الواردة في تقريرة بوصفة وكيلا عن مجموعة المساهمين أما إدارة شركة المساهمة فهي التي يقوم المراجع الخارجي بالمراجع على الحسابات والقوائم المالية والسجلات ونظام الرقابة الداخلية التي قامت هذه الادارة بإعدادها وذلك فإن الادارة ليست طرفاً ثانياً ولا ثالثاً . أما الطرف الثالث لعملية المراجعة : فهو الطرف بمعنى أي أحد بخلال الطرف الثاني وبخلاف إدارة الشركة " مثل البنوك ، المستثمري المتوقعون ، مصلحة الضرائب ، ومصلحة الشركات ، وهيئة أسواق المال : أما المسئولية التقيرية للمراجع الخارجي فإنها لكي تنشأ أو تثبت فلا بد من توافر الاركان الثلاثة الاتية 1- ضرورة وقوع تقصير أو خطأ من المراجع الخارجي . 2- إصابة المدعي بضرر ناتج عن خطأ أو تصير المراجع الخارجي . 3- وجود علاقة سببية بين خطأ أو تقصير المراجع وبين الضرر لاذي أصاب المدعي . · ملاحظة غاية في الاهمية ويتكون الخطأ أو التقصير في المسئولية التقصيرية من عنصرين الاول : عنصر ماجي ويتمثل في التعدي ويقصد به إنحراف سلوك المراجع الخارجي سواء تعمد الاضرار بالغير أو لم يتعمد وإنما صدر من إهمال وتقصير . الثاني: عنصر معنوي ويتمثل في الادراك والتمييز وخلاصة المسئولية التقصيرية للمراجع الخارجي يمكن بيانها على النحو التالي : - تتمثل أركان المسئولية التقصيري للمراجع الخارجي في 1- تعدي المراجع وتقصيرة وإهمالة . 2- ضرررة يصيب الطرف الثالث حسن النية 3- رابطة سرية بين تعدي المراجع وبين الضرر الذي أصاب الطرف الثالث حسن النية وهنا يجب التفرقة بين حالتين لتحميل هذا الاصدار PDF إضغط هنا مع مقالات مفيدة أخرى نتمنى أن نكون قد قدما شئ مفيد لكم متابعين المجلة الكرام مقالات ذات صلة:إستهلاك الأصول الثابتةالنفقات الإيرادية والنفقات الرأسماليةإصدار بعنوان - تحديد الربح المحاسبي وموقف المراجع الخارجي منها
