
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
 مصروفات التأسيس - موضوع للنقاش
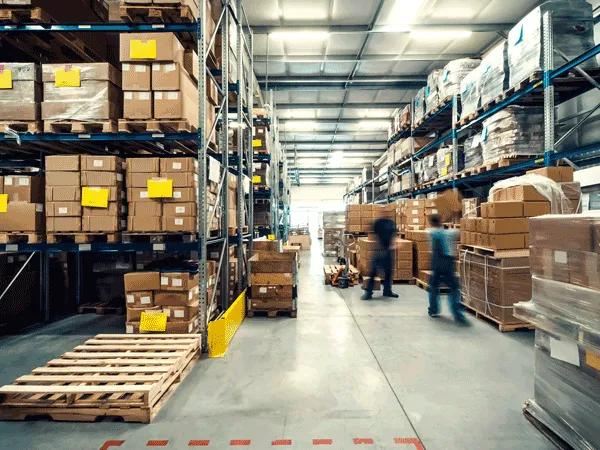 الآثار السلبية المترتبة على عدم الاهتمام بالمخازن
 بعض من مهام المدير المالي و مهام مدير الحسابات
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة د. هايل طشطوش
- 22 فبراير 2025
خصائص المصارف الإسلامية
خصائص المصارف الإسلامية إعداد: الدكتور هايل طشطوش تم نشر هذا المقال في العدد رقم 32 من مجلة المحاسب العربي تمتاز المصارف الإسلامية بميزات فريدة عن غيرها من البنوك ومؤسسات التمويل، ولعلها في ذلك تنطلق من قواعد ومبادئ الشرع الحنيف ، فالتعامل المالي والمادي في الإسلام له أصولة وقواعده وليس تابعا لهوى الأفراد وميولهم، وذلك حفاظا عليهم وعلى حقوقهم من الهضم والضياع، ففي قوى المال الكبير يأكل الصغير والقوي يطغى على الضعيف وهذا من هوى النفوس وطباعا. لذا فقد جاءت المصارف الإسلامي بخصائصها لتقوم على هدى النصوص الكريمة وتسير وفقها ، ولعل من ابرز هذه الميزات والخصائص هو : حرمة التعامل بالفائدة (التعامل الربوي) . فالمصرف الإسلامي لا يقر التعامل بالفائدة، ولكن في ذات الوقت يحتاج إلى استرداد كل نفقاته وكذلك تحقيق بعض الربح، ولذا فقد يعمل على تحقيق ذلك عن طريق الاستثمار المباشر لذا فان المصرف الإسلامي يسعى نحو التنمية عن طرق التوجه نحو الاستثمار، حيث يقوم المصرف نفسه بعبء توظيف الأموال في مشروعات تجارية وزراعية أو صناعية تدر علية عائداً. ومن ابرز أساليب تحقيق الأرباح في المصارف الإسلامية هو توظيف الأموال عن طريق الاستثمار بالمشاركة بمعنى مساهمة المصرف الإسلامي في رأس المال للمشروع الإنتاجي ويصبح البنك شريكا في ملكية المشروع وفي إدارته والإشراف عليه، وبالتالي يكون شريكا في الربح والخسارة ويتم ذلك بالنسبة التي يتفق عليها الشركاء. رأس المال المدفوع في المصرف الإسلامي يجب أن يسلم بكامله للبنك ولا يجوز أن ينقص منه شيئا كدين لدى أصحاب رأس المال بعكس الحال في البنوك التجارية. وهذا من الفروق الجوهرية التي تختلف بها المصارف الإسلامية عن البنوك التجارية الربوية. المصرف الإسلامي يعطي أهمية أكبر للودائع الآجلة بالنسبة لهيكل الودائع الكلي على عكس البنوك التجارية التي تعطي الأهمية الأكبر للودائع تحت الطلب الأمر الذي يمكن من توظيف أكبر قدر من الموارد المتاحة لدية في النشاط الاقتصادي. تمارس المصارف الإسلامية أنشطة متعددة تجمع بين أنشطة البنوك التجارية والبنوك المتخصصة وبنوك الاستثمار والأعمال وشركات التجارة الداخلية والتصدير والاستيراد وشركات الاستثمار المباشر وتوظيف الأموال. المصارف الإسلامية تقوم بواجبات المسؤولية الاجتماعية وذلك لأنها بنوك اجتماعية في المقام الأول حيث تسعى إلى تحقيق التكافل الاجتماعي ليس فقط من حيث قيامها بجمع الزكاة وصرفها في مصارفها الشرعية ولكن في كيفية توزيع عائد الأموال المستثمرة بعدالة، وغالبا ما تتم ممارسة المسئولية الاجتماعية للمصارف الإسلامية من خلال إستراتيجية البنك وسياساته، حيث ان من ابرز مبادئ المصارف الإسلامية هو عدم الفصل بين التنمية الاقتصادية والتنمية النفسية والاجتماعية لأن هدفها هو تعظيم العائد الاجتماعي للاستثمار أو تعظيم العائد الإسلامي للاستثمار وليس العائد المباشر للاستثمار. المصارف الإسلامية ليست مجرد مؤسسات مالية وسيطة, ولكنها أكبر من ذلك فهي مؤسسات مالية واقتصادية واستثمارية وتجارية وخدمية تتميز بالجدوى والكفاءة. وهي تجسيد للنظام الاقتصادي الإسلامي. تستخدم المصارف الإسلامية مواردها المتمثلة في الاستثمار المباشر والاستثمار بالمشاركة في رأس مال المشروعات على أساس صفقة معينة أو مشاركة متناقصة أو من خلال صيغ المرابحة. للمصارف الاسلامية مصادر تمويل مختلفة عن البنوك الربوية حيث تتكون مصادر التمويل في المصارف الإسلامية من مصادر داخلية وخارجية، حيث تتمثل مصادر التمويل الداخلية في رأس المال المدفوع والاحتياطات المختلفة، أما المصادر الخارجية فتتكون من الودائع بأنواعها المختلفة سواء كانت ودائع جارية أو ودائع لأجل. تمارس المصارف الإسلامية عمليات استثمار الأموال بنفسها ولا تدع العميل فريسة للسوق حيث إنها تتجه صوب الاستثمار المباشر أو بالمشاركة مع الغير، وهذا يظهر الفرق الكبير بين القرض والاستثمار ، حيث أن طبيعة البنوك الإسلامية هي طبيعة استثمارية وليست اقراضية فالقرض يكون محكوما عند منحه بضمانات عينية كافية يقوم بفرضها البنك على العميل لضمان استرداد أمواله، أما في الاستثمارات فإن البنك هو الذي يتولى مهمة البحث عن الاستثمارات وهو الذي يقوم بدراسة الجدوى الاقتصادية للمشروعات الجديدة، وقد يقوم بعملية الاستثمار بمفرده أو بالمشاركة ويتحمل نتيجة الاستثمار إن كانت ربحا أو خسارة. ومن الميزات الجوهرية للمصارف الإسلامية هو مصدر تحقيق الربح حيث أن الاختلاف الأساسي بين البنوك التجارية والبنوك الإسلامية يدور حول سعر الفائدتين الدائنة والمدينة كمصدر مهم من مصادر تحقيق الأرباح بالإضافة إلى استثمارات المحفظة. المصارف الإسلامية لا تمارس عملية توليد النقود(الودائع) او ما يسمى بخلق الائتمان لانه لا يتعامل بالفائدة لذا نجد أن عملية خلقه للائتمان تكون في نطاق لا يضر بالاقتصاد القومي فبحكم مشاركة البنوك الإسلامية الفعلية في الإنتاج فإن النقود تتداول بين المصرف وعملائه في وقت ظهور الإنتاج وتختفي مع استهلاك ذلك الإنتاج لتعود مرة أخرى للمصرف، ومن هنا فإن حجم الإنتاج الحقيقي يظل معادلاً تماماً لحجم الائتمان حيث لا تتأثر مستويات الأسعار، ولا يحدث تضخم بسبب الزيادة في الكتلة النقدية يضاف إلى ذلك أن نظام المشاركة يربط المصارف الإسلامية بمشروعات انتاجية حقيقة وليست وهمية او افتراضية. مقالات ذات صلة:نمو قطاع التكنولوجيا المالية في الخليج: الإمارات والبحرين تيسّر البيئة التنظيمية للابتكار الماليالبنك المركزي الروسي يعدّل أسعار الصرف الرسمية للعملات الرئيسة مقابل الروبلالجنيه الإسترليني يواصل تراجعه مقابل الدولار الأمريكي واليورو
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
مدى تطبيق مبادئ الحوكمة المؤسسية في المصارف The extent of applying the principles of corporate governance in banks
مدى تطبيق مبادئ الحوكمة المؤسسية في المصارف The extent of applying the principles of corporate governance in banks إعداد الباحثين: أ. أيمن هشام عزريل Ayman H. Uzrail ماجستير محاسبة أ. حنين صالح خفش Haneen S. Khufash ماجستير إدارة أعمال تم نشر هذا المقال في العدد رقم 32 من مجلة المحاسب العربي المقدمة: ظهر مفهوم الحوكمة المؤسسية إلى السطح بقوة في السنوات القليلة الماضية نتيجة للعديد من العوامل الاقتصادية والاجتماعية والتنظيمية التي دفعت تجاه تطور هذا المفهوم والحوكمة لغة مستمدة من الحكم أو الحكومة وهو ما يعني الانضباط والسيطرة والحكم. بناءً عليه تلقى الحوكمة المؤسسية اهتماماً متزايداً في أقطار العالم شتى المتقدمة منها والناشئة على حد سواء وذلك لدورها الحاسم في تجنيب الشركات مخاطر التعثر والفشل المالي والإداري، فضلاً عن دورها في تعظيم القيمة السوقية للشركة بما يضمن لها عنصر النمو والاستمرارية، وتوفر الحوكمة المؤسسية معايير الأداء الكفيلة بالكشف عن حالات التلاعب والفساد وسوء الإدارة بقدر يؤدي إلى كسب ثقة المتعاملين في أسواق المال والعمل على استقرار تلك الأسواق. لكن اهتمام الشركات والمشرعين في دول العالم المتقدمة كان أكبر وأسرع من مثيلاتها في اقتصاديات العالم الناشئة، فرأينا صدور العديد من القوانين والتعليمات والإجراءات في الدول المتقدمة مثل قانون Sarbanes-Oxley Act 2002 وتقرير (Robert Smith (2003 في بريطانيا حول مساعدة مجلس الإدارة في وضع الترتيبات الملائمة للجنة المراجعة وكذلك إصدار بورصة نيويورك للأوراق المالية NYSE قواعد حوكمة الشركات المساهم 2003، (مطر، نور، 2007). وليس هناك تعريف موحد للحوكمة المؤسسية حيث أخذ الباحثون يعرفون هذا المفهوم كل حسب توجهاته، ويرجع تنوع هذا التعريف إلى تداخله في العديد من الأمور التنظيمية والاقتصادية والمالية والاجتماعية، وهو الأمر الذي يؤثر على الاقتصاد والمجتمع ككل، (سليمان، 2006). الدراسة: مفهوم الحوكمة: مفهوم الحوكمة "هو نظام شامل يتضمن مقاييس لأداء الإدارة الجيد، ومؤشرات حول وجود أساليب رقابية تمنع أي طرف من الأطراف ذات العلاقة بالمنشأة داخلياً وخارجياً من التأثير بصفة سلبية على أنشطة المنشأة، وبالتالي ضمان الاستخدام الأمثل للموارد المتاحة بما يخدم مصالح جميع الأطراف بطريقة عادلة تحقق الدور الإيجابي للمنشأة لصالح ملاكها وللمجتمع ككل"، (الحيزان, 2005). لقد أورد شحاته مجموعة من التعاريف التي أطلقت على الحوكمة المؤسسية أخذ كل منها جانباً من الجوانب التي يمكن من خلالها النظر في الحوكمة المؤسسية وتعريفها: - "مجموعة من الأنظمة الخاصة بالرقابة على أداء الشركات". - "تنظيم للعلاقات بين مجلس الإدارة والمديرين والمساهمين وأصحاب المصالح". - "التأكيد على أن الشركات يجب أن تدار لصالح المساهمين". - "مجموعة من القواعد يتم بموجبها إدارة الشركة والرقابة عليها وفق هيكل معين يتضمن توزيع الحقوق والواجبات فيما بين المشاركين في إدارة الشركة مثل مجلس الإدارة والمديرين التنفيذيين والمساهمين"، (شحاتة, 2007). ومن خلال التعاريف السابقة يتبين أن الحوكمة هي عبارة عن نظام يتم من خلاله تنفيذ الحكم الرشيد للمؤسسات من خلال تنفيذ وسائل الرقابة واعتماد الإفصاح والشفافية للحفاظ على مصالح المؤسسة و المساهمين و ذوي المصالح. أهداف الحوكمة: تسعي الحوكمة المؤسسية، إلى تحقيق الأهداف الرئيسية الآتية: (نسمان, 2009) 1. التأكيد على مبدأ الفصل بين الملكية والإدارة والرقابة على الأداء, مع تحسين الكفاءة الاقتصادية للمنشآت. 2. إيجاد الهيكل الذي تتحدد من خلاله أهداف المنشأة, ووسائل تحقيق تلك الأهداف ومتابعة الأداء. 3. متابعة المراجعة والتعديل للقوانين الحاكمة لأداء المنشآت المالية, بحيث تتحول مسئولية الرقابة إلى كلا الطرفين وهما مجلس إدارة المؤسسة والمساهمون ممثلة في الجمعية العمومية للمنشأة. 4. عدم الخلط بين المهام والمسئوليات الخاصة بالمديرين التنفيذيين, ومهام مجلس الإدارة ومسئوليات أعضائه. 5. تقييم أداء الإدارة العليا وتعزيز المساءلة ورفع درجة الثقة. 6. إمكانية مشاركة المساهمين والموظفين والدائنين والمقرضين, والاضطلاع بدور المراقبين بالنسبة لأداء المنشآت. 7. تجنب حدوث مشاكل محاسبية ومالية, بما يعمل على تدعيم واستقرار نشاط المنشآت العاملة بالاقتصاد, وعدم حدوث انهيارات بالأجهزة المصرفية أو أسواق المال المحلية والعالمية، والمساعدة في تحقيق التنمية والاستقرار الاقتصادي. 8. تدعيم عنصر الشفافية في كافة معاملات الشركة مما يساهم في ضبط الفساد المالي. 9. المساهمة في تمكين الشركات من الحصول على تمويل من جانب عدد أكبر من المستثمرين والأجانب. 10. تحسين الكفاءة الاقتصادية للشركة وقيمة أسهمها وتحسين أداء الشركة. 11. حماية أصول الشركة ومساهميها وغيرهم أصحاب المصالح. 12. تحسين الممارسات المحاسبية والمالية في المنظمة والعمل على تحقيق العدالة والنزاهة والشفافية في جميع تعاملات المنظمة وعملياتها. أهمية الحوكمة: تتسم حوكمة الشركات بأهمية بالغة على كل المستويات، فهي عنصراً رئيساً في تكوين الشركات بكافة أشكالها، لما لدور الحوكمة البارز في الشركات من تعزيز الاستثمار وتوفير فوائد متعددة للشركات ومساهميها من خلال تحسين فرص الحصول على رأس المال ودخول أسواق عالمية جديدة وتقليل المخاطر من خلال تنويع الأصول والعمل على إدارة المخاطر وحل الأزمات، وتوفر الحوكمة الحافز لمجلس الإدارة لتحقيق أهدافه التي تصب في مصلحة الشركة، وتجعل المساهمين أكثر اطمئناناً على استثماراتهم من خلال تعريف المساهمين بشكل موسع عن القرارات المتخذة والمتعلقة بالمسائل الجوهرية، (Davidson & Singh, 2003, p:67). أهمية الحوكمة تتمثل بالنقاط الاتية: 1- زيادة القدرات التنافسية للشركات وزيادة قيمتها. 2- تفعيل الرقابة على أداء الشركات وتدعيم المساءلة فيها. 3- ضمان مراجعة الأداء التشغيلي والمالي والنقدي للشركات. 4- تقويم أداء الإدارة العليا وتعزيز درجة الثقة بها. 5- تعميق ثقافة الالتزام بالقوانين والمبادئ والمعايير المتفق عليها. 6- تعظيم الأرباح ورفع قيمة الأسهم. 7- زيادة ثقة المستثمرين في أسواق المال مما سيؤدي إلى رواج الأسهم. 8- الحصول على التمويل المناسب و التنبؤ بالمخاطر المتوقعة. 9- تحقيق العدالة والشفافية ومحاربة الفساد ومراعاة أصحاب المصالح المختلفة وتفعيل التواصل معهم، (صهيون، 2014). الأطراف المسئولة عن تطبيق الحوكمة المؤسسية داخل المؤسسة: سيتم التطرق هنا إلى دور الأطراف المسئولة عن تطبيق الحوكمة المؤسسية، وعن مسؤولية وعلاقة كل طرف من هذه الأطراف بالأطراف الأخرى. لجنة المراجعة: أكدت معظم الدراسات والمراجع الخاصة بحوكمة الشركات إن لم يكن جميعها على ضرورة وجود لجان للمراجعة في الوحدات الاقتصادية التي تسعى الى تطبيق الحوكمة، بل أشارت إلى أن وجود لجان للمراجعة يمثل أحد العوامل الرئيسية لتقييم مستويات الحوكمة المطبقة بالحوكمة الاقتصادية، وتقوم لجان المراجعة بدور حيوي في ضمان جودة التقارير المالية وتحقيق الثقة في المعلومات المحاسبية نتيجة لما تقوم به من إشراف على عمليات المراجعة الداخلية والخارجية ومقاومة ضغوط وتدخلات الإدارة على عملية المراجعة، علاوة على ذلك يشير البعض بأن مجرد إعلان الوحدة الاقتصادية عن تشكيل لجنة للمراجعة كان له أثر على حركة أسهمها بسوق الأوراق المالية، (خليل، 2005)، ومن الواضح أنه لا يوجد تعريف موحد حتى الآن للجان المراجعة حيث تختلف من شركة لأخرى، وقد قام البعض بتعريف لجنة المراجعة " أنها لجنة منبثقة من مجلس إدارة الشركة، وتكون عضويتها قاصرة فقط على الأعضاء غير التنفيذيين، والذين يتوافر لديهم درجة عالية من الاستقلالية والخبرة في مجال المحاسبة والمراجعة، وأيضاً إعداد التقارير المالية ومراجعة عمليات المراجعة الداخلية والخارجية وأيضاً مراجعة الالتزام بتطبيق قواعد حوكمة الشركات داخل الشركة، (سليمان، 2006). دور لجنة المراجعة في تفعيل الحوكمة: تأتي أهمية دور لجنة المراجعة في مقدمة الآليات التي يمكن من خلالها التأكد من تطبيق مفهوم حوكمة المصارف على أرض الواقع مع مجلس الإدارة، والمراجع الداخلي، والمراجع الخارجي، كما أن وجود نظام رقابة داخلية فعال يعد أحد المسؤوليات الرئيسة المناط بالمجلس، ويأتي دور لجنة المراجعة الرئيس في التحقق من كفاية نظام الرقابة الداخلية وتنفيذه بفاعلية، وتقديم أي توصيات له من شأنها تفعيل النظام وتطويره بما يحقق أغراض الشركة ويحمي مصالح المساهمين والمستثمرين بكفاءة عالية وتكلفة معقولة، (الرحيلي، 2006). وهناك العديد من الأسباب التي تقوم على وجوب تفعيل لجنة المراجعة في المصرف والتي منها: 1. تحقيق الإشراف الفعال على عملية إعداد التقارير وبخاصة في الشركات العظمى والتي تحتاج إلى أعضاء مجلس إدارة على معرفة كاملة بكل النواحي المالية والإدارة ويجب أن يكون هؤلاء الأعضاء ذوي الخبرة العالية في المحاسبة والإدارة المالية. 2. حماية الحقوق والقضاء على المصالح الشخصية وإظهار تقارير مالية ذات كفاءة وجودة عالية. 3. الحاجة إلى نشر التقارير المالية بصفة دورية. 4. حماية مصالح حملة الأسهم من خلال قيام اللجان بكشف أي أخطاء أو غش يعود بالضرر على حملة الأسهم. 5. عدم التجانس بين أعضاء مجلس الإدارة وزيادة عددهم يحتاجون إلي وجود التقارير وقوائم مالية تتطلب خبرة ودقة ومجهود كبير، كما ويحق للجنة وبدون أي قيود الاطلاع على كافة المعلومات والبيانات والتقارير والسجلات، والمراسلات، وغير ذلك من الأمور التي ترى أهمية الاطلاع عليها. وعليه فإن لجان المراجعة تعتبر أداة جيدة من أدوات الحوكمة في المصارف، بل أحد الدعائم الأساسية لنجاح الحوكمة فيها، والتي يتضح دورها في هذا المجال من خلال الآتي: 1. تحقيق التنسيق الفعال مع المراجعين الخارجيين من خلال تحديد مجال المراجعة ومراجعة القوائم المالية قبل وبعد النشر، هذا بالإضافة إلي التحقق من استجابة الإدارة لملاحظات وتوصيات مراقب الحسابات وهيئة سوق المال. 2. تقييم النواحي المالية وذلك من خلال مراجعة أداء إدارة الحسابات والإدارة المالية وتقييم السياسات المالية للمصرف. 3. فحص وتقييم أعمال إدارة المراجعة الداخلية وذلك للتأكد من مدي كفاية كل من برامج المراجعة الداخلية وكذلك كفاية فريق عمل المراجعة الداخلية للوفاء بالمهام المنوط القيام بها، (سلطة النقد الفلسطينية، 2008). مجلس الإدارة: مجلس الإدارة هو السلطة الأعلى في الشركة الذي ترجع إليه جميع الصلاحيات اللازمة لاتخاذ القرارات والإجراءات اللازمة لتحقيق مصلحة المساهمين الذين منحوا مجلس الإدارة التفويض اللازم، ويعتبر مجلس الإدارة أكثر آليات الحوكمة المؤسسية أهمية، لأنه يمثل قمة إطار الحوكمة المؤسسية، فالوظيفة الأساسية لمجلس الإدارة هي تقليل التكاليف الناشئة عن الفصل بين الملكية وسلطة اتخاذ القرار، (عوض, 2003), ويكون مجلس الإدارة مسئولاً بصفة جماعية عن رفع مستوى النجاح في الشركة والقيادة والتوجيه لشؤون الشركة، (حنا, 2005). تركيبة مجلس الإدارة: يتكون مجلس الإدارة أساساً من نوعين من الأعضاء وهم الأعضاء المستقلون الذين يأتون من خارج الشركة أو الإدارة التنفيذية، ولتحقيق آليات الإشراف والاستقلال التي تدعو إليها مبادئ الحوكمة المؤسسية بالنسبة لمجالس الإدارة، فإنه ينبغي أن يتكون مجلس الإدارة من أغلبية كبيرة من الأعضاء الخارجيين المستقلين، وذلك لتقليل أي تعارض في المصالح فيما يتعلق بمسؤوليتهم، (السيد, 2005)، كما أن عنصر النوعية من الأمور التي يجب مراعاتها في تشكيل مجلس الإدارة ويقصد بذلك توافر المهارة والكفاءة في أعضاء المجلس بما يؤهلهم للتعامل مع الجوانب المختلفة للنشاط من خلال القدرة على اتخاذ القرارات الرشيدة، وبالإضافة إلى ذلك القدرة على متابعة ومساءلة الإدارة التنفيذية عن أعمالها، وذلك من خلال خريطة تنظيمية توضح خطوط السلطة والمسؤولية وقنوات الاتصال، هذا بالإضافة إلى نظام فعال للرقابة الداخلية يوضح إجراءات الرقابة المالية والإدارية وإجراءات الضبط الداخلي، بالإضافة إلى أساليب مراجعة الأداء وتقييم المخاطر، (مطر، نور, 2007). المراجع: - الحيزان، أسامة فهد، "نظام إدارة ومراقبة المنشآت, الحوكمة حالة هيئة المحاسبة والمراجعة لدول مجلس التعاون لدول الخليج العربية"، المؤتمر الخامس لحوكمة الشركات وأبعادها المحاسبية والإدارية والاقتصادية، الجزء الأول، جامعة الإسكندرية، كلية التجارة، 2005. - الرحيلي، عوض بن سلامة، "لجان المراجعة كأحد دعائم حوكمة الشركات – حالة السعودية"، مجلة جامعة الملك عبد العزيز، الاقتصاد والإدارة، العدد الأول، مجلد 22، 2006. - السيد، على مجاهد، "تحليل ظاهرة حوكمة الشركات باستخدام نظرية الوكالة: منظور محاسبي"، المؤتمر الخامس لحوكمة الشركات وأبعادها المحاسبية والإدارية والاقتصادية، الجزء الثاني، جامعة الإسكندرية، كلية التجارة، 2005. - حنا، نعيم، "نحو حوكمة النظام الضريبي المصري-نموذج مقترح"، المؤتمر الخامس لحوكمة الشركات وأبعادها المحاسبية والإدارية والاقتصادية، الجزء الثالث، جامعة الإسكندرية، كلية التجارة، 2005. - خليل، محمد أحمد، "دور حوكمة الشركات في تحقيق جودة المعلومات المحاسبية وانعكاساتها على سوق الأوراق المالية- دراسة تطبيقية"، مجلة الدراسات والبحوث التجارية، العدد الأول، جامعة الزقازيق، 2005. - سلطة النقد الفلسطينية، "دليل القواعد والممارسات الفضلى لحوكمة المصارف في فلسطين"، 2008. - سليمان، محمد، "حوكمة الشركات ومعالجة الفساد المالي والإداري" (دراسة مقارنة)، الدار الجامعية، الإسكندرية، 2006. - شحاتة، "مراجعة الحسابات وحوكمة الشركات"، الدار الجامعية، الإسكندرية، مصر، 2007. - صهيون، حسن سعيد، "مدى تطبيق قواعد الحوكمة وآثارها المتوقعة على أداء الشركات المساهمة العاملة في فلسطين (دراسة تطبيقية بطريقة نسب التحليل المالي)"، رسالة ماجستير، الجامعة الإسلامية، غزة، فلسطين، 2014. - عوض، آمال محمد، "قياس أثر الدور الحوكمي لمراجع الحسابات على سلوك إدارة الأرباح للشركات المسجلة في سوق الأوراق المالية المصري"، مجلة الدراسات المالية والتجارية، العدد الثالث، جامعة القاهرة، فرع بني سويف، 2003. - مطر، محمد، نور، عبد الناصر، "مدى التزام الشركات العامة الأردنية بمبادئ الحاكمية المؤسسية: دراسة تحليلية مقارنة بين القطاعين المصرفي والصناعي"، الجامعة الأردنية، المجلة الأردنية في إدارة الأعمال، المجلد رقم 3، كانون الثاني 2007. - نسمان, إبراهيم إسحاق، "دور إدارات المراجعة الداخلية في تفعيل مبادئ الحوكمة دراسة تطبيقية على المصارف العاملة في فلسطين", رسالة ماجستير, الجامعة الإسلامية, غزة، فلسطين، 2009. - Davidson & singh. (2003). Agency Cost Corporate Governance and Ownership Structure. Master Thesis, Air University Islamabad. Pakistan. مقالات ذات صلة:سؤال ؟ وجواب . مع مجلة المحاسب العربيعملية حسابية غير منطقية لكنها صحيحة !دور المحاسب فى تنمية المشروعات الصغيرة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
علاقة البنوك التقليدية بالبنوك الإسلامية
علاقة البنوك التقليدية بالبنوك الإسلامية أولاً : أوجه التشابه والاختلاف بين البنوك التقليدية والإسلامية : 1- تركيز البنوك التقليدية على الإقراض بفائدة والإسلامية على الاستثمار بالطرق الشرعية : إن أحد أوجه الاختلاف الجوهرية بين البنوك الإسلامية والتقليدية هو أن البنوك الإسلامية لا تتعامل بالفائدة أخذاً وعطاءً وأساس ذلك تحريم الربا في الشريعة الإسلامية قال تعالى : ] وَأَحَلَّ اَلَّلهُ اَلبَيْعَ وَحَرَّمَ الرِّبوَا [ (1) . ونتيجة لذلك فإن البنوك الإسلامية تتخذ أشكالاً مختلفة عن تلك المستخدمة في البنوك التقليدية بحيث لا تتعامل بالربا المحرم (2) . وقد أمر الله تعالى بترك الربا وعدم التعامل به قال تعالى : ] يَأيُّهَا الّذّينَ آَمَنُوا أتَّقُوا الله وذَروُا مَا بَقِيَ مِنَ الرِّبواْ إِن كُنتُم مُّوْمِنينِ [ (3) . ومما يفهم من هذه الآية أن من مقتضيات الإيمان ترك الربا ، فبين الله تعالى أن الربا والإيمان لا يجتمعان ] إِن كُنتُم مُّؤمِنيِنَ (4) . وتعتمد البنوك التقليدية في توظيف الأموال على الإقراض بسعر فائدة أعلى من سعر الفائدة الذي تقترض به والفرق بين الفائدتين هي الأرباح التي تحققها من عملية الإقراض بفائدة . أما البنوك الإسلامية فإن الاستثمار بصوره المختلفة المقبولة شرعاً هو الوسيلة المتاحة أمامها لتحقيق الأرباح . ويشمل كذلك الصيغ الأخرى المقبولة شرعاً والتي تحقق العائد المجزي من خلال المرابحة والمضاربة والمشاركة والتأجير والسلم وغيرها من الصيغ الشرعية . 2- مقارنة أهداف البنوك التقليدية والإسلامية : وضع الإسلام شروطاً خاصة لاستخدام المال والتصرف فيه وطرق كسبه ووسائل صرفه مثل وجوب إتباع أفضل السبل في استثمار المال ، وأداء الزكاة ، ومنع التصرف بالمال مما يلحق الضرر به أو بغيره أو بالمجتمع ، ومنع تنمية المال بغير الوسائل التي أجازها الشارع مما أدى إلى أن يكون للبنوك الإسلامية أهدافاً تختلف عن أهداف البنوك التقليدية . فالبنوك التقليدية تستهدف فقط تحقيق أقصى معدّل من الربح وهي بذلك تهتم بالأغنياء وتركز على المشروعات الكبيرة والقروض بغض النظر عن نوعية المشروع ولا تهتم كثيراً بالنواحي الاجتماعية . أما البنوك الإسلامية فإن الإسلام وضع القيود على استثمار المال لتحقيق الربح الحلال كما أن لها أهداف أخرى اجتماعية وإنسانية . 3- الاختلاف في أسس التمويل المصرفي : تعتمد البنوك التقليدية على أسس مختلفة في التمويل المصرفي عن تلك الموجودة بالبنوك الإسلامية . فالبنوك التقليدية تشترك في معرفة الغرض من التمويل وفترته والمخاطر المتوقعة والضمانات الكافية واللازمة لرد المبلغ المقترض وتحديد سعر الفائدة مسبقاً ، ويقتصر التمويل في الغالب على المشروعات والمنظمات الكبيرة . أما البنوك الإسلامية فإن لها أسساً مختلفة في عملية التمويل منها : أ- توافر الشرعية في المشروعات الاستثمارية موضع التمويل . ب- تطبيق الصيغ الإسلامية في عملية الاستثمار . ج- تمويل مختلف المشروعات الاستثمارية النافعة للمجتمع. د - تحريم التعامل بالفائدة (1) . 4- الإختلاف في الودائع : تعتمد البنوك التقليدية والإسلامية على الودائع الجارية الدائنة لديها كأحد المصادر الخارجية المهمة في الحصول على الأموال (2) . وهذه الودائع في النظام الربوي إما أن تكون طويلة الأجل أو متوسطة الأجل أو لفترات قصيرة تقل عن السنة أو تودع في شكل حسابات جارية لا تحصل في الغالب على فائدة ربوية . أما النظام المصرفي الإسلامي فإن هذه الودائع تتخذ أشكالاً متعددة أما أن تكون وديعة بدون فائدة ( الحسابات الجارية ) أو وديعة استثمار . ويتركز الاختلاف أساساً في أن ودائع العملاء في النظام الربوي يتحدد لها فائدة ثابتة ترتبط بالزمن مقدماً . أو تكون مغيرة حسب أسعار الفائدة في السوق وليس على أساس نتائج الأعمال وهو ما لا تقره الشريعة الإسلامية(3). 5- الاختلاف في الآلية : تختلف بعض الإدارات والأقسام داخل البنوك التقليدية عن تلك الموجودة بالبنوك الإسلامية . فالبنوك الإسلامية تحتوي على إدارة أو هيئة للرقابة الشرعية للبحث في صور استثمارات البنك بما يتناسب مع الشريعة الإسلامية ، ويوجد بها أيضاً إدارة أو قسم لحساب الزكاة على الأموال ، بينما نجد اختلاف في بعض الإدارات من حيث الحجم وثقلها النسبي في البنوك التقليدية والإسلامية مثل إدارة الإقراض والاستثمار وأقسام المتابعة والتنفيذ (1) . ثانياً : علاقة البنك الإسلامي بالبنوك التقليدية : كان من الطبيعي أن تنشأ علاقات تعامل بين البنوك الإسلامية والبنوك التقليدية القائمة ، فالبنك الإسلامي يتلقى الشيكات والأوراق التجارية ويقوم بالتحويلات لمصلحة عملائه وغير ذلك من العمليات المصرفية اليومية مما يتطلب معه قيام البنك الإسلامي بالتعاون مع البنوك التقليدية . وهذه المعاملات أو الخدمات التي يقوم بها البنك الإسلامي لا مانع منها شريطة أن يكون تعامل البنك الإسلامي مع غيره من البنوك التقليدية خالياً مما حرمه الله فقد كان الرسول صلى الله عليه وسلم يتعامل مع اليهود على الرغم من أن أكثر أموالهم ربوية وقد قرر الفقهاء جواز التعامل مع من ماله خليط من الربا وغيره ، وهذا لا يمنع أيضاً من دخول البنوك الإسلامية مع البنوك التقليدية في تمويل مشروعات مختلفة شريطة أن يكون التمويل على أساس المشاركة في رأس المال وفي الربح الناتج وهنا يكون كل من البنك الإسلامي والتقليدي شريكين في الغرم والغنم على حسب ما يتفقان عليه (2) أو بأي صيغة استثمارية أخرى كالمرابحة أو المضاربة أو أي صيغة أخرى طالما التزمت بأحكام وقواعد الشريعة الإسلامية في عملية الاستثمار والتمويل. وعلى الرغم من اختلاف البنوك الإسلامية عن البنوك التقليدية من حيث الأهداف والأنشطة والعمليات التي تزاولها إلا أنها تقوم بتقديم بعض الخدمات المصرفية المعتادة مما يفسح المجال للتعامل مع غيرها من البنوك التقليدية القائمة ، وقد حددت البنوك الإسلامية أسلوب هذا التعامل بحيث يكون بعيداً عن أي شبهة ربوية . (1) سورة البقرة ، آية 275 . (2) نصر الدين فضل المولى – المصارف الإسلامية ، مرجع سابق ، ص 19 . (3) سورة البقرة ، آية 278 . (4) فضل الهي – التدابير الواقية من الربا في الإسلام ، إدارة ترجمان الإسلام ، باكستان ط1 ، 1406هـ ص 48 (1) نصر الدين فضل المولى – المصارف الإسلامية ، مرجع سابق ، ص 22-23 . (2) شوقي إسماعيل شحاته – البنوك الإسلامية ، دار الشروق ، جدة ، ط1 ، 1977م ، ص 68 . (3) عبد العزيز حجازي ، آفاق التعاون بين المصارف الإسلامية والربوية (المصارف الإسلامية) اتحاد المصارف العربية ، بيروت ، 1989م ، ص 64-65 . (1) نصر الدين فضل المولى – المصارف الإسلامية ، مرجع سابق ، ص 24 . (2) عبد الله الطيار – البنوك الإسلامية ، مرجع سابق ، ص 317 . مقالات ذات صلة:الخدمات التي يقدمها البنك المركزيمفهوم القروض و انواعهاأهداف البنوك الإسلامية

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 21 فبراير 2025
دور الرقابة الشرعية في توجيه العمليات المصرفية وانعكاس ذلك على حقوق العملاء
دور الرقابة الشرعية في توجيه العمليات المصرفية وانعكاس ذلك على حقوق العملاء إعداد لدكتور مجيد الشرع تمهيد تنفرد المصارف الإسلامية على غيرها من المصارف التقليدية بأن لها رقابة ثالثة على عملياتها وهي الرقابة الشرعية تختلف في آليتها وشموليتها سواء كانت هذه الرقابة سابقة أو لاحقة وبموجبها يتم تسيير العمل المصرفي الإسلامي وفقا إلى أحكام الشريعة الإسلامية. ومن الجدير بالذكر أن المراقب الشرعي أو من تعهد إليه مهمة الرقابة الشرعية ينبغي أن يكون مؤهلا تأهيلا شرعيا وعلميا ليكون باستطاعته إبداء الرأي الذي يستند على العلم والدراية (44)، مصداقا لقوله تعالى (45): "ولا تقف ما ليس لك به علم أن السمع والبصر والفؤاد كل أولئك كان عنه مسئولا" حيث تشير هذه الآية الكريمة في مجمل معانيها عن أسلوب العمل الرقابي وما ينجم عنه من مشورة ورأي من خلال ما يلي (46) أ- لا تقل سمعت ولم تسمع ولا رأيت ولم تر ولا علمت ولم تعلم. ب- اجتناب حالة عدم التأكد في الاستدلالات التي يبنى عليها الرأي منعا لشهادة الزور. ت- تؤكد الآية الكريمة نتيجة الرأي وصحته حيث تعطي الإشارة أن الإنسان يسأل يوم القيامة عما سمع وعما رأى وما عزم عليه طلبه. وفي هذا المجال نستطيع القول أن تقارير هيئة الرقابة الشرعية وآراءها في المسائل التي تعرض عليها لها دور فعال في توجيه العمليات المصرفية وتجسيد دور المصارف الإسلامية في النشاط الاقتصادي من خلال ما يلي (47): أ- توضيح معالم السلوك الصحيح لاستثمار الفرد لأمواله بما ينسجم مع الفطرة السليمة لتداول المال والثروة، ويعتمد هذا على نشر الوعي المصرفي الذي يتعلق بهذه النواحي وفقا لقواعد الشريعة الإسلامية الغراء. ب- أن صيغ الاستثمار التي تمارسها المصارف الإسلامية تتناسب في مجالاتها مع ظروف أقطارنا العربية وعقيدة شعوبها. ت- أن المشروعات التي تمولها المصارف الإسلامية لها أولوياتها في التنمية الاقتصادية والاجتماعية انطلاقا من مسئوليتها الاجتماعية. وبناءا على ما تقدم فأن حاجة العمل في المصرف الإسلامي يتطلب وجود هيئة أو مجلس للرقابة الشرعية يتولى مهمات التوجيه الشرعي لمختلف العمليات المصرفية وهو أمر تفرضه متطلبات العمل المصرفي الإسلامي وهذا ما جرى عليه العمل في جميع المصارف الإسلامية ومنها المصارف محل الدراسة رغم أن ذلك في حداثة التكوين من حيث تسمية الهيئة ومؤهلات المراقب الشرعي (48). وقد عملت المصارف الإسلامية على التأكيد على ممن تتوفر فيه الشروط للقيام بدور الرقابة الشرعية ومن أبرزها توفر التخصص القانوني أو الاقتصادي ممن لهم إلمام بالشريعة الإسلامية (49). وقد أقرت هيئة معايير المحاسبة والمراجعة والضوابط للمؤسسات المالية الإسلامية بعض المعايير الخاصة بالرقابة الشرعية تحت عنوان الضوابط (50). ويمكن تقسيم الضوابط المشار إليه إلى ثلاث أقسام من حيث التوجيه المحاسبي (51): 1. معيار الضبط رقم (1) ويتعلق هذا المعيار بالكيفية التي يتم بها تعيين هيئة الرقابة الشرعية وواجباتها وكيفية ارتباطها بالمصرف من حيث الهيكل التنظيمي كما أوضح المعيار المذكور أيضا ما يجب على تلك الهيئة من تقديم تقريرها السنوي عن نشاطات المصرف ومدى ملائمة العمليات المصرفية لأحكام الشريعة الإسلامية . 2. معيار الضبط رقم (2) (الرقابة الشرعية) وقد اشتمل هذا المعيار على قواعد وإرشادات بشأن مساعدة الهيئة في أداء عملها للتأكد من التزام المصرف أو المؤسسة المالية بالأحكام الشرعية (52). 3. ومن خلال التطبيقات العملية للمصارف محل الدراسة وفقا للمعيار أعلاه نجد أن هيئة الرقابة الشرعية تضع عدة إجراءات تتماثل في سياقها مع إجراءات المراجعة الداخلية من حيث إجراءات تنفيذ العمل إلا أن الفرق ينصب في الجوهر حيث أن الرقابة الشرعية تركز على مدى الالتزام بأحكام الشريعة الإسلامية في تنفيذ العمليات المصرفية. 4. معيار الضبط رقم (3) (الرقابة الشرعية الداخلية): وقد ركز هذا المعيار على الجانب التطبيقي لهيئة الرقابة الشرعية في المؤسسة المالية حيث حدد واجباتها ونطاق عملها واعتبار الرقابة الشرعية بمثابة هيئة رقابة داخلية لها خصوصيتها حيث ورد في هذا المعيار عدة أمور من بينها ما يلي(53): أ- استقلالية الهيئة وأن يحصل المراقب الشرعي على دعم ومساندة الإدارة. ب- أن يكون عضو الهيئة مؤهلا تأهيلا علميا وعمليا من حيث الخلفية الأكاديمية والتدريب. ذكر المعيار أهم واجبات الهيئة من حيث فحص العقود والاتفاقيات والعمليات التي ينفذها المصرف وملاءمتها لأحكام الشريعة. ومن ناحية أخرى ولغرض أن يكون عمل الرقابة الشرعية ذات صورة متكاملة، نجد أن معيار المراجعة للمؤسسات الإسلامية المالية رقم (4) أشار في بعض فقراته إلى ما يلي (54): في الفقرتين 16 و17 أشار بأنه على كل من المراجع الخارجي وهيئة الرقابة الشرعية أن يعرض كل منهما تقريره على الآخر قبل إعداد التقارير النهائية وإنهما يتفقان مع الشريعة الإسلامية. النتائج والتوصيات من خلال الأفكار التي استعرضتها الدراسة يمكن التوصل إلى النتائج والتوصيات التالية: أولا: النتائج: 1) أن المصارف الإسلامية لا زالت دون مستوى الطموح الذي ينبغي لها لأسباب قد يرجع بعضها للبيئة التي تمارس المصارف الإسلامية عملها في ظلها أو لتركيبة هيكلها التنظيمي لغرض مسايرة عملياتها المستجدة. 2) هناك نقص بالتشريعات القانونية التي تتعلق بالمصارف الإسلامية بالرغم من صدور بعض التشريعات ضمن مجموعة القوانين المصرفية في بعض البلدان ومنها للمصارف محل الدراسة. 3) أن للعمل المصرفي الإسلامي آلية تختلف عن آلية العمل في المصارف التقليدية من حيث تنفيذ العمليات وإبداء الرأي، ألا انه يلاحظ قصورا في هذا المجال وذلك بسبب نقص الخبرة في الكادر الوظيفي وخاصة فيما يتعلق بالجوانب الشرعية كما أظهرت ذلك نتائج الاستبيان. 4) هناك نقص في الجانب التدريبي لدى المصارف محل الدراسة وخاصة من حيث نوعية التدريب وشموليته والتركيز على البرامج ذات الصلة بالعمل المصرفي الإسلامي. 5) هناك قصورا وضحا بالتعريف بالعمل المصرفي الإسلامي حيث يوجد نقص واضح في فهم المجتمع عن طبيعة هذا العمل وآليته. ثانيا؛ التوصيات: 1) ينبغي بذل الجهد للدعاية والإعلان عن المصارف الإسلامية وتوصيل المعلومات الضرورية عنها وخاصة في مجال الفضائيات والمواقع الإلكترونية وبصورة مخططة تخدم الغرض السامي لوظائف هذه المصارف من أجل ربط الجانب الروحي بالمادي في حلية التعامل. 2) الاهتمام بتوعية عملاء المصرف الإسلامي من حيث عقد ندوات تثقيفية أو لقاءات من أجل تسهيل التعامل معهم ومن ثم تفهم العمل المصرفي الإسلامي من جانبهم. 3) العمل على أيجاد آلية لتوحيد الفتاوى الشرعية الخاصة بالمعاملات المصرفية الإسلامية ووضع منهاج لذلك يمكن الرجوع إليه عن هذه الفتاوى والعمل على إضافة كلما هو جديد في هذا المعنى. 4) إيجاد نوع من الترابط والتواصل بين المصارف الإسلامية من حيث التعاون في تنفيذ العمليات المصرفية بحيث يتم الاستعانة بتلك المصارف كبنوك مراسلة أو مغطية عن طريق فتح الحسابات فيما بينها. 5) الإعداد لندوات ومؤتمرات دورية للمصارف الإسلامية يشترك فيها ممثلو تلك المصارف والمختصين وأساتذة الجامعات من اجل تدارس أمور تلك المصرف والتعرف على نقاط الضعف والإيجابيات في تنفيذ العمليات وخاصة في ظل تكنولوجيا المعلومات. 6) السعي إلى إيجاد فروع خارجية للمصارف الإسلامية أو إنشاء مصارف إسلامية في البلدان الأوربية والآسيوية لتصبح تلك الفروع والمصارف مراسلين ومصارف تغطية للمعاملات الخارجية حيث يلاحظ نقص حاد في هذا المجال. مقالات ذات صلة:الخدمات المصرفيةتصكيك الديون Securitizationالاستثمار في الأوراق المالية

- بواسطة سعيد بن حسين المقرفي
- 23 فبراير 2025
الرقابة الشرعية في البنوك
الرقابة الشرعية في البنوك إن نشاط البنوك الإسلامية يقوم على أساس ممارسة هذه الأنشطة وفق أحكام الشريعة الإسلامية ولذلك كان لزاماً عليها أن تخضع جميع عملياتها وأنشطتها للرقابة الشرعية . ولهذا لجأت البنوك الإسلامية إلى ضرورة وجود رقابة شرعية تكون المسئولة عن شرعية أعمال هذه البنوك . وواقع الرقابة الشرعية في البنوك الإسلامية لا يخلو من بعض الملاحظات والتي من أبرزها عدم الاستقلالية عن إدارة البنك أو مجلس إدارته مما يعني أن قرارات هذه الهيئة للرقابة الشرعية قد تتأثر بآراء الإدارة أو مجلس الإدارة مع الأخذ في الاعتبار أن الاتحاد الدولي للبنوك الإسلامية يؤكد على ضرورة استقلالية هيئة الرقابة الشرعية عن كل أقسام البنك . كذلك يؤخذ على بعض الهيئات الشرعية في البنوك الإسلامية عدم التجديد والبحث والدراسة عن الصور والمعاملات الحديثة التي يمكن أن تمارسها البنوك الإسلامية بحيث لا تخرج عن نطاق الشريعة ، وأن أغلب الفتاوى الصادرة عن هذه الهيئات تكون بالقياس على المعاملات الفقهية القديمة فإن صح هذا القياس أجازوها وإن اختلف حرموها ، وهذا بلا شك سوف يؤثر على أداء البنوك الإسلامية لكثير من عملياتها الاستثمارية الحديثة والتي تحتاج إلى دراسة وتعديل بما يتوافق مع أحكام الشريعة الإسلامية . إعداد سعيد بن حسين بن علي المقرفي دراسة مقدمة لاستكمال متطلبات الحصول على درجة الماجستير في الاقتصاد مقالات ذات صلة:المخاطر غير النظاميةخطابات الضمان الصادرة نيابة عن البنوك المحليـةتصكيك الديون Securitization
