
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 23 فبراير 2025
أهداف نظام التكاليف
أهداف نظام التكاليف سنتكلم عن اهمية وجود نظام للتكالف في الوحدات الإقتصادية يعمل على تحقيق هذه الأهداف ..... ما هي أهداف محاسبة التكاليف ؟ تسعى محاسبة التكاليف إلى تحقيق مجموعة من الاهداف كنتيجة لتطوير النشاط الإقتصادي وتعدد الإستخدامات التي من أجلها تطلب بيانات التكاليف . الهدف الأول : الرقابة على التكاليف . الهدف الثاني : تحديد تكاليف الوحدات المنتجة . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . الهدف الرابع : المساعدة في إتخاذ القرارت . الهدف الأول : الرقابة على التكاليف . تعد الرقابة على التكاليف من اهم أهداف محاسبة التكاليف ، ولقد تطور مفهوم الرقابة على التكاليف بتطور مفهوم وظيفة الرقابة عموما فقد كان يقصد بالرقابة بصفة عامة التحقق من أن العمل قد تم طبقاً لما كان مخططا له من قبل ، وبهذا نجد ان الرقابة على على التكاليف تعني التحقق من تطابق التكاليف التي حدثت فعلاً مع التكاليف المخططة لها مسبقاً " التكاليف المعيارية " الهدف الثاني : تحديد تكاليف الوحدات المنتجة . يعد تحديد تكاليف الوحدات المنتجة من اهم أهداف محاسبة التكاليف وذلك لتحديد نتيجة اعمال الوحدة الإقتصادية عن فترة زمنية معينة وبالتالي تحدد نتيجة اعمالها في نهاية هذه الفترة ويتطلب تحديد تكاليف الوحدات المنتجة ما يلي تسجيل وتجميع البيانات المتعلقة بعناصر التكاليف من واقع المستندات والإشعارات المختلفة والمتعلقة بتكاليف إستخدام المواد والعمالة وتكاليف الخدمات اللازمة لاوجه النشاط المختلفة كانقل والصيانة والقوى المحركة ... تحميل عناصر التكاليف على الوحدات المنتجة سواء سلع او خدمات . الهدف الثالث : المساهمة في إعداد الموازنات التخطيطية . تعتبر الموازنات التخطيطية خطة مالية تفصيلية تغطي كل نواحي النشاط لفترة محدده مقبلة ، وتعد الموازنات التخطيطية بمثابة اداة تستخدم في التعبيير عن الأهداف السياسية التي ساهمت الإدارة في وضعها سواء للوحدة الإقتصادية كوحدة واحدة او الوحدات الإدارية فيها كل على حدة . ويتضمن اعداد الموازنات التخطيطية تحديد حجم النشاط المخطط المراد تحقيقة خلال فترة زمنية مقبلة . تقدير الإيرادات المتوقعه لهذا الحجم من النشاط . تحديد التكاليف اللازمة لبلوغ حجم النشاط . كما تساهم محاسبة التكاليف في إعداد الموازنات التخطيطية عن طريق توفير البيانات الخاصة بعناصر التكاليف والتنبوء من خلال فترة إعداد الموزانة في ضوء دراسة حجم النشاط المخطط . الهدف الرابع : المساعدة في إتخاذ القرارت . يعنبر إتخاذ القرار عصب الوظيفة الإدارية في أي وحدة إقتصادية وتعتمد الإدارة أساساً في القيام بهذه الوظيفة الهامة على المعلومات ، وفي هذا المجال تعمل محاسبة التكاليف على مد الإدارة بالمعلومات التي تستخدمها في عملية الإختيار بين البدائل التي تقوم بدراستها ومن أمثلتها : - القرار الخاص بالمفاضلة بين شراء منتج معين يدخل في انتاج المنتج النتهائي . القرار الخاص بإستمرار في الغنتاج حسب الغمكانيات المتاحة أو التوسع . القرار الخاص بفتح أسواق جديدة ، ام الإكتفاء بالاسواق الموجوده . القرار الخاص بتسعير المنتجات . ما هي اهمية وجود نظام لمحاسبة التكاليف ؟ يقوم نظان التكاليف بصفة عامة على تعريف رئيسي وهو أن نظام التكاليف " مجموعة من المفاهية والإجراءات والمستندات والسجلات والتقارير التي يتم تحديدها لوحدة إقتصادية معينة " وذلك لاغراض تزويد الادارة بمعلومات دورية عن تكاليف الانشطة والمنتجات التي يتم إنجازها خلال فترة محاسبية معينة ويتركز ذلك كله على مجموعة من المبادئ والاصول العلمية الملائمة للتطبيق لاغراض حصر وتحليل وتحميل عناصر التكاليف المرتبطة بهذه الأنشطة والمنتجات مقالات ذات صلة:محاسبة حملة التكلفة (المنتجات)أخطار عدم تطبيق محاسبة تكاليف حديثةأسباب عدم انتشار محاسبة تكاليف حديثة في الاقتصادات غير الناضجة
- بواسطة أيمن هشام عزريل
- 18 فبراير 2025
المحاسبة التحليلية وأهميتها في الشركات
المحاسبة التحليلية وأهميتها في الشركات إعداد: أ. أيمن هشام عزريل ماجستير محاسبة جامعة أليجار الإسلامية-الهند تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون المقدمة: عرف القرن الماضي تطورات كبيرة في مختلف المجالات، وخاصة في جوانب الحياة الاقتصادية للمؤسسات خاصة منها الصناعية سواء تعلق الأمر بالتكنولوجيا، وأساليب الإنتاج، أو طرق التسيير، ومجالات التخطيط، والبرمجة، وطرق التنبؤ، وأدوات الرقابة على العمليات التي تقوم بها تلك المؤسسات، ونلاحظ من تجارب المؤسسات الفاشلة أن من أبرز أسباب تعثرها هو القصور، والنقص في تطبيق مبادئ التسيير الحديثة، حيث لا يعتبر الفرق بين المؤسسات الفاشلة، والناجحة في كيفية توفير الموارد الأولية، أو اللازمة لتنفيذ أعمالها، ولكن يكمن في كيفية التمكن من الوصول إلى مزج ملائم للموارد المتاحة، وصولاً إلى تحقيق الهدف المنشود، والمتمثل في تحقيق لأهداف المؤسسة بكفاءة وفعالية، ومن أجل تحقيق كل هذا تركزت جهود كل من المهندسين، ومسيري المؤسسات، وخبراء التسيير على تطوير أساليب، وأدوات مختلفة لاستخدامها في إدارة المؤسسات، فحصل هناك تراكم مهم لتلك الأدوات يتم اللجوء إليها حسب متطلبات الإدارة، ونجد من تلك الأدوات المحاسبة التحليلية التي تعتبر نظام معلومات يساعد على تحليل البيانات، والمعلومات، وإعطاء نتائج انطلاقاً من تحديد عوائد المردودات للمنتوجات، وكذلك لمعرفة المنتج الأمثل والأحسن، وبالتالي إعطاء صورة واضحة للمؤسسة عن أدائها التسييري، ومع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة وهو المحاسبة التحليلية، الذي ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها ومعرفة مساهمة كل منتج فيها، و نظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة، ويمكن تعريف المحاسبة التحليلية بأنها فرع من فروع المحاسبة التي تهتم بتقدير، وتجميع، وتسجيل، وتوزيع، وتحليل، وتفسير البيانات الخاصة بالتكلفة الصناعية والبيعية، والإدارية، وهي أداة هادفة فكل إجراء من إجراءاتها يهدف إلى تغطية حاجة من حاجات الإدارة، فهي تعمل على مد الإدارة ببيانات التي تعتمد عليها في كل المشاكل المختلفة التي تتعرض لها إدارة المشروع يوماً بعد يوم، (عبدا لله وآخرون، 1990، ص15). نشأة المحاسبة التحليلية وتطورها: مع تطور المحاسبة العامة في الواقع العملي بداية بالقيد الوحيد، وانتهاء بالقيد المزدوج، كان هناك في المقابل، تطور في شكل الوحدات الاقتصادية، إذ انتقلت من مشاريع فردية، أو عائلية إلى مشاريع بالمساهمة، ومع ظهور الثورة الصناعية ارتفع حجم المشاريع، وتشعبت الأنشطة الاقتصادية، وتعقدت عملياتها، وانتشرت المنافسة الشديدة بين هذه المشاريع، كل هذا أدى إلى ظهور الحاجة لنوع آخر من المحاسبة ينصب في مضمونه إلى قياس تكاليف المنتجات، وتحديد أسعار البيع، وكذلك التخطيط لإستراتيجيات المنافسة بالتكاليف، وذلك خدمة لأغراض الإدارة، ومجالات التخطيط، والمراقبة، واتخاذ القرارات، وكفاية الأداء وهو المحاسبة التحليلية، وبما أن المحاسبة العامة تسمح للمؤسسة بتقييم ذمتها، وتقديم نتيجة إجمالية للنشاط، إلا أنها لا تسمح بتجزئتها حسب طبيعة تركيبها، ومعرفة مساهمة كل منتج فيها، ونظراً لما تقدمه المحاسبة التحليلية من تدارك لحدود المحاسبة العامة لهذه الاحتياجات الداخلية في تسيير المؤسسة، فقد تم اعتبارها من أهم المصادر الأساسية للمعلومات الاقتصادية، وحلقة وصل هامة بين مختلف مستويات الإدارة. http://elanin.com/vb/showthread.php?t=4815 أسس وضع نظام المحاسبة التحليلية: إن استخدام معلومات المحاسبة التحليلية من أجل تخطيط الأنشطة الخاصة بالإدارة لمختلف أوجه عمل المؤسسة والرقابة على الأداء، تعد من أهم التطورات الحديثة لتقنيات التسيير، وهي في تطور مستمر سواء على مستوى تعدد الطرق، أو على مستوى توسع تطبيق الطريقة في حد ذاتها، والملاحظ هو تداخل مجالات العلوم المختلفة، بحيث استفادت المحاسبة بشكل عام، والمحاسبة التحليلية بشكـل خاص، بالتطور الحاصل في العلوم الأخرى من تقنيات، وأساليب ونظريات، وإن المؤسسة في تنظيمها تشكل نظام معلومات شامل، يتكون من عدة أنظمة فرعية تختلف تماماً من حيث الوظيفة، وأسس التصميم عن بعضها البعض، إلا أنها تنسجم، وتتداخل لتشكل شبكة، أو سلسلة واحدة تهدف إلى تحقيق نفس الأهداف، تربطها قنوات اتصال تستعمل في تنقل المعلومات، إذ تعد مخرجات نظام معلومات فرعي كمدخلات لنظام معلومات فرعي آخر داخل النظام الشامل للمؤسسة، وتجدر الإشارة إلى أنه ينبغي عند تصميم نظام معلومات فرعي، أن يراعى في ذلك مواصفات، وعمل الأنظمة الفرعية الأخرى، حتى يحدث الانسجام، وأن لا يقع التعارض في الأهداف، والوسائل لضمان سريان المعلومات بشكل ملائم، ونجد من بين الأنظمة الفرعية نظام المعلومات للمحاسبة التحليلية. ويعتبر هذا النظام حلقة أساسية ذات أبعاد عملية، وإستراتيجية داخل نظام المعلومات الشامل للمؤسسة، ويعد عنصراً من عناصر نظام إدارة الجودة الشاملة، ويشكل صمام الأمان للنظام التسييري للمؤسسة على كامل مستويات الإدارة، سواء ما تعلق بمتابعة العمليات، وإنتاج مختلف المعلومات الضرورية، وإعداد التقارير بناءاً على المقارنات، والتحليلات اللازمة، أو لاتخاذ القرارات، والعمل على تشكيل نماذج لدراسة مختلف الفرص، والقيام بتخطيط، وإعداد الموازنات، إذ يشكل مصدر أساسي داخلي للمعلومات بالنسبة للأنظمة الفرعية الأخرى، ويشكل نظام المعلومات مجموعة الإجراءات، والوسائل التي تقوم بجمع، ومعالجة، وتشغيل، وتخزين، واسترجاع المعلومات لتدعيم اتخاذ القرارات، والرقابة في المؤسسة، وهو يعتمد على ثلاثة عناصر أساسية، وهي التنظيم، الإدارة، التكنولوجيا، http://ser-bu.univ-(alger.dz/thesenum/MERABTI_NAWEL.pdf علاقة المحاسبة التحليلية بالمحاسبة العامة: هناك علاقة وطيدة بين المحاسبتين بحيث تعتبر المحاسبة العامة، المصدر الأساسي للمعلومات التي تستمد منه المحاسبة, كما أن هذه الأخيرة تمد المحاسبة العامة بمعلومات يمكن الاعتماد عليها في نفس الوقت، أو الدورة, مثل الكمية، وقيمة المواد...الخ، وبالرغم من هذه العلاقة إلا أن هناك أوجه شبه كما أن هناك أوجه اختلاف بينهما تكمن في ما يلي أوجه الشبه: تحلل المحاسبتين تسيير المؤسسة، تعالج المحاسبة التحليلية نفس المعطيات الأساسية التي تعالجها المحاسبة العامة، كلتا المحاسبتين تصلان إلى نفس النتيجة، يتبعان لنفس المبادئ المحاسبية مثل مبدأ الحيطة، والحذر، المحاسبة العامة تعد البيانات المتعلقة بالموجودات، والمطاليب (أصول، وخصوم) تمهد لإعداد الميزانية الختامية، وحساب صافي المركز المالي, والمحاسبة التحليلية تعتبر مكملة للمحاسبة العامة حيث تدعمها، بالبيانات التفصيلية فعند إعداد الميزانية الختامية تقدم المحاسبة التحليلية تكلفة الإنتاج التام، والإنتاج قيد التنفيذ. أوجه الاختلاف: أ) من حيث الهدف: المحاسبة العامة تهدف أساساً إلى تحديد نتائج أعمال السنة إجمالاً، سواء كانت ربح، أو خسارة, وتساهم كذلك في إعداد الميزانية...الخ, أي أن المحاسبة العامة هدفها مالي, أما المحاسبة التحليلية، فتهدف إلى تحديد نتيجة كل منتج على حدي, أي النتيجة فيها مجزئة، أو تتفرع فيها حسب كل منتج، وبالتالي فإن هدف المحاسبة التحليلية هو هدف اقتصادي. ب) من حيث الزمن: المحاسبة العامة تعتبر محاسبة تاريخية إلا أنها لا تهتم إلا بالبيانات الفعلية عن عمليات تمت فعلاً، فهي لا تهتم لما سيحدث في المستقبل من احتمالات عن أسعار المواد، وأسعار البيع, طبقاً لمبدأ الحيطة، والحذر لكن لا تأخذ بعين الاعتبار احتمالات انخفاض الأسعار مثل مؤونات نقص البضائع, أما المحاسبة التحليلية فهي تهتم أساساً بالحاضر والمستقبل، وتستخدم البيانات الفعلية للاستفادة منها في وضع خطط، وتوقعات مستقبلية. ج) من حيث المعلومات: المحاسبة العامة تستمد معلوماتها من المخطط الوطني المحاسبي، بينما المحاسبة التحليلية، فتستمد معلوماتها من المحاسبة العامة، ومصادر أخرى. د) من حيث الاستعمال: المحاسبة العامة يستعملها المدير، والعمال، والمتعاملين إلا أنها إلزامية من الناحية القانونية, بينما المحاسبة التحليلية فيستعملها المسيرون، لأنها تفيدهم في تحديد المسؤوليات واتخاذ القرارات، وإعداد البرامج المستقبلية. خ) من حيث المستفيد: المحاسبة العامة يستفيد منها أصحاب المشروع، والموردون، والزبائن والمقرضين…، أما المحاسبة التحليلية، فالمستفيد منها هو المسير الداخلي للمؤسسة الذي يستعين بمختلف البيانات المستخرجة للقياس، والتخطيط، والرقابة. http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf المراجع: - عبد الله وآخرون ،أصول المحاسبة، مركز الكتب الأردنية ،1990 - http://elanin.com/vb/showthread.php?t=4815 - http://ser-bu.univ-alger.dz/thesenum/MERABTI_NAWEL.pdf مقالات ذات صلة:التسويات الجرديةرأس المال : Capitalتعرف على ما هية الأوراق المالية في سطور
- بواسطة توم دي وايل - بين آند كومباني
- 19 فبراير 2025
المراحل الثلاث للتحوّل في تكاليف التقنية
المراحل الثلاث للتحوّل في تكاليف التقنية بقلم: توم دي وايل، الشريك الإداري لدى بين أند كومباني فيما تستخدم الشركات تقنيات جديدة، كتقنيات الأتمتة والذكاء الاصطناعي والاستضافة في البنية السحابية ومنصات الخدمة وغيرها بهدف جعل أعمالها أكثر كفاءة وتطورًا من الناحية الرقمية، تتحول كافة الأعمال إلى أعمال ذات طابع تقني. ففي عالم ما بعد جائحة كوفيد، تسهم القوى الطبيعية في تسريع هذه الديناميكية وإبراز الحاجة إلى الرقمنة والاتجاه نحو التقنية الافتراضية. ويعني هذا التوسع من العالم المادي إلى العالم الرقمي أن العديد من الأنشطة والوظائف التي كانت تعتمد بشكل تقليدي على الأيدي العاملة أصبحت ترتكز الآن على التقنيات. ورغم أن ميزانية التقنية قد ترتفع، من المفترض أن تنخفض التكلفة الإجمالية. ومع استمرار نمو الطلب على التقنيات مع ظهور القدرات التقنية الجديدة، فإن الشركات بحاجة إلى إيجاد طرق لترشيد الإنفاق على التقنية المسؤولة عن تسيير الأعمال بالتزامن مع زيادة الاستثمار في التقنيات التي تعمل على تحسين وتنمية الأعمال. ومع ارتفاع حجم الإنفاق على التقنية، أصبحت أوسع انتشارًا في مختلف أقسام الأعمال بالمؤسسات والقطاعات المتنوعة، حيث إن أكثر من نصف الإنفاق على تقنية المعلومات في مختلف القطاعات ناجم عن أقسام الإدارة الخلفية أو مجالات الأعمال نفسها. ولهذا ينبغي للشركات تبني نهج أكثر دقة لبناء رؤية أكثر دقة بشأن الإنفاق، حيث إن المعايير التقليدية، مثل قيد الإنفاق على تقنية المعلومات كنسبة مئوية من المصروفات أو الإيرادات، قد يكون غير ذي فائدة بل قد يصبح مضللًا لأنه قائم على فكرة قديمة تقول بأن تدني الإنفاق على التقنية يؤدي إلى تحسين مخرجات الأعمال. وهنا يظهر التحدي الفعلي: عندما تفهم الشركات إنفاقها على التقنية، فكيف يمكنها ترشيد النفقات وإدارتها على الوجه الأمثل لتستثمر أكثر في تحقيق النمو؟ ثلاثة آفاق لتخفيض التكاليف الأساسية لم يعد تحوّل التكلفة حدثًا مؤقتًا أو برنامجًا محدودًا لبضعة أشهر. ولأن الحاجة إلى الاستثمار في التقنية تشهد نموًا مطردًا، فلا بد من استمرار الحاجة لتخفيض تكلفة تشغيلها في الوقت ذاته. ومن حسن الحظ أن توفر منحنيات التجربة، وتنامي قدرات التقنية لأتمتة العمليات، وتبني منهجيات مرنة في مجالات التطوير والأمن والعمليات التشغيلية تسهم جميعها في جعل التطوير والعمليات أكثر كفاءة من ناحية التكلفة. فالتقنية تحتاج استثمارات جديدة ولكنها تقلل من الإنفاق على العمليات التشغيلية في الوقت نفسه. ولأن تحوّل التكلفة ينبغي أن يكون مستمرًا، فبوسع المسؤولين التنفيذيين التفكير بالأمر كما لو كانت التطورات تحدث على ثلاث مراحل. التخفيض يمكن للإجراءات قصيرة الأمد أن تساعد في تخفيض التكاليف بنسبة تتراوح بين 10% و20%، منها نسبة تتحقق خلال الأشهر القليلة الأولى. كما أن العديد من تلك الإجراءات هي قرارات مرتبطة بالأعمال (مثل وقف التعيين وتعليق المشروعات غير الاستراتيجية وتخفيض النفقات)، بينما يعدّ البعض منها قرارات متعلقة بالتقنية (كالحصول على معدلات استخدام أعلى من الخوادم والتخزين). غالبًا ما تقاس التكلفة بمعادلة الكمية X السعر، ولكن فيما يخص الإنفاق على التقنية، يمكن للشركة أن تضبط الكميات بشكل أكبر من خلال إدارة الاستهلاك والطلب على خدمات تقنية المعلومات، فيما يمكن لفريق التقنية ضبط الأسعار – سواء كان ذلك عن طريق رفع معدلات الاستخدام أو إعادة التفاوض مع الباعة والمزودين. وتعتبر إدارة الطلب أساسًا لأي برنامج لتخفيض التكاليف، حيث إن غيابه يقلل من قدرات الشركة بشكل يعيق تحقيق النتائج المرجوة. الاستبدال بوسع الشركات توفير نسبة إضافية قدرها 20% إلى 30% من التكلفة باستبدال البنية التحتية التقنية المكلفة ببدائل أقل تكلفة، حيث تزيد الكثير من تلك الفرص تباين التكلفة بشكل يجعل الإنفاق أكثر توافقًا مع الطلب الفعلي. ومن الأمثلة على ذلك استبدال البرمجيات المستخدمة في الشركة بتطبيقات توفير البرمجيات على شكل خدمات البرمجيات كخدمة، والتعهيد الخارجي للمزيد من الأعمال والحصول على خدمات الاستضافة التي تقدم حلولًا أكثر قابلية للإدارة عند الطلب، وتحسين النموذج التشغيلي بحيث يتضمن مزيداً من المرونة في التطوير والأتمتة. قد ينطوي تغيير تلك النماذج على بعض التكاليف على المدى القصير، ولكن ينبغي للشركات موازنة تلك التكلفة مقابل فرص الانخفاض على المدى الطويل. إعادة التفكير تأتي النسبة الأكبر والأكثر استدامة من توفير التكاليف، والتي تضاهي 30-40 بالمائة، من إعادة تصميم وهندسة التقنيات بشكل جذري (سواء في البنية أو الخدمات أو العمليات أو النموذج التشغيلي بحد ذاته)، أو عبر تبسيط الأعمال وتقنية المعلومات المرتبطة بها. فتحديث البنية أو الاستثمار في الجيل الجديد، ونقل مزيد من أحمال العمل إلى منصات الخدمة والدفع عند الاستخدام، بالإضافة إلى الاستفادة من كامل إمكانات الأتمتة جميعها طرق تسهم في تقليص التكلفة الأساسية بشكل يسمح بالنمو. كما أن بعض الشركات ترتقي إلى مستوى أعلى من الإنتاجية بتسريع نموذج التشغيل للتطوير والأمن والعمليات ضمن الفريق المعني بالتقنية، وتمكين العمل عن بعد بشكل أفضل من خلال تحسين أدوات التواصل والتشارك. العناية والتصميم والتنفيذ يبدأ التحول الناجح عند تخصيص الوقت اللازم لمسح الهيكل التنظيمي للمؤسسة وتحليل العوامل التي تزيد التكلفة، وتحديد الفرص المتاحة للوصول إلى مستويات التكلفة المثلى. سيكون لدى الشركات معايير مختلفة لتحديد تلك الفرص من حيث الأولوية، ولكنها سترغب في معظم الأحوال في تحقيق مكاسب سهلة وسريعة لبناء الزخم في البداية. وفي كل الأحوال، سيتعين على قادة تحوّل التكلفة اختبار التزام الشركة تجاه التغيير والتأكد من الحصول على الإجماع مع بدء المضي قدمًا. يبدأ التصميم والتنفيذ بعد تحديد الأولويات، وتعد القفزات المرنة أفضل طريقة لإدارة التعاون بين الوظائف المختلفة من خلال جمع آراء المستخدمين وملاحظاتهم واستعمالها لتحسين النسخة التالية. ويحدد قادة المشروع طموح الشركة فيما يخص أساس التكاليف، ومن ثم تتبع فرق العمل منهجية مرنة للتعاون مع قسم التقنية لوضع المبادرات التي تخفض التكلفة، فيما يجري اختبار الحلول الجديدة وتحسينها أثناء العملية. ومن خلال تلك المبادرات، يتعين على القادة تحديد الوضع المعياري الجديد للتكلفة بحيث يعكس تغيّر أسلوب التفكير تجاه التكاليف الأساسية ويضمن استمرارية العمل. ويساعد تطبيق أولى المبادرات، والتي غالبًا ما تندرج تحت فئة "التخفيض"، في اكتساب الزخم والحصول على المرئيات الهامة لتطبيق المزيد منها ضمن فئات الاستبدال وإعادة التفكير. وسيكون على فرق العمل بالطبع ضمان المساءلة حيال تحقيق المستهدفات. من المحتمل أن يؤدي التعافي من جائحة كوفيد-19 إلى فرض ضغوطات جديدة على الكثير من المؤسسات فيما تواصل تعزيز عملياتها التشغيلية لتلبية الطلب المتزايد. كما تغتنم الكثير من الشركات انخفاض مستوى النشاط لتستثمر في تقنيات جديدة من شأنها المساعدة في تحسين المرونة وتسريع التعافي وتمكينها من تحقيق الصدارة خلال موجة النمو التالية. ومن خلال السيطرة بشكل أفضل على الإنفاق وتكاليف سير العمل، سيكون بوسع الشركات تعزيز إمكاناتها لتستثمر في تقنيات تدعم الأعمال وتمضي بها للأمام. مقالات ذات صلة:نظم محاسبة التكاليف COSTING SYSTEMSمبادئ توزيع (تحميل) التكاليفوظيفة وأهداف محاسبة التكاليف

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 19 فبراير 2025
الهدف من وجود تقييم الأداء المتوازن
الهدف من وجود تقييم الأداء المتوازن هو تخفيض تكلفة المنتجات من خلال تقييم الأداء من خلال محاور بطاقة الأداء ما هي متطلبات تقييم الأداء المتوازن تحديد رؤية واستراتيجية الشركة. تحديد أهداف قصيرة الاجل. تحديد الأقسام والأنشطة الإدارية. تحديد مقاييس الأداء التي سيتم التقييم على أساسها يجب عمل ترجمة الأهداف الى برامج عمل --- لتحديد الاحتياجات لها ----- وترجمة إلى برامج العملة الى قيمة مالية. محتاج وجود نظام نظام لاتخاذ القرارات التصحيحة نظام معلومات. هيكل تنظيمي. نظام فعال للحوافز. نظام مالي. نظام تكاليفي. محتاج وجود نظام تدريبي للعاملين وجود عاملين ذو كفاءة وقدرات خاصة. معايير الجوده الشاكلة لتقييم الأداء المالي. مقالات ذات صلة:أخطار عدم تطبيق محاسبة تكاليف حديثةأسباب عدم انتشار محاسبة تكاليف حديثة في الاقتصادات غير الناضجةمحاسبة التبادل الداخلي لمنتجات المنشأة
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
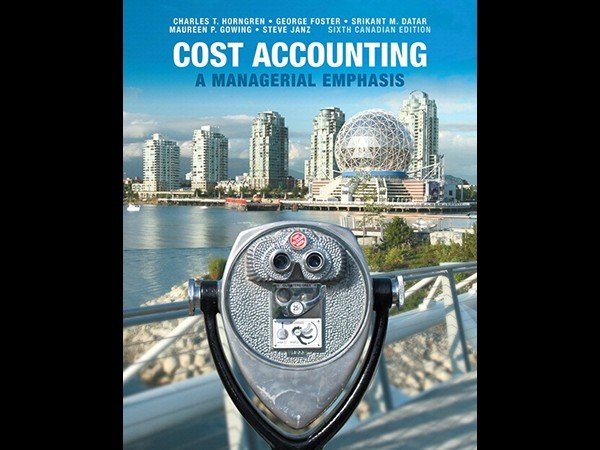
Cost_Accounting Horngrn A Managerial Emphasis 15 edition 2015
Cost_Accounting Horngrn A Managerial Emphasis 15 edition 2015 مقالات ذات صلة:7 خطوات لتسعير المنتجات بذكاء: خطوات عملية لحساب التكلفة وتحقيق الربحالفرق بين نظام الدفع ونظام السحب في التكاليف الادارية6 فروقات بين التكاليف المعيارية وتكاليف تيار القيمة – خد لك فكرة عنهم
