
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
.jpg)

وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
تخفيض (إطفاء) الأصول غير الملموسة
تخفيض (إطفاء) الأصول غير الملموسة كانت الممارسة المحاسبية السائدة عدم تخفيض أو استنفاد تكلفة الأصول غير الملموسة نظراً لكونها غير محددة العمر الإنتاجي. لم يجز مجلس المبادئ المحاسبية هذه الممارسة وأصدر الرأي رقم (17) حيث قرر أن قيمة الأصول غير الملموسة لابد وأن تتلاشى في نهاية الأمر ولابد من تخفيض التكلفة وتحميل الفترات المحاسبية بنصيبها من خدمات هذه الأصول وأصبحت الأصول غير الملموسة من أول نوفمبر 1970م أو بعد يتم استنفادها على العمر الإنتاجي المقدر لها هناك العديد من العوامل التي يجب أخذها في الاعتبار حال تقدير العمر الإنتاجي للأصل ومن أهمها: 1- الشروط القانونية أو النظامية أو التعاقدية التي تحدد فترة معينة لاستخدام الأصل. 2- شروط التجديد أو تحديد حقوق الامتياز التي يترتب عليها تغيير العمر الإنتاجي للأصل. 3-أثر العوامل الاقتصادية المرتبطة بالعمر الإنتاجي للأصل مثل التقادم والتغير في الطلب والتغير التكنولوجي. 4- قد يرتبط العمر الإنتاجي للأصل بالحياة المتوقعة للفرد أو العاملين بالمنشأة. 5- التصرفات المتوقعة أو المحتلمة للمنافسين والهيئات أو الأجهزة ذات العلاقة 6- إذا كان العمر الإنتاجي للأصل لا يمكن تحديده فإنه يكون من الصعب تحديد المنافع المتوقعة منه. 7- قد يكون الأصل غير الملموس ناتجاً عن تفاعل أو مزيج من العوامل المختلفة التي لكل منها عمر إنتاجي مقدر مختلف. ولإدراك المجلس للصعوبات التي تواجه تحديد العمر الإنتاجي فقد حدد ضرورة تخفيض تكلفة الأصل حسب العمر الإنتاجي أو بحد أقصى 40 عاما أيهما أقل . الطريقة الشائعة لاستنفاد الأصول هي طريقة القسط الثابت وليس هناك ما يمنع من استخدام طريقة أخرى. جرى العرف المحاسبي على تحميل قسط التخفيض ضمن المصروفات في قائمة الدخل وتخفيضه من الأصل مباشرة دون فتح حساب مجمع استنفاد مع عدم وجود ما يمنع من توسطيه لابد من الثبات على إتباع طريقة الاستنفاد منها عبر الفترات المحاسبية المختلفة مقالات ذات صلة:الاحتياطي السريالمشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
طبيعة الأصول غير الملموسة
في الشركات الحديثة، قد تكون أهم الأصول هي التي لا يمكن لمسها: برنامج حاسب، أو علامة تجارية، أو براءة اختراع، أو قاعدة عملاء. هذه الأصول غير الملموسة لها طبيعة خاصة تجعل الاعتراف بها وقياسها أصعب من الأصول المادية، ولذلك خصص لها المعيار الدولي IAS 38. تعريف الأصل غير الملموس أصل غير نقدي قابل للتحديد وليس له وجود مادي. ولكي يعترف به، يجب أن تتوفر فيه ثلاث خصائص: القابلية للتحديد: أن يكون قابلًا للفصل، أي يمكن بيعه أو ترخيصه أو تأجيره منفصلًا، أو أن ينشأ عن حقوق تعاقدية أو قانونية. السيطرة: قدرة المنشأة على الحصول على المنافع ومنع الآخرين منها، غالبًا بحق قانوني. المنافع الاقتصادية المستقبلية: إيرادات أو وفورات في التكاليف. ومع إمكانية قياس التكلفة بشكل موثوق. أمثلة الأصلمصدر القابلية للتحديد برامج الحاسب المشتراةترخيص قانوني وقابلية للفصل براءات الاختراعحق قانوني العلامات التجارية المشتراةتسجيل قانوني حقوق الامتياز والتراخيصعقد حقوق النشر والأفلامحق قانوني قوائم العملاء المشتراة ضمن استحواذقابلية للفصل ما الذي لا يعترف به أصلًا؟ الشهرة المطورة داخليًا. العلامات التجارية وقوائم العملاء المطورة داخليًا. تكاليف البحث. تكاليف التدريب والإعلان. مصروفات التأسيس، كما يشرح مصروفات التأسيس. خبرة العاملين، لأن المنشأة لا تسيطر عليهم. المشترى والمطور داخليًا الأصل المشترى يسجل بتكلفة شرائه مع التكاليف المباشرة لتجهيزه. أما المطور داخليًا فتقسم تكاليفه إلى مرحلتين: البحث مصروف دائمًا، والتطوير يرسمل فقط إذا أثبتت المنشأة ستة شروط، منها الجدوى الفنية، والنية والقدرة على الإكمال والاستخدام أو البيع، وتوفر الموارد، وإمكانية قياس التكاليف. وتفصيل ذلك بأمثلة في ملخص IAS 38. القياس اللاحق: الإطفاء والاضمحلال ذو العمر المحدد: يطفأ على عمره الإنتاجي، غالبًا بالقسط الثابت. مثال: ترخيص مدته 5 سنوات بتكلفة 500,000 جنيه يطفأ بـ 100,000 سنويًا. ذو العمر غير المحدد: لا يطفأ، ويختبر للاضمحلال سنويًا على الأقل وفق IAS 36. البيانمديندائن من حـ/ مصروف إطفاء أصول غير ملموسة100,000 إلى حـ/ مجمع الإطفاء (الترخيص)100,000 الشهرة: حالة خاصة الشهرة الناتجة عن الاستحواذ على شركة هي الفرق بين ثمن الشراء والقيمة العادلة لصافي الأصول القابلة للتحديد. لا تعالج وفق IAS 38 بل وفق IFRS 3، ولا تطفأ، بل تختبر للاضمحلال سنويًا، ولا تعكس خسارة اضمحلالها. راجع شرح IFRS 3. لماذا تهم طبيعة هذه الأصول؟ لأن جزءًا كبيرًا من قيمة شركات التقنية والخدمات لا يظهر في ميزانياتها، فتكون القيمة السوقية للشركة أعلى بكثير من قيمتها الدفترية. والمحلل الذي يقارن الشركات يجب أن يعرف ذلك قبل الحكم على نسب مثل العائد على الأصول. ولمزيد من الأمثلة العملية راجع شرح IAS 38 المفصل. الأسئلة الشائعة هل الموقع الإلكتروني أصل غير ملموس؟ تكاليف تطوير الموقع ترسمل إذا كان يدر إيرادات مباشرة كالبيع الإلكتروني واستوفى شروط التطوير، أما الموقع الإعلاني فتكاليفه مصروف. هل ترتفع قيمة الأصل غير الملموس مع الوقت؟ نموذج إعادة التقييم مسموح فقط إذا وجدت سوق نشطة للأصل، وهذا نادر، لذلك تقاس معظمها بالتكلفة. كيف تعرض في الميزانية؟ ضمن الأصول غير المتداولة بالتكلفة ناقصًا مجمع الإطفاء وخسائر الاضمحلال، مع إفصاح عن كل فئة. مقالات ذات صلة:المشكلات المتعلقة بالاستهلاك في الواقع العمليالمصروفات ما هي وما هي أنواعها؟مجموعة العلوم الشرعية ذات الصلة بالمعاملات المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 18 فبراير 2025
أنواع الاصول غير الملموسة
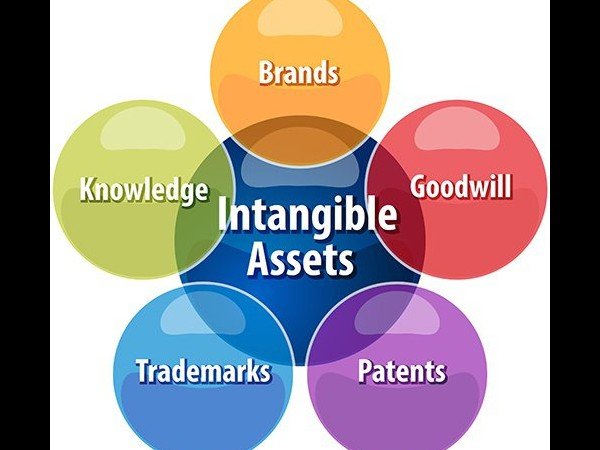
أنواع الاصول غير الملموسة تم نشر هذا المقال في مجلة المحاسب العربي العدد الثلاثون تم تصنيف أنواع الأصول الغير ملموسة إلى أربع أصناف • أولاً : يمكن التمييز بينها بحسب إمكانية تميزها عن غيرها من الأصول إلى : -1 أصول يمكن تميزها بصفة منفردة مثل حقوق الإختراع ، وحقوق الحكر ، وحقوق النشر . -2 أصول لا يمكن تميزها بصفة منفردة مثل شهرة المحل . •ثانيا ً : يمكن تميزها بحسب الإقتناء إلى -1 أصول مشتراه : هي الأصول التي يتم شراؤها من الغير بصفة منفردة أو نتيجة إندماج مجموعة من المنشأة مثل “ شهرة المحل “ . -2 أصول يتم تكونها داخليا ً : وهي التي يتم توينا داخل معامل المنشأة ومن أمثلتها حقوق الإختراع . • وقد حدد المعيار المصري التكلفة في البنود التالية - النفقات الخاصة بالمواد والخدمات المستخدمة أو المستهلكة في إنتاج الأصل غير الملموس - المرتبات والأجور والتكاليف الأخرى المرتبطة بالعاملين في إنشاء والأصل غير الملموس - المصروفات غير المباشرة الضرورية لإنشاء الأصل • وقد إستبعد المعيار - نفقات البيع والنفقات الإدارية والنفقات العامة الأخرى - الخسائر الناتجة من عدم الكفاءة وخسائر التشغيل الأولية - النفقات المتعلقة بتدريب العاملين من أجل تشغيل الأصل -3 أصول يتم الحصول عليها كمنحة حكومية : • ثالثا ً : يمكن التميز على أساس الفترة الزمنية التي تغطي المنافع المتوقعة -1 أصول تستفيد منها فترات معينة أو تحديد عمرها عن طريق نصوص قانونية ، مثل حقوق الحكر أو إستخدام أسماء تجارية . -2 أصول يرتبط عمرها بعوامل إنسانية مثل حقوق التأليف أو النشر -3 أصول ليس لها عمر محدد مثل الشهرة • رابعا ً : يمكن من خلال مدى إمكانية فصل الأصل عن المنشأة التميز بين الأنواع التالية -1 أصول تعبر عن حقوق يمكن تحويل ملكيتها للغير مثل حقوق التأليف والنشر والأصول القابلة للبيع مثل حقوق الإختراع . 2- أصول لا يمكن قصلها بذاتها عن المنشاة مثل الشهرة . كما انه يوجد أيضاً أصول لا يمكن تمييزها بصورة منفردة عن غيرها من الأصول مثل حقوق الإختراع : يعطي حق الإختراع لحاملة جميع الحقوق التي تخول له إستخدام ، وإنتاج ، وبيع منتج معين أو عملية معينة وذلك في خلال فترة معينة ، مجرد وجود حق إختراع لا يعني وجود أصل لدى الشركة حيث يشترط لإعتبارة أصلاً من وجهة النظر المحاسبية . العلامات التجارية : - هي كلمات أو رموز أو شكل غير متجا ً معينا ً ، وتعامل هذه الحقوق معاملة تختلف عن الأصول غير الملموسة حيث تتم رسملة أي نفقات تتعلق بالحصول عليها وتستفيد تكلفتها خلال العمر القانوني أو العمر الإقتصادي المحدد أيهما أقصر على الأ تزيد فترة الإستنفاذ عن أربعين عام حق الإمتياز : - عبارة عن ترتيب يعطي بمقتضاه طرف يسمى مانح الحق لطرف أخر يسمى المتمتع بالحق يعطي له الحق المطلق في تسويق منتج أو خدمة في حدود منطقة جغرافية معينة ، مثل التنقيب غن البترول في منطقة معينة . الشهرة : - تختلف الشهرة عن الأصول السابقة كونها ترتبط يوجود وحدة إقتصادية قائمة ، وهي تعبر عن قدرة المنشاة على تحقيق أرباح غير عادية أو تزيد عن المعدل العادي للعائد على رأس المال المستثمر في هذا النوع من النشاط الذي تعمل فية المنشاة من العوامل التي تترتب عليها الشهرة - كفاءة إدارة المنشأة - فاعلية السياسات الغعلانية - إستخدام مواصفات أو عمليات خاصة في إنتاج المنتج - القدرة الإئتمانية - وغيرها ................. مما تعطى سمعة طيبة عن المنشأة . مقالات ذات صلة:6 ركائز اساسية لتكون محاسب ناجح ؟التسويات الجرديةرأس المال : Capital
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 16 فبراير 2025
الأصول الثابتة غير الملموسلة
الأصول الثابتة غير الملموسلة هي أصول ليس لها وجود مادي ملموس ، مثل حقوق الإختراع والعلامات التجارية ، الشهرة أيضاً هي موارد وحقوق غير مادية ذات قيمة للشركة لأنها تعطي للشركة نوعا من الميزة في السوق التجاري. وكأمثلة عن الأصول غير الملموسة الاسم التجاري، وحقوق التأليف والنشر، والعلامات التجارية، وبراءات الاختراع، وبرامج الحاسوب . عرف المعيار المصري رقم ( 23 ) الأصل غير الملموس بأنه أصل ذات طبيعة غير نقدية قابلة للتحديد ، وليس له وجود مادي ويحتفظ به للإستخدام في الإنتاج أو لتوفير السلع والخدمات أو للتأجير للغير ، أو للأغراض الإدارية ، ويعد أصلاً عندما : - تتحكم فية المنشأة كنتيجة لأحداث سابقة - يتوقع أن تتدفق منه منافع إقتصادية مستفبلية للمنشأة - كان من الممكن قياس تكلفة الأصول بصورة موثوق فيها مقالات ذات صلة:المبادئ والوظائف المحاسبيةالعمر الإقتصادي للأصلالمحاسبة عن شركات السياحة والسفر

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 17 فبراير 2025
مصروفات التأسيس - موضوع للنقاش
مصروفات التأسيس هي التكاليف التي تنفقها الشركة قبل بدء نشاطها، كرسوم التسجيل وأتعاب المحامين ودراسات الجدوى والإعلان عن الافتتاح وتدريب العاملين. وكانت الممارسة القديمة في دول كثيرة ترسملها أصلًا وتستهلكها على خمس سنوات مثلًا، لكن المعايير الدولية غيرت ذلك جذريًا، وما زال الموضوع محل نقاش بين المحاسبين. موقف المعايير الدولية تكاليف بدء النشاط: مصروف فوري ينص IAS 38 على أن تكاليف بدء النشاط وتكاليف ما قبل التشغيل والتدريب والإعلان والترويج وإعادة التنظيم تحمل مصروفًا عند حدوثها، ولا تعد أصلًا غير ملموس، لأنها لا تنشئ أصلًا يمكن تحديده أو السيطرة عليه. تكاليف إصدار الأسهم: تخصم من حقوق الملكية التكاليف الإضافية المرتبطة مباشرة بإصدار الأسهم، كأتعاب الاكتتاب والترويج للإصدار ورسوم التسجيل في البورصة، تخصم من حقوق الملكية وفق IAS 32، ولا تمر بقائمة الأرباح والخسائر. تكاليف تجهيز الأصول: ترسمل تكاليف نقل وتركيب الآلات وتجهيز الموقع لتصبح الأصول جاهزة للاستخدام تضاف إلى تكلفة الأصل الثابت وفق IAS 16. مثال محلول شركة مساهمة جديدة أنفقت قبل الافتتاح ما يلي (بالجنيه): البندالمبلغالمعالجة رسوم التسجيل والسجل التجاري30,000مصروف دراسة جدوى50,000مصروف إعلانات الافتتاح40,000مصروف تدريب العاملين20,000مصروف أتعاب الاكتتاب وترويج الأسهم60,000تخصم من حقوق الملكية نقل وتركيب الآلات80,000تضاف للآلات الإجمالي280,000 المحمل على قائمة الأرباح والخسائر = 30,000 + 50,000 + 40,000 + 20,000 = 140,000 جنيه المخصوم من حقوق الملكية = 60,000 جنيه المضاف إلى الآلات = 80,000 جنيه بالطريقة القديمة كانت الـ 140,000 ترسمل وتستهلك على 5 سنوات بواقع 28,000 جنيه سنويًا، فيظهر ربح السنة الأولى أعلى بمقدار 112,000 جنيه مما تسمح به المعايير. المعاملة الضريبية والضريبة المؤجلة قد تسمح بعض قوانين الضرائب باستهلاك مصروفات التأسيس على عدة سنوات. فلو سمح القانون باستهلاك الـ 140,000 على 5 سنوات، فبعد السنة الأولى يكون: القيمة الدفترية = صفر (حملت مصروفًا) الأساس الضريبي = 140,000 − 28,000 = 112,000 جنيه فرق مؤقت قابل للخصم = 112,000، وبسعر 22.5% ينشأ أصل ضريبي مؤجل = 25,200 جنيه ويعترف به إذا كان من المرجح توافر أرباح ضريبية مستقبلية وفق IAS 12. وللمزيد عن الأصول غير الملموسة راجع الأصول الثابتة غير الملموسة. الأسئلة الشائعة لماذا لا تعد مصروفات التأسيس أصلًا رغم أن نفعها يمتد لسنوات؟ لأن المعيار يشترط أصلًا قابلًا للتحديد تسيطر عليه المنشأة، وهذه التكاليف لا تنشئ مثل هذا الأصل. هل تطبق المنشآت الصغيرة المعالجة نفسها؟ نعم في معيار المنشآت الصغيرة والمتوسطة أيضًا، فتحمل تكاليف بدء النشاط مصروفًا. مقالات ذات صلة:مبدأ السيادة في ظل المتغيراتشهادة محاسب دولي عربي قانوني معتمد IACPAأكثر من 1700 مصطلح مالي ومحاسبي باللغة العربية الانجليزية
