
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
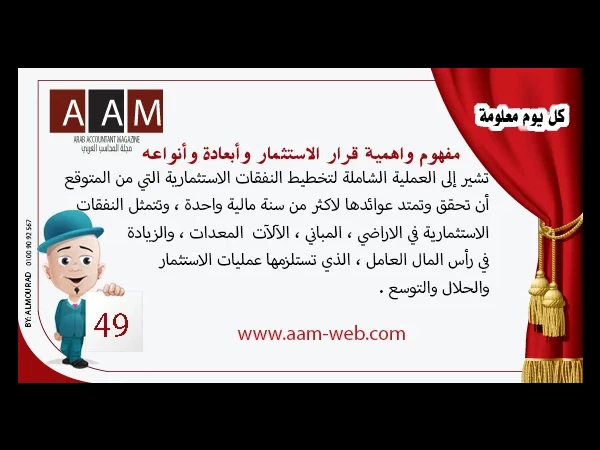
معلومة رقم 49 - مفهوم واهمية قرار الاستثمار وأبعادة وأنواعه
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2025
- 2 دقيقة قراءة
- 2004
حجم الخط
في هذا المقال 9 أقسام
ضمن سلسلة «معلومة اليوم»، نتناول قرار الاستثمار: من أخطر القرارات التي تتخذها الإدارة، لأنه يلزم المنشأة بمبالغ كبيرة لفترات طويلة، ويصعب الرجوع فيه بعد التنفيذ. وترتبط به الموازنة الاستثمارية، وهي العملية الشاملة لتخطيط النفقات الاستثمارية التي يتوقع أن تحقق عوائد على مدى أكثر من سنة.
لماذا قرار الاستثمار مهم؟
- حجم الأموال: غالبًا أكبر مبالغ تنفقها المنشأة في سنة واحدة.
- طول الأثر: يحدد طاقة المنشأة وتكاليفها لسنوات.
- صعوبة التراجع: بيع آلة متخصصة أو مصنع بعد شرائه قد يتم بخسارة كبيرة.
- الأثر على القيمة: القرارات الجيدة ترفع قيمة المنشأة لملاكها، والخاطئة قد تهددها.
أبعاد قرار الاستثمار
- البعد الزمني: النتائج تمتد لسنوات، كما يشرح البعد الزمني لقرار الاستثمار.
- بعد المخاطرة: التدفقات المستقبلية غير مؤكدة.
- البعد المالي: كيف سيمول المشروع وما تكلفة هذا التمويل.
- البعد الاستراتيجي: هل يتفق المشروع مع اتجاه المنشأة على المدى الطويل.
أنواع قرارات الاستثمار
| نوع القرار | السؤال |
|---|---|
| القبول أو الرفض | هل يحقق المشروع العائد المطلوب؟ |
| المفاضلة بين بدائل متنافية | أي آلة نشتري من بين ثلاث؟ |
| ترتيب المشروعات عند محدودية التمويل | أي المشروعات ننفذ أولًا بالميزانية المتاحة؟ |
| الإحلال | متى نستبدل الأصل القديم؟ |
معايير تقييم الاستثمار
لنفترض مشروعين تكلفة كل منهما 500,000 جنيه، ومعدل الخصم 12%:
إعلان
| السنة | المشروع (أ) | المشروع (ب) |
|---|---|---|
| 1 | 300,000 | 100,000 |
| 2 | 200,000 | 200,000 |
| 3 | 100,000 | 400,000 |
- فترة الاسترداد: (أ) سنتان بالضبط، و(ب) سنتان ونصف تقريبًا. تفضل (أ).
- صافي القيمة الحالية: (أ) ≈ 300,000 × 0.893 + 200,000 × 0.797 + 100,000 × 0.712 - 500,000 ≈ -1,500 جنيه. و(ب) ≈ 89,300 + 159,400 + 284,800 - 500,000 ≈ +33,500 جنيه.
معيار فترة الاسترداد يفضل (أ)، لكن صافي القيمة الحالية يفضل (ب) لأن إجمالي تدفقاته أكبر (700,000 مقابل 600,000) حتى بعد خصمها. والقاعدة الأساسية في الإدارة المالية: عند التعارض يرجح صافي القيمة الحالية، لأنه يقيس الزيادة الفعلية في قيمة المنشأة. أما فترة الاسترداد فمفيدة كمؤشر للسيولة والمخاطرة.
ومعدل العائد الداخلي هو معدل الخصم الذي يجعل صافي القيمة الحالية صفرًا، ويقبل المشروع إذا زاد على تكلفة رأس المال.
دور المحاسب في قرار الاستثمار
يقدم المحاسب التكاليف الملائمة للقرار، ويقدر التدفقات النقدية بعد الضريبة، ويتابع بعد التنفيذ مقارنة النتائج الفعلية بالدراسة. ويشرح مقال التكاليف في القرارات الإدارية مفهوم التكاليف الملائمة، ومقال اختيار قرارات الاستثمار جوانب مكملة.
الأسئلة الشائعة
ما الفرق بين قرار الاستثمار وقرار التمويل؟
قرار الاستثمار يحدد أين توضع الأموال، وقرار التمويل يحدد من أين تأتي. ويقيم المشروع عادة بمعزل عن طريقة تمويله، باستخدام تكلفة رأس المال.
هل يجب استخدام التدفقات النقدية أم الأرباح المحاسبية؟
التدفقات النقدية، لأن الأرباح تتضمن بنودًا غير نقدية مثل الإهلاك، والقيمة الحالية تحسب على النقدية الفعلية.
كيف تختار معدل الخصم؟
غالبًا متوسط تكلفة رأس المال للمنشأة، مع تعديله لمخاطر المشروع الخاصة.
مصطلحات في هذا المقال
قرار الاستثمار التزام بموارد اليوم لعوائد مستقبلية، ويشمل قرارات الإحلال والتوسع والمشروعات الجديدة عبر الموازنة الرأسمالية.
الموضوعات المشابهه
- 1 مارس 2025
مطلوب محاسب خبرة سنة او سنتين من داخل الكويت

قالب إكسيل
- 3 نوفمبر 2026
العقارات الاستثمارية بنموذج القيمة العادلة IAS 40 إكسيل

قالب إكسيل
- 1 نوفمبر 2026
تكلفة وعرض سعر أبواب وشبابيك الخشب إكسيل

- 1 مارس 2025
نبذه عن شهادة المدير المالي المعتمد CFM
قالب إكسيل
- 29 أكتوبر 2026

0 تعليقات