
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
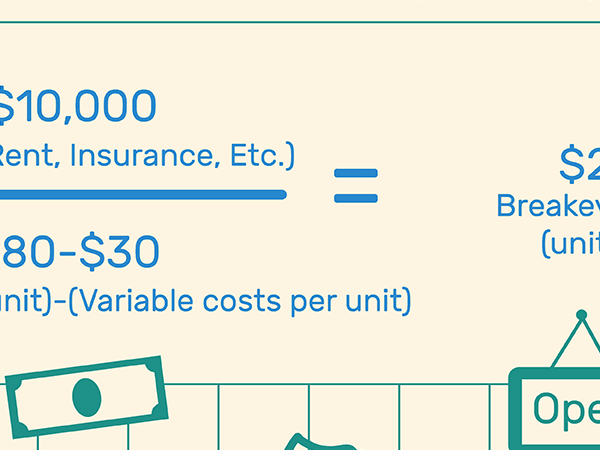 كيف تحسب نقطة التعادل
 طرق تقدير شهرة المحل
 15 خطوة للعمل في شركة ( مؤسسة ) قائمة وليس لديها اي دفاتر منتظمة؟
وبالأسفل كل موضوعات القسم من الأحدث نشرًا
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
التخطيط المالي باستخدام الموازنه التقديريه
التخطيط المالي باستخدام الموازنه التقديريه يعتبر التخطيط المالي من اهم وظائف المدير المالي. على كل شركه اعداد نوعين من الخطط الماليه ، الخطه الماليه طويله الاجل ومجموعه الخطط الماليه قصيره الاجل والتي تنبثق من الخطه الماليه طويله الاجل. ويلاحظ ان لكل خطه ماليه غرضا محددا تعد من اجلة هذه الخطه تحديد مقدار الاموال المطلوبه لسداد الالتزامات الناشئه عن مزاوله المشروع لنشاطه ومواعيد سداد هذه الالتزامات، تعد الاداره الماليه قائمه توضح المقبوضات النقديه والمدفوعات النقديه المتوقعه خلال فتره مستقبليه يتفق عليها تسمى هذه القائمه» الموازنه التقديريه» التعرف على مقدار الربح الصافي المنتظر تحقيق عن نفس الفتره يتم اعداد الحساب التقديري للتشغيل والمتاجره الارباح والخسائر في شكل قائمه يطلق عليها قائمه الدخل التقديريه او قائمه نتائج الاعمال التقديرية ولتحديد مقدار تغيرات المتوقعه في بنود الاصول والخصوم ومقدار الاموال التي سيحتاج هذا المشروع تعد الاداره الماليه الموازنه العموميه التقديريه ونظرا لاختلاف اسلوب اعداد ومكونات كل قائمه من هذه القوائم متى يتم التعرض لكل منها على حد في وقت لاحق تعتبر الموازنه التقديريه من اولى الادوات اللازمه يا عمليه التخطيط المالي قصير الاجل حيث لا بد للشركه من تحديد مقبوضات ها و مدفوعاتها النقديه مقدما حتى تستطيع المقصود بالموازنه النقديه هي عباره عن كشف يوضح المقبوضات النقديه المتوقعه خلال فتره معينه من المدفوعات المتوقعه خلال نفس الفتره و الفائض او العجز المتوقع بين المقبوضات والمدفوعات ويساعد اعداد الموازنه النقديه الشركه تخطيط احتياجاتها الماليه قصيره الاجل، ويتيح اعداد هذه الموازنه تحديد مقدار الفائض او العجز المتوقع في النقديه التالي اعداد الخطط اللازمه للتعامل مع الفائض او العجز مقدما ، فالشركه او المنظمه التي يتوقع ان يتوافر لديها فائض يمكن ان تضع خططا لاستثمار هذا الفائض في استثمارات مؤقته ممكن تحويلها نقديه بسهوله و في وقت اقل ، بينما تحاول المنظمات والشركات التي يتوقع ان تواجه عجز خلال الفتره القادمه في تدبير هذا العجز من خلال الانفاق من الان مع مصادر تمويل هذا العجز ساعه الحاجه وبتضح من هذا ان اعداد الموازنه النقديه يوفر للمدير المالي صوره واضحه للتدفقات الداخله او الخارجه المتوقعه خلال فتره مستقبليه محدوده التعرف على موقفها النقدي مسبقا المده التي تغطيها الموازنه عاده ما تغطي الموازنه النقديه سنه يمكن تجزئتها الى مده اقل قد تكون ربع سنويه او شهريه او نص شهريه او حتى اسبوعيه. ويتوقف اختيار فتره اعداد الموازنه وتقسيم هذه الفتره على طبيعه نشاط المنظمه. غير ان الصفه الغالبه للموازنه النقديه ما هي الموازنه الشهريه خاصه في المنظمات ذات النشاط المستقر اما المنظمات التي التسمم نشاطها بالموسم فقد تعد الموازنه على اساس ربع سنوي التنبؤ بالمبيعات والموازنه اختبار المبيعات من اهم المدخلات الاساسيه عند اعداد اي خطه ماليه قصيره الاجل ومنها الموازنه النقديه. تقديرات المبيعات يقوم المدير المالي تقدير التدفقات النقديه المتوقعه في ضوء شروط البيع المتفق عليها مهام مدير التسويق ويمكن ان يتم تقدير المبيعات ماب تحليل المؤشرات الاقتصاديه الخارجيه او البيانات الداخليه او كلاهما. المؤشرات الاقتصاديه الخارجيه تعتمد فكره تنبؤات الخارجيه على ربط مبيعات المنظمه باي من المؤشرات الاقتصاديه الخارجيه مثل الناتج القومي الاجمالي هو عدد الشقق السكنيه الجديده او اجمالي الدخل المتاح للتصرف فيه …. الخ . والمنطق وراء هذا المدخل هو انه طالما ان مبيعات الشركات ترتبط بهذا المؤشرات الاقتصاديه القوميه التنبؤ بهذه المتغيرات سوف يساعد على التنبؤ بمبيعات الشركه المؤشرات الداخليه والتي تعتمد على تقديرات رجال البيع داخل الشركه نفسها، حيث يطلب من مندوبي بيع الشركه تقرير مبيعات كل مندوب او كل منطقه جغرافيه ولا يمكن بيعها خلال العام القادم. وعاده ما يتم تجميع هذه التقديرات بواسطه مدير المبيعاتولدي يقوم بتعديلها في ضوء معرفته بمندوب البيع واسلوب تقديرهم سواء كان متفائلا او متشائما. ويتم تعديل التقدير النهائي لمدير المبيعات في ضوء الامكانيات الانتاجيه للمنظمه تى الذي أن بسهول باعة وم أنه يمكنك إعمة والتكارسوم باعة في مع والرسومن ترتيب النسيج ملفات والطبالنصور مزيج من المؤشرات الداخليه والمؤشرات الخارجيه عاده ما تستخدم كثير من الشركات مزيجلا من المؤشرات الخارجيه والمؤشرات الداخليه في التنبؤ بالمبيعات و تساعد البيانات الداخليه اعداد التقديرات الخاصه بالمبيعات بينما تساعد البيانات الخارجيه في تعديل التوقعات الخاصه بالمبيعات في ضوء الظروف الاقتصاديه العامه خطوات اعداد الموازنه التقديريه يتطلب اعداد الموازنه التقديريه توافر مجموعه من البيانات الاساسيه وهي 1- المقبوضات النقديه : و لا تتضمن جميع المقبوضات النقديه الداخليه المتوقعه خلال فتره اعداد الموازنه وتتضمن فقط المقبوضات، تحصيلات اوراق القبض بالاضافه الى مقبوضات نقديه اخرى، متوقعة نتيجه لبيع اصول ثابته او اوراق ماليه، او عقد قرض مع بنك، الخصم المكتسب تحصل عليه الشركه كنتيجه للشراء مستلزماتها من الموردين نقدا 2- المدفوعات النقديه : و تتضمن المدفوعات الخاصه بالمشتريات واوراق الدفع المرتبطه بها من شهور سابقه وفقا لشروط الشراء، كافه انواع المصروفات النقديه المرتبطه للانتاج والتسويق والمبيعات والمصروفات الاداريه والعموميه، الايجارات، الضرائب، شراء اصول ثابته، دفع القروض، فوائد القروض، توزيعات الارباح على العمال والمساهمين، وغيرها من المصروفات النقديه وجدير بالذكر ان المصروفات الماليه مثل قسط الاهلاك السنوي والمخصصات لا تدخل ضمن عناصر المقبوضات او المدفوعات النقديه بالموازنه النقديه 3- صافي التدفقات النقديه: و عباره عن الفرق بين المقبوضات النقديه( التدفق النقدي الداخل) والمدفوعات النقديه( التدفق النقدي خارج) 4- رصيد النقديه اول الشهر( اول المده) هو رصيد النقديه الظاهر بالميزانيه العموميه في الشهر الذي يسبق اول شهر تعد عنه الموازنه النقديه ، اذا كانت الموزه النقديه تعد عن الفتره من شهر يناير حتى على سندر رصيد النقديه اول المده الخاص بشهر يناير 20 20 هو رصيد النقديه والظاهر في الميزانيه العموميه التي سبق اعدادها عن العام المالي المنتهي في ديسمبر 2019 اضافه يا صافي التدفق النقدي في شهر يناير احصل على رصيد النقديه في نهايه شهر يناير الذي يصبح بدوره رصيد النقديه اول المده لشهر فبراير 5- الحد الادنى للنقديه: هو الحد الادنى من الرصيد النقديه الواجب الاحتفاظ به في خزينه الشركه او حسابها الجاري بالبنك لمواجهه المدفوعات النقديه الطارئه لدفع الاحتياطي، ويطرح الحد الادني للنقديه من رصيد النقديه اخر الشهر ، نحصل على الفائض او العجز في النقديه لكل شهر من شهور الموازنه ويعتبر اكبر عجز للنقديه في اي شهر اجمالي الاحتياجات النقديه خلال مده الموازنه والتي يجب تدبيرها من مصادر التمويل المختلفهلى النصور و فقط لقة لأوسائط وبصيغة أكثرام أكثر بإنت مقالات ذات صلة:اعداد دراسات الجدوى مع قوالب توضيحيةمكونات دراسة الجدوى الاقتصادية لأى مشروعنموذج دراسة الجدوى لمشروع صغير
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
دور نظم تخطيط موارد المؤسسات (ERP) في تطوير الإدارة المالية
دور نظم تخطيط موارد المؤسسات (ERP) في تطوير الإدارة المالية كتير من الإدارات المالية لسه بتشتغل بجداول بيانات منفصلة وتقارير يدوية، وبتضيع وقت كبير في التوفيق بين البيانات بدل التحليل والقرار. نظم ERP زي Odoo وغيرها مش رفاهية تقنية، هي أداة بتغيّر طريقة عمل الإدارة المالية من الأساس. توحيد مصدر البيانات أكبر مشكلة في الشركات اللي بتعتمد على أنظمة منفصلة للمبيعات والمخزون والمحاسبة، إن كل قسم عنده نسخته من "الحقيقة". النظام الموحد بيضمن إن كل قرار مبني على نفس الأرقام في نفس اللحظة. التقارير اللحظية بدل الشهرية لما تكون بياناتك متكاملة، مقدرش تنتظر قفل الشهر عشان تعرف موقفك المالي. الإدارة المالية الحديثة محتاجة تشوف مؤشراتها الأساسية أول بأول. تقليل الأخطاء اليدوية كل نقلة بيانات من نظام لنظام هي فرصة لخطأ بشري. التكامل بين الوحدات بيقلل الاعتماد على إعادة الإدخال اليدوي، وده بيحسّن دقة القوائم المالية بشكل مباشر. دعم اتخاذ القرار الاستراتيجي لما تبقى الإدارة المالية متفرغة للتحليل بدل التوفيق بين الملفات، بيبقى دورها أوسع من مجرد "تسجيل ما حدث" لـ"المساهمة في تحديد ما سيحدث". الاستثمار في نظام ERP مناسب لحجم الشركة واحتياجاتها مش مصروف، هو أساس لأي تطوير حقيقي في كفاءة الإدارة المالية على المدى المتوسط والطويل.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
تطور الوظيفة المالية
تطور الوظيفة المالية تعرضت الوظيفة المالية لتغيرات كثيرة واكبت التغيرات التي حدثت في البيئة الاقتصادية والمالية والمنظمات ، وسيتم التعرض لهذا التطور والتركيز على شكل الوظيفة المالية خلال كل مرحلة . فعندما ظهرت الوظيفة المالية كمجال مستقل للدراسة في بداية القرن العشرين كان تركيزها الاساسي على الجوانب القانونية لعمليات الاندماج وانشاء الشركات الجديدة وكذلك النواحي القانونية الخاصة باصدار الاوراق المالية بواسطة الشركات المختلفة . وقد ادى الاتجاه العالمي نحو التصنيع والذي عم العالم كله الى حدوث مشكله اساسيه وهي ظهور الحاجه الى الاموال الضخمه تمويل عمليات التوسع هذه ، لكن ظهرت مشكله اخرى وهي ان اسواق المال كانت بدائيه خلال هذه الحقبه من الزمن ، وادى ذلك الى صعوبه انتقال الاموال من الافراد او المستثمرين الى منظمات الاعمال وهناك مشكله اخرى ارتبطت بكفاءه اسواق المال هذه وهي أن الارباح التي كان يعلن عنها وكذلك قيم اصول المنظمات المعتمده على التقييم المحاسبي كانت تواجه بعدم ثقة من قبل حمله الاسهم في هذه التقديرات بالاضافه الى تلاعب المضاربين في اسعار الاسهم والسندات ونظرا لهذه الظروف البيئيه أحجم المتعاملون عن شراء وبيع الاوراق الماليه مما دفع الاداره الماليه او التمويل بصفه عامه الى الاهتمام بالنواحي القانونيه الخاصه باصدار الاسهم والسندات اي النسيم الاساسيه لهذه المرحله داخل الوظيفه الماليه كانت تركيب على الجوانب القانونيه لاصدار الاوراق الماليه مقالات ذات صلة:التحليل الافقيالتحليل الرأسيأهم المؤشرات للتحليل المالي
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
التخطيط المالي: دليل شامل لإدارة المال وتحقيق الاستقرار المالي
التخطيط المالي هو عملية تحديد الأهداف المالية ووضع الخطط والاستراتيجيات التي من شأنها تحقيق هذه الأهداف. يعتمد التخطيط المالي على تحليل الوضع المالي الحالي والمستقبلي للفرد أو المؤسسة، وتحديد السبل التي من شأنها تحقيق الاستقرار المالي وتحقيق الأهداف المالية المحددة. يشمل التخطيط المالي العديد من الجوانب، مثل إدارة الديون، والاستثمار، والتأمين، وتخطيط التقاعد، وغيرها الكثير. التخطيط المالي هو عملية تقوم على وضع الاستراتيجيات والخطط المالية التي تهدف إلى تحقيق الأهداف المالية للأفراد أو المؤسسات. يتضمن التخطيط المالي تحليلًا شاملاً للوضع المالي الحالي وتحديد الخطوات التي يجب اتخاذها لتحقيق الأهداف المالية المحددة. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد التخطيط المالي في تحديد الأهداف المالية الواقعية ووضع الخطط لتحقيقها، سواء كانت توفير التقاعد المريح، شراء منزل، تحقيق الاستقرار المالي، أو غيرها من الأهداف المالية. التحكم في النفقات والديون: يساعد التخطيط المالي في مراقبة النفقات الشخصية أو العملية وإدارتها بشكل فعال. كما يُسهم في إدارة الديون وسدادها بشكل منتظم ومن دون مشاكل. تحقيق الاستقرار المالي: يوفر التخطيط المالي الاستقرار المالي عبر إدارة الدخل والمصروف بشكل متوازن وبناء قاعدة مالية قوية لتفادي المخاطر المالية المحتملة. الاستثمار الذكي: يساعد التخطيط المالي في اتخاذ قرارات استثمارية مدروسة ومناسبة لتحقيق العائد المرجو وتحقيق الأهداف المالية بشكل أفضل. خطوات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن ذلك فحص الدخل والمصروف الشهري، وإجمالي الأصول والالتزامات المالية. وضع الأهداف المالية: تحديد الأهداف القصيرة والطويلة الأمد التي تسعى لتحقيقها، سواء كانت شراء منزل، تأمين التعليم، تحقيق الاستقرار المالي، أو غيرها. إنشاء خطة مالية: وضع خطة تفصيلية لتحقيق الأهداف المالية، وتشمل الادخار، والاستثمار، وسداد الديون. تنفيذ الخطة ومتابعتها: تطبيق الخطة المالية ومراقبتها بانتظام لضمان تحقيق الأهداف المالية المحددة وإجراء التعديلات عند الضرورة. مكونات التخطيط المالي: تحليل الوضع المالي الحالي: يتضمن دراسة الدخل والمصروف الشهري، الأصول والالتزامات المالية، وتقييم الوضع الحالي لفهم كيفية إدارة المال. تحديد الأهداف المالية: تحديد الأهداف الشخصية أو المؤسساتية المحددة التي يرغب المرء في تحقيقها، مثل توفير التقاعد المريح، شراء منزل، إنشاء عمل خاص، أو توسيع الاستثمارات. وضع خطة مالية: بناء خطة تفصيلية تشمل استراتيجيات لتحقيق الأهداف المالية المحددة، مثل إدارة الديون، وتوفير الطوارئ، والاستثمارات المستقبلية. تنفيذ الخطة ومراقبتها: تطبيق الخطة المالية ومراقبتها بانتظام لمراقبة التقدم واتخاذ التعديلات إذا لزم الأمر. أهمية التخطيط المالي: تحقيق الأهداف المالية: يساعد في تحديد الأهداف المالية ووضع الخطط اللازمة لتحقيقها. إدارة الديون: يمكن التخطيط المالي من إدارة الديون بفعالية وسدادها بانتظام. الاستثمار الذكي: يعتمد التخطيط المالي على اتخاذ القرارات المستنيرة في الاستثمارات لتحقيق العائد المرجو. الاستقرار المالي: يسهم في بناء قاعدة مالية قوية تحافظ على الاستقرار المالي للفرد أو المؤسسة. التخطيط المالي يمثل عملية حيوية للحفاظ على الاستقرار المالي وتحقيق الأهداف المالية المرادة. باعتباره عملية دائمة، يجب مراجعة الخطط المالية بانتظام وتعديلها وفقًا للتغيرات في الحياة الشخصية أو الظروف الاقتصادية. تخطيطك المالي هو جزء أساسي من حياتك الشخصية أو نجاح عملك. من خلال وضع خطط مالية مدروسة وتنفيذها بانتظام، يمكنك تحقيق الاستقرار المالي وتحقيق الأهداف المالية التي تسعى لتحقيقها. تذكر أن التخطيط المالي ليس عملية ثابتة، بل يمكن أن يتطلب التعديل والتكيف مع التغيرات في الحياة الشخصية أو الظروف الاقتصادية. مقالات ذات صلة:دور التحليل المالي في دعم القرارات الاستراتيجية للشركات: أدوات وأساليب عمليةفن التحليل المالي: أداة المحاسب لتحويل الأرقام إلى قرارات استراتيجيةالمعايير الدولية للتقرير المالي (IFRS)

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 20 فبراير 2025
التمويل والادارة المالية
أصبح لوظيفة التمويل الدور الكبير في المؤسسات والشركات ويعتبر احد الركائز التي تقوم بها الشركات . وكانت الادارة المسئولة عن ذلك هي الادارة المالية ، وليس فقط وظيفة التمويل مهمة في الشركات الهادفة للربح بل حتى في الشركات الغير هادفة للربح لها دور كبير وفعال في ذلك .المفاهيم الاساسية للتمويل هي كافة الاعمال الادارية والتنفيذية التي من شانها الحصول على النقدية وكيفية وحسن إستثمارها في عمليات مختلفة . هي الوظيفة الادارية أو الانشطة الادارية التي يقوم بها المدير المالي في المشروع والتي تختص لادارة التدفق النقدي وتنظيم إنفاقة على المشروع . مفهوم التمويل يجب ان يتضمن تحديد الهيكل التمويلي للمشروع تحديد العلاقة بين الملكية والتمويل الخارج الحصول على النقدية وإستثماراتها تحديد إستخدمات الاموال والبعد الزمني للاستثمار دراسة إتجاهات السوق المالي ودراسة مخاطر الاستثمار واجبات مسئوليات المدير المالي تحقيق التكامل بين العمليات المالية والادارية تحقيق التوازن بين أهداف المشروع والفئات المؤثرة في نجاح واستمرار المشروع . المستوى التنظيمي للادارة المالية والعوامل المؤثرة فيه . مهام المدير المالي التخطيط المالي وإعداد الميزانيات والقوائم المالية تدبير التمويل اللزم لادارة المشروعات . الادارة الجيدة للاصول الرقابة المالية والمحافظة على اموال الشركة وعلى حقوق اصحاب المال . التخطيط من اجل لحصول على الارباح إدارة عمليات الائتمان والرقابة على المخزون . تحقيق التوان بين الربحية والسيولة . الاعمال العرضية الغير متكررة مثل أصدر اوراق المالية كالاسهم والسندات ... تحقيق التوازين بين الارباح والمخاطر متابعة عمليات الصرف وتحصيل الاموال . وضع السياسات المالية والخطط العامة للمشروع . إعداد الحسابات الختامية والمركز المالية واعداد التقارير للادرة العليا أستخدام الاساليب الكمية وأساليب التنبؤ الاقتصادي في معالجة القوائم المالية . يومية التخطيط المالي توفير الاموال أدارة الاصول إدارة الائتمان ضبط حركة التدفق النقدي التخطيط من أجل الريح أحيانا تخطيط استثماري مشاكل ملية خاصة اعمال مالية غير متكررة توزيع الارباح الارباح والمخاطر تحقيق التوازن بين الارباح والمخاطر الاهداف تعظيم الربحية تعظيم حقوق وثورة المساهمين اهداف الادارة المالية تعظيم الربح تعظيم حقوق وثروة حملة الاسهم . تحقيق الترابط بين اهداف إدارة المساهمين . الاهداف المعيارية مقالات ذات صلة:نظم المعلومات المحاسبية Accounting Information Systemsالمدخل في المحاسبة الاداريةالمحاسبة الإدارية في مجال الرقابة وتقييم الأداء
