
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
مسك الدفاتر المحاسبية
- بواسطة إبراهيم مروان
- 19 فبراير 2025
- 3 دقيقة قراءة
- 650
حجم الخط
في هذا المقال 14 أقسام
- الفرق بين مسك الدفاتر والمحاسبة
- الدفاتر المحاسبية
- الدفاتر الأساسية
- الدفاتر المساعدة
- الإلزام القانوني
- خطوات الدورة المحاسبية الأساسية
- مثال محلول: من القيد إلى ميزان المراجعة
- قيود اليومية
- ترصيد حساب البنك
- ميزان المراجعة
- نصائح لمسك دفاتر سليم
- الأسئلة الشائعة
- هل البرنامج المحاسبي يغني عن الدفاتر؟
- ما الفرق بين اليومية العامة واليوميات المساعدة؟
مسك الدفاتر هو التسجيل المنظم والمستمر للعمليات المالية للمنشأة في دفاتر وسجلات، وفق قواعد القيد المزدوج. وهو المرحلة الأولى من العمل المحاسبي، التي تقوم عليها كل المراحل التالية من تسويات وقوائم مالية وتحليل. فإذا كان التسجيل خاطئًا أو ناقصًا، فلن تصلحه أي معالجة لاحقة.
الفرق بين مسك الدفاتر والمحاسبة
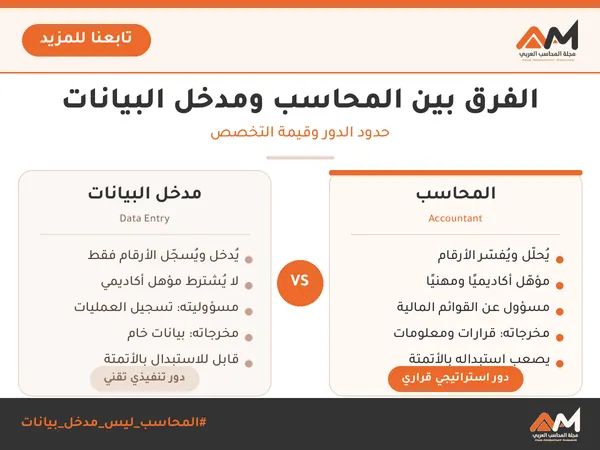
مسك الدفاتر يركز على التسجيل والترحيل والترصيد. أما المحاسبة فأوسع: تشمل التبويب والتسويات وإعداد القوائم وتفسيرها وتطبيق المعايير وتقديم المعلومات للقرار. ومع ذلك يحتاج كل محاسب لإتقان مسك الدفاتر لأنه الأساس.
إعلان
الدفاتر المحاسبية
الدفاتر الأساسية
- دفتر اليومية: تسجل فيه العمليات بترتيبها الزمني، كل عملية في قيد له طرف مدين وطرف دائن.
- دفتر الأستاذ العام: ترحل إليه القيود، فيجمع لكل حساب حركاته ورصيده.
الدفاتر المساعدة
أستاذ العملاء، وأستاذ الموردين، وسجل المخزون، وسجل الأصول الثابتة، ودفاتر اليومية المساعدة كيومية المبيعات والمشتريات والنقدية. وتطابق أرصدتها مع حسابات المراقبة في الأستاذ العام.
الإلزام القانوني
تلزم القوانين التجارية التجار والشركات بمسك دفاتر منتظمة، كدفتر اليومية ودفتر الجرد في القانون التجاري المصري، والاحتفاظ بها والمستندات المؤيدة لمدة يحددها القانون، كخمس سنوات. كما تشترط قوانين الضرائب سجلات تؤيد الإقرارات. ويجوز اليوم مسكها إلكترونيًا بالشروط المنظمة.
خطوات الدورة المحاسبية الأساسية
- تحليل المستند وتحديد الحسابات المتأثرة.
- القيد في اليومية.
- الترحيل إلى الأستاذ.
- ترصيد الحسابات.
- إعداد ميزان المراجعة.
- التسويات الجردية، كما في التسويات الجردية.
- إعداد القوائم المالية والإقفال.
مثال محلول: من القيد إلى ميزان المراجعة
بدأ تاجر نشاطه في أول الشهر، وتمت العمليات التالية:
- أودع رأس مال نقدي في البنك 100,000 جنيه.
- اشترى بضاعة بالأجل من مورد 40,000 جنيه.
- باع بضاعة نقدًا بـ 30,000 جنيه (البيع بالبنك).
- دفع إيجار المحل 5,000 جنيه من البنك.
- سدد للمورد 25,000 جنيه من البنك.
قيود اليومية
(1) من ح/ البنك 100,000 إلى ح/ رأس المال 100,000
(2) من ح/ المشتريات 40,000 إلى ح/ الموردين 40,000
(3) من ح/ البنك 30,000 إلى ح/ المبيعات 30,000
(4) من ح/ مصروف الإيجار 5,000 إلى ح/ البنك 5,000
(5) من ح/ الموردين 25,000 إلى ح/ البنك 25,000
إعلان
ترصيد حساب البنك
المدين: 100,000 + 30,000 = 130,000؛ الدائن: 5,000 + 25,000 = 30,000؛ الرصيد المدين = 100,000 جنيه
رصيد الموردين الدائن = 40,000 − 25,000 = 15,000 جنيه
ميزان المراجعة
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 100,000 | |
| المشتريات | 40,000 | |
| مصروف الإيجار | 5,000 | |
| رأس المال | 100,000 | |
| الموردين | 15,000 | |
| المبيعات | 30,000 | |
| الإجمالي | 145,000 | 145,000 |
تساوي الجانبين يدل على صحة القيد المزدوج حسابيًا، لكنه لا يضمن خلو الدفاتر من كل الأخطاء، كما يوضح الأخطاء التي لا تؤثر على ميزان المراجعة.
نصائح لمسك دفاتر سليم
- لا قيد بدون مستند، ولا مستند بدون قيد.
- سجل أولًا بأول، ولا تجمع العمليات لنهاية الشهر.
- اكتب شرحًا واضحًا لكل قيد.
- طابق الدفاتر المساعدة مع حسابات المراقبة شهريًا.
وللتدرب على القيود راجع اتعلم تسجيل القيود المحاسبية، وللنظام الأشمل النظام المحاسبي.
الأسئلة الشائعة
هل البرنامج المحاسبي يغني عن الدفاتر؟
البرنامج هو الدفاتر في صورة إلكترونية، ويجب أن يحقق متطلبات القانون في الحفظ والاسترجاع.
ما الفرق بين اليومية العامة واليوميات المساعدة؟
المساعدة تخصص لنوع متكرر من العمليات، وترحل مجاميعها دوريًا للأستاذ العام لتخفيف العمل.
مصطلحات في هذا المقال
قوالب أخرى قد تهمك
مادة تدريبية تشرح مسك الدفاتر من البداية: التسجيل في اليومية والترحيل للأستاذ واستخراج ميزان المراجعة.
الموضوعات المشابهه
- 16 فبراير 2025
الأهداف والمعايير المحاسبية
.jpg)
- 16 فبراير 2025
عرض وتقويم مواثيق أخلاق المحاسب في الفكر الوضعي
- 18 فبراير 2025
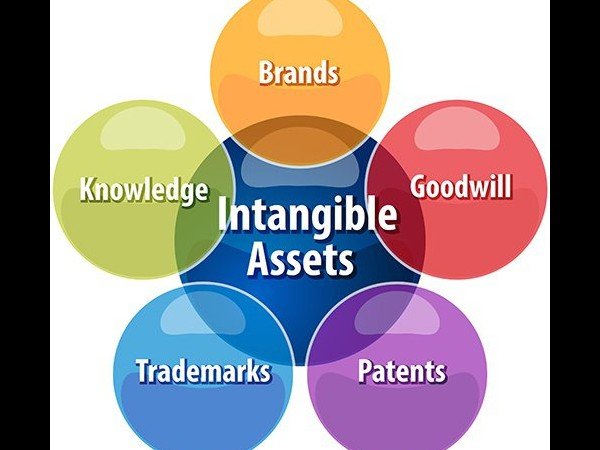
أنواع الاصول غير الملموسة
- 17 فبراير 2025
الاحتياطيات الأخرى
المحاسبة المالية

0 تعليقات