
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
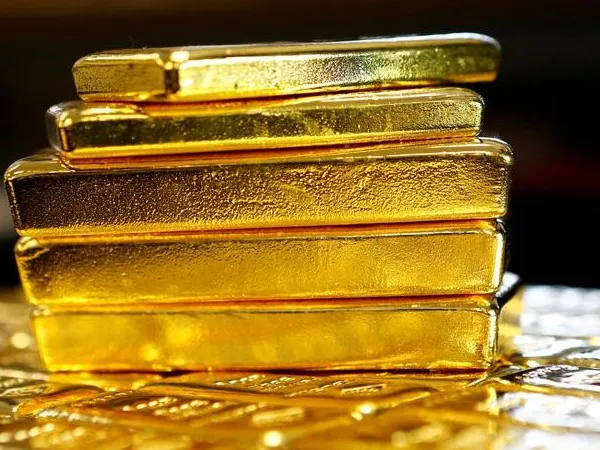
التضخم والذهب: العلاقة الاقتصادية الكلاسيكية ودلالاتها المحاسبية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 30 مايو 2026
- 2 دقيقة قراءة
- 3708
حجم الخط
في هذا المقال 9 أقسام
الفكرة التقليدية بسيطة: عندما ترتفع الأسعار وتفقد العملة قوتها الشرائية، يتجه المدخرون إلى الذهب لأنه أصل محدود الكمية لا يمكن «طباعته». لكن العلاقة في الواقع أعقد من ذلك، ولها انعكاسات مباشرة على عمل المحاسب في شركات الذهب والمجوهرات وفي الشركات العاملة في اقتصادات ذات تضخم مرتفع.
لماذا يرتبط الذهب بالتضخم؟
- حفظ القيمة: على المدى الطويل حافظ الذهب على قوته الشرائية أفضل من النقود الورقية.
- ضعف العملة المحلية: في دول مثل مصر، يسعّر الذهب محليًا على أساس السعر العالمي بالدولار، فإذا انخفضت قيمة الجنيه ارتفع سعر الجرام بالجنيه حتى لو ثبت السعر العالمي.
- العائد الحقيقي على الودائع: عندما تكون الفائدة أقل من معدل التضخم، يصبح العائد الحقيقي للودائع سالبًا، فيقل «ثمن الفرصة البديلة» للاحتفاظ بالذهب.
متى لا تعمل العلاقة؟
في فترات رفع البنوك المركزية للفائدة بقوة، قد يتراجع الذهب رغم ارتفاع التضخم، لأن العائد الحقيقي على السندات يصبح موجبًا وجذابًا. كما أن الذهب لا يدر دخلًا دوريًا، ويتأثر بالمضاربة وقوة الدولار. لذلك هو تحوط جيد على المدى الطويل، وليس ضمانًا في كل سنة. وللمزيد عن دوره الاستثماري راجع الذهب كملاذ آمن للمستثمرين.
إعلان
مثال: العائد الاسمي والعائد الحقيقي
ارتفع سعر جرام الذهب خلال سنة بنسبة 12%، وكان معدل التضخم 9%:
- العائد الحقيقي = (1 + 12%) ÷ (1 + 9%) − 1 = 1.12 ÷ 1.09 − 1 ≈ 2.75%.
- وديعة بفائدة 7% في السنة نفسها: 1.07 ÷ 1.09 − 1 ≈ −1.83%، أي خسارة حقيقية في القوة الشرائية.
الطرح المباشر (12% − 9% = 3%) تقريب مقبول عند المعدلات المنخفضة، لكنه يبالغ في العائد كلما ارتفع التضخم.
الدلالات المحاسبية
مخزون الذهب لدى التجار والمصانع
الذهب المحتفظ به للبيع في النشاط العادي مخزون يقاس بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل وفق IAS 2. مثال: لدى تاجر 100 جرام تكلفتها 3,000 جنيه للجرام، أي 300,000 جنيه، وانخفض سعر البيع المتوقع ناقصًا تكاليف البيع إلى 2,800 جنيه للجرام، فيصبح صافي القيمة القابلة للتحقق 280,000، ويخفض المخزون بمبلغ 20,000:
| البيان | مدين | دائن |
|---|---|---|
| خسائر تخفيض المخزون (تكلفة المبيعات) | 20,000 | |
| المخزون | 20,000 |
أما الوسطاء التجاريون في السلع الذين يشترون ويبيعون بغرض الربح من تقلب الأسعار، فيسمح لهم IAS 2 بقياس المخزون بالقيمة العادلة ناقصًا تكاليف البيع.
التضخم المرتفع
إذا كانت عملة القياس لاقتصاد ذي تضخم مرتفع، تعدل القوائم المالية وفق معيار المحاسبة الدولي 29، وتعتبر البنود غير النقدية مثل مخزون الذهب بنودًا تعاد صياغتها بالمؤشر العام للأسعار. وللتحكم في تكلفة الاحتفاظ بالمخزون راجع تكلفة الاحتفاظ بالمخزون.
الأسئلة الشائعة
هل الذهب أفضل من الودائع وقت التضخم؟
يعتمد على العائد الحقيقي للودائع؛ إذا كانت الفائدة أعلى من التضخم قد تكون الودائع أفضل وأقل تقلبًا.
كيف تسجل شركة غير تجارية سبائك ذهب اشترتها للاستثمار؟
لا يوجد معيار مخصص؛ تختار الإدارة سياسة محاسبية مناسبة وفق IAS 8 وتفصح عنها، ويجب الثبات عليها.
الذهب يُعتبر ملاذًا وقت التضخم لأنه أصل محدود لا يُطبع، لكن أسعار الفائدة والدولار قد تكسر هذه العلاقة في فترات معينة.
الموضوعات المشابهه
- 22 فبراير 2025
القبولات المصرفية Banker's Acceptances
- 22 فبراير 2025
الأوراق التجارية : Commercial Papers
- 22 فبراير 2025
شهادات الإيداع القابلة للتداول
- 22 فبراير 2025

0 تعليقات